
5% 30-летних казначейских облигаций США — смогут ли они сдержать?

С середины мая доходность 30-летних государственных облигаций США уверенно преодолела отметку 5% и росла практически без сопротивления. При этом к коррекции на длинном конце кривой прибегли не только на рынке США: с начала года доходность 30-летних японских и британских гособлигаций также значительно выросла — примерно на 60 и 40 базисных пунктов соответственно. Какие факторы стоят за корректировкой длинных облигаций, и сохранится ли этот тренд?
Доходности длинных облигаций в развитых странах повсеместно растут

Бюджетный дефицит: недооцененный риск для длинного края
С одной стороны — снижение поступлений от пошлин. Реальная эффективная таможенная ставка в США снизилась с пика в 11% до примерно 7% сейчас. Даже если она в будущем вернется к 10%, этих доходов хватит лишь для покрытия 60% от ожидаемого CBO (Congressional Budget Office) сокращения дефицита на 3 трлн долларов за следующее десятилетие.

С другой стороны — жесткий рост военных расходов. На фоне обостряющейся конкуренции между крупными державами, необходимости обновления вооружения и укрепления обороны после конфликта с Ираном расходы на оборону США испытывают серьезное давление на повышение. Это не только издержки геополитики, но и тяжелое фискальное бремя.
Давление дефицита: “спираль смерти” по ставкам. С начала года доходность 5-летних гособлигаций США выросла на 40 базисных пунктов, что предполагает дополнительный дефицит около 1,5 трлн долларов за ближайшие десять лет. Когда главные покупатели – мировые центробанки, пенсионные фонды и пр. – на фоне высокой инфляции требуют большую премию за длительный срок, прибыльность гособлигаций США должна продолжать расти, чтобы привлечь новых инвесторов.
Министерство финансов США: инструменты есть, но проблему длинных облигаций они не решают
Еще в начале 2025 года министр финансов Бесент публично отмечал, что департамент обычно уделяет больше внимания доходности 10-летних облигаций. В то время доходность 10-летних госбумаг США находилась примерно на уровне 4,5%, что не сильно отличается от текущих значений, и у Минфина возможно нет острой необходимости срочно вмешиваться в ситуацию.
Если Минфин действительно решит действовать, логика, скорее всего, будет сосредоточена на “сокращении дюрации” — например, увеличении выпуска краткосрочных векселей и расширении объема обратного выкупа долгосрочных облигаций. Однако на практике легко реализуемые меры будут иметь ограниченный эффект; а те, что действительно могут повернуть рынок (например, радикальное сокращение предложения длинных облигаций), при текущем фискальном давлении выглядят малореальными.
ФРС: с назначением Уолша вмешиваться станет еще сложнее
С приходом Уолша порог для изменения монетарной политики, возможно, значительно возрастет. В 2023 году, когда появились признаки ужесточения финансовых условий, ФРС оперативно скорректировал форвардные ожидания по ставкам, а вместе с Минфином ограничил выпуск длинных облигаций, эффективно сняв давление с рынка. Однако Уолш давно выступает за сокращение раздувающегося баланса ФРС, и его решимость означает, что он не будет менять курс только из-за краткосрочных рыночных колебаний.
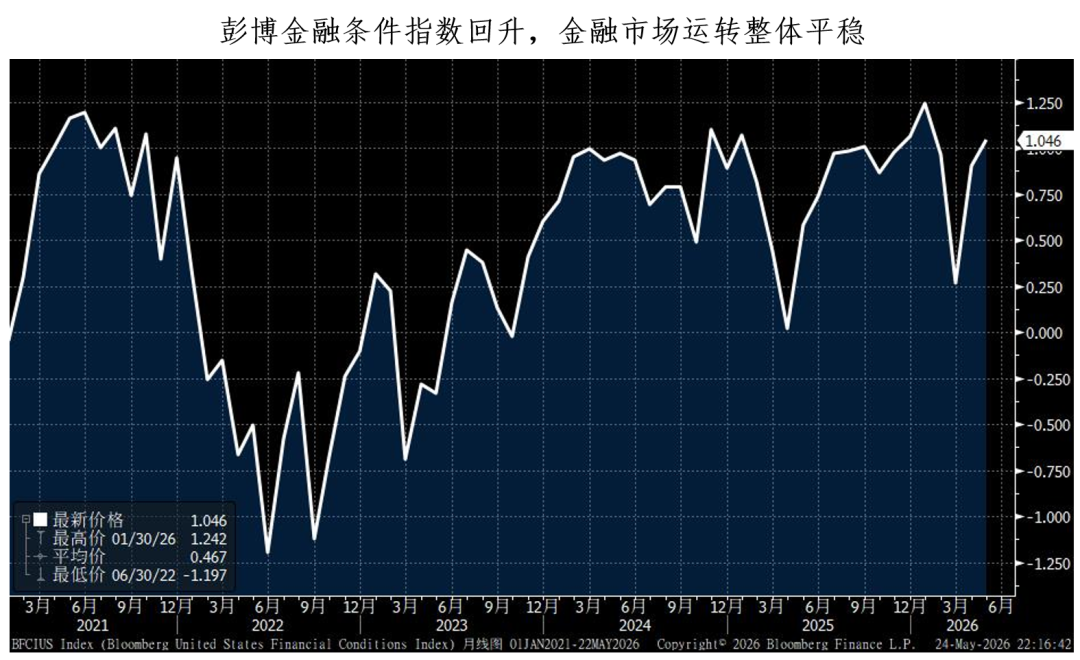
С учетом текущего роста фондового рынка и общей нормальной работы финансовых рынков — в отсутствие резкого ужесточения условий или сбоев функционирования — Уолш, скорее всего, будет занимать выжидательную позицию, позволяя долгосрочным ставкам оставаться на высоких уровнях. По его мнению, неосторожное вмешательство на фоне “липкой” инфляции может отправить рынкам ложные сигналы и повысить риски инфляции повторно.
В заключение:
1,5% по 30-летним гособлигациям США — предел?Мы считаем, что это не так: пробитие 5% не финал. При устойчивости экономики и дальнейшей деградации бюджета спрэд по длительным бумагам может расширяться и дальше.
2,Рано “ловить дно”: В отличие от 2023 года, текущие финансовые условия не сулят реального ужесточения, а рынки функционируют спокойно. С учетом фискальных, монетарных факторов и поведения институтов, сейчас участвовать в сделках по 30Y гособлигациям может быть преждевременно; лучшим выбором могут стать 5–10-летние бумаги при последующем снижении ставок.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Заокеанские фондовые рынки | Три основных индекса изменяются разнонаправленно, государственные облигации США и цены на нефть вызывают волнения на рынке, проект дата-центра Oracle (ORCL.US) вызывает обеспокоенность.
В четверг три основных индекса фондового рынка США завершили торги разнонаправленно.
Три представителя Федеральной резервной системы выразили жесткую позицию в один день, и вероятность повышения процентной ставки в октябре выросла до 69%.
В четверг председатель Филадельфийского ФРС заявил, что может потребоваться дальнейшее ужесточение политики; председатель Нью-Йоркского ФРС отметил, что еще одно повышение ставки в этом году является разумным; председатель Кливлендского ФРС указала на значительный рост риска отклонения инфляционных ожиданий. Ранее в среду член совета управляющих ФРС Michael Barr сообщил, что, возможно, потребуется дальнейшая корректировка политики; во вторник председатель Ричмондского ФРС отметил увеличение риска закрепления инфляции. Под влиянием ястребиных заявлений чиновников и сильных экономических данных, рыночные ожидания повышения ставки в октябре выросли с 53% на прошлых выходных до 69%.
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Цены на крипто
Далее


