
Экспорт и фондовый рынок Южной Кореи стремительно растут благодаря искусственному интеллекту — почему вона всё ещё остаётся слабой?

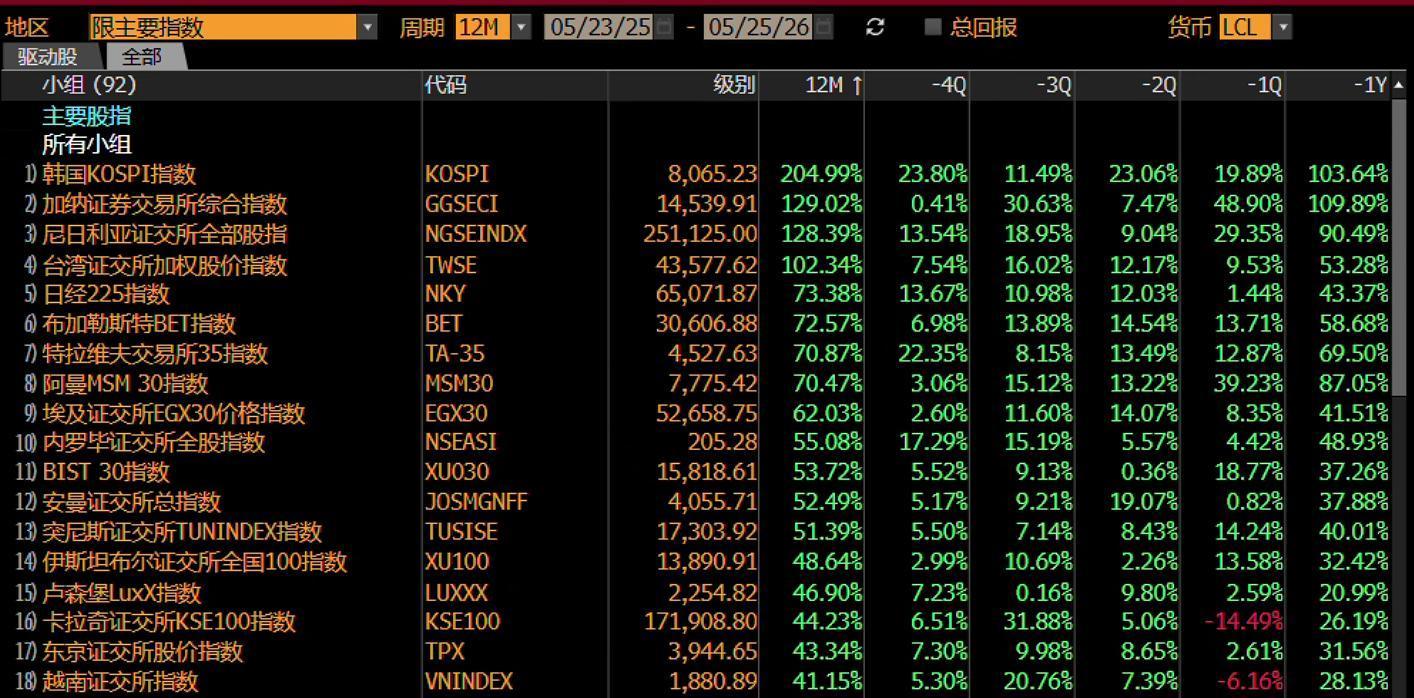
Мировой ажиотаж вокруг цепочки создания стоимости AI привел к тому, что Южная Корея вступила в беспрецедентную эпоху технологического бума, сопровождаемую невиданным подъемом в торговле и на финансовых рынках. За прошедший год, на фоне взрывного роста спроса на обучение AI, инференс и приложения агентов, резко возросла потребность в высокоскоростной памяти (HBM), передовых DRAM и компонентах для AI серверов, благодаря чему экспорт полупроводников Южной Кореи достиг исторических максимумов. Крупные корпорации, такие как SK hynix и Samsung Electronics, демонстрируют непрерывный рост прибыли, а индекс KOSPI за это время вырос более чем на 200%, сделав южнокорейский рынок акций лидером в мире.
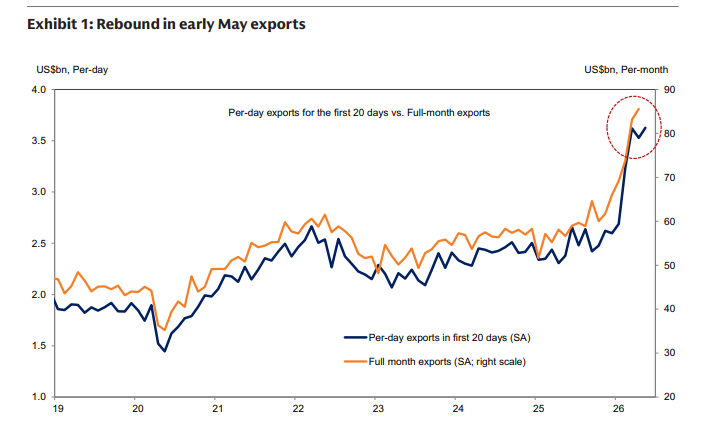
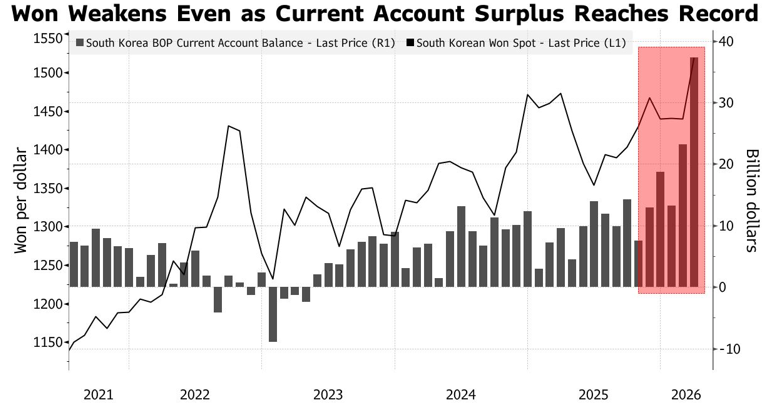
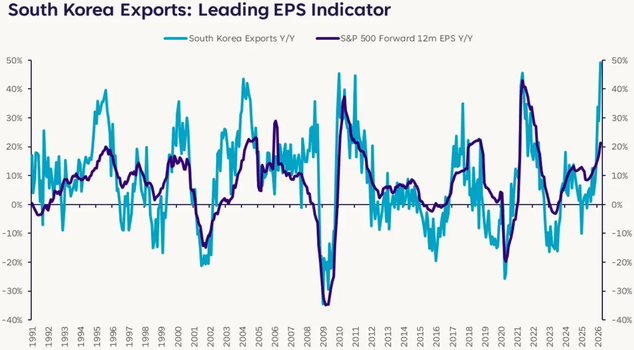
В сфере торговли за первые 20 дней мая объем экспорта вырос на 52,6% по сравнению с аналогичным периодом прошлого года (с учетом поправки на рабочие дни), при этом экспорт полупроводников увеличился на 202,1% год к году, а экспорт связанных с AI компьютерных товаров — более чем на 300%. В апреле объем экспорта чипов памяти составил 31,9 млрд долларов, увеличившись на 174% по сравнению с прошлым годом. Сейчас доля экспорта, связанного с AI, в ВВП Южной Кореи поднялась с прежних менее 10% до почти 30%. Профицит текущего счета страны держится на положительном уровне на протяжении 35 месяцев подряд, причем только в марте сальдо достигло 37,3 млрд долларов, что является историческим рекордом.
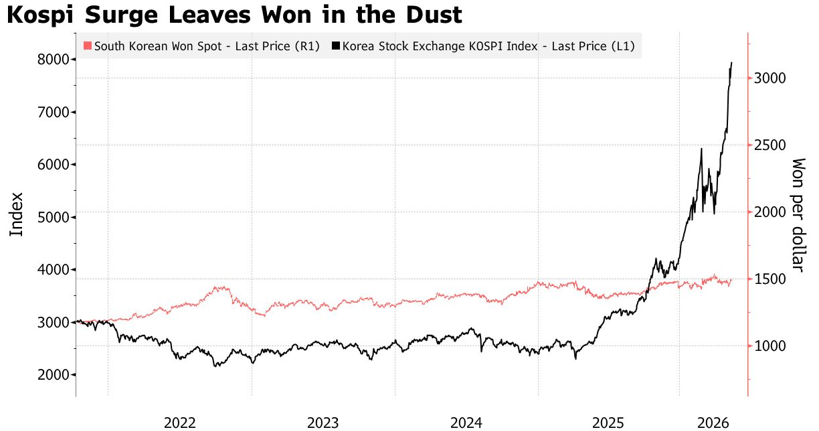
С точки зрения традиционной макроэкономики, для экспортно-ориентированной экономики вроде Южной Кореи сильный экспорт обычно приводит к значительному профициту текущего баланса, что повышает спрос на национальную валюту и способствует ее укреплению; а бурный рост на фондовом рынке привлекает зарубежный капитал, усиливая этот положительный цикл. Однако на деле происходит обратное: в этом году вон не только не укрепился, а наоборот, стал одной из самых слабых валют Азии, подешевев примерно на 5%; курс воны опускался ниже отметки 1500, минимум со времен глобального финансового кризиса 2009 года.
Причиной неэффективности обычного механизма служит тот факт, что за последние годы корреляция между профицитом текущего счета и укреплением воны заметно снизилась, особенно после 2015 года: теперь капиталовый счет оказывает на вону даже большее влияние, чем торговый. Несмотря на огромный торговый профицит, вызванный AI-бумом, заработанные средства не остаются во внутренней банковской системе, а почти полностью уходят на зарубежные инвестиции в ценные бумаги, что мешает их прямому превращению в укрепление национальной валюты и рост внутренней ликвидности, как это было в прошлом.
Как "канарейка" мировой торговли, слабость воны свидетельствует о том, что мощный рост глобального сектора технологий пока не получил широкого распространения в экономике и демонстрирует выраженную "К-образную" дивергенцию. Как в США, так и в Северо-Восточной Азии, где инвестиции и спрос на AI особенно велики, эта тенденция очевидна: технологический сектор быстро растет, в то время как традиционная промышленность и потребительский сектор испытывают большое давление.
Для инвесторов это означает, что традиционная стратегия "покупать акции и покупать валюту" в Корее больше не работает. В условиях высокого бета-рынка вон становится слабым звеном: ее девальвация подрывает доходность, выраженную в долларах, тем самым увеличивая затраты и риски хеджирования кросс-граничных инвестиций.
Слабость воны: капитал оттекает быстрее, чем растет торговый профицит
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Заокеанские фондовые рынки | Три основных индекса изменяются разнонаправленно, государственные облигации США и цены на нефть вызывают волнения на рынке, проект дата-центра Oracle (ORCL.US) вызывает обеспокоенность.
В четверг три основных индекса фондового рынка США завершили торги разнонаправленно.
Три представителя Федеральной резервной системы выразили жесткую позицию в один день, и вероятность повышения процентной ставки в октябре выросла до 69%.
В четверг председатель Филадельфийского ФРС заявил, что может потребоваться дальнейшее ужесточение политики; председатель Нью-Йоркского ФРС отметил, что еще одно повышение ставки в этом году является разумным; председатель Кливлендского ФРС указала на значительный рост риска отклонения инфляционных ожиданий. Ранее в среду член совета управляющих ФРС Michael Barr сообщил, что, возможно, потребуется дальнейшая корректировка политики; во вторник председатель Ричмондского ФРС отметил увеличение риска закрепления инфляции. Под влиянием ястребиных заявлений чиновников и сильных экономических данных, рыночные ожидания повышения ставки в октябре выросли с 53% на прошлых выходных до 69%.
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Цены на крипто
Далее


