
Корреляция между акциями и облигациями США упала до минимального уровня за 30 лет, UBS предупреждает: следующий шок может прийти с рынка процентных ставок

Корреляция между акциями США и доходностью гособлигаций США упала до самого низкого уровня за почти 30 лет. Эта структурная перемена перераспределяет логику мультиактивных инвестиций и закладывает новые риски для рынка.
По данным платформы «Chasing Wind Trading Desk», UBS в опубликованном 16 июня отчёте по стратегии производных инструментов на американском фондовом рынке указал, что в настоящее время наблюдается глубокая отрицательная корреляция между доходностью облигаций и акциями — то есть рост доходности сопровождается снижением цен на акции. Такая структура фундаментально ослабляет традиционную функцию облигаций как инструмента хеджирования рисков по акциям, вынуждая мультиактивных инвесторов при уклонении от риска синхронно сокращать долю и акций, и облигаций, что может запустить эффект самоукрепляющегося одновременного снижения кредитного плеча.
В то же время волатильность процентных ставок по отношению к волатильности акций пока сохраняется на относительно низком уровне, однако исторические закономерности свидетельствуют о том, что такой режим может быть на пороге перелома, а у волатильности облигаций есть значительный потенциал для роста.
В отчёте предлагается инвесторам рассмотреть возможность воспользоваться декабрьским at-the-money страддл-суапом (straddle swap) TLT/SPY для извлечения выгоды из новой переоценки волатильности ставок относительно волатильности акций, а также обратить внимание на потенциал роста циклических отраслей, таких как региональные банки, в условиях роста доходности и улучшения экономического роста.
Корреляция между акциями и облигациями на 30-летнем минимуме, логика мультиактивного хеджирования под угрозой
Двухмесячная скользящая корреляция между индексом S&P 500 и доходностью 10-летних гособлигаций США опустилась до минимального значения с 1996 года, и бета коэффицент акций по отношению к доходности облигаций также находится на десятилетнем минимуме.
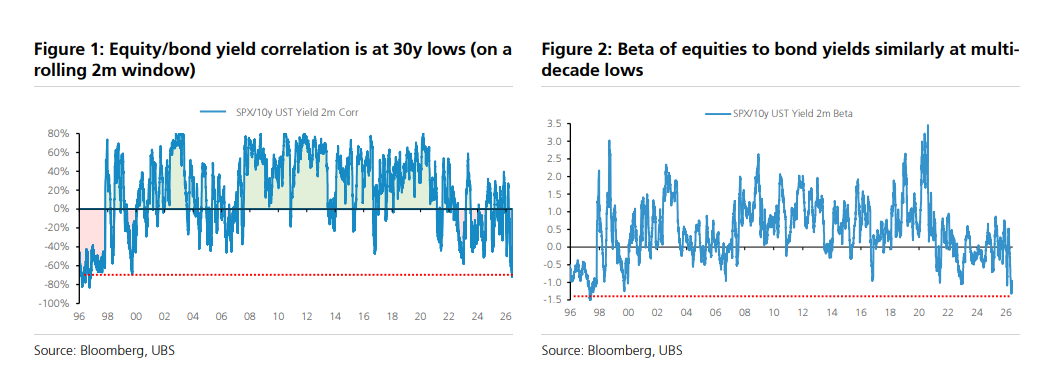
В условиях положительной корреляции облигации естественно служат инструментом диверсификации рисков по акциям; однако в текущей структуре глубокой отрицательной корреляции они чаще двигаются синхронно, делая этот механизм неработающим. Такая ситуация потенциально самоукрепляется: при возрастании макроэкономической неопределённости инвесторы вынуждены одновременно сокращать вложения как в акции, так и в облигации, что может усугубить волатильность на рынке.
Исторически отрицательная корреляция доходностей акций и облигаций сохраняется, а иногда и усиливается во время циклов повышения ставок. Данные по повышениям ставок с 1970-х годов показывают, что это особенно проявлялось в 1980-1990-х годах. Стоит отметить, что на рынке фьючерсов на федеральные фонды сейчас заложена примерно 80-процентная вероятность того, что ФРС повысит ставку на как минимум 25 базисных пунктов до декабрьского заседания FOMC, хотя это не является базовым сценарием.
Волатильность процентных ставок слишком низкая, потенциал для роста волатильности облигаций сохраняется
С конца 2023 года была реализована стратегия «продажи волатильности облигаций, покупки волатильности акций», что принесло прибыль благодаря значительному снижению волатильности облигаций на фоне снижения или паузы в повышении ставок со стороны ФРС. Однако этот торговый замысел может приближаться к переломному моменту.
Исторические данные показывают, что во время циклов ужесточения монетарной политики ФРС индекс MOVE, отражающий волатильность процентных ставок, по отношению к VIX, измеряющему волатильность акций, существенно возрастает, особенно при отрицательной корреляции доходностей акций и облигаций.
Характерная особенность постковидного периода — высокая волатильность процентных ставок часто сочетается с уплощением кривой доходности, особенно в «медвежьем» движении, когда рост доходности передней части кривой опережает заднюю, что тесно связано с ожиданиями рынка по поводу повышения ставок ФРС.
Исходя из изложенных соображений, в докладе предлагается рассмотреть декабрьский at-the-money страддл-суап TLT/SPY, с покупкой TLT (т.е. ставкой на рост волатильности ставок) и продажей SPY (т.е. ставкой на снижение волатильности акций) в номинальном соотношении примерно 1,5:1. Текущая стоимость такой структуры выглядит привлекательно по отношению к историческим значениям.
S&P 500 уже в основном заложил в цену «позитивный рост доходности», у региональных банков и других секторов остаётся потенциал
Используя свой аналитический фреймворк «Market Cookbook», банк оценил степень отражения сценария умеренного роста доходности в ценах различных активов. В этой модели предполагается, что рост доходности обусловлен улучшением экономики, а не ожиданиями инфляции, при этом реально-корректированные доходности слегка увеличиваются, а кредитные спрэды немного расширяются.
Результаты оценки показывают, что на уровне S&P 500 этот сценарий в целом уже учтён, вероятность дальнейшего роста индекса более чем на 3% составляет менее 23%, а более чем на 7% — менее 4%. Однако оценка части циклических секторов по-прежнему неполная, особенно это касается региональных банков, крупных банков и нефтегазовых E&P компаний.
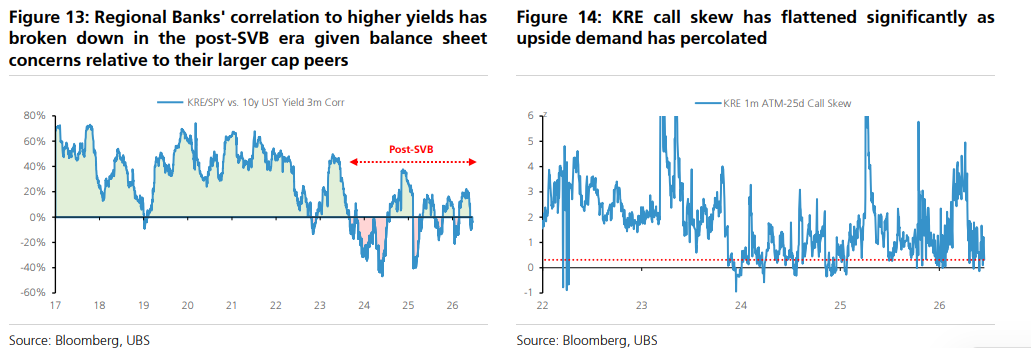
Что касается региональных банков, после ситуации с Silicon Valley Bank (SVB) корреляция этого сектора с ростом доходности заметно ослабла из-за опасений по поводу их балансов. Это означает, что даже при мягкой или не слишком строгой политике ФРС такая стратегия остаётся потенциально прибыльной. В то же время скос колл-опционов на KRE существенно выровнялся: разница между at-the-money опционами и опционами с 25 дельтой за месяц опустилась ниже 10% исторического диапазона за последние 5 лет, что делает оценку соответствующих опционных стратегий более привлекательной.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


