
Американские "страшилки" фондового рынка: Развернется ли многолетняя, доминирующая стратегия "шортить волатильность" больших объемов?

Резкое падение акций с высокой инерцией — лишь вершина айсберга. Под спокойной поверхностью рынка в США незаметно накопился самый опасный для фондового рынка системный риск — "шорт на волатильность", подпитываемый балансами дилеров.
На этой неделе фактор инерции в акциях США рухнул более чем на 20% за пять торговых дней — худшее движение с ноября 2020 года, когда рынок шокировали новости о коронавирусе. Он пробил 200-дневную скользящую среднюю, а глубина коррекции — максимальная с февраля 2023 года. Триггерами стали атака на танкер в Ормузском проливе, рост цен на нефть, а также распродажа акций Samsung после отчёта, хоть и превысившего ожидания. Больше всего пострадали секторы полупроводников и чипов памяти.
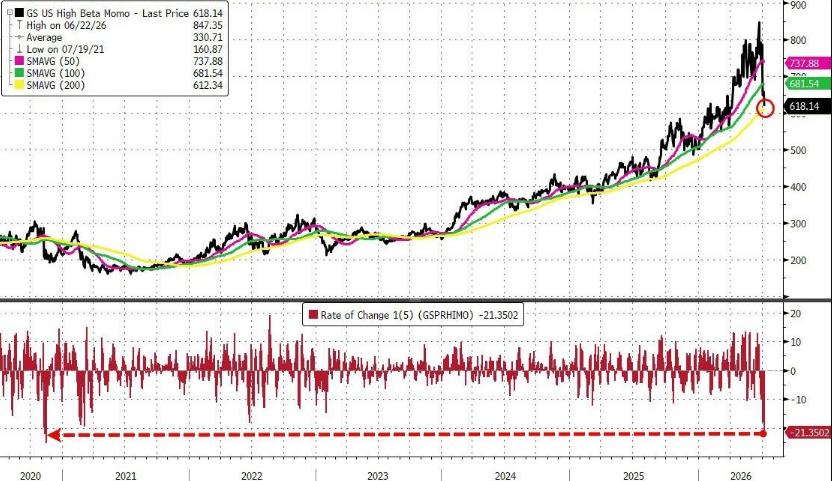
По анализу стратега Bloomberg по макроэкономике Саймона Уайта, сильная турбулентность на рынке акций не является случайным эпизодом, а отражает более глубокий структурный риск —дилеры, постоянно поглощая рыночный риск, подавляют волатильность, что запускает позитивную обратную связь и концентрирует рынок в одной точке риска массового закрытия "шорт-на-волатильность". Как только банки начнут процесс снижения плеча, этот процесс может стремительно развернуться.
Внезапное падение инерционных акций: сигнал тревожной уязвимости рынка
Текущая волатильность на рынке была вызвана целым рядом факторов. После атаки на танкер в Ормузском проливе и отмены санкционных послаблений для Ирана нефть подорожала; одновременно, несмотря на впечатляющий квартальный отчёт, акции Samsung попали под давление, что понесло вниз весь сектор полупроводников и чипов памяти. Доходности облигаций выросли, инфляционные ожидания ФРБ Нью-Йорка повысились, фондовый рынок оказался под давлением, доллар укрепился, золото подешевело, а биткоин отдал утренний рост.
Фактор инерции стал основной жертвой распродажи. Снижение более 20% за пять дней — не только технически острая коррекция, но и самая глубокая просадка с февраля 2023 года. Основной удар пришёлся на полупроводники и чипы памяти.
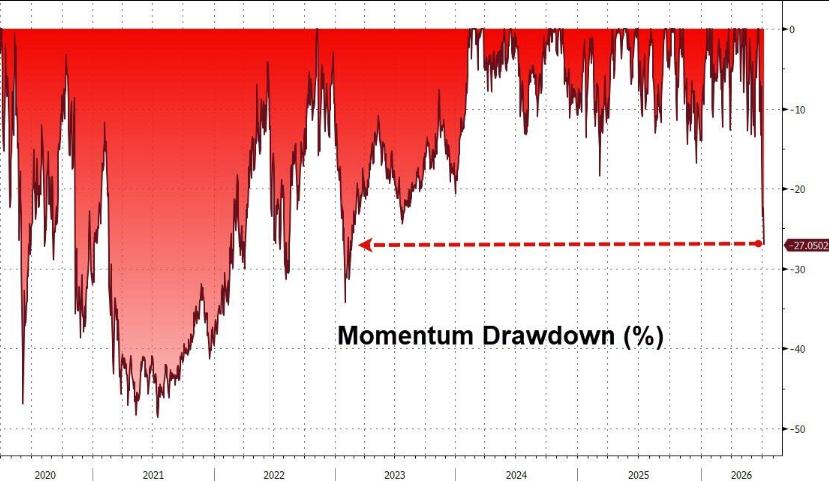
Саймон Уайт отмечает, что массовый разлом „стадного“ поведения — неизбежное следствие доминирования сделок по продаже волатильности на рынке.
Позитивная спираль шортов на волатильность: как дилеры "создают" спокойствие
За последние годы дилеры (крупные банки и маркетмейкеры) за счет активного включения большого объема акций и облигаций в свои балансы стабильно поглощали рыночный риск, что снижало волатильность. Этот механизм создал самоподдерживающуюся позитивную обратную связь: низкая волатильность поощряет принятие большего риска, а это, в свою очередь, еще дальше снижает волатильность.
Ключевой канал передачи — волатильность облигаций. Неопределенность относительно ставок, как правило, основная причина роста корреляции в акциях — когда волатильность облигаций снижается, подразумеваемая корреляция акций тоже падает. Имплицитная и реализованная корреляции в S&P 500 сейчас близки к историческим минимумам, что совпадает с устойчивым снижением волатильности облигаций.
Низкая корреляция, в свою очередь, дополнительно подавляет VIX. Когда VIX находится на низких уровнях, кредитные спрэды сужаются, экономическая волатильность снижается; вся „индустрия“ торговли по шорту волатильности — от стратегий по продаже опционов, фондов риск-паритета до системных продавцов волы и играющих на отскок, — работает на полной мощности.
Однако, предупреждает Саймон Уайт, это «мнимое спокойствие». Потенциальные риски просто замаскированы низкой индексовой корреляцией: волатильность по отдельным бумагам на самом деле растет, а разброс (разница между волатильностью отдельных бумаг и индекса) приближается к историческим максимумам. Рисковые факторы не исчезли, а просто „дремлют“.
Концентрация рынка: еще один скрытый детонатор
Одновременно ультраконцентрация рынка акций дополнительно искажает картину риска. Сейчас 10 крупнейших компаний S&P 500 занимают 43% общей капитализации индекса, что близко к историческому пику; доля 250 наименьших — сократилась до 8%. Прибыль в индексе распределена столь же неравномерно.
Такой уровень концентрации тоже понижает показатель корреляции. Когда результат индекса определяют считанные гиганты, движение остальных бумаг компенсирует друг друга, и если рассчитывать корреляцию по равновзвешенной корзине — она оказывается аномально низкой. Связь между S&P 500 и его равновзвешенной версией сейчас на самом низком за 25 лет уровне.
Саймон Уайт указывает, что на всех уровнях — отдельные акции, сектора, факторы — корреляции сейчас на историческом минимуме, ниже уровня перед „VIX-армегеддоном“ в 2018 году (Volmageddon).Тогда массовое закрытие шортов на волатильность взорвало рынок, погнав волатильность вверх и уронив S&P 500 почти на 12% от пика до дна.
Триггеры: возможные взрывные точки для де-левереджа
Саймон Уайт выделяет три возможных типа событий, способных подтолкнуть банки к де-левереджу и нарушить текущий хрупкий баланс.
Удар по Value at Risk (VaR): При крайне высокой концентрации рынка и унификации позиций, любая значимая просадка может привести к ужесточению лимитов риска и волне де-левереджа. Сейчас банки предоставили рекордное кредитное плечо рынку акций (включая ETF с плечом), что может резко ускорить падение при обратном движении.
Заторы на балансах дилеров: Активы на балансах банков находятся на исторических максимумах, и мотивация для проактивного сокращения риска растет. Смещение фокуса c операций РЕПО по фиксированной доходности на плечевое фондирование акций может вызвать скачок ставок фондирования, что спровоцирует массовое снижение риска: и хедж-фонды, торгующие по стратегиям арбитражного бэсиса, и банки, будут выступать одновременно „пожарными“. Следить за ставками фондирования по акциям и своп-спредами — лучшие индикаторы концентрации риска в балансах банков.
Сжатие баланса ФРС: Новый глава ФРС Уолш ранее открыто обсуждал сокращение баланса ФРС, что совпадает с мнением министра финансов. Хотя последние сигналы показывают, что шаг не срочный, если рынок начнет ожидать резкий рост предложения казначейских облигаций и MBS, дилеры могут заранее начать „освобождать“ пространство на балансах, сбрасывая риск на рынок.
Хрупкое спокойствие — в ожидании триггера
В целом, нынешняя спокойная и низковолатильная атмосфера на рынке США не означает исчезновение рисков, а, напротив, их накопление и перераспределение — из открытых сегментов рынка в балансы дилеров, из явных в неявные формы. Внезапное падение инерционных акций — наглядная иллюстрация этой уязвимости.
Как резюмирует Саймон Уайт, когда-то банки задавали тон рынку до эры технологических гигантов. Инвесторы в технологические акции, возможно, совсем скоро узнают, что банки всё ещё способны "командовать погодой".
~~~~~~~~~~~~~~~~~~~~~~~~
Данный материал предоставлен платформой Торговый стол Чейзера Ветра.
Для получения расширенного анализа, real-time комментариев и эксклюзивных исследований, присоединяйтесь к Годовому членству Торгового стола Чейзера Ветра
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
«Новый Федеральный резервный коммуникационный центр»: повышение ставки Вашем «без обратного пути», доверие Трампа подвергнется испытанию
Ник Тимирас считает, что после превышения ожиданий по CPI в августе вероятность повышения ставки Федеральной резервной системой на этой неделе резко возросла, а жёсткая позиция Уоша по инфляции практически не оставляет ему «отступных». Если повышение ставки произойдёт за семь недель до выборов, решение Уоша станет непосредственной проверкой того, как долго Трамп может сохранять «доверие» к нему. Ранее Уош поддерживал баланс между Белым домом и Федеральной резервной системой, применяя тактику «меньше говорить, избегать провокаций», но после этого заседания молчание больше не будет его защитой.
Цены на крипто
Далее


