
Citadel: Дефицит вычислительных мощностей по-прежнему остается главным узким местом для ИИ, а крупнейшие облачные провайдеры могут стать главными победителями

Конкурентная структура AI-индустрии ускоренно дифференцируется — и ключевым фактором победы становится не столько сила модели, сколько доступность физической вычислительной мощности.
Согласно последнему анализу Citadel Securities, спрос на вычислительные мощности стабильно опережает темпы роста предложения,по-настоящему дефицитным активом выступает не чипы на складах, а именно включённые в сеть и готовые к немедленному использованию вычислительные мощности.
Этот структурный узкий момент сложно устранить в краткосрочной перспективе — доступ к электросетям и цикл согласования проектов зачастую занимают годы. Даже масштабные инвестиционные программы не способны быстро устранить этот разрыв, что означает: текущие денежные потоки гипермасштабных облачных провайдеров (hyperscaler) могут занижать реальный потенциал прибыли их уже существующей инфраструктуры.
Судя по рыночным сигналам, цены аренды вычислительной мощности, включая GPU старых моделей, остаются высокими,что говорит о продолжающемся активном поглощении существующих мощностей, и дефицит предложения на рынке не сглаживается даже значительными строительными инвестициями.В то же время рост числа AI-агентов (agent) увеличивает потребление вычислительной мощности — одна команда человека может вызвать десятки или даже сотни вызовов модели, что приводит к росту потребления ресурсов на одну задачу и ещё больше поддерживает спрос.
01
Суть вычислительного узкого места: не только чипы
Аналитик Citadel Securities Nohshad Shah отмечает, что "вычислительные мощности" — это не только GPU,а совокупность GPU, электроэнергии, пространства в дата-центрах, памяти, сетей, систем охлаждения и операционной экспертизы. По-настоящему дефицитным является “включённая, готовая к использованию вычислительная мощность”, а не железо, простаивающее на складе.
Кривые форвардных цен на вычислительные мощности показывают, что предложение хоть и растёт, но спрос увеличивается ещё быстрее. Из-за того, что подключение к электросетям и утверждение проектов занимает годы, даже значительные инвестиции не могут быстро заполнить этот разрыв. Ограничение для AI сейчас — не недостаток пользователей, а нехватка реально доступных вычислительных ресурсов, которые можно запустить.
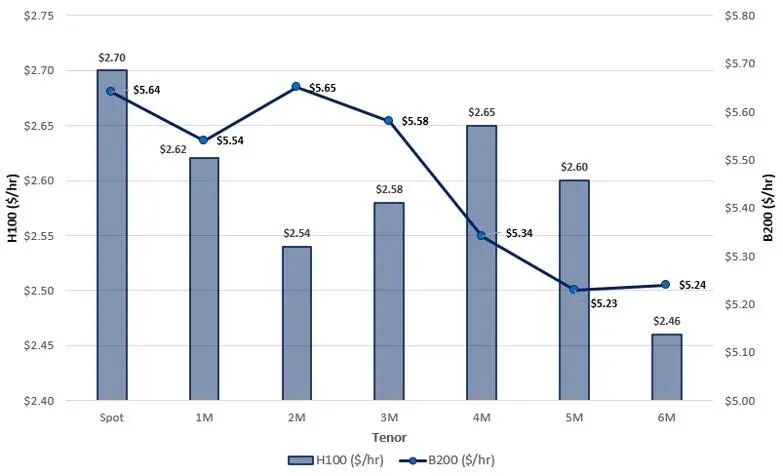
Стоит обратить внимание, что большая часть текущих вычислительных мощностей связана контрактами, заключёнными в 2024–2025 годах, когда интенсивность спроса ещё не была очевидна. По мере истечения этих контрактов существующая инфраструктура сможет проходить репрайсинг наряду с ростом коэффициента использования, при этом базовые расходы фиксированы, что вскоре раскроет операционный рычаг.По мнению аналитиков, сейчас рынок стремится сразу учесть расходы на капитальные затраты, но возможно недооценивает будущий потенциал роста прибыли.
Кроме того, снижение цены token не обязательно негативно сказывается на отрасли. Более дешёвая “интеллектуальная” стоимость позволит большему количеству сценариев применения стать экономически оправданными, а растущее потребление вычислительных мощностей AI-агентами лишь увеличит общий спрос. Ключевая переменная здесь — эластичность спроса: если темпы роста использования превышают снижение цены за единицу, удешевление не уменьшит рынок, а расширит его; реальной же угрозой станет ситуация, когда token дешевеет, а объёмы использования не увеличиваются.
02
Рост дифференциации отрасли: гипермасштабные облачные провайдеры на двойной выгоде
Анализ Citadel Securities показывает всё более явную биполярную структуру AI-отрасли:с одной стороны — чисто исследовательские лаборатории наподобие OpenAI и Anthropic, делающие интеллект своим продуктом; с другой — такие диверсифицированные гипермасштабные облачные провайдеры, как Google и Microsoft, которые могут монетизировать всю стековую линейку вне зависимости от того, какая модель победит.
В рамках этой схемы передовые модели будут сосредоточены на высокоценных задачах — планирование, логика, программирование, управление задачами — и извлекать премиальную прибыль с относительно малой части token; более дешёвые или открытые модели возьмут на себя высококонкурентный исполнительский уровень. Да, лаборатории сохранят ценовую власть в верхнем сегменте, но гипермасштабные облачные провайдеры и поставщики inference-сервисов будут выгодополучателями обоих уровней — поскольку любая нагрузка опирается на чипы, память, сеть и энергию.
Основная мысль здесь такая: передовые модели планируют, дешёвые — исполняют, а владельцы “включённой” вычислительной инфраструктуры получают выгоды сразу с обеих сторон. Для инвесторов, пока пути коммерциализации AI не до конца определены, сверхмасштабные облачные провайдеры с контролем над физической вычислительной инфраструктурой могут быть самой очевидной ставкой риска и доходности в этом противостоянии.
Понравилось? Нажмите “Смотрю”
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
«Новый Федеральный резервный коммуникационный центр»: повышение ставки Вашем «без обратного пути», доверие Трампа подвергнется испытанию
Ник Тимирас считает, что после превышения ожиданий по CPI в августе вероятность повышения ставки Федеральной резервной системой на этой неделе резко возросла, а жёсткая позиция Уоша по инфляции практически не оставляет ему «отступных». Если повышение ставки произойдёт за семь недель до выборов, решение Уоша станет непосредственной проверкой того, как долго Трамп может сохранять «доверие» к нему. Ранее Уош поддерживал баланс между Белым домом и Федеральной резервной системой, применяя тактику «меньше говорить, избегать провокаций», но после этого заседания молчание больше не будет его защитой.
Цены на крипто
Далее


