
Августовские бурные волны: вмешательство Бесента, скрытые политические карты раскрыты

Август должен был стать для рынка "мертвым сезоном", однако он превратился в момент мощных сигналов со стороны политики.
Министр финансов США Скотт Бессент (Scott Bessent) последовательно вмешался в курс доллара к иене и в длинную часть рынка казначейских облигаций, дав рынку четкий сигнал: власти скорее выберут девальвацию валюты, чем допустят обвал на облигационном рынке. Эта позиция изменила инвестиционную логику участников рынка: золото, bitcoin и промышленные металлы вновь оказались в центре внимания, а нарратив вокруг искусственного интеллекта ускоренно переходит от "этапа создания" к "этапу применения". Партнер Goldman Sachs Mark Wilsonназвал цепочку этих событий "событийной последовательностью августа с тяжелыми последствиями".
Wilсон считает, что вмешательство Бессента — главный политический поворот месяца. Сначала он действовал на валютном рынке доллар-иена, затем запустил обратный выкуп длинных казначейских облигаций — так называемую "операцию twist" — в сочетании с мерами по расширению балансов банков и сокращению баланса ФРС, тем самым продемонстрировав, что в запасе у властей еще много инструментов. Рейтинговая команда Goldman Sachs отмечает, что эти операции с обратным выкупом могут улучшить баланс спроса и предложения на длинном конце, но не устраняют фундаментальные причины роста длинных доходностей во всем мире (а не только в США).
Рынок быстро и прямолинейно отреагировал на эти сигналы политики. За последние десять дней у инвесторов явно усилилось беспокойство из-за низкой доли активов-"хранителей стоимости", и золото, bitcoin и металлы стали главными темами всех инвестиционных дискуссий.
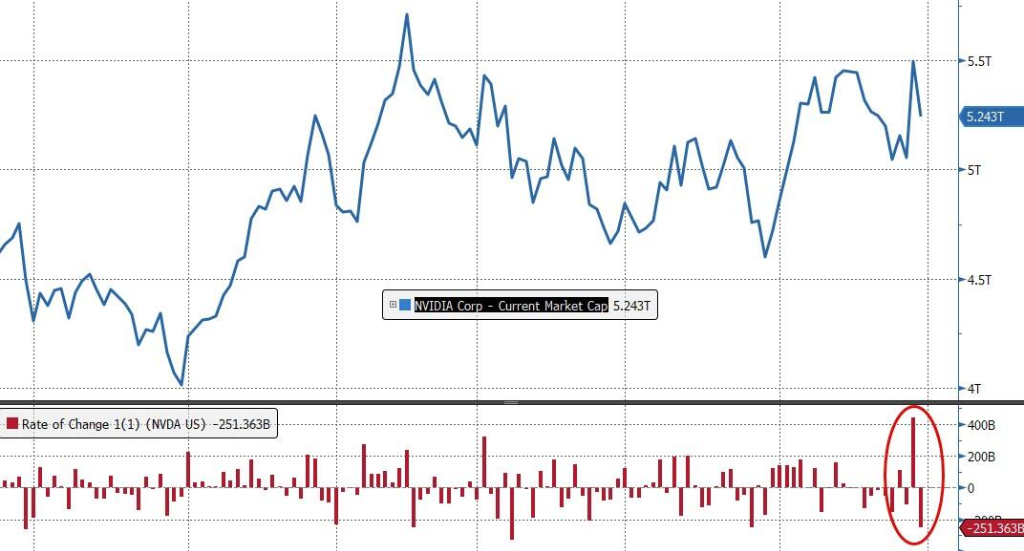
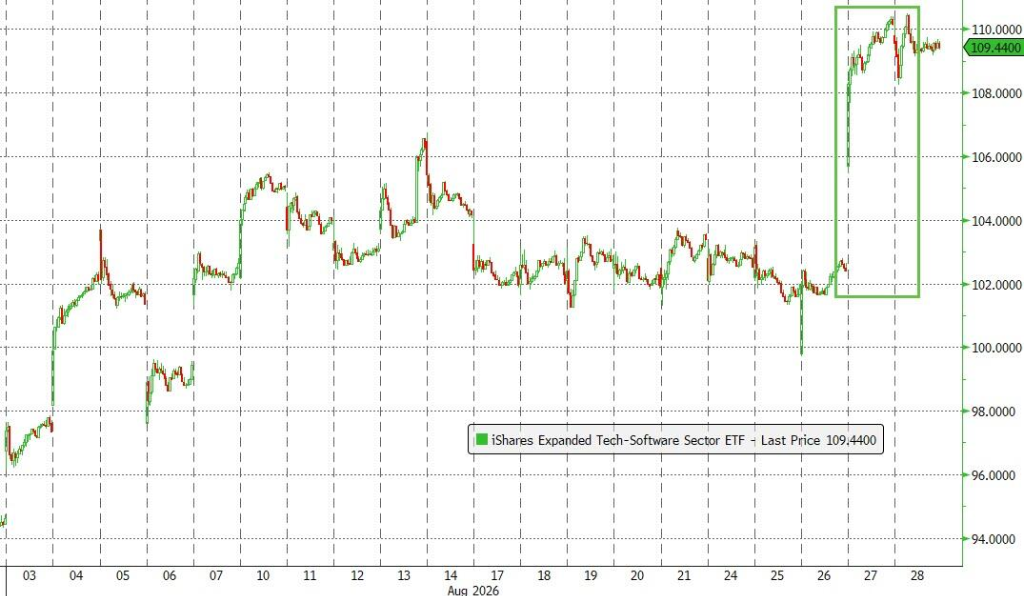
В то же время капитализация Nvidia за день взлетела почти на $500 млрд, а программный ETF IGV показал лучший суточный рост за двадцать лет. Однако индекс S&P 500, если исключить AI-компании, снизился на 0,7% в тот же день — рыночная широта была худшей для этого века. Два принципиально разных нарратива сейчас сосуществуют на одном рынке.
Политические козыри: что на самом деле означает "twist" Бессента
Дальнейший рост длинных доходностей — явный риск для затянувшегося бычьего рынка акций, особенно на фоне повсеместного ухудшения бюджетов в развитых экономиках. Серия вмешательств Бессента знаменует важный разворот в политике.
Mark Wilson указывает, что "twist" Бессента и другие недавние меры власти транслируют одну главную мысль: координация между ФРС и Минфином стала еще явнее, власти любой ценой будут поддерживать номинальный рост. Это не вопрос ликвидации госдолга на сотни миллиардов через обратный выкуп облигаций, а признак всё более четкой реакции политики — официальные лица выберут девальвацию до краха на рынке облигаций.
Рейт-команда Goldman Sachs подчеркивает: эта операция обратного выкупа может только немного улучшить баланс на длинном конце, но основной драйвер роста глобальных длинных доходностей — бюджетная математика развитых стран — от этого не изменился. Однако с точки зрения позиционирования это имеет гораздо большее значение: инвестору дают понять, что номинальный рост гарантирован политиками, а те, кто недоинвестировал в активы-"хранители стоимости", уже отстали от тренда.
По мнению Wilson'а, возвращение логики инвестиций в золото, bitcoin и металлы в фокус обсуждений за последние десять дней — это прямая реакция на этот политический сигнал.
Номинальный рост: макро-нарратив вокруг Nvidia и AI-капвложений
Цель политики Бессента обозначена четко: поддержать сильный номинальный рост в США. Как говорит Wilson, нет лучшей компании, отражающей этот нарратив, чем Nvidia.
После впечатляющих результатов Nvidia за второй квартал Goldman Sachs повысил прогноз выручки компании на 2028 год до $955 млрд — на $165 млрд выше прошлой оценки, что сопоставимо с созданием новой компании размером с Mercedes-Benz или British Petroleum (BP) всего за одну ночь (по объему выручки).
Но куда более впечатляюще то, что Goldman Sachs прогнозирует рост выручки Nvidia за два года на $543 млрд (с $412 млрд в 2026 году до $955 млрд в 2028), что соотносится с суммарной выручкой двух крупнейших европейских корпораций — Volkswagen и Shell — за тот же срок.
В то же время объем выпуска инвестиционных облигаций в августе достиг исторического максимума, крупные облачные провайдеры ("hyperscalers") сыграли здесь заметную роль. Nvidia объявила о создании альянса по финансированию на $500 млрд, выступив гарантом остаточной стоимости GPU. Эта инициатива еще более значима: она простимулирует стандартизацию расчетных мощностей и объемов, снимет ограничения роста, связанные с финансированием, и снизит стоимость капитала для лидирующих строителей инфраструктуры AI.
Поворот в AI-нарративе: от "этапа строительства" к "этапу применения"
Два корпоративных сообщения ярко иллюстрируют переход AI к новой фазе развития.
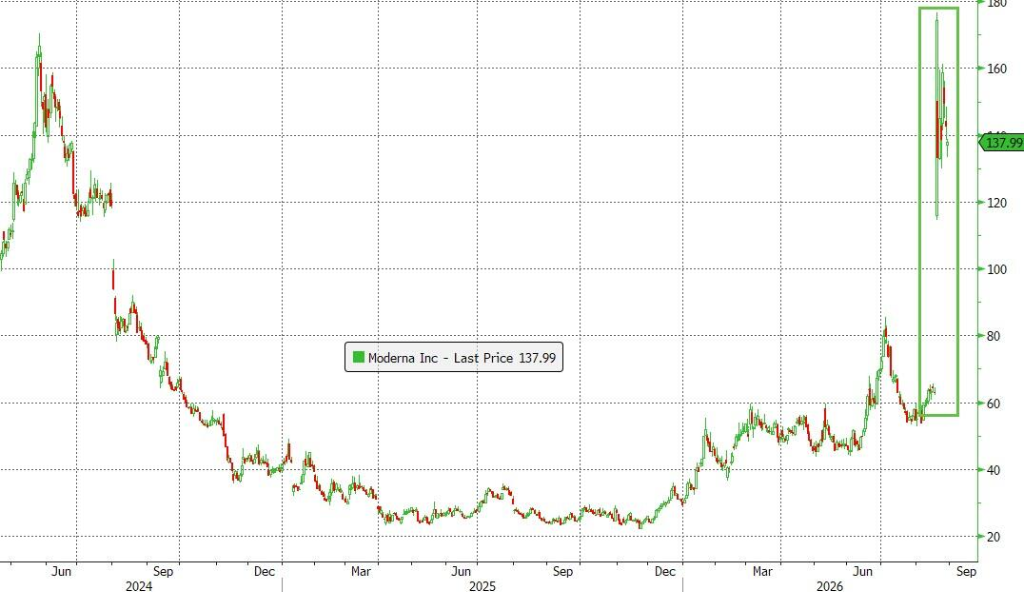
19 августа акции Moderna за один день выросли на 175%, продемонстрировав крупнейший дневной рост среди всех компаний S&P 500 за всю историю, благодаря публикации результатов исследования по персонализированной вакцине против рецидива меланомы и демонстрации жизнеспособности индивидуализированного, эффективного лечения рака.
В тот же день Stripe объявила о покупке OpenRouter и написала в письме акционерам: "Мы считаем, что 1 января ознаменовал начало Сингулярности... Мы видим значительный перелом долгосрочных тенденций... Обещание и коллективная надежда на AI — в том, что он принесет большее материальное процветание и изобилие."
Mark Wilson считает, что эти сообщения ясно дают понять: AI движется от "создания" к фазе "пользы и реального применения". AI — это уже не просто чат-боты, а массовые приложения типа Moderna и исторические формулировки Stripe о "Сингулярности" перестают быть фантастикой.
Внимание рынка смещается от выгодоприобретателей этапа строительства AI (память, полупроводники, "железо") к настоящим бенефициарам фазы применения — к компаниям, чьи акции пока не отыграли этот сдвиг.
Трещины на рынке: два нарратива, один рынок
Несмотря на указанную общую позитивную направленность событий августа, управление рисками оставалось весьма непростым.
- После публикации отчетности Nvidia ее капитализация за день прыгнула почти на $500 млрд, а на следующий день потеряла около $250 млрд;
- ETF IGV показал максимальный суточный рост за двадцать лет;
- Однако широта рынка была катастрофической — всего один раз в этом столетии рост S&P 500 более чем на 60 базисных пунктов сопровождался столь малым количеством растущих акций индекса.
- "S&P 500 без AI" в тот день снизился на 0,7%, а пара "AI winners vs AI risk", построенная Goldman Sachs, упала на 3% в тот же день.
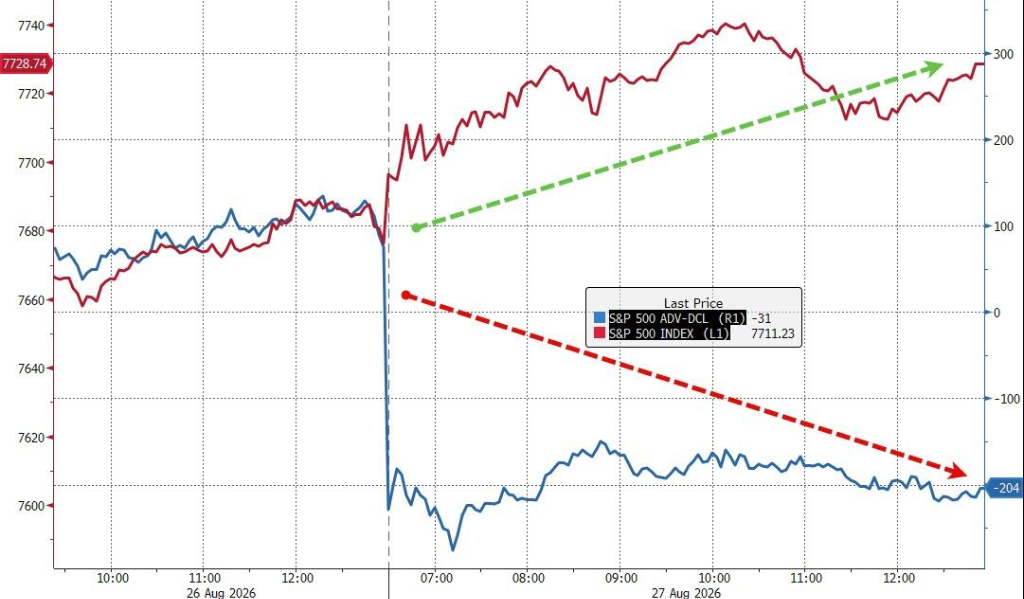
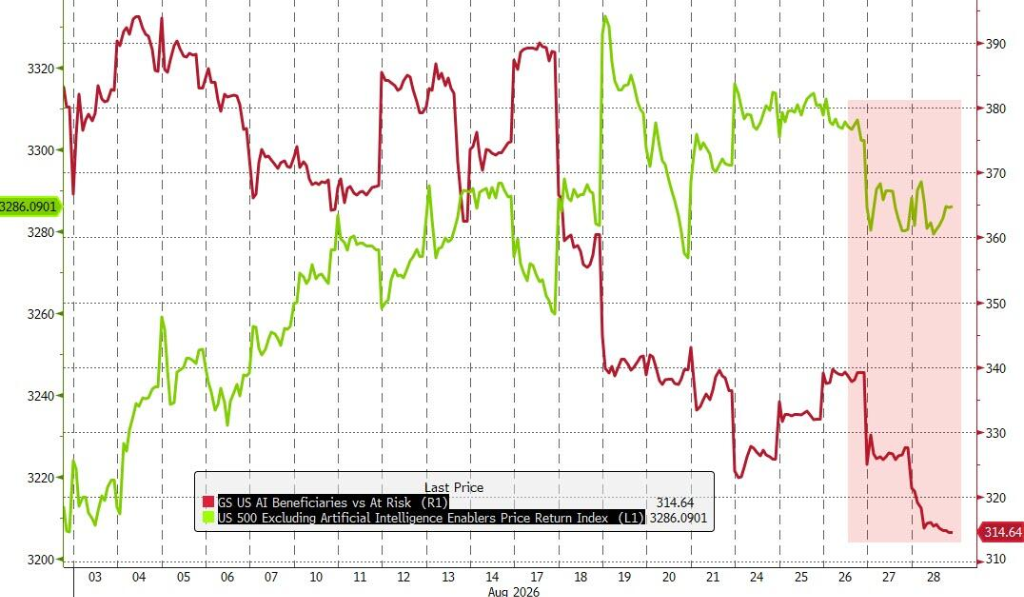
По мнению Mark Wilson, столь впечатляющий рост выручки Nvidia вполне может идти за счет снижения расходов в других секторах, что подтверждается и результатами Salesforce — сама отрасль ПО локально становится одним из главных бенефициаров AI.
Позиционирование по AI-активам и прогноз их поведения становится сложнее — софт по-прежнему занимает значительную долю в шорт-порту в 12-месячном фактора моментума Goldman, а в 3-месячном лонговом факторе его вес почти сравнялся. Высокая корреляция между AI winners и фактором моментума с июня по июль говорит о том, что "перетряхивание" рыночного консенсуса может занять больше времени, чем ждут, а общее сокращение позиции — усилиться.
В целом, подытоживает Wilson, все события августа указывают на одно: государство поддержит номинальный рост, AI-капвложения не остановятся, а "этап пользы" — уже не фантастика.
Тем не менее, рынок сейчас оценивает не один, а два разных нарратива, и они не коррелируют внутри одного ценового тренда.
Рекордные выпуски инвестиционных облигаций крупными "облачниками", $500 млрд гарантий по остаточной стоимости GPU, лучший за 20 лет день в программном секторе — и вместе с тем падение S&P 500 без AI, худшая широта рынка за этот век и крупные потери AI winners.
Wilson считает, что это не чистый бычий рынок. Это рынок, уверенный, что государство не даст провалиться длинным доходностям и номинальному росту, но где одновременно идет борьба за то, кто будет настоящим бенефициаром этой поддержки.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Продвигается вопреки буре «замедления AI»? Сообщается, что Kioxia планирует IPO в США с привлечением как минимум 10 миллиардов долларов.
Согласно сообщениям, Kioxia рассматривает возможность привлечения 10 миллиардов долларов путем размещения акций в США.

Строительство вычислительных мощностей AI переходит от "дефицита электроэнергии" к "дефициту кадров": рост модульных решений, новые возможности для Schneider, Vertiv, Eaton
Bernstein недавно опубликовал аналитический отчет, в котором отмечается, что на фоне быстрого расширения вычислительной мощности AI происходит изменение основных ограничивающих факторов развития дата-центров.

Несмотря на давление со стороны цен на нефть, долгосрочных облигаций и повышения процентных ставок, многие учреждения с Уолл-стрит остаются оптимистичными по поводу американского фондового рынка; Yardeni снижает опасения по поводу замедления развития AI.
Большинство стратегов с Уолл-стрит по-прежнему считают, что бычий рынок американских акций может продолжиться, если темпы повышения ставок будут умеренными, прибыль компаний останется сильной, а инфляция не выйдет из-под контроля.

Цены на крипто
Далее


