
Анализ причин падения золота: от публикации CPI до резкого роста процентных ставок

Huitong Новости, 15 сентября—— Множественные факторы повышают реальную доходность облигаций США, золото продолжает находиться под давлением, переломный момент на рынке зависит от данных США
Во вторник (15 сентября) в азиатско-европейскую торговую сессию спот-цена на золото продолжает снижаться, в данный момент торгуется на уровне 4276 долларов, падение составляет 0,52%.
В последнее время реальная процентная ставка резко растёт, после публикации индекса CPI казалось, что реальная ставка кратковременно снизится, однако после небольшой внутридневной коррекции она резко отскочила вверх, причём это повышение оказалось выше, чем номинальная ставка, отражённая доходностью десятилетних казначейских облигаций США.
Исходя из формулы номинальная ставка = реальная ставка + инфляционные ожидания + премия за инфляционный риск IRP, обычно инфляционные ожидания и премию IRP объединяют в широкое понятие инфляционных ожиданий, однако для точного анализа подобных ситуаций нужно рассматривать их отдельно; в день публикации CPI это был случай, когда «все негативные факторы вышли» и важно было учесть вклад IRP.
Иными словами, снижение номинальной ставки в тот день произошло из-за резкого падения IRP, так как рынок посчитал, что хотя инфляция слегка превысила ожидания, опасения существенного ухудшения ослабли, но именно эндогенный рост реальной ставки стал ключевой причиной дальнейшего повышения ставок и недавнего снижения золота.
Инфляционная устойчивость: ожидания по длительному сохранению высоких ставок продолжают расти
Инфляция в США не переходит в гиперинфляцию, но снижается гораздо медленнее, чем ожидал рынок; базовая инфляция в сфере услуг и арендная плата демонстрируют высокую стойкость.
Пока инфляция не снижается, у ФРС нет возможности быстро понизить ставки, и рынку приходится постоянно пересматривать сроки сохранения «высоких ставок», даже допуская вероятность дополнительных повышений.
С позиции разложения процентной ставки, реальная ставка равна номинальной ставке за вычетом инфляционных ожиданий. Устойчивость инфляции поддерживает инфляционные ожидания, а невозможность снижения номинальных ставок вкупе с этим подпитывает рост реальной ставки, доходности TIPS вследствие также растут.
Это главный, фундаментальный и наиболее длительный драйвер текущего роста реальных ставок.
Фундаментальная устойчивость экономики: растёт уровень равновесной реальной ставки
Экономика США не скатывается в рецессию, потребление и занятость остаются лучше ожиданий, и экономика выдерживает текущую среду высоких ставок.
В классической модели Фишера реальная ставка — это реальная отдача капитала, определяемая балансом предложения сбережений и спроса на инвестиции: когда спрос высок, компании готовы инвестировать, доходность капитала высока — стоимость заемных средств естественным образом растет, соответственно поднимается и равновесная реальная ставка.
Рынок больше не закладывает ожидание «ФРС скоро вынуждена будет понизить ставки для поддержки экономики», исчезновение такого ожидания дополнительно повышает прогнозы по долгосрочным ставкам и формирует резонанс с устойчивостью инфляции, совместно толкая вверх реальные ставки.
Не повышение ставок губит экономику, а наоборот, экономика выдерживает удар, и ставки могут оставаться высокими — это фундаментальный фон нынешнего роста ставок.
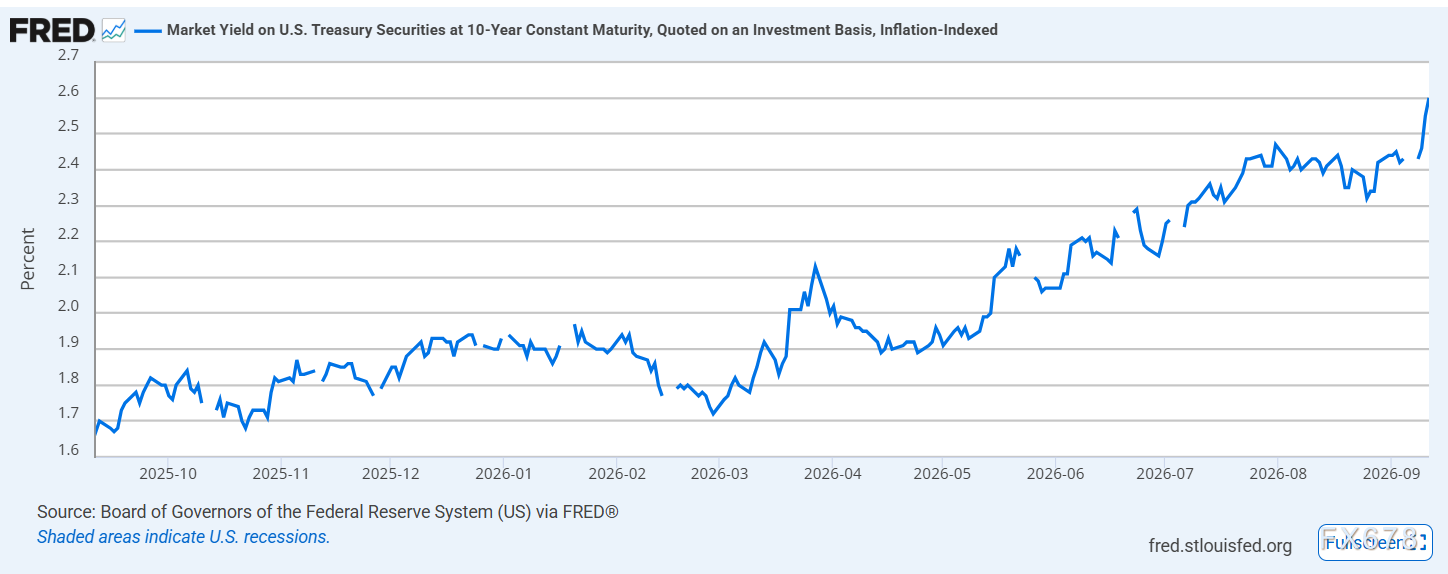
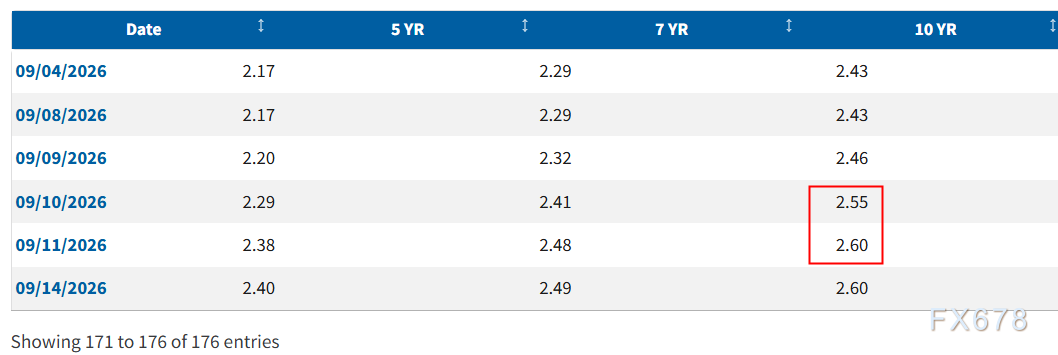
(Обзор доходности десятилетних TIPS, источник: ФРС США)
Если сравнивать с доходностью десятилетних казначейских облигаций США, после выхода данных CPI доходность десятилеток выросла на 0,12 б.п., но TIPS — на 0,5 б.п.; основной драйвер — IRP, который резко снизился на 0,48 б.п. из-за снятия опасений по инфляции.
Продолжающаяся волатильность цен на нефть: усиливает ожидания долгосрочно высоких ставок
Постоянная волатильность мировых цен на нефть — ключевой фактор供-side-сбоев, способствующий устойчивости инфляции.
Геополитические конфликты, дисбалансы мирового спроса и предложения приводят к тому, что цены на нефть не опускаются трендово, а наоборот, в ключевые моменты вновь растут.
Как важнейший сырьевой товар, рост цен на нефть воздействует на конечную инфляцию через транспортные, химические и потребительские издержки, формируя импортируемое инфляционное давление.
Если смотреть через призму структуры процентных ставок, влияние цен на нефть на реальную ставку двойственно.
С одной стороны, повторный рост цен на нефть усиливает неопределённость снижения инфляции, поддерживает либо даже повышает инфляционные ожидания, затрудняя запуск ФРС цикла понижения ставок; с другой — нефть больше относится к supply-side-шоку, способствует именно росту cost-push-инфляции, а не инфляции, вызванной спросом. Подобное «стагфляционное» давление вынуждает ФРС обращать большее внимание на инфляцию, чем на рост экономики, затягивает период высоких ставок и поднимает реальную ставку.
В то же время неопределённость, связанная с нефтью, периодически повышает премию инфляционного риска IRP.
Когда рынок опасается второй волны инфляции из-за высоких цен на нефть, IRP увеличивается, и доходность номинальных облигаций США получает дополнительную компенсацию помимо реальной ставки; в сочетании с премией за срок, вызванной ростом предложения облигаций, это увеличивает давление на рост длинных ставок — одна из причин резкого роста доходности 10-летних гособлигаций.
Давление предложения госдолга США: рост премии за срок и разочарование относительно поддержки рынка
Дефицит федерального бюджета США остаётся высоким, Минфин продолжает активно размещать долгосрочные облигации, что внушает рынку опасения избыточного предложения длинных бумаг, инвесторы требуют более высокую премию за срок, чтобы покупать длинные облигации — это поднимает доходность номинальных бумаг со стороны предложения.
Параллельно рынок настроен скептически относительно эффекта программы обратного выкупа казначейских облигаций.
Почти половина управляющих фондами считает, что buyback почти не повлияет на доходность, треть — что даже может повысить её. Разочарование в эффективности госпрограммы эквивалентно исчезновению «подушки безопасности» для рынка облигаций: долгосрочные бумаги становятся более уязвимыми, и массовые продажи могут привести к быстрому скачку доходности из-за негативной обратной связи.
Общие итоги и технический анализ:
Золото — это бессрочный необлигационный актив, его стоимость во многом зависит от реальных процентных ставок — главного фактора дисконтирования.
Рост реальных ставок означает увеличение альтернативных издержек владения золотом; приведённая стоимость будущего (нулевого) денежного потока от золота снижается — цена золота естественным образом оказывается под постоянным давлением.
Текущий рост реальных ставок имеет множество структурных оснований: инерция инфляции удлиняет период высоких ставок, фундаментальная устойчивость экономики поднимает равновесную реальную ставку, волатильность цен на нефть усиливает инфляционные ожидания со стороны предложения, а увеличение предложения госдолга повышает премию за срок.
Совокупность этих факторов формирует прочную базу для повышения средней реальной ставки — это не краткосрочные эмоциональные колебания.
Кратковременный всплеск цен на золото из-за снижения IRP по сути является реакцией на снижение tail risk, сила этого отката крайне ограничена и не способна противопоставиться устойчивому давлению со стороны структурного роста реальных ставок.
Поэтому, до появления чёткого разворота среднесрочного тренда по реальным ставкам ожидать фундаментального разворота по золоту не приходится.
В данном материале основной акцент сделан на процентных ставках, однако цена на золото определяется не только ими. Покупки со стороны Центробанков, обесценение доллара/валютные операции, спрос на защиту — это самостоятельные источники спроса на золото, которые порой обеспечивают временную компенсацию давления со стороны реальной ставки. В силу выбранного аналитического фокуса эти аспекты в тексте не раскрывались и будут рассмотрены отдельно позднее.
Техническая картина: спот-золото сейчас консолидируется на низких уровнях, тестируя поддерживающую линию небольшого «головы-и-плечи», формируя локальную разворотную фигуру; однако появление фигуры наверху на низких уровнях нередко становится ловушкой для медведей, быкам не стоит чрезмерно паниковать.
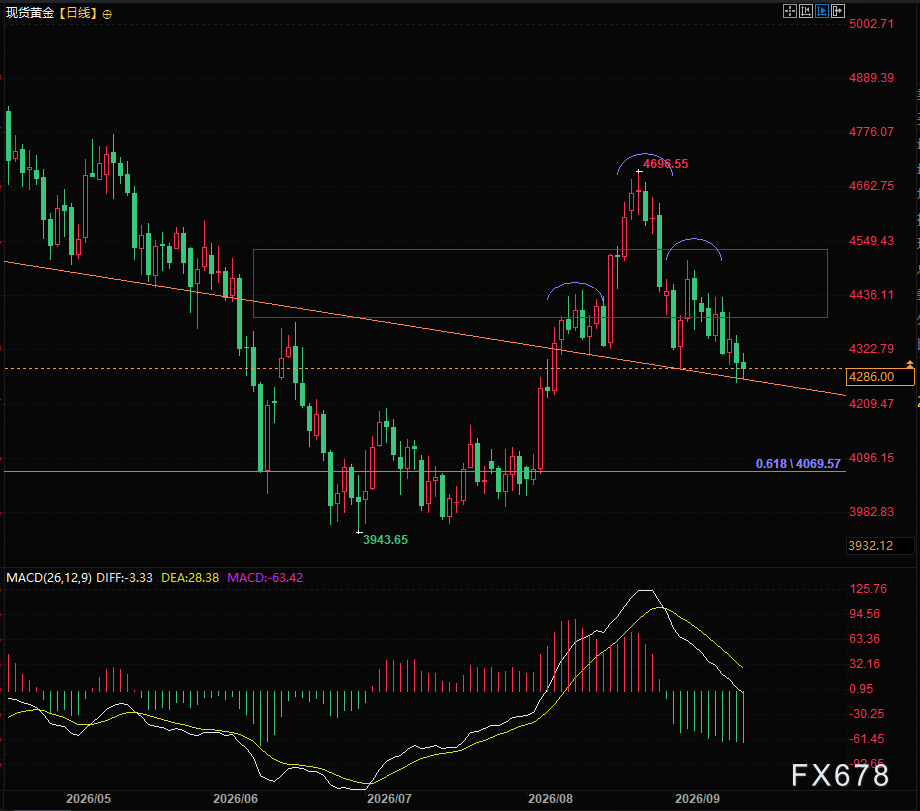
(Дневной график спот-золота, источник: E-Huitong)
UTC+8 21:22, спот-золото торгуется на отметке 4285,99
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться


Прогноз американского рынка акций | Фьючерсы на три основных фондовых индекса снижаются, доходность 10-летних облигаций США превышает 5%, криптовалютные акции падают до открытия рынка
15 сентября (вторник) перед открытием рынка в США, все три основных фьючерса на фондовые индексы США снизились.

Затишье перед бурей? Волатильность фунта приближается к рекордно низкой отметке: приближается бюджетное заседание, Wells Fargo предупреждает о серьезной нехватке хеджирования
Рынок опционов на фунт стерлингов "необычно спокойный": подразумеваемая волатильность приближается к рекордно низкому уровню, Wells Fargo предупреждает, что инвесторы недооценивают влияние бюджета, рекомендует продавать фунт и покупать евро.

Цены на крипто
Далее


