
Цены на нефть и евро движутся синхронно, крупные активы вступают в период перемен

汇通网 6 октября сообщает—— В настоящее время глобальный макроэкономический рынок переживает четкий переломный момент стиля: ранее доминировавшая на рынке комбинация "высокая инфляция, высокая доходность, сильный доллар" быстро ослабевает.
В настоящее время глобальный макроэкономический рынок переживает четкий переломный момент стиля: ранее доминировавшая на рынке комбинация "высокая инфляция, высокая доходность, сильный доллар" быстро ослабевает.
Цена на нефть достигла локального максимума и начала снижаться, фундаментальные изменения по евро проявляются, иностранные институциональные инвесторы массово оценивают привлекательность размещения в американских гособлигациях как высокую; несколько сигналов совпали, что привело к одновременному снижению индекса доллара и доходности гособлигаций США, что полностью открыло пространство для восстановления длинных позиций по золоту, немедийным валютам и другим активам, а логика ценообразования основных классов активов переживает этап реконструкции.
Рынок нефти: быстрая утрата инфляционной премии риска на фоне энергетики
Основным драйвером текущей волны высокой инфляции и высоких ставок во всем мире выступает премия геополитического риска в энергетическом секторе на фоне конфликтов на Ближнем Востоке.
Ранее йеменские повстанцы-хуситы контролировали узкое место Красного моря, движение судов в Персидском заливе было ограничено, рынок крайне опасался глобального разрыва поставок нефти, что постоянно подталкивало цену Brent почти до 100 долларов за баррель, становясь важнейшим фундаментом высокой доходности американских гособлигаций и сильного доллара.
Однако на текущем этапе паническая односторонняя риторика на рынке нефти полностью развеялась, сразу реализовалось множество позитивных маржинальных факторов.
Министр энергетики США Гранхольм прямо подтвердила, что цены на дизель достигли пика несколько недель назад, и хотя Ормузский пролив по-прежнему остается зоной риска и цены нефти сохраняются на высоком уровне, общий тренд показывает нисходящий канал цен на нефть.
Более того, основные "хвостовые" риски, которые пугали рынок, устранены.
Одновременно реализована глобальная политика поддержки предложения: страны G7 уже объявили о высвобождении в общей сложности 100 млн баррелей нефти и дизельного топлива из стратегических резервов, Италия подтвердила участие в программе, МЭА определит окончательные детали высвобождения на встрече 14–15 октября. Рынок переключился с "геополитической паники по поставкам" на "политически обеспеченное предложение".
В настоящее время главное изменение на рынке в следующем: для снижения инфляционных ожиданий и выдавливания премии риска вовсе не обязательно резкое падение цен на нефть — достаточно их стабилизации и постепенного снижения без новых максимумов, чтобы подорвать фундамент роста доходности долгосрочных американских гособлигаций.
Тем не менее, высший советник по безопасности Ирана Резаии заявил, что Иран не откроет Ормузский пролив под угрозой или давлением, но учитывая, что продолжительная нефтяная блокировка угрожает экономике самой страны, а объем предложения нефти уже явно восстанавливается, заметного снижения цен на нефть пока не наблюдается.
Фундаментальные факторы по евро: комплексное улучшение, институции ждут разворота
Ранее ключевым фактором долгосрочного роста доллара была озабоченность рынка высокой зависимостью Европы от энергоресурсов: стремительный рост цен на нефть вызывал импортируемую инфляцию и угнетал экономику, создав структурную картину цен: "сильная Америка — слабая Европа".
Сейчас же это различие быстро сокращается — евро претерпевает фундаментальное, отраслевое и ожидательное восстановление.
В дополнение к устойчивому снижению цен на нефть, стоимость импорта энергоресурсов для Европы существенно снизилась, а текущий счет платежного баланса заметно улучшился — этим устранена основная структурная слабость евро.
На фоне резонанса фундаментальных и отраслевых улучшений рыночные ожидания полностью разворачиваются.
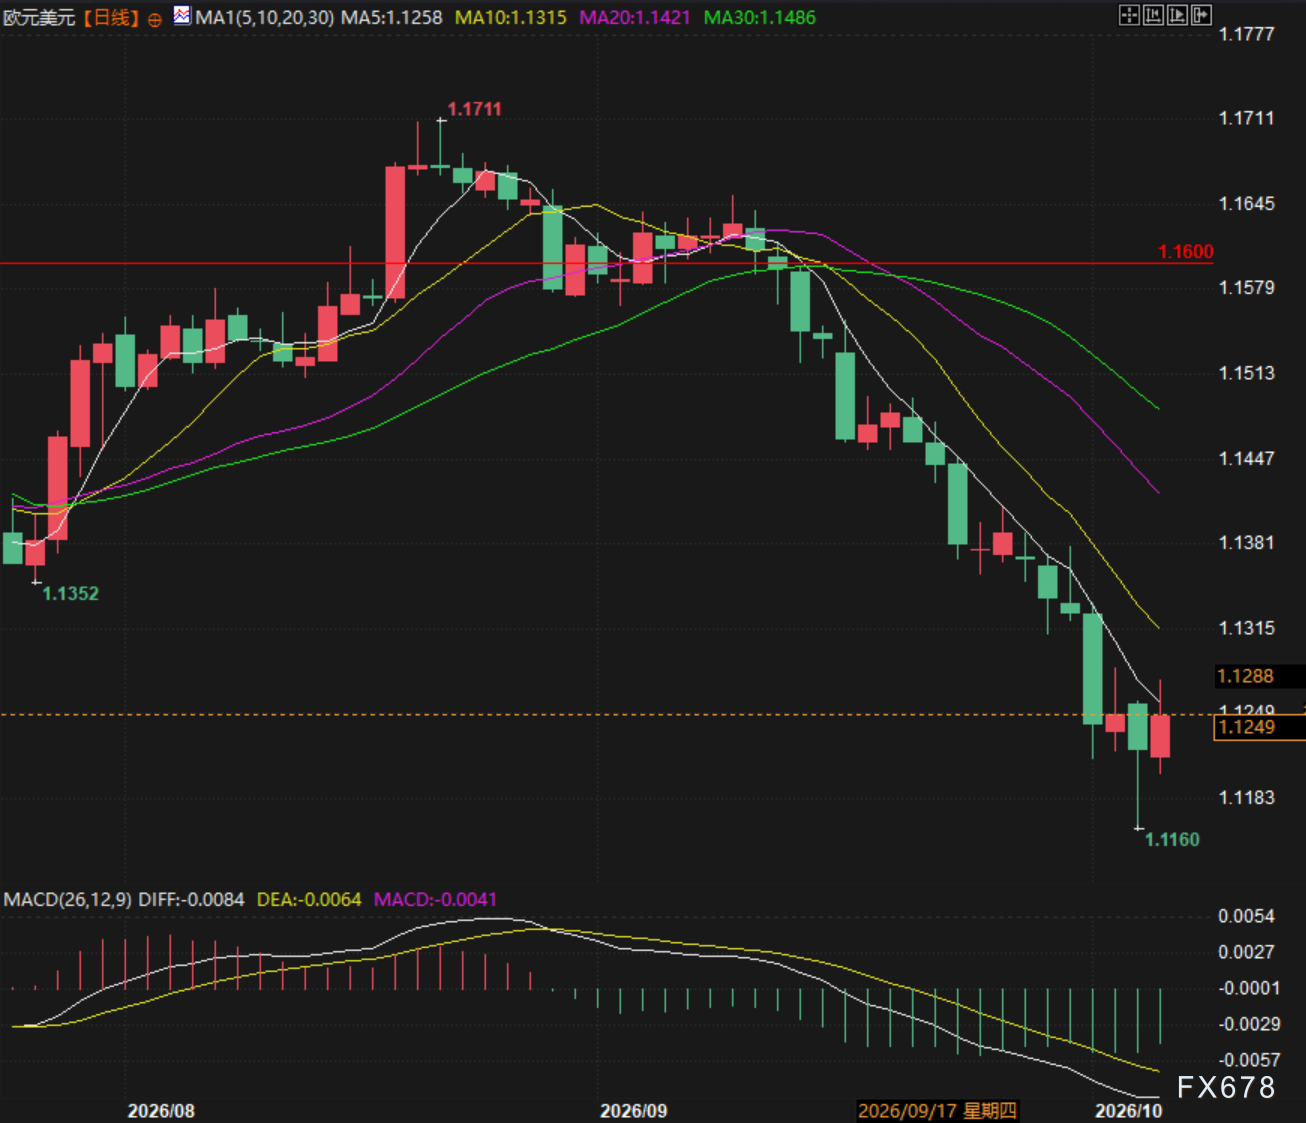
(Дневной график EUR/USD, источник: 易汇通)
Долгосрочные ставки по казначейским облигациям США достигли пика, ведущие мировые игроки открывают левостороннюю стратегию
Ранее государственные облигации США устойчиво дешевели, их доходности достигали рекордных за 24 года отметок из-за инфляционных рисков и опасений по поводу бюджетного дефицита, на рынке царили крайне пессимистические настроения.
Один из ведущих мировых управляющих активами — PIMCO — первым подтвердил поворотный момент: старший советник Харрисон заявил, что после резкого роста доходностей текущая оценка американских гособлигаций стала крайне привлекательной для размещения, и институциональные инвесторы уже существенно увеличили продолжительность портфелей.
По мнению институций, независимо от последующей коррекции акций роста или замедления экономики США — именно бонды будут наилучшей защитой, а потенциал роста долгосрочных ставок уже в значительной степени исчерпан.
Логика макроциклов замкнулась: ставки и доллар понижаются, открывая окно для роста золота и активов роста
На рынке сформировалась четкая макропередаточная цепочка: стабилизация и снижение цен на нефть выдавливает инфляционную премию → долгосрочная доходность US Treasuries вершит пик и начинает снижаться → в целом падает дисконтирующая ставка по рынку; одновременно восстановление экономических ожиданий по Европе и отскок евро ведут к ослаблению индекса доллара США.
Слабый доллар + снижение реальной ставки создают классическую двойную поддержку для роста золота; при этом падение дисконтной ставки полностью восстанавливает оценки для активов роста с длинным сроком, стиль основных активов переходит от "борьбы с инфляцией" к "восстановлению и ревизии оценок".
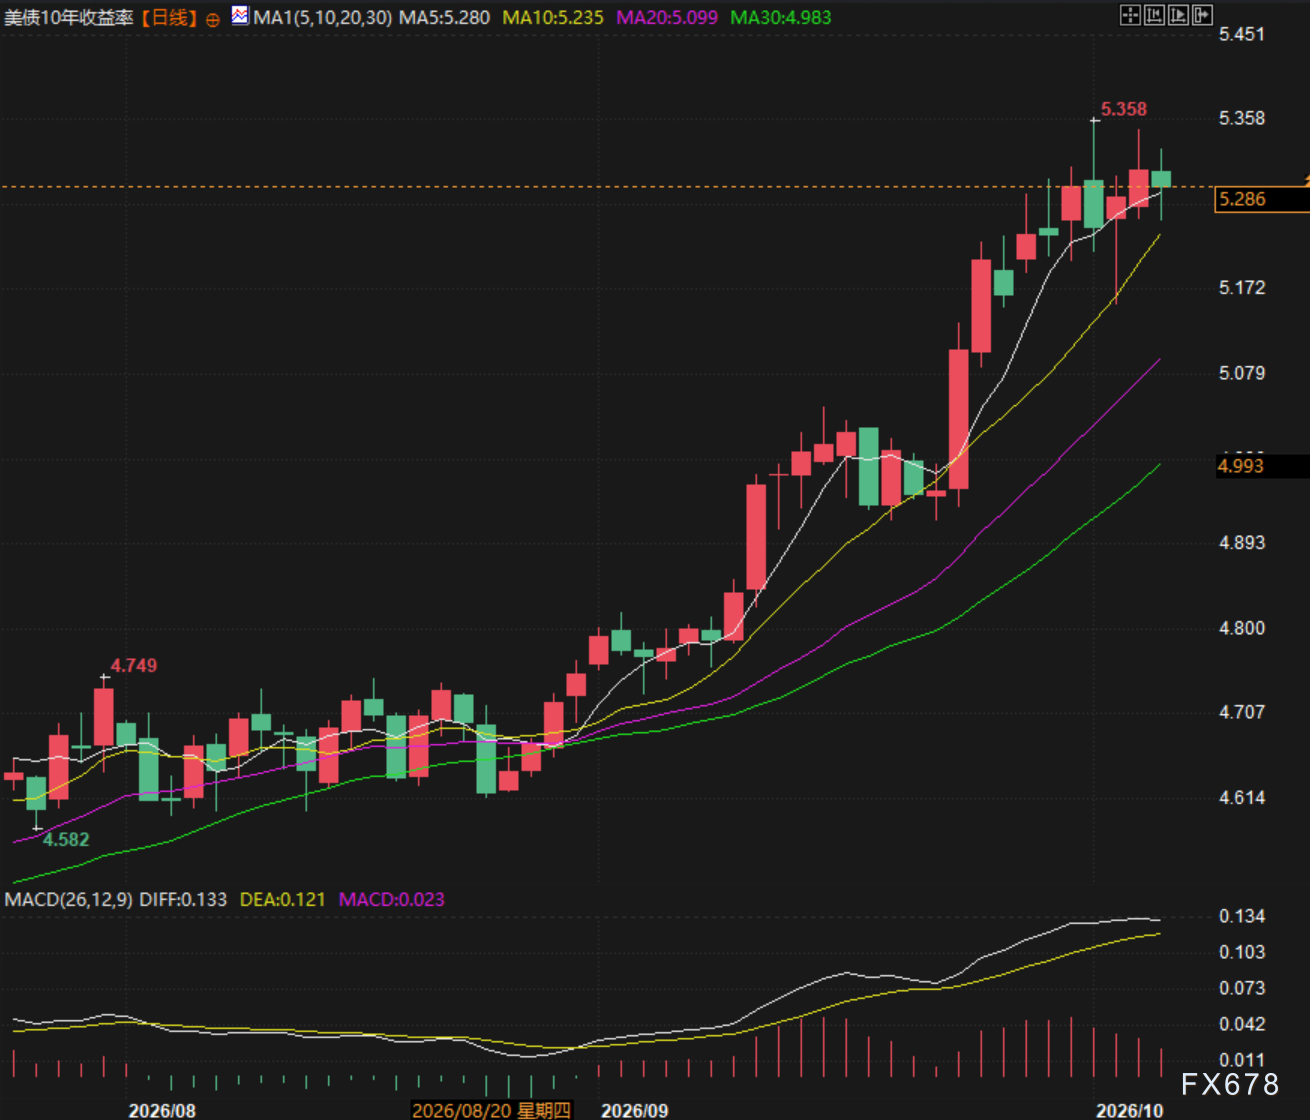
(Дневной график доходности 10-летних US Treasuries, источник: 易汇通)
Итог: рынок входит в ключевое окно разворота
Ранее доминировавшая логика "геополитическая инфляция — рост ставок — сильный доллар — давление на рискованные активы" сходит на нет, а в центре рынка сейчас оказываются темы смягчения инфляции, формирования потолка ставок и ослабления доллара.
Глубокой рецессии экономики не требуется — одних лишь ослабления геополитических рисков, восстановления ожиданий по предложению и рационализации оценок достаточно для поддержки новой смены рыночного тренда по классам активов.
В краткосрочной перспективе, если цены на нефть не взлетят вновь, текущая позитивная рыночная конъюнктура сохранится, а золото, евро, US Treasuries и активы роста одновременно получат четкий левосторонний сигнал к открытию длинных позиций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ИИ-агенты взрывают спрос на CPU! Mizuho прогнозирует, что к 2030 году размер рынка достигнет 209 млрд долларов. Повышает целевые цены для AMD (AMD.US), Intel (INTC.US) и других.
Mizuho отмечает, что с быстрым увеличением сценариев применения AI-агентов, ожидается значительный рост спроса на серверные CPU, а также дальнейшее увеличение спроса на DRAM, NAND и серверное оборудование.

ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер
Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка
Цены на крипто
Далее


