
Цена на медь "вырвалась из-под контроля"? Уроки циклов предложения

Ключевые положения
Главный фактор, определяющий уровень цен на медь, — это предложение. На второй половине каждого цикла предложения происходит переход цены на новый уровень.Именно цикл предложения несёт в себе настоящие возможности для роста цен на медь.
История также учит нас: чтобы зафиксировать переломный момент на ценовом уровне меди, помимо предложения, необходимо учитывать ещё три фактора:① снижение буферов запасов и незадействованных производственных мощностей; ② появление нового спроса, мало чувствительного к высоким ценам; ③ для следующей волны добычи меди потребуется более высокий объем капитальных вложений и мотивационных цен.
Именно так нужно понимать рост цен на медь в текущем цикле (с 2021 года): все эти условия выполнены. Поэтому ценовой уровень меди уже поднялся на новую ступень.
Слабость традиционного спроса ранее ошибочно воспринималась как потенциальный риск падения цен, но по факту традиционный спрос слаб, новый недостаточно силён для замещения, новая волна предложения меди затруднена в массовом масштабе. Это привело к тому, что сейчас медь переживает стадию низкой эластичности предложения, и именно это является корнем нынешней «отвязки» цен.
В будущем цены на медь могут колебаться, но новый уровень уже установлен.
Резюме
Традиционный анализ цен на медь обычно отталкивается от мировой промышленности, строительства и товарных циклов; он объясняет краткосрочные (3-5 лет) ценовые колебания на медь, но слабо отвечает на более важный вопрос: почему при одинаковых темпах роста спроса ценовой уровень на медь может сильно отличаться в различные периоды.
Мы пытаемся рассмотреть, каким образом многолетние циклы капитальных затрат и производственных мощностей в добывающей промышленности влияют на формирование кривой предложения и ценовой уровень меди. Это и объясняет, почему в этом цикле цена на медь значительно превышает уровни, обусловленные обычным спросом, демонстрируя заметную устойчивость.
I. С конца Второй мировой войны добыча меди прошла четыре цикла предложения, цены колебались вокруг изменяющегося ценового уровня
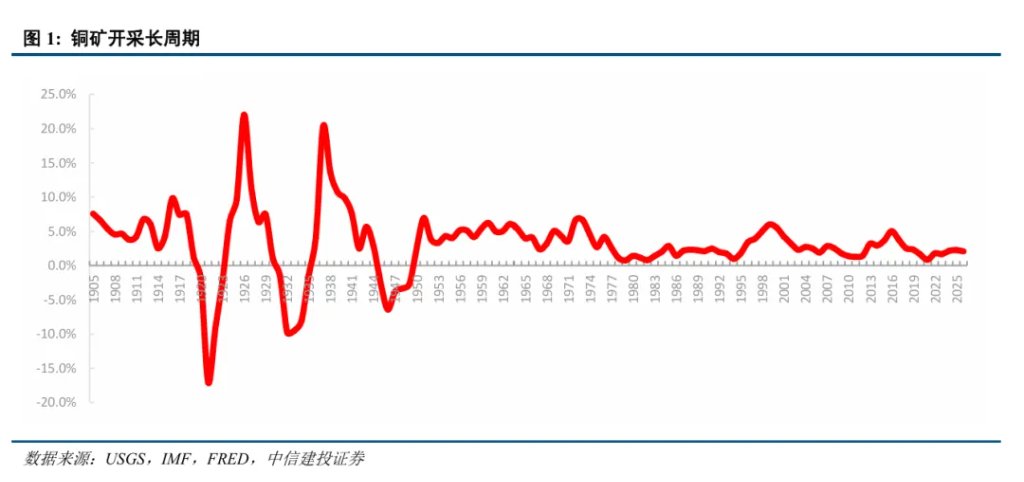
Если посмотреть на динамику добычи меди с 1900 года, то за 1900-1950 годы мировой объём рос куда быстрее, чем после 1950 года. После Второй мировой медная добыча сместилась с месторождений с высоким содержанием к крупным низкосортным медным залежам, а инвестиции изменили реакцию предложения.
Поэтому для анализа современных циклов меди за отправную точку мы берем 1950 год: не только потому, чтобы избежать еще более резких колебаний до этого, а потому что темпы роста добычи до и после 1950 года имеют разную экономическую суть: до этого — это отражение войн, депрессий и периодических запусков/остановов производства; после — влияние предшествующих цен и капитальных решений из-за расширения крупных проектов и глобализации ресурсов.
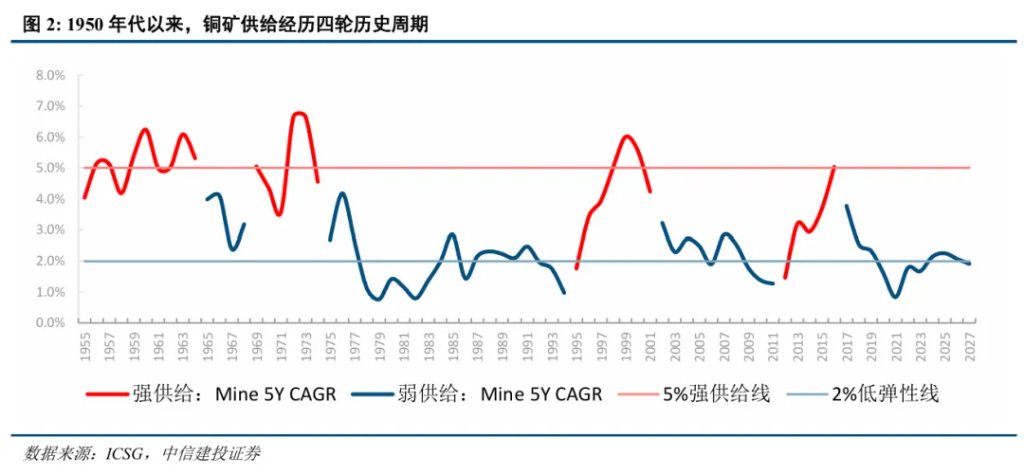
Если измерять силу высвобождения предложения через совокупный темп роста производства, то с 1950-х годов можно выделить четыре ярко выраженных цикла предложения меди.
На истории видно: когда совокупный годовой темп роста (CAGR) 5 лет стабильно превышает 4%-5% и периодически достигает или превышает 5%, это говорит о массовом вводе в строй крупных проектов, запущенных на предыдущей волне инвестиций — это «фаза сильного высвобождения предложения»; когда 5-летний CAGR падает к 2%, это означает, что запасы проектов исчерпаны, и предложение возвращается к низкой эластичности.
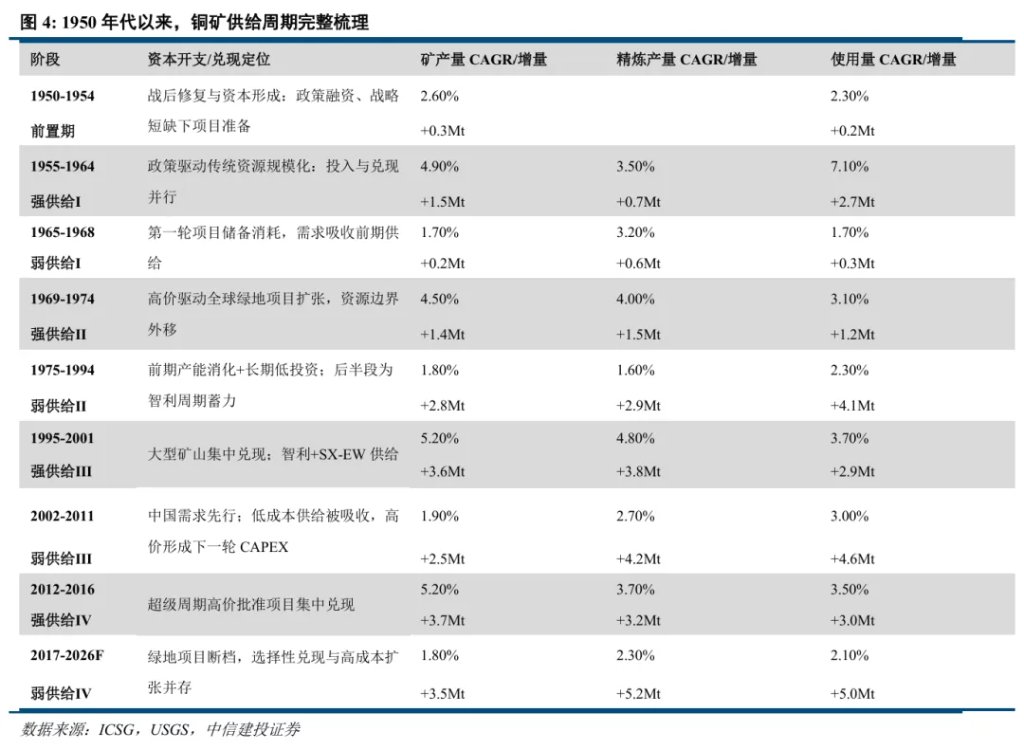
Первый цикл предложения: 1955-1968 (14 лет). Из них 1955-1964 (10 лет) — фаза сильного расширения, CAGR добычи — 4,9%; 1965-1968 (4 года) — слабая фаза, CAGR снижается до 1,7%.
Второй цикл: 1969-1994 (25 лет), из них 1969-1974 (5 лет) — фаза сильного предложения, CAGR — 4,5%; 1975-1994 (20 лет) — слабая фаза, CAGR падает до 1,8%.
Третий цикл: 1995-2011 (17 лет), из них 1995-2001 (7 лет) — фаза сильного расширения, CAGR — 5,2%; 2002-2011 (10 лет) — слабая фаза, CAGR — 1,9%.
Четвёртый цикл: 2012—настоящее время (15+ лет), из них 2012-2016 (5 лет) — фаза активного расширения, CAGR — 5,2%; 2017-2026F (9 лет) — слабое предложение, CAGR — 1,8%.
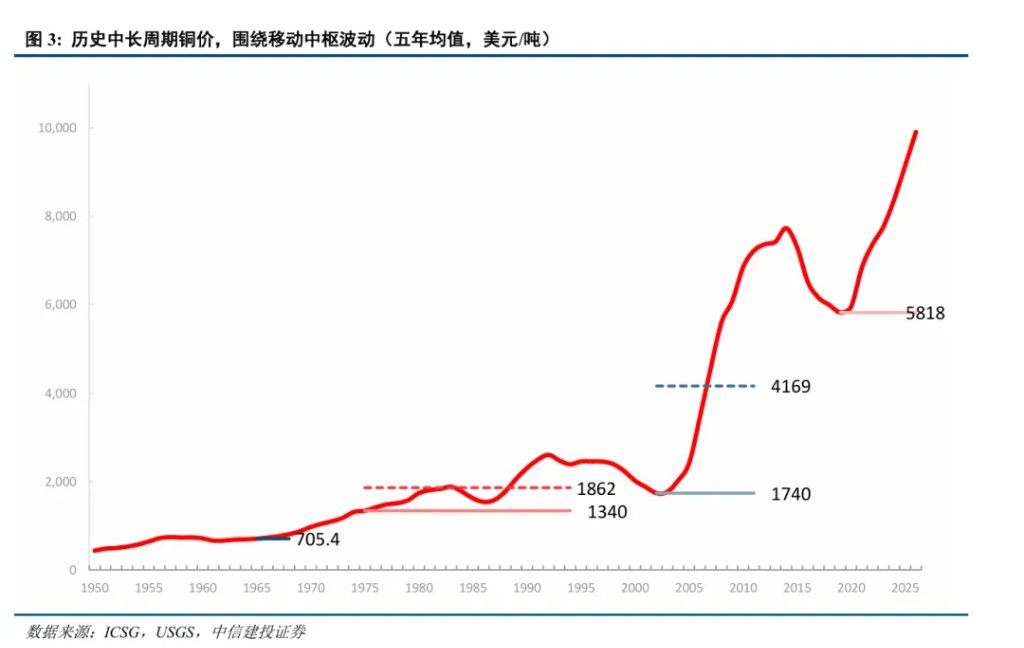
Соответствующая динамика цен: долгосрочная цена на медь не колеблется вокруг фиксированной средней, а постепенно уходит с прежней платформы, формируя новые ценовые диапазоны по мере смены цикла предложения.
Детальный анализ циклов показывает: после взрывного расширения каждый раз цена на медь не просто возвращается к прежнему уровню, а переходит на новый, более высокий ценовой уровень.
II. Первый цикл предложения: политически мотивированное развитие традиционных ресурсов (1955-1964)
Первая фаза расширения предложения была инициирована не рынком, а поддержкой правительства США (стратегические резервы, финансирование, закупки), что снижало риски инвестиций и продаж в медной отрасли.
Корейская война и начало «холодной войны» усилили задачи США по стратегической безопасности ресурсов. Закон о стратегических материалах 1946 года создал систему резервирования и закупок; Закон о производстве военной продукции 1950 года обеспечил поддержку кредитами, долгосрочными контрактами и налоговыми льготами при расширении/сохранении мощностей, в том числе для простаивающих или убыточных рудников. В совокупности это превращало задачи нацбезопасности в привлекательные проекты для бизнеса.
В 1955-1964 новая добыча меди основывалась на расширении, восстановлении и освоении известных ресурсов, в основном внутри традиционных регионов. Основные новации пришлись на Медный пояс Центральной и Южной Африки, Северную Америку, а также хребет Анд (Чили—Перу); немаловажную роль играли СССР и Восточная Европа.
Мировая добыча меди выросла с 2,90 млн тонн в 1955 до 4,443 млн тонн в 1964 году, прибавив около 1,54 млн тонн. В Северной Америке меры поддержки позволяли развивать небольшие месторождения и месторождения с низким содержанием меди; вне США рост пришёлся на Copperbelt (Замбия — Конго), а также крупные проекты в Чили и Перу. СССР и Восточная Европа увеличили производство на 384 тыс. тонн, это стало частью индустриализации в соцстранах.
Высвобождение предложения сперва приводит к снижению цен: падение 1957-1958 совпадает с введением первой волны мощностей. Спрос «съёл» избыточное предложение, и ценообразование сместилось к маржинальному предложению, в результате чего ценовой уровень начал расти.
В 1964 году, по мере того как мощность введённых производств была поглощена спросом по мере послевоенной индустриализации, цены на медь вновь получили условия для роста, наступил переломный момент в цикле.
В 1964-1968 добыча увеличилась с 4,443 до 5,01 млн тонн (CAGR — ~3%, против 5,3% в предыдущий период). Темпы роста предложения снизились, себестоимость повысилась, падение цен было сдержано. Фокус ценообразования сместился к маржинальным сбоям предложения, влияние забастовок и транспортных рисков усилилось, а высокий уровень цен стимулировал споры о распределении доходов между трудом и странами-ресурсодержателями.
Медианная цена 1965-1974 годов — 1 090 долл./т, что существенно выше 683 долл./т в 1955-1964 годах.
III. Второй цикл предложения: высокая цена стимулирует глобальное расширение ресурсов (1969-1974)
Второй цикл расширения предложения вызван сочетанием высоких цен и потребности в ресурсной безопасности: избыточные мощности первой волны были поглощены, буферы запасов снизились, и рынок был готов платить премию за новые ресурсы и страх перебоев поставок.
В конце 1960-х спрос на медь (электросети, автопром, строительство, бытовая техника, промышленное оборудование) остался высоким, а профицит быстро сократился. Резервы США упали со 1,036 млн т в 1963 до 250 тыс. т к 1967 году — буферы стали заметно ниже.
После «шока Никсона» в 1971 г. система Бреттон-Вудс стала разрушаться и в 1973 г. сменилась плавающим курсом валют. Именно тогда инфляция, ослабление доллара и рост премии на складские товарные позиции стали важными элементами ценообразования.
В эту волну новые мощности сместились к «зеленым лугам», более бедным и крупным ресурсам по всему миру. География расширилась с юго-запада США к Канаде, Андскому региону, ЮВА, Африке, Океании, потребовав развития всей промышленной инфраструктуры (обогатительные, плавильные, энергетика, транспорт).
Мировая добыча меди выросла с 5,682 млн т в 1969 до 7,097 млн т в 1974 (+1,415 млн т за 5 лет). Основной рост пришёлся на Канаду и новые месторождения тихоокеанского региона. Чили и Заир обеспечили прирост в традиционных регионах, СССР и Польша дали 310 тыс. т прироста (СССР — 171 тыс. т, Польша — 139 тыс. т).
В отличие от 1955-1964 гг., в 1967-1974 гг. акцент в развитии индустрии сместился к освоению новых участков, бедных и крупных ресурсов, а цикл предложения завершился позже ценового цикла.
Инфляция и валютные факторы подняли номинальную цену: 1969-1974 — единственный период среди четырёх циклов, когда на фоне сильного расширения предложения медь одновременно заметно подорожала.
В 1973-1974 не только медь, но и большинство сырьевых товаров резко подорожали — падение Бреттон-Вудса, удешевление доллара подняло спрос на товарные активы как защиту от инфляции. Всемирный банк отмечал, что в начале 1974 цена на медь росла даже при растущем производстве из-за ожиданий и спекуляций.
Два спада спроса (1975, 1982) замедлили сокращение запасов, повышение ценового уровня было отсрочено до 1987 года, когда одновременно снизились запасы, мощности и новые проекты; тогда ценовой уровень действительно поднялся.
После замедления предложения в 1974 г. цена не сразу начала устойчивый рост; однако дно рынка по цене также было подтверждено. Добыча увеличилась с 7,097 млн т в 1974 до 8,319 млн т в 1986 (CAGR — 1,3% против 5,9% ранее). Замедление предложения и рост себестоимости ограничивали снижение цены. Но двухкратные рецессии в 1975 и 1982 гг. надолго замедлили сокращение запасов, цена колебалась у нового дна.
К концу 1986 запасы упали менее чем до половины уровня 1983; к 1987 коммерческие запасы снизились с 890 тыс. т до 520 тыс. т, при этом потребление меди составило 10,44 млн т, превысив производство (10,21 млн т) — рынок перешёл от профицита к физическому дефициту.
Средняя цена за 1987-1990 — 2 474 долл./т, что на 71% выше 1 448 долл. в 1982-1986, и стабилизировалась на 2 450–2 550 долл. в 1991-1992. Таким образом, новый ценовой уровень был окончательно подтверждён.
IV. Третий цикл предложения: доминирование Чили и технология SX-EW
Третий цикл был определён глобализацией, открытием ресурсов и распространением технологий: крупные проекты, заложенные в конце 80-х и середине 90-х, массово вводились и расширялись в 1995-2001.
В 90-х высокая доля потребления сместилась в Восточную Азию за счёт роста электроники, энергетики, строительства и производства, к концу десятилетия Азия уже потребляла треть рафинированной меди — структуру мирового рынка изменила ориентация на экспортный фактор.
Открытость Чили и капиталовложения стали основой очередной волны расширения добычи.
Добавленное предложение обеспечивали крупные чилийские месторождения, а также масштабные проекты Австралии, Индонезии, Аргентины и Перу; технология SX-EW позволила ввести в вовлечение руды с окислением, низкосортные богатства и отвалы.
Добыча в мире увеличилась с 10,07 млн т в 1995 до 13,64 млн т в 2001 (+3,566 млн т за 6 лет, CAGR — 5,2%), что стало самым масштабным ростом за первые три цикла.
Андский регион Южной Америки стал абсолютным мотором (Чили дала около 60% прироста в мире), а технология SX-EW сократила зависимость малых проектов от классических плавильных и рафинировочных этапов, позволила получать катодную медь непосредственно, но не всегда снижала капитальные/операционные издержки каждого проекта.
После 2001 года сокращение проектных запасов и ускорение спроса Китая в 2002-2011 обеспечили переход от «переизбытка, сдерживающего цену» к «низкоэластичному предложению, переоценке ценового уровня».
После окончания массового ввода мощности рост предложения не прекращался, но темпы его замедлились.
Низкие цены 1997-2001 сузили бюджеты на разведку и инвестиции «с нуля», убрали или отложили часть дорогих производств. Поскольку запуск крупных месторождений требует долгих лет, нехватка проектов, вызванная низкими ценами, начала сказываться после 2003 года — предложение стало недостаточным.
В 2002-2011 общемировая добыча меди возросла с 13,6 млн т до 16,1 млн т (CAGR — 1,9%, против 5,2% в 1995-2001).
Параллельно глобальное потребление рафинированной меди выросло с 15,3 до 19,9 млн т (CAGR — 3%), причём ведущим драйвером стал Китай.
После вступления в ВТО китайский экспорт, производство бытовой техники, машин и электроники резко выросли; урбанизация, жилищное строительство, вложения в электроэнергетику и транспорт существенно повысили медеёмкость ВВП.
В 2002-2011 медианная цена меди составляла 5 936 долл./т, что втрое превышало 1 814 долл./т (1995-2001).
V. Четвёртый цикл предложения: суперцикл CAPEX (2012-2016)
Четвёртая волна расширения предложения — это результат рекордных инвестиций, вызванных ростом цен на медь и спросом со стороны Китая в 2002-2011 годах. Реализация пришлась на 2012-2016 годы.
Китай не мог удовлетворить спрос за счет собственных ресурсов и добычи, всё более зависел от импорта руды, рафинированной меди и лома. К 2011 году КНР потребляла около 40% мировой меди. Импорт рафинированной меди достигал 40% мировых торговых объемов. Капвложения в экономику достигли 49% ВВП (2010 год); роль инфраструктуры — 27%, промышленности — 31% от общего инвестирования; доля жилищных инвестиций в ВВП выросла с 5,5% (2004) до 9% (2011).
Соответственно, сырьевые компании стали воспринимать китайский спрос уже не как обычное восстановление, а как долгосрочный фактор, повысили ценовые и рыночные ожидания на весь срок проектов, а вместе с ценой и условиями финансирования это вызвало беспрецедентный рост инвестиций во всём мире.
Этот цикл отличался большей географической дисперсией поставщиков и абсолютным максимальным приростом производства, однако по-прежнему был высоко зависим от крупных сульфидных руд и системы производства концентрата; при этом развитие оказалось намного сложнее и дороже.
Крупнейшими центрами прироста стали Перу, Монголия, Мексика и США (за счет brownfield-расширения), Андский пояс (Чили) — в основном для компенсации падения добычи на зрелых рудниках, а Copperbelt в Африке — добавлял объёмы.
После 2017, когда был поглощён прирост четвертой волны, из-за провала greenfield проектов и структурного спроса поднялось новое ценовое дно.
С 2017 новые проекты полностью не исчезли, но вводились разрозненно и часто долго (в отличие от централизованного мощного в 2012-2016). Приоритет отдаётся расширению существующих рудников над освоением новых. Компании стали уделять больше внимания балансу и управлению на фоне низких цен; сократились содержания руды, росли издержки, ужесточались нормативы и временные рамки согласований, что затрудняет быстрый рост текущей добычи даже при высоких ценах.
Темпы (CAGR) производства меди в 2017-2020 спали до 1,1%, это минус 4,1 п.п. по сравнению с 2012-2016.
Медианный уровень цен на медь в 2017-2020 — 6 221 долл./т, что выше минимальных отметок до 2016 года.
С 2020 года структуральный спрос поддерживает высокие издержки: в 2021-2025 инвестиции в электросети, транспортную электрофикацию, ВИЭ и цифровую инфраструктуру плавно становятся новым источником маржинального спроса. В отличие от недвижимости и стандартых производств, эти сектора менее эластичны по цене и имеют долгосрочное планирование.
В 2021-2025 медианная цена меди достигла примерно 9 145 долл./т, что на 47% выше 2017-2020, и на 33% выше 2012-2016, то есть цена ушла на принципиально новый высокий уровень.
VI. Анализ: есть ли сейчас условия для повышения ценового уровня меди
Четыре цикла показывают: только когда волна недорогого предложения полностью «съедена» и спрос требует дальнейшего ввода новых производств, у меди появляется фундамент для ухода с прежней платформы.
Замедление темпов расширения предложения — важный сигнал переоценки цены меди, но это не единственное условие её устойчивого роста. Для корректной оценки нужно также рассмотреть буферы запасов, устойчивость спроса и маржинальные издержки разработки.
Условие первое: буферы, накопленные в фазе расширения предложения, постепенно истощаются, и высокие цены не способны быстро дать новую добычу, эластичность эффективного предложения падает.
Массовые запуски проектов обычно приводят к падению темпов роста предложения — это говорит об исчерпании потенциала предыдущих инвестиций.
В этих условиях любые сбои, вроде забастовок, задержек поставок и политических рисков, могут резко поднять волатильность цен; если это приведёт к отложенным инвестициям или к росту требований к отдаче по проектам, это станет долгосрочной фактором роста издержек предложения.
Кроме того, несмотря на то, что экспансия предложения часто сдерживает цены на медь, инфляция и валютные риски могут не дать ценам существенно упасть: опыт 1969-1974 показывает, что в крайних ситуациях стоит учитывать шоки кредитных и валютных систем.
Условие второе: если спрос резко замедлится, повышение ценового уровня может затянуться. Нужен устойчивый рост и сравнительно низкая эластичность маржинального спроса.
Спрос должен не просто временно поглощать излишки, а стабильно «забирать» новый объём предложения.
События 1974 и середины 1980-х показывают: одного замедления предложения мало для немедленного роста цен — рецессии, падение спроса и длительная распродажа запасов могут надолго удержать цены в «широком коридоре».
После 2002 Китай создал в медной отрасли устойчивый структурный спрос, постепенно поглотив выпущенные мощности.
Условие третье: новые ресурсы для покрытия роста спроса требуют всё больших издержек и ожидаемой нормы доходности.
Только если технологии или новые ресурсные центры обеспечат значимый масштаб прироста по низкой себестоимости, маржинальная цена предложения может удержаться на низком уровне.
Рост чилийской добычи и распространение SX-EW действительно повысили предложение и оптимизировали часть проектов, но не помешали дальнейшему росту цен; после освоения этого прироста вновь потребовалось вкладываться в новые ресурсы.
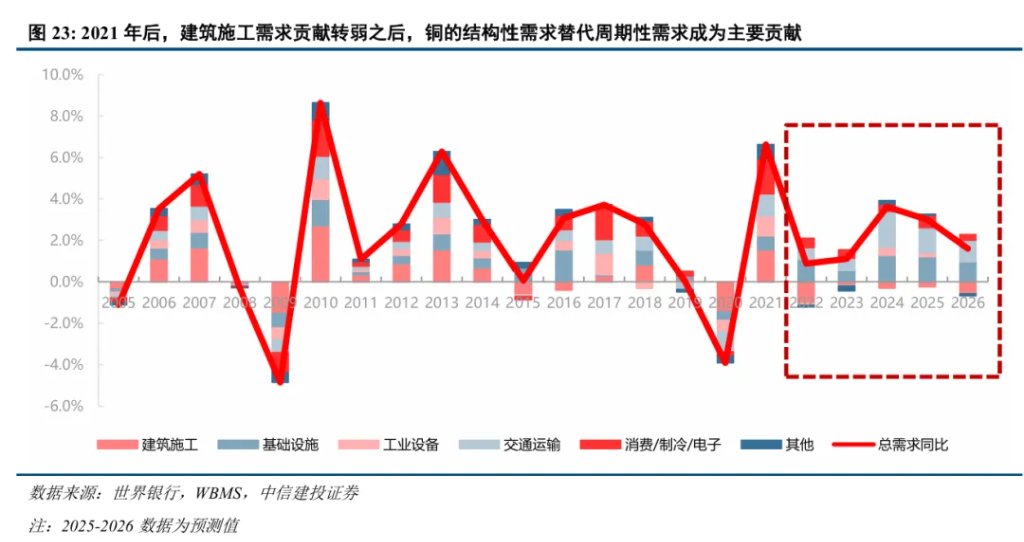
После 2021 года главное изменение — замедление предложения после реализации суперволн, а также структурный спрос за счет инвестиций в энергосистему и электрофикацию.
Сложность превращения ресурсов в эффективную добычу остаётся, и мировая медная промышленность пока не повторяет ситуацию с устойчивым ростом предложения на 5% в год.
Падение рынка строительства не обязательно означает сжатие общего спроса на медь: структурный спрос имеет опору в реальных инвестициях. Электроэнергетика, транспортная электрофикация и вложения в энергосистемы становятся альтернативными водителями спроса.
В отчете IEA 2025 года отмечено: расширение электросетей Китая стало крупнейшим единичным драйвером прироста мирового спроса на медь за предыдущие два года. То есть, спрос базируется на реальных инвестициях, а не только на будущих сценариях.
2017 год стал отправной точкой для формирования нового уровня цен, а после 2021 года появились убедительные доказательства прочности этого перехода. Замедление предложения объясняет, почему ценам трудно вернуться к прошлому дну, структурный спрос определяет возможность ухода на новую платформу, а рост мотивационной стоимости добычи фиксирует высоту и устойчивость нового ценового уровня.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Известный инвестор: SpaceX (SPCX.US) может стоить 50 триллионов долларов за десять лет, Маск заявил: "Вы все еще оцениваете слишком низко!"
Миллиардер-инвестор Рон Барон, проработавший в инвестиционной отрасли 56 лет, считает, что рыночная стоимость SpaceX (SPCX.US) может достигнуть 50 триллионов долларов в течение следующих десяти лет, что примерно в 25 раз больше текущей оценки.

СервисNow (NOW.US) экстренно опроверг слухи о приобретении Decagon после серии крупных сделок, вызвавших вопросы на рынке
Во вторник ServiceNow опровергла сообщения о намерении приобрести стартап в области разговорного искусственного интеллекта (AI) Decagon.
Johnson & Johnson (JNJ.US) конференц-звонок по итогам 3 квартала: годовой доход может впервые превысить 100 миллиардов долларов, сильные инновационные препараты компенсируют встречный ветер в медтехнологиях
Johnson & Johnson (JNJ.US) опубликовала финансовый отчет за третий квартал 2026 финансового года и провела телефонную конференцию по результатам деятельности.
Cентябрьский CPI США будет опубликован сегодня вечером: общий уровень инфляции может вырасти до 3,6%, сможет ли замедление базовой инфляции развеять ожидания повышения ставки Федеральной резервной системой в октябре?
Хотя энергетика повысила общую инфляцию, снижение базовой инфляции дало Федеральной резервной системе основания в октябре сохранить текущую политику. Сейчас на фондовом и валютном рынках наблюдается крайняя расценочная дивергенция: фондовый рынок спокоен, а на валютном рынке подспудно происходят изменения. Сегодня вечером одна из сторон неизбежно окажется в проигрыше.

Цены на крипто
Далее


