
SNX зростає більш ніж на 80% до 10-місячного максимуму — чи зможе запуск Perp DEX від Synthetix підштовхнути зростання далі?

Токен SNX від Synthetix виріс більш ніж на 80%, досягнувши найвищого рівня з січня, на тлі зростаючого ажіотажу навколо майбутнього запуску perpetual DEX на Ethereum. Хоча оптимізм переважає, деякі аналітики застерігають, що зростання може бути зумовлене більше спекуляціями, ніж фундаментальними факторами.
SNX, токен, нативний для протоколу Synthetix, зріс до 10-місячного максимуму на тлі зростаючих очікувань щодо майбутнього запуску його перпетуального децентралізованого обмінника на основній мережі Ethereum (ETH).
Різке зростання токена співпало з ширшим відновленням крипторинку, зробивши SNX одним із найяскравіших активів серед криптовалют.
Synthetix (SNX) зростає більш ніж на 80% після обвалу крипторинку
Synthetix дозволяє створювати синтетичні активи, або “синти”, які відображають вартість реальних активів, таких як акції, товари та криптовалюти — без необхідності фізичного володіння ними. Згідно з даними, SNX є другим за величиною токеном у сегменті синтетичних активів після Chainlink (LINK).
Попри те, що протокол був одним із перших на ринку, останнім часом він не привертав значної уваги. Однак після останніх ринкових подій він знову опинився у центрі уваги.
Як і ширший крипторинок, SNX зазнав різкого падіння у п’ятницю. Альткоїн впав до майже тримісячного мінімуму на тлі підвищеної волатильності, спричиненої оголошенням президента Трампа про тарифи.
Проте саме відновлення, а не обвал, привернуло нову увагу до SNX. Коли ринок відновився у неділю, SNX пережив ще потужніше зростання, піднявшись на 98% і випередивши провідні криптовалюти.
“SNX з ‘god candle’ повертається до нових максимумів після обвалу ринку,” — написав аналітик.
Бичачий імпульс зберігся і сьогодні: SNX досяг найвищої ціни з січня. Дані BeInCrypto Markets показали, що за останні 24 години монета зросла більш ніж на 80%, посівши перше місце серед щоденних лідерів зростання на CoinGecko. На момент публікації вона торгувалася по $1.76.
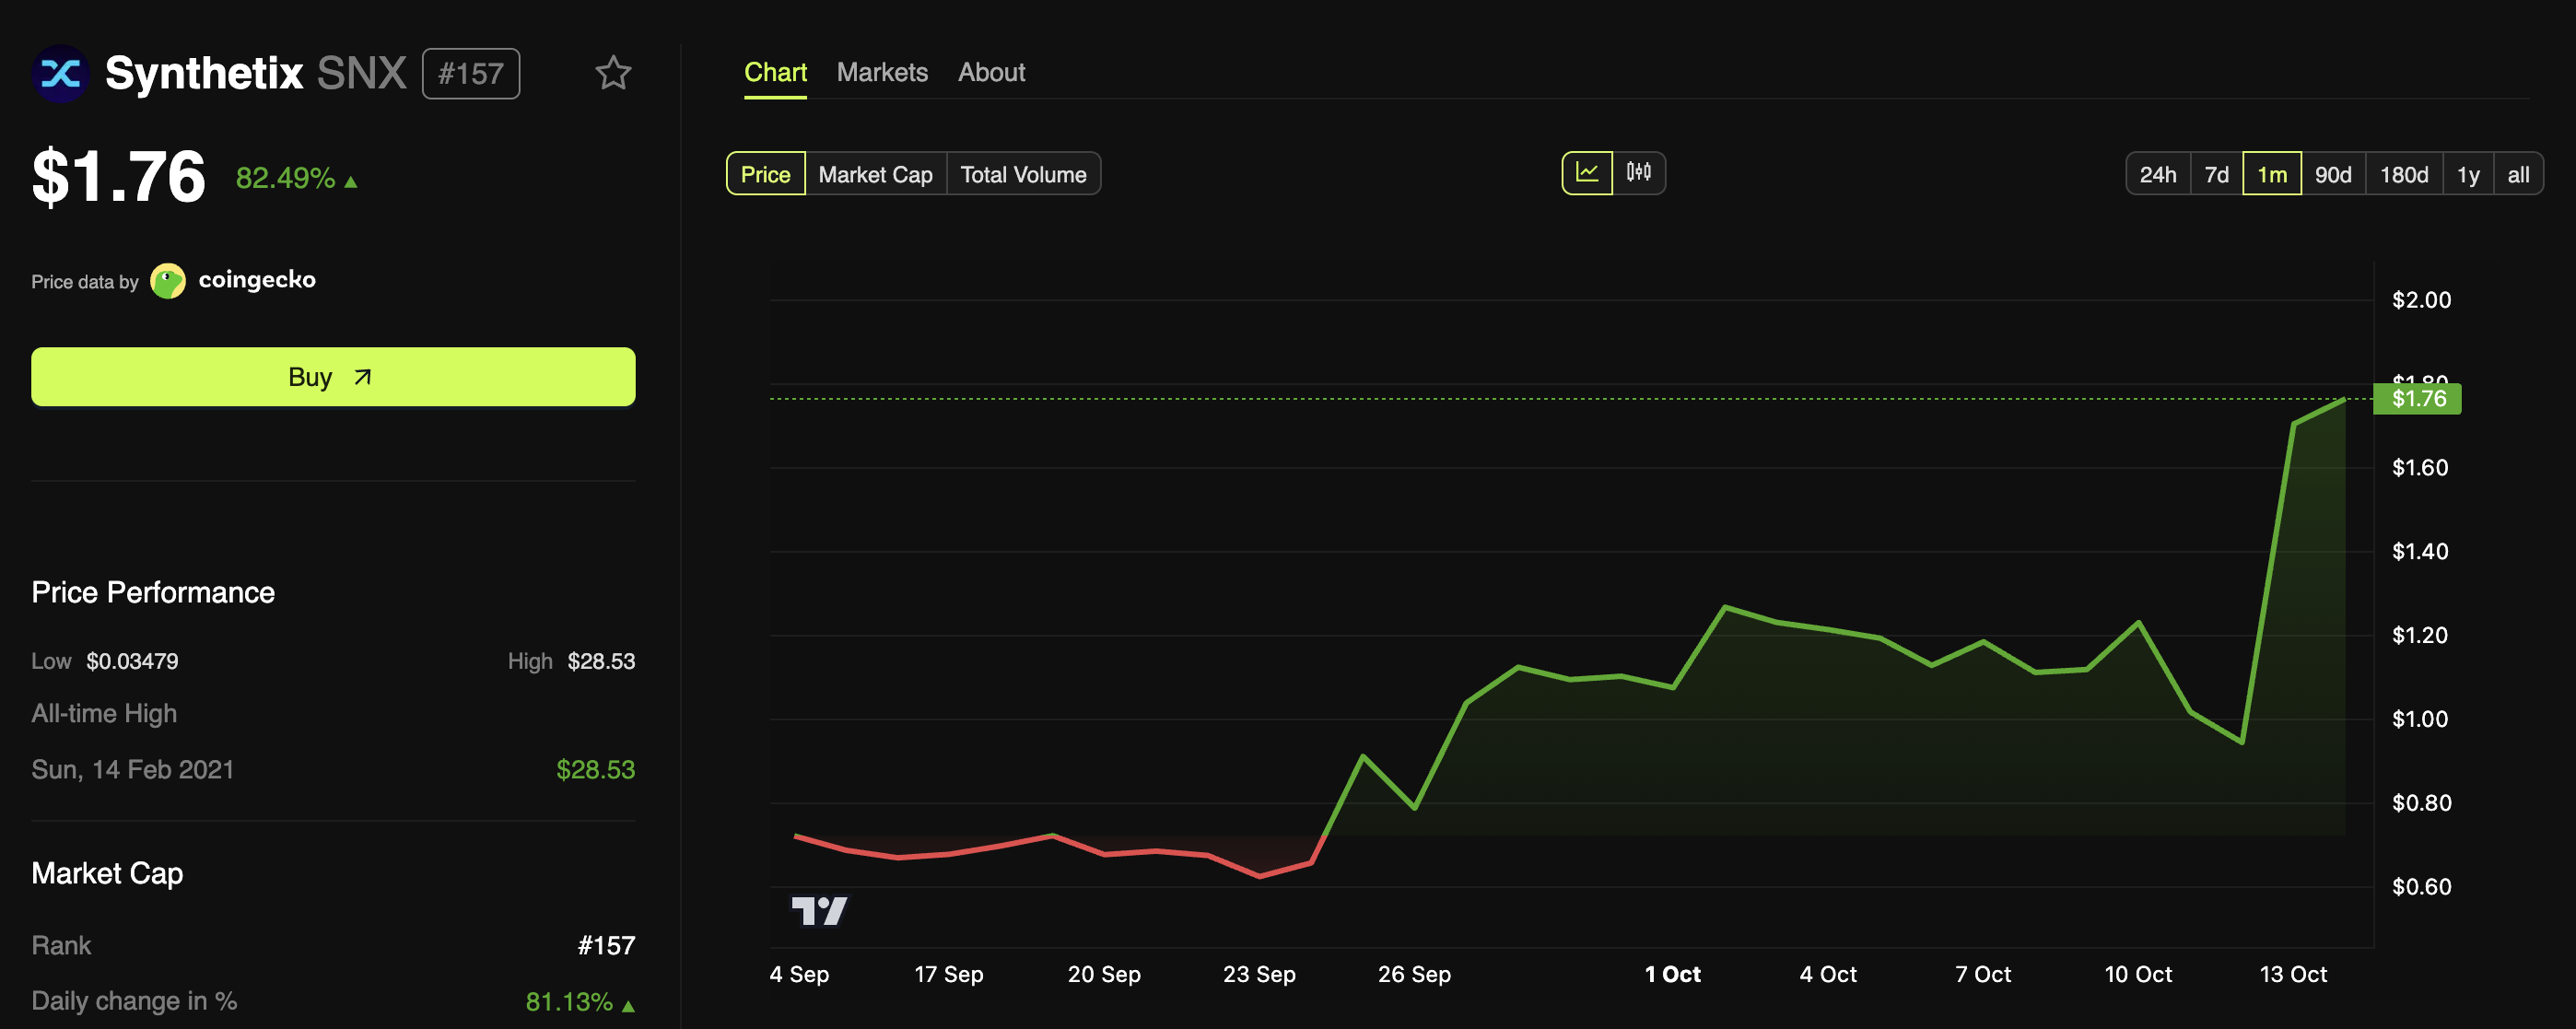 Synthetix (SNX) Динаміка ціни. Джерело: BeInCrypto Markets
Торговельна активність SNX різко зросла разом із ціною. На момент написання добовий обсяг торгів становив $626 мільйонів, що означає зростання на 834%.
Аналітики розділилися щодо Synthetix напередодні запуску Perp DEX
Тим часом імпульс SNX підживлюється не лише вірусними настроями ринку, а й кількома важливими майбутніми подіями. Мережа планує запустити перший перпетуальний DEX на основній мережі Ethereum у четвертому кварталі 2025 року.
Цей крок особливо своєчасний, враховуючи нещодавній сплеск інтересу до перпетуальних DEX. Відповідно, Synthetix також розпочне новий торговий конкурс.
Synthetix Trading Competition на Ethereum Mainnet стартує 20 жовтня.🔹 $1,000,000 головний приз🔹 100 трейдерів🔹 Перший perp DEX на Ethereum MainnetПогнали!🧵⬇️
— Synthetix ⚔️ (@synthetix_io) October 2, 2025
Декілька аналітиків вважають, що запуск DEX може ще більше підсилити поточний імпульс.
“Новий Synthetix perp dex скоро запуститься, і після того, як у Hyperliquid та Lighter виникли певні проблеми, я впевнений, що з’явився новий оптимізм щодо того, що може запропонувати Synthetix,” — написав один із спостерігачів ринку.
Інший аналітик припустив, що наступні місяці для Synthetix можуть бути “дуже цікавими”. Він пояснив, що торговий конкурс підвищить впізнаваність, оскільки топ-трейдери будуть про це писати.
“Увага/інтерес почне переходити до SNX,” — зазначив він.
Аналітик додав, що Synthetix також розробляє свій Liquidity Prover Vault (SLP) для підвищення ефективності капіталу, подібно до систем, які використовують Hyperliquid та Lighter. Хоча результати ще належить побачити, він зазначив, що потенціал зростання SNX може бути значним, оскільки це нагадує структури, які спостерігалися в таких альткоїнах, як ZCash (ZEC) та Dash (DASH).
$snx буде рости як $zec Пристебніть ремені
— KNIGHT (@cryptoknight890) October 13, 2025
Попри оптимістичний прогноз, скептицизм зберігається. Деякі трейдери сумніваються, чи зможе Synthetix досягти успіху, вказуючи на проблеми з попередніми запуском продуктів.
“Вибачте, якщо ви налаштовані по-бичачому щодо Synthetix, бо [вставте наратив тут], вам вже не допомогти. Вони не впоралися зі стейблами, ні з позиками та кредитуванням, ні з торгівлею, а тепер люди вірять, що вони запустять perp dex і це буде хіт? лол,” — зауважив Shual.
Крім того, ще один анонімний аналітик, Altcoin Sherpa, попередив про можливий pump-and-dump, описавши SNX як “мертвий протягом років”.
“У них є цікаві речі, наприклад, відсутність тиску продажу з боку венчурних фондів і великий флоат, але це, ймовірно, буде просто pump and dump з контрольованою пропозицією, а не на основі реальних продуктів, на мою думку,” — прокоментував він.
Таким чином, хоча поточне ралі викликало оптимізм, його стійкість залишається під питанням. Наступні тижні покажуть, що чекає на SNX.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Резонанс цін на нафту та євро: великим активам відкривається вікно для змін
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Ціни на криптовалюти
Більше


