
Резонанс цін на нафту та євро: великим активам відкривається вікно для змін

Ukrainianське Медіа 6 жовтня—— На даний момент глобальні макроекономічні ринки переживають явну зміну стилю, комбінація “висока інфляція, високі доходи, сильний долар”, що раніше домінувала на ринку, швидко слабшає.
На даний момент глобальні макроекономічні ринки переживають явну зміну стилю, комбінація “висока інфляція, високі доходи, сильний долар”, що раніше домінувала на ринку, швидко слабшає.
Ціни на нафту досягли піку та почали знижуватися, з'явився фундаментальний перелом по євро, закордонні інституції колективно бачать цінність американських облігацій, кілька сигналів спричиняють резонанс, що стимулює синхронне падіння індексу долара США та доходності американських облігацій, що повністю відкриває простір для росту золота, валют, не пов'язаних з доларом, та інших активів, а логіка ціноутворення основних класів активів переживає етапову реструктуризацію.
Ринок нафти переживає важливий поворот: енергетичний інфляційний ризик швидко зникає
Ядро глобальної високої інфляції та високих процентних ставок цього разу походить від премії ризику енергетичних поставок, викликаної близькосхідними геополітичними конфліктами.
Раніше контролювання Єменською хуситською армією морських шляхів у Червоному морі та обмеження навігації в Перській затоці викликали серйозне занепокоєння щодо розриву глобальних поставок сирої нафти, що штовхало ціну Brent до майже 100 доларів і стало ключовою базою для високої доходності американських облігацій та сильного долара.
Однак на даному етапі однозначна паніка у нафтовому ринку повністю змінилась, кілька позитивних факторів реалізувалися одночасно.
Міністр енергетики США Райт підтвердив, що ціни на дизель досягли піку кілька тижнів тому, хоча Ормузька протока залишається зоною конфлікту, а ціни на нафту зберігають високу волатильність, загальний тренд вже йде на спад.
Ще важливіше, що найекстремальніший хвостовий ризик для ринку знятий.
Також у світі політична підтримка для поставок стає явною: G7 оголосила про випуск 100 млн барелів сирої нафти та дизеля зі стратегічних запасів, Італія підтвердила участь у плані, IEA на засіданні 14–15 жовтня визначить деталі остаточного випуску резервів. Ринок переключився з “геополітичної паніки розриву поставок” до “політичної підтримки поставок”.
Головна зміна нинішнього ринку: цінам на нафту не потрібно різко падати, достатньо, щоб вони не встановлювали нові максимуми й поступово знижувалися — це достатньо, щоб знизити інфляційні очікування і прибрати премію за ризик інфляції, безпосередньо підриваючи основу росту довгострокової доходності американських облігацій.
Втім, головний радник із безпеки Ірану Резаї заявив, що Іран не відкриє Ормузьку протоку через загрози чи тиск, але враховуючи, що блокада іранської нафти й надалі шкодить внутрішній економіці Ірану, а постачання нафти зараз явно відновлюється, ціни на нафту не впали помітно.
Мультифакторний фундаментальний перелом євро, інституції очікують розворот
Основна логіка довгострокового росту долара ґрунтувалась на занепокоєнні щодо високої залежності Європи від енергоресурсів, різке зростання цін на нафту підсилювало імпортну інфляцію і тиснуло на економіку, формуючи структуру “сильний долар — слабкий євро”.
Тепер ця різниця швидко згладжується, для євро відбувається тристороннє відновлення — фундаментальна, галузева та ринкова очікування.
Також через постійне зниження цін на нафту зменшились затрати на імпорт енергії в Європі, покращився баланс поточних рахунків, що повністю ліквідувало короткострокові фундаментальні недоліки євро.
В умовах синхронного впливу на фундаментальні та галузеві показники, ринкові очікування повністю переосмислилися.
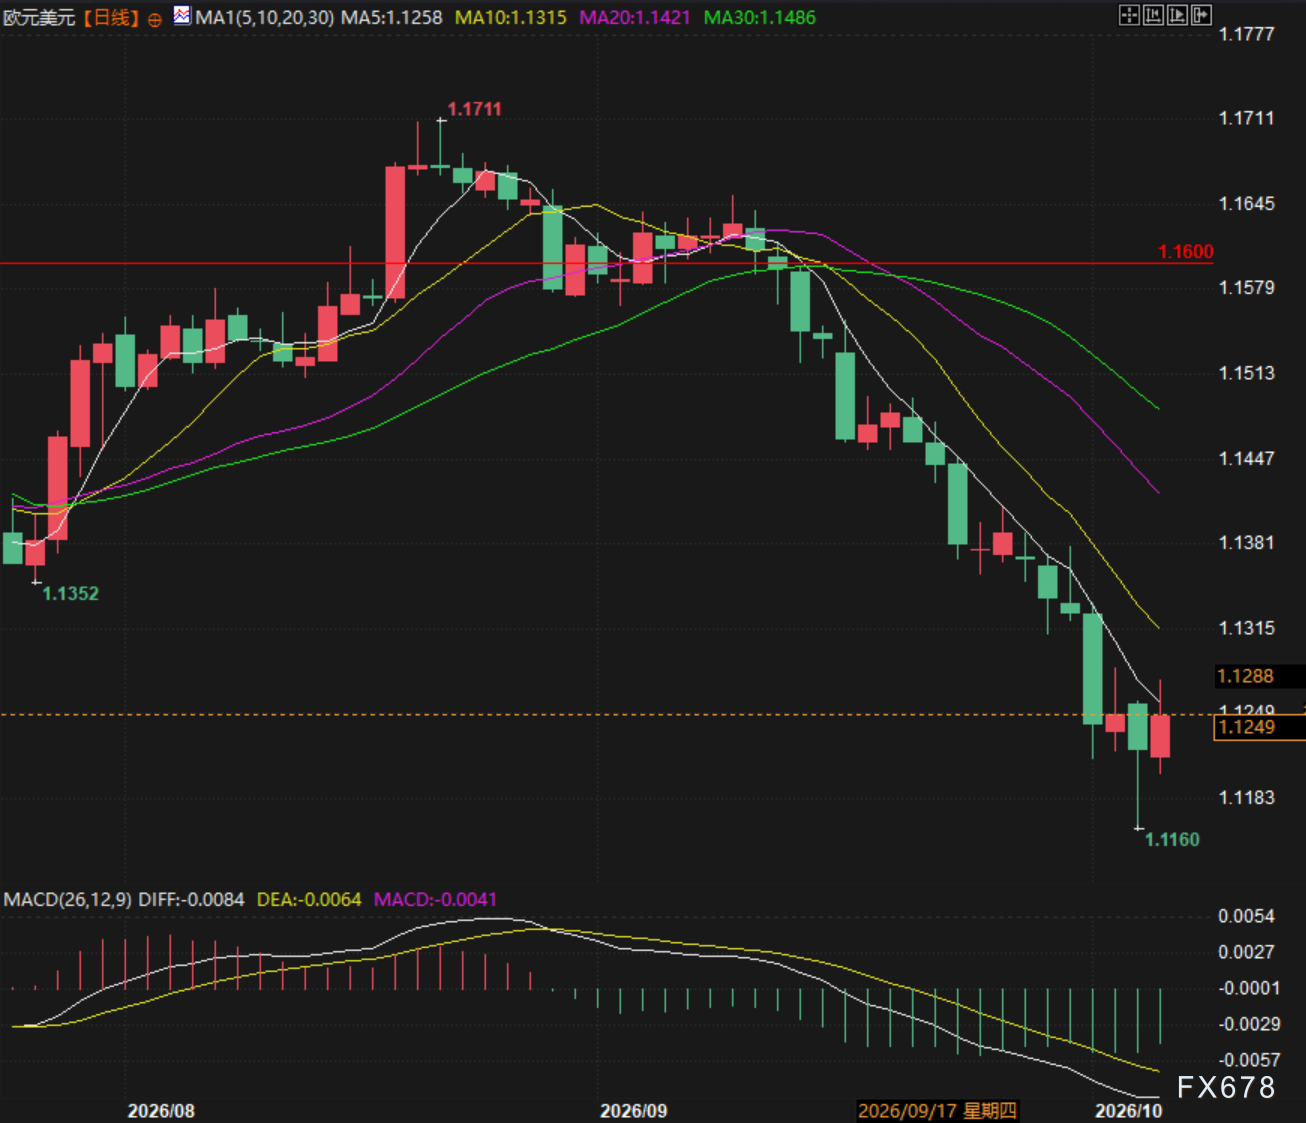
(Денний графік EUR/USD, джерело: Ukrainianська біржа)
Дохідність довгострокових американських облігацій досягла піку, зарубіжні великі інвестори починають лівосторонній портфель
Раніше облігації США значно падали, а дохідність досягла 24-річного максимуму, на що впливали інфляційна премія та подвійна стурбованість щодо дефіциту бюджету, що призвело до екстремально песимістичних настроїв на ринку.
Світовий топовий управляючий активами PIMCO першим визначив поворотний момент, його старший радник Гаррісон заявив, що після значного зростання дохідності цього разу оцінка американських облігацій стала дуже привабливою для портфельної інвестиції, й інституції вже активно збільшують обсяги довгострокових активів.
Інституції вважають, що як корекція акцій зростання, так і уповільнення економіки США підсилять захисні властивості облігацій, а дохідність довгострокових ставок вже практично перестала рости.
Макро-логіка замкнулася: ставки та долар падають, з’являється вікно для золотих і зростаючих активів
Нинішній ринок сформував чіткий макро-ланцюг: стабілізація та зниження цін на нафту знижує інфляційну премію → дохідність довгострокових американських облігацій формує вершину і йде вниз → загальна ставка дисконту падає; одночасно відновлюються економічні очікування Європи, євро відскокує → індекс долара тиснеться вниз.
Слабкість долара + зниження реальних ставок утворюють найбільш типову подвійну позитивну ситуацію для золота; при одночасному падінні ставок також відновлюється оцінка активів з довгим строком погашення — технологічних і зростаючих активів, а загальний стиль активів переключається з “боротьби з інфляцією” на “відновлення та переоцінку”.
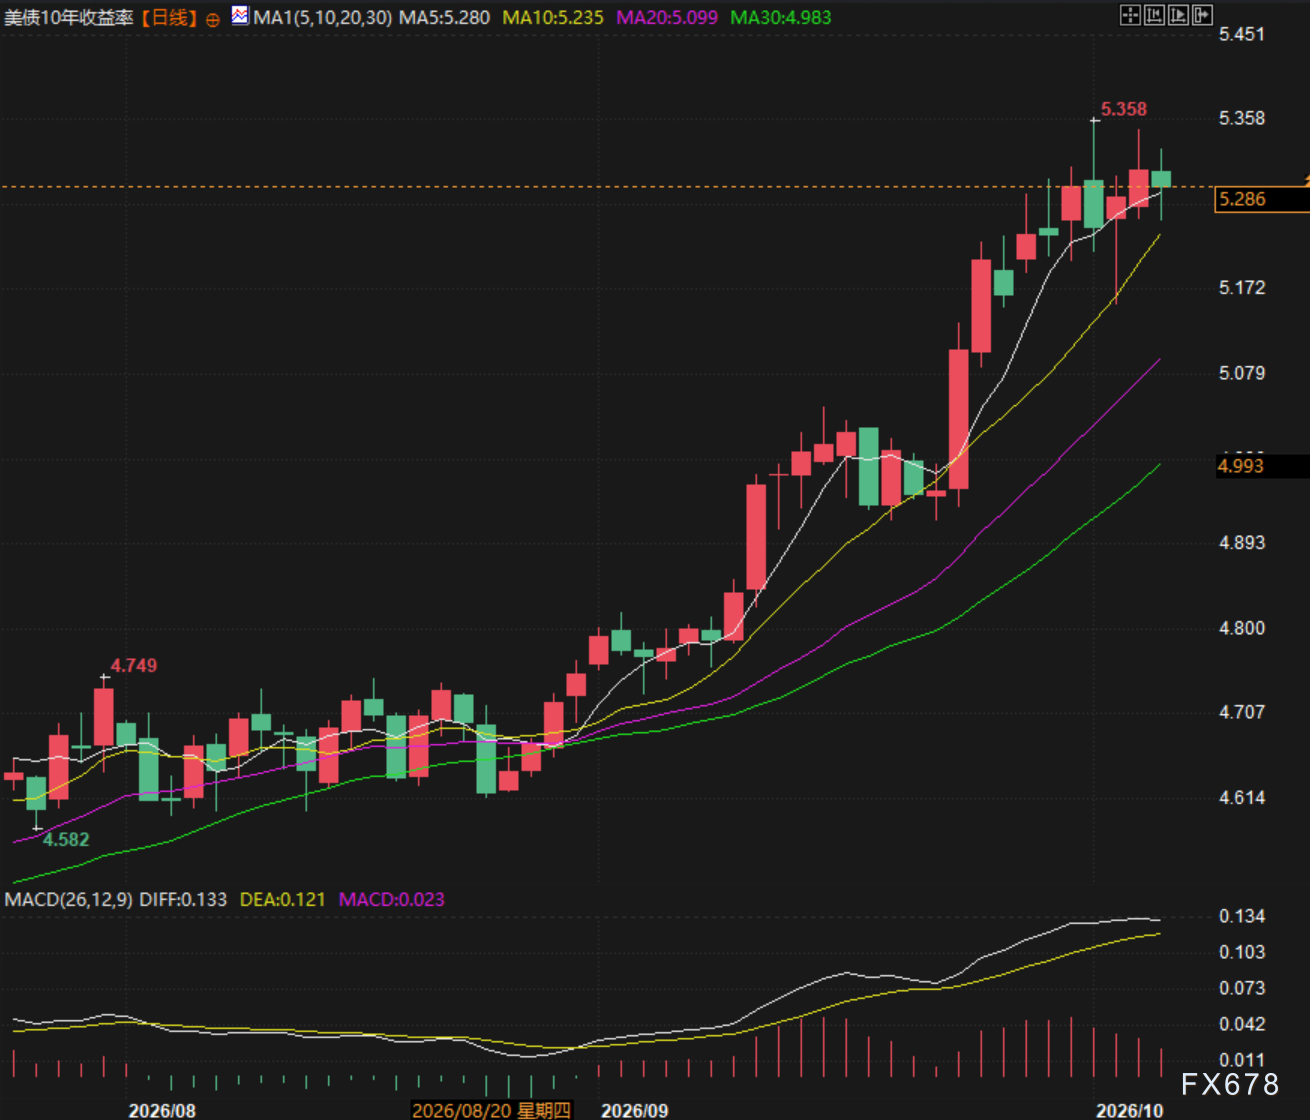
(Денний графік доходності 10-річних облігацій США, джерело: Ukrainianська біржа)
Висновок: для ринку відкривається ключовий переломний етап
Колишня логіка ринку “геополітична інфляція підвищує ставки, сильний долар тисне на ризикові активи” повністю відходить, нинішня основна лінія торгів переходить до пом'якшення інфляції, досягнення максимуму ставок та слабкості долара.
Не потрібно значного економічного спаду, тільки ослаблення геополітичних ризиків, відновлення очікувань поставок та раціональна оцінка — цього достатньо для підтримки поточного розвороту стилю активів.
У короткостроковій перспективі, якщо тільки ціни на нафту не будуть знову різко рости, поточна позитивна ситуація збережеться, золото, євро, американські облігації та зростаючі активи одночасно отримають чіткий лівосторонній переломний момент для відкриття довгих позицій.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI-агенти стимулюють попит на CPU! Mizuho прогнозує, що до 2030 року ринок досягне $209 млрд, підвищуючи цільові ціни для AMD (AMD.US), Intel (INTC.US) та інших.
Mizuho зазначає, що зі швидким зростанням кількості застосувань AI-агентів очікується суттєве збільшення попиту на серверні CPU, а це, у свою чергу, додатково стимулюватиме попит на DRAM, NAND і серверне обладнання.

ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Ціни на криптовалюти
Більше


