
Чи є те, що Strategy більше не "шалено скуповує", причиною цього падіння bitcoin?

Довгий час сприймані як «автоматичні поглиначі нового обсягу пропозиції» спотові Bitcoin ETF тепер також демонструють ознаки ослаблення.
Оригінальна назва: Why did Bitcoin's largest buyers suddenly stop accumulating?
Оригінальний автор: Oluwapelumi Adejumo, Crypto Slate
Переклад: Luffy, Foresight News
Протягом більшої частини 2025 року рівень підтримки Bitcoin здавався непохитним завдяки несподіваному союзу корпоративних цифрових активів (DAT) та біржових інвестиційних фондів (ETF), які разом створили фундамент для підтримки.
Корпорації купували Bitcoin шляхом випуску акцій і конвертованих облігацій, а припливи коштів в ETF непомітно поглинали нову пропозицію. Разом вони створили стійку базу попиту, що допомогло Bitcoin протистояти тиску жорсткішого фінансового середовища.
Сьогодні ця основа починає хитатися.
3 листопада засновник Capriole Investments Charles Edwards написав у X, що його бичачі очікування послабшали через уповільнення темпів накопичення з боку інституцій.
Він зазначив: «Вперше за 7 місяців чисті покупки інституцій впали нижче за щоденний обсяг видобутку, що є тривожним сигналом».
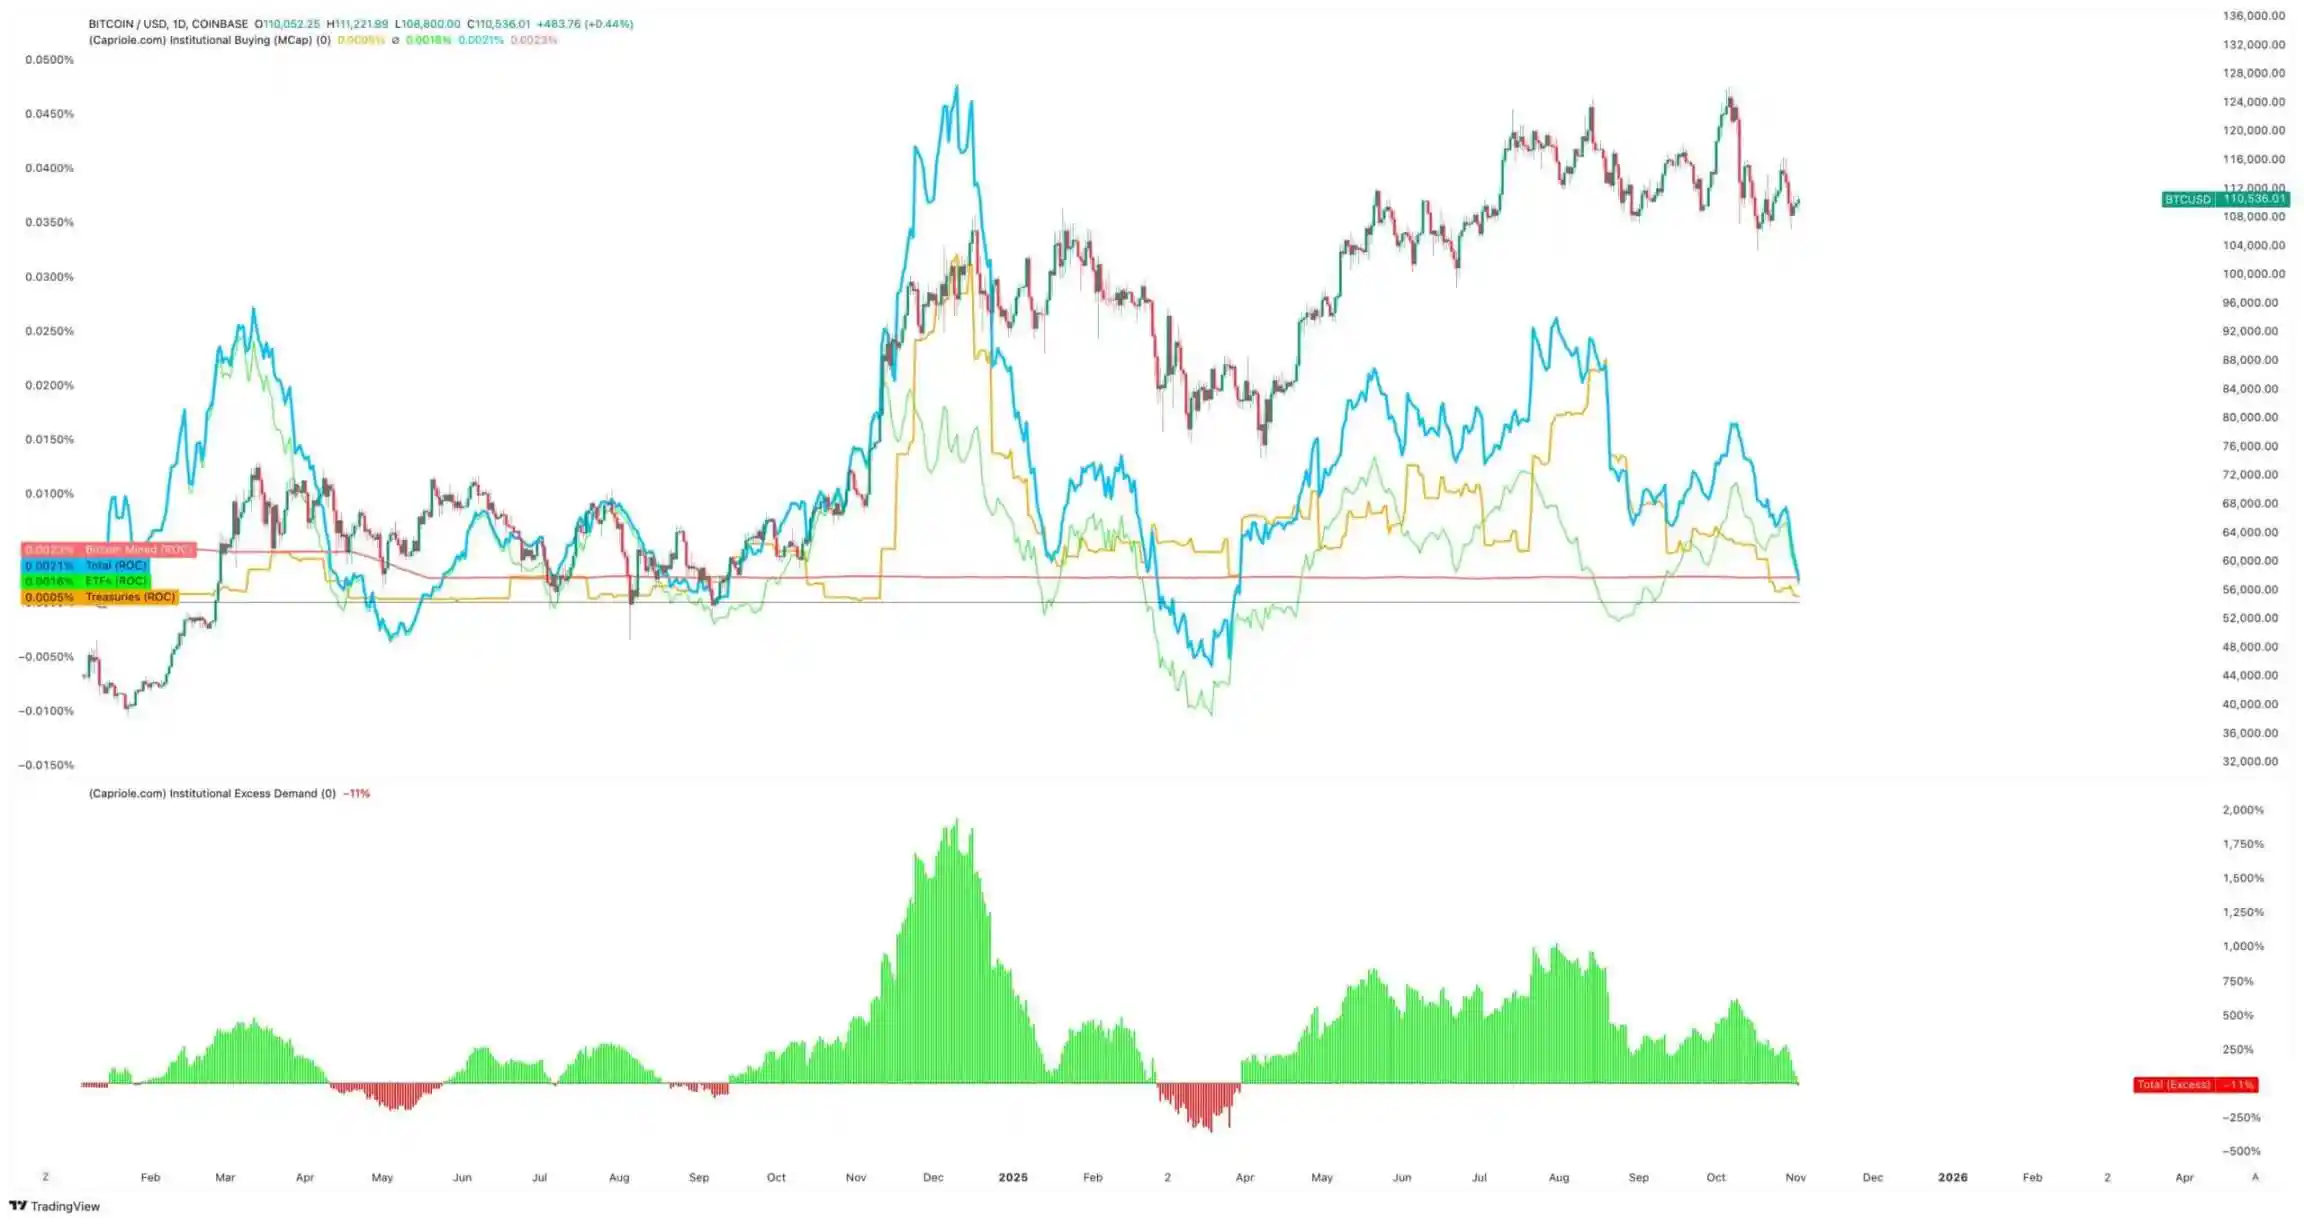
Обсяг інституційних покупок Bitcoin, джерело: Capriole Investments
Edwards зазначив, що навіть якщо інші активи перевершують Bitcoin, цей показник залишається ключовою причиною його оптимізму.
Однак наразі близько 188 корпоративних скарбниць мають значні позиції в Bitcoin, причому багато з них мають досить вузьку бізнес-модель, окрім експозиції до Bitcoin.
Уповільнення накопичення Bitcoin корпоративними скарбницями
Жодна компанія не уособлює корпоративні угоди з Bitcoin краще, ніж нещодавно перейменована «Strategy» (раніше MicroStrategy).
Ця компанія під керівництвом Michael Saylor трансформувалася у скарбницю Bitcoin і наразі володіє понад 674 000 Bitcoin, залишаючись найбільшим корпоративним власником у світі.
Однак темпи її покупок значно сповільнилися за останні місяці.
Strategy у третьому кварталі придбала лише близько 43 000 Bitcoin — це найнижчий квартальний обсяг покупок цього року. Враховуючи, що за цей період деякі покупки становили лише кілька сотень монет, це не дивує.
Аналітик CryptoQuant J.A. Maarturn пояснює, що уповільнення може бути пов’язане зі зниженням чистої вартості активів (NAV) Strategy.
Він зазначає, що інвестори раніше платили значну «NAV-премію» за кожен $1 Bitcoin на балансі Strategy, фактично дозволяючи акціонерам отримувати вигоду від зростання Bitcoin через кредитне плече. Але з середини року ця премія суттєво скоротилася.
Після зменшення бонусу від оцінки випуск нових акцій для купівлі Bitcoin більше не приносить значної доданої вартості, і мотивація до фінансування покупок знижується.
Maarturn зазначає: «Складність фінансування зросла, а премія на акції впала з 208% до 4%.»
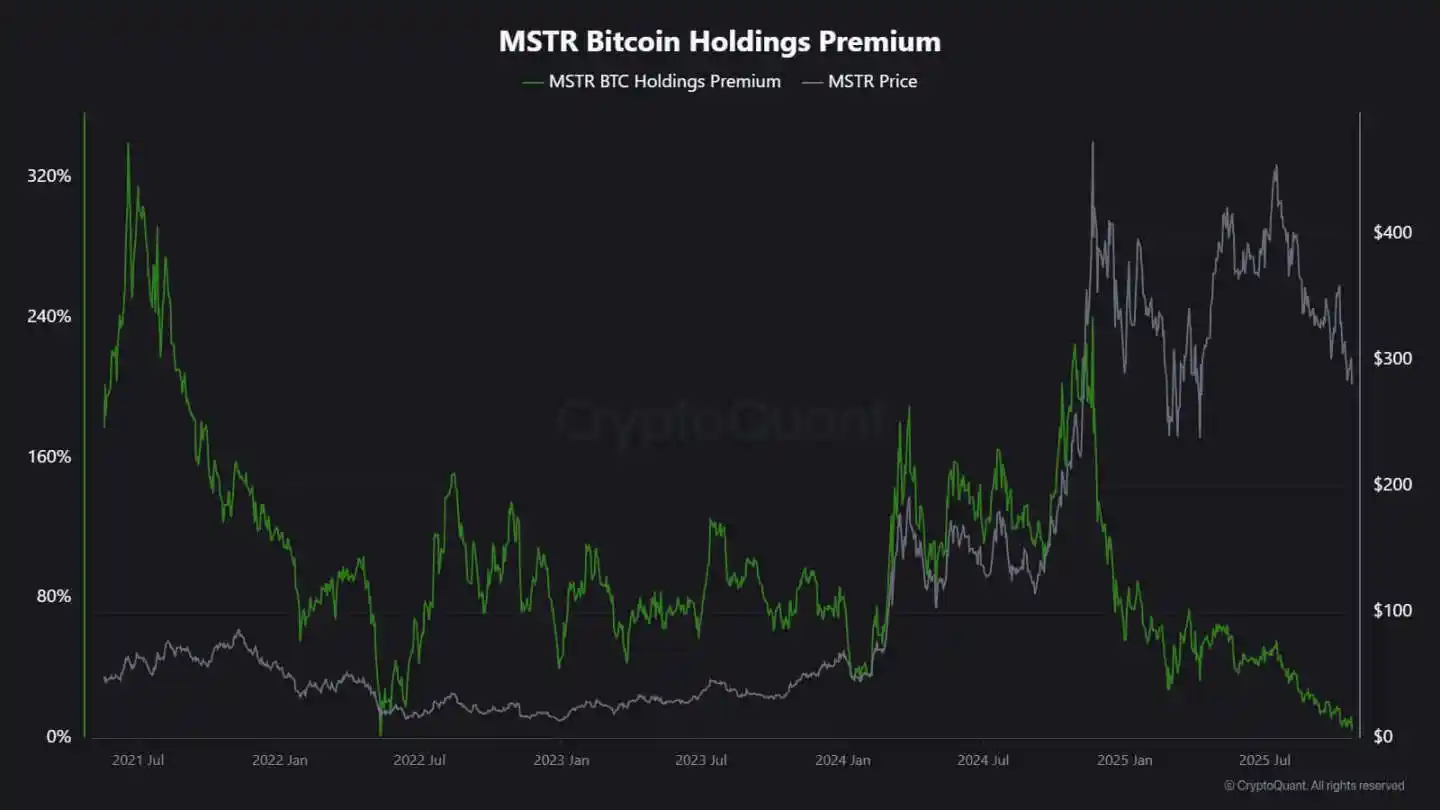
Премія на акції Strategy, джерело: CryptoQuant
Тим часом тенденція до зниження накопичення не обмежується лише Strategy.
Японська публічна компанія Metaplanet наслідувала цю американську піонерську модель, але після значного падіння її акцій, нині вони торгуються нижче вартості її Bitcoin.
У відповідь компанія затвердила програму викупу акцій і запровадила нові фінансові орієнтири для розширення скарбниці Bitcoin. Це свідчить про впевненість у балансі, але також підкреслює зниження ентузіазму інвесторів до бізнес-моделі «крипто-скарбниці».
Фактично, уповільнення накопичення Bitcoin скарбницями вже призвело до деяких злиттів.
Минулого місяця керуюча активами компанія Strive оголосила про придбання меншої Bitcoin-скарбниці Semler Scientific. Після злиття ці компанії володітимуть майже 11 000 Bitcoin.
Ці приклади відображають структурні обмеження, а не втрату віри. Коли випуск акцій чи конвертованих облігацій більше не приносить ринкової премії, припливи капіталу висихають, і корпоративне накопичення сповільнюється.
Які тенденції у потоках ETF?
Спотові Bitcoin ETF, які довгий час вважалися «автоматичними поглиначами нової пропозиції», також демонструють ознаки слабкості.
Протягом більшої частини 2025 року ці фінансові інструменти домінували у чистому попиті, а обсяги підписки стабільно перевищували викуп, особливо під час зростання Bitcoin до історичних максимумів.
Однак наприкінці жовтня потоки стали нестабільними. Через зміну очікувань щодо ставок менеджери портфелів коригували позиції, а відділи ризиків скорочували експозицію, і деякі тижні закінчувалися відтоком коштів. Така волатильність означає, що Bitcoin ETF увійшли в нову фазу поведінки.
Макроекономічне середовище стало жорсткішим, надії на швидке зниження ставок згасають, а умови ліквідності охолоджуються. Попит на експозицію до Bitcoin залишається сильним, але тепер він перейшов від «стабільного припливу» до «імпульсного» характеру.
Дані SoSoValue наочно ілюструють цю зміну. За перші два тижні жовтня крипто-інвестиційні продукти залучили майже $6 мільярдів, але до кінця місяця, коли викуп перевищив $2 мільярди, частина припливу була нівельована.
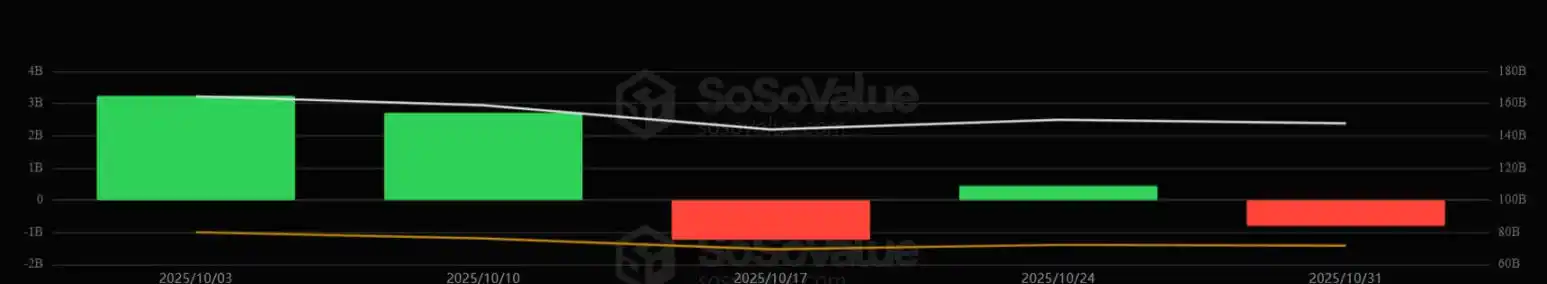
Щотижневі потоки Bitcoin ETF, джерело: SoSoValue
Ця модель свідчить, що Bitcoin ETF стали справжнім двостороннім ринком. Вони все ще забезпечують глибоку ліквідність і інституційний доступ, але вже не є одностороннім інструментом накопичення.
Коли макроекономічні сигнали коливаються, інвестори ETF можуть виходити так само швидко, як і входити.
Вплив на ринок Bitcoin
Ця зміна не обов’язково означає, що Bitcoin впаде, але вона дійсно передбачає зростання волатильності. Оскільки здатність корпоративних скарбниць і ETF поглинати пропозицію слабшає, цінова динаміка Bitcoin дедалі більше залежатиме від короткострокових трейдерів і макроекономічних настроїв.
Edwards вважає, що в такій ситуації нові каталізатори — такі як монетарне пом’якшення, регуляторна визначеність або повернення апетиту до ризику на фондовому ринку — можуть знову активізувати інституційні покупки.
Але наразі маржинальні покупці поводяться обережніше, що робить ціновідкриття більш чутливим до глобальних циклів ліквідності.
Вплив проявляється у двох основних аспектах:
По-перше, структурний попит, який раніше слугував підтримкою, слабшає. У періоди недостатнього поглинання денна волатильність може зростати, оскільки бракує стабільних покупців для її стримування. Квітневе 2024 року халвінг механічно скоротив нову пропозицію, але без стійкого попиту лише дефіцит не гарантує зростання ціни.
По-друге, змінюється характер кореляції Bitcoin. Зі зниженням накопичення на балансах цей актив може знову коливатися разом із загальним циклом ліквідності. Періоди зростання реальних ставок і зміцнення долара можуть тиснути на ціну, а в умовах пом’якшення політики Bitcoin може знову стати лідером зростання в періоди повернення апетиту до ризику.
По суті, Bitcoin знову входить у фазу макроекономічної рефлексії, поводячись більше як високобета-актив, а не як цифрове золото.
Водночас це не заперечує довгострокову історію Bitcoin як дефіцитного, програмованого активу. Навпаки, це відображає зростаючий вплив інституційної динаміки — ті самі інституції, які раніше захищали Bitcoin від волатильності, спричиненої роздрібними інвесторами, тепер роблять його ще тісніше пов’язаним із ринками капіталу.
Наступні місяці стануть випробуванням для здатності Bitcoin зберігати цінність без автоматичних припливів від корпорацій і ETF.
Якщо звернутися до історії, Bitcoin часто демонструє здатність до адаптації. Коли один канал попиту сповільнюється, з’являється інший — можливо, це будуть державні резерви, інтеграція фінтеху або повернення роздрібних інвесторів у періоди макроекономічного пом’якшення.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
-33,5 мільярда доларів! Ця цифра Amazon "налякала" ринок
Вільний грошовий потік Amazon у третьому кварталі різко знизився до -33,5 мільярдів доларів, що в чотири рази перевищує ринкові очікування в -7,7 мільярдів доларів. Це стало наслідком подвійного удару: капітальні витрати за квартал склали 77,3 мільярда доларів, а новий борг — 48,1 мільярда доларів. Хоча зростання AWS досягло п’ятирічного максимуму в 39,3%, воно все одно було нижчим за очікування інвесторів, а рентабельність, навпаки, знизилась. Прогноз операційного прибутку на четвертий квартал становить 31 мільярд доларів, що повністю нижче за очікування Wall Street та інвесторів. Основна проблема полягає в тому, що на кожен зароблений AWS долар припадає майже 4 долари нових витрат.
Японський центральний банк реалізує "яструбине призупинення"! Базова інфляція відповідає стандартам і прокладає шлях для повернення до підвищення ставок у грудні, йєна знову набуває статусу захисної валюти на тлі масового продажу AI.
Банк Японії залишив процентні ставки без змін, заявивши, що інфляційна тенденція вперше досягла цільового показника. Банк Японії зберіг базову процентну ставку незмінною, водночас вперше заявивши, що базова інфляція досягла цілі у 2%. Цей етап відкриває двері для можливого чергового підвищення ставок вже у грудні.
Ця операція хедж-фондів збільшує ризики для технологічних акцій!
Хедж-фонди тихо здійснюють небезпечну зміну стратегії — переходять від коротких позицій по окремих акціях до коротких позицій по індексах. Ця зміна прискорює зростання кореляції між акціями; "анти-лівередж" буфер, який раніше знижував волатильність, зникає. Дані Goldman Sachs показують, що короткі позиції фондів по індексах та ETF досягли найвищого рівня за останні 10 років. VIX стикається з ризиком хаотичного стрибка; вразливість до значного падіння цін акцій тихо накопичується.

AI-торгівля різко охолола, захисні купівлі спрямовані на державні облігації США! “Якір глобального ціноутворення активів” очікує на перше за 8 місяців щомісячне зниження
У п’ятницю, через розпродаж американських технологічних акцій, інвестори масово переорієнтувалися на безпечні американські державні облігації, а під час торгів в азіатському регіоні ціни на державні облігації США ще швидше зростали.
Ціни на криптовалюти
Більше


