
Як змагання Synthetix з торгівлі стали уроком з управління ризиками контрактів

Автор: Eric, Foresight News
Оригінальна назва: Synthetix провів конкурс з торгівлі деривативами, але ефект відлякування виявився надзвичайним…
«DeFi-ветеран» Synthetix, який повернувся з OP Mainnet на основну мережу Ethereum, рівно місяць тому розпочав конкурс з торгівлі деривативами. Цей DeFi-протокол, який ще у 2018 році з’явився на Ethereum, зробив велике коло, досліджуючи стабільні монети, синтетичні активи та інші напрямки, і зрештою обрав perp DEX на основі ордербуку.
Однак, як сам Synthetix і зазначає, у них дійсно є досвід у perp DEX, адже на OP Mainnet вони працювали вже два-три роки. Але ці роки, як вони самі визнають, були марними, і повернення на основну мережу Ethereum можна вважати своєрідним новим стартом.
Але це не головне. Головне — щоб відзначити це нове починання та прорекламувати свою нову платформу, Synthetix організував конкурс з торгівлі деривативами, який тривав з 20 жовтня по 20 листопада за місцевим часом, тобто щойно завершився за пекінським часом.
Результати виявилися катастрофічними. Чи досягнуто рекламного ефекту — не знаю, але у справі відлякування від торгівлі деривативами цей конкурс дійсно став повчальним…
Нічого не робити — і отримати 100 тисяч
Наскільки все було погано? Згідно з Leaderboard від Synthetix, серед 98 учасників конкурсу лише 12 не зазнали збитків, причому двоє з них взагалі не здійснили жодної операції, 68 учасників втратили понад 90% депозиту, а 27 — повністю обнулили рахунок.
Коротко про правила конкурсу. Synthetix планував запросити 100 людей для участі у першому сезоні: 50 — через прямі запрошення. Серед запрошених були відомі трейдери з X та керівники індустріальних компаній, зокрема James Wynn (який за 70 днів заробив 100 millions і потім усе втратив), CEO Wintermute Evgeny Gaevoy, засновник Synthetix Kain та Bodhi Ventures, створена ним і Jordan, а також представники китайськомовної спільноти Feng Wuxiang, Zhuifeng Lab тощо, і навіть zoomer, який спеціалізується на Web3-новинах.
Ще 50 місць розподілялися серед тих, хто попередньо вніс sUSD або sUSDe, і власників балів Kwenta. У підсумку учасників було 98. Призовий фонд був дуже нерівномірним: перше місце — 1 millions доларів, друге-десяте місця — максимум 25 000 SNX (на момент завершення конкурсу близько 15 000 доларів) і NFT Patrons з airdrop токенів Infinex.
Кожен учасник отримував на старті 50 000 USDT маржі, а 5 листопада кожному додавали ще 50 000 USDT. Крім того, з 1 листопада Synthetix дозволяв спільноті голосуванням вирішувати, кому з учасників із маржею менше 1 000 USDT надіслати airdrop у 10 000 USDT. Звісно, ці USDT можна було використовувати лише на платформі, вивести їх не можна.
Обмежень по плечу не було, а активи для торгівлі — найпопулярніші: BTC, ETH, XRP, BNB, SOL, DOGE, SUI, ENA та інші основні криптоактиви. За таких умов більшість учасників мали лише одну мету — перемогти.
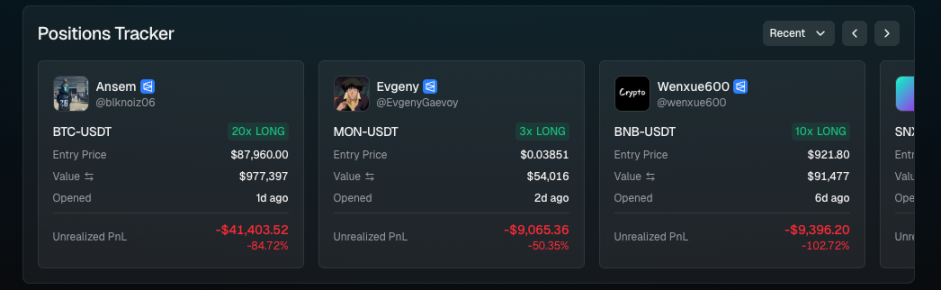
На початку, коли багато хто обережно тестував ринок, Feng Wuxiang одразу вирвався вперед, використовуючи високий леверидж для лонгів і здобув, здавалося б, непереможну перевагу.
Але фінал… Після 132 угод на загальну суму понад 70 millions доларів Feng Wuxiang зазнав ліквідації, коли кілька днів тому ціна bitcoin впала нижче 90 000. Це ідеальний приклад того, що «ти можеш перемагати ринок 100 разів, але ринок має перемогти тебе лише раз». Сам Feng Wuxiang у X зазначив, що всі йшли лише за перемогою, і без високого левериджу важко досягти високого ROI, але наголосив, що у реальній торгівлі варто використовувати низький леверидж і хеджувати ризики.
Переможцем став Gmoney, у якого майже 320 000 підписників у X. Його «зірковий момент» — купівля CryptoPunk #8219 у січні 2021 року за 140 ETH (тоді близько 176 000 доларів), що стало рекордом на той час. Цей NFT досі є його аватаркою у X.
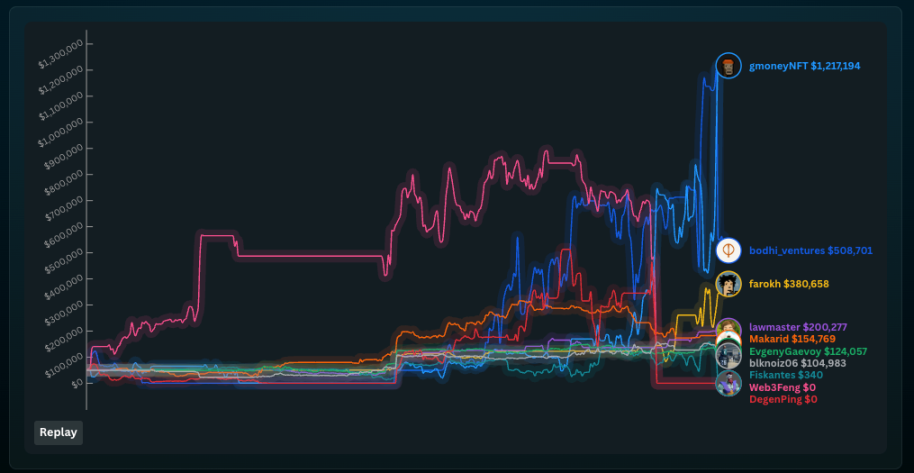
Насправді до вчорашнього вечора лідером залишалася Bodhi Ventures, очолювана людьми з Synthetix, з відривом у десятки тисяч доларів, але завдяки стратегії лонгу «колишнього чемпіона» і шорту Gmoney під час чергового руху ринку вчора ввечері вони помінялися місцями — ця хвиля падіння стала вирішальною перед фінішем.
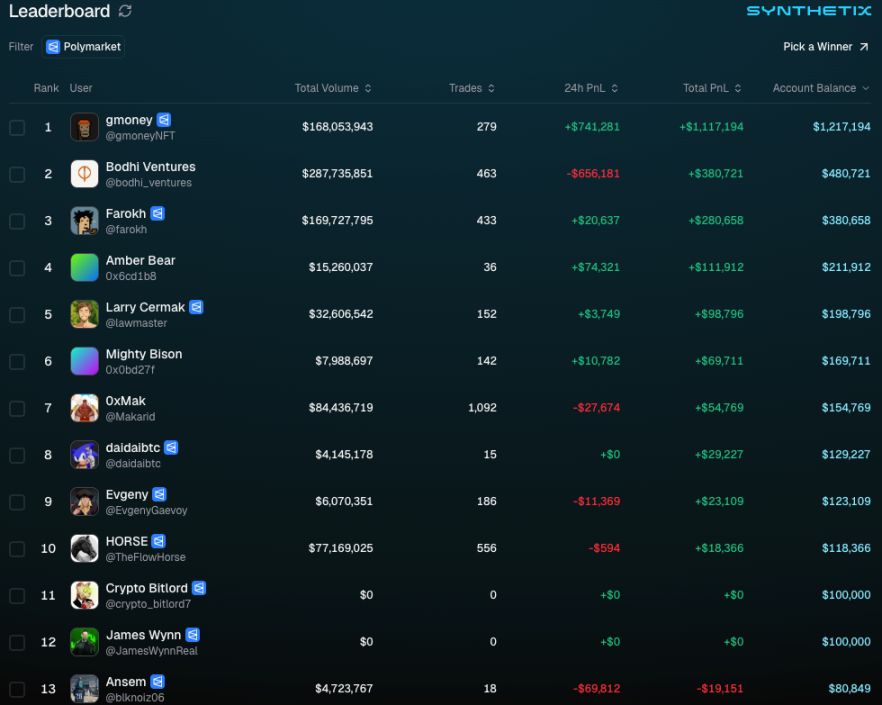
У підсумку в топ-10 увійшли лише ті 10, хто залишився «на плаву», а наш старий знайомий James, нічого не зробивши, ледь не потрапив у десятку. На Polymarket серед 59 трейдерів, за яких можна було голосувати, лише 6 отримали прибуток, 2 не торгували, а з решти 51 — лише 1 втратив менше 20%, і лише 11 втратили менше 90%.
Топ-10 учасників із 1 millions доларів стартового капіталу заробили 2.184 millions доларів, а переможець — 1.117 millions доларів. За правилами, Synthetix мав видати 10 millions USDT віртуального капіталу, але після конкурсу у 98 учасників залишилося лише 4,020,154 доларів, тобто втрати склали майже 6 millions доларів. Якби це були реальні гроші, Synthetix було б дуже шкода. А якби ви були контрагентом усіх учасників із достатнім капіталом, то за місяць могли б заробити 6 millions доларів — вражає, чи не так?
Можливо, як і казав Feng Wuxiang, боротьба за єдину перемогу змусила всіх ризикувати, і навіть додаткові 50 000 USDT не врятували більшість від повних втрат. На мою думку, цей конкурс має більше виховного ефекту, ніж рекламного: більшість так званих «топових» трейдерів майже повністю втратили все, що вже казати про звичайних людей.
Якщо подивитися на конкурс з позиції «бога», його початок співпав із початком затяжного падіння ринку. Хоча спочатку був невеликий відскок, далі ціни майже безупинно падали, і за час конкурсу bitcoin впав на 30% від максимуму до мінімуму. Неважко здогадатися, що ті, хто обнулилися, вперто тримали лонги.
Жадібність і впертість не залежать від раси, статі чи віку. Запам’ятайте: ті, кого ви бачили на цьому конкурсі, — це і є ви самі.
Другий сезон «конкурсу відлякування» стартує наступного місяця
Після завершення першого сезону другий сезон цього «конкурсу відлякування» стартує 1 грудня. Кількість учасників зросте до 1 000: 200 топових трейдерів і 800 членів спільноти. Прямо запрошені мають поділитися думками про конкурс у X, а серед членів спільноти відберуть тих, хто попередньо внесе на Synthetix не менше 10 000 sUSD і увійде до топ-800 за сумою депозиту.
Можливо, врахувавши уроки першого сезону, призовий фонд другого сезону розподілено набагато рівномірніше.
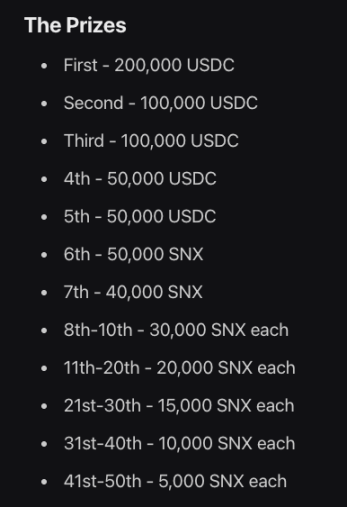
Якщо хочете випробувати себе, можете спробувати «фан-монети» від організаторів. Якщо перший сезон завершився так трагічно через нерівномірний розподіл призів, то тепер ми маємо підстави очікувати на результати другого сезону — чи спокуса великого призу провокує жадібність, чи це просто людська природа.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Резонанс цін на нафту та євро: великим активам відкривається вікно для змін
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Ціни на криптовалюти
Більше


