
Стратеги: ціна на золото короткостроково не має імпульсу до зростання, але довгострокова цінність зберігається

汇通网 27 жовтня—— На початку року спотова ціна золота наблизилася до максимуму у 5600 доларів за унцію, у другій половині року через напружену ситуацію на Близькому Сході ринкові настрої стали обережнішими. Роб Говорт, старший інвестиційний стратег Bank of America Wealth Management, вважає, що через тривалі конфлікти центральні банки надають пріоритет енергетичній безпеці, уповільнюючи темпи купівлі золота, у поєднанні із поступовим підвищенням ставок ФРС, сильним доларом, слабким фізичним попитом у двох найбільших азійських країнах, ціна золота короткотерміново позбавлена підтримки для зростання. Лише зі стабілізацією конфліктів, нормалізацією енергетичних ринків та відновленням покупок центральних банків, золото може розпочати стале зростання.
На початку цього року безперервні покупки золота з боку центральних банків сприяли зростанню спотової ціни золота майже до 5600 доларів за унцію, і золото стало основною темою для інвестицій на ринку. Проте увійшовши у другу половину 2026 року, ситуація на Близькому Сході так і не стабілізувалася, і ставлення до золота стало помітно більш обережним. Роб Говорт (Rob Haworth), старший інвестиційний стратег Bank of America Wealth Management, проаналізував численні чинники тиску на золото та передумови його майбутнього відновлення.
Центральні банки зміщують фокус, золото втрачає підтримку основного покупця
Говорт вказує, що для повернення ціни золота вище 5000 доларів за унцію необхідно, щоб війна з Іраном закінчилась, а світові енергетичні ринки стабілізувалися – лише тоді центральні банки знову сфокусуються на диверсифікації резервів. Довгострокова інвестиційна цінність золота не зникла, але наразі центральні банки надають перевагу забезпеченню економічної стабільності та енергетичної безпеки, і більше не нарощують запаси золота.
Він говорить: “Поки конфлікт триває, ринок золота, ймовірно, залишатиметься під тиском”. Переломний момент для зростання золота, викликаний масовими закупівлями з боку центральних банків, вже пройшов, країни через високі ціни на енергію й харчі змушені перенаправляти кошти для подолання енергетичних ризиків, тому процес диверсифікації резервів відкладається. Ще наприкінці березня він зазначав, що збільшення золотовалютних резервів вже не є пріоритетним для багатьох країн.
Традиційні негативні фактори продовжують тиснути, логіка хеджування зазнає змін
Зараз на золото знову впливають такі традиційні фундаментальні чинники, як реальні процентні ставки й долар. Підвищення доходності казначейських облігацій США, сильний долар та зростаючий попит на ліквідність поступово зменшують традиційну привабливість золота для хеджування ризиків.
На його думку, поступове посилення грошово-кредитної політики ФРС є вкрай несприятливим для золота, яке не приносить доходу. ФРС налаштована рішуче боротися з інфляцією, але не вдаватиметься до різкого підняття ставок; економісти очікують ще одного підвищення у грудні, а можливо ще одного у березні наступного року – така м’яка стратегія посилення достатня, щоб підтримувати долар сильним і продовжувати тиск на золото. Навіть коли прибутковість казначейських облігацій знижується з максимумів, це не стимулює масових покупок золота: інвестори віддають перевагу технологічним компаніям та енергетичному сектору, який виграє від перебоїв у постачанні.
Фізичний попит не може підтримати, споживацька слабкість в Азії
Дві найбільші азійські країни є найбільшими ринками фізичного споживання золота у світі, але Говорт вважає, що на цих ринках у короткостроковій перспективі складно очікувати суттєвого відновлення попиту на фізичне золото. В обох країнах економічна ситуація складна, купівельна спроможність населення обмежена, що не дозволяє нарощувати споживання золота. Уповільнення покупок центральними банками й слабкий фізичний попит у поєднанні з політикою ФРС не сприяють зростанню ціни золота найближчим часом.
Він звертає увагу на парадокс: геополітична напруженість мала б сприяти зростанню золота, однак у цій хвилі конфлікту дорожчання енергоносіїв і поглиблення інфляції спричинили перерозподіл коштів на подолання нагальних економічних ризиків, а традиційні хедж-покупки золота не відбулися. Він додає: “Наразі немає фундаментальних мотивів для оптимізму по золоту, що в нинішньому конфліктному та нестабільному оточенні особливо примітно”.
Довгострокова цінність зберігається, необхідна сукупність позитивних сигналів
Хоча короткострокові прогнози досить обережні, Говорт не вважає, що стратегічне значення золота як резервного активу зникло. Бажання країн диверсифікувати резерви та знизити залежність від окремих валют надалі зберігається, а відновлення покупок центральних банків залишається ключовим фактором для довгострокового зростання золота – наприклад, великі азійські країни й далі намагаються знизити залежність від долара й євро.
Однак торговельна структура та економічні перспективи залишаються невизначеними, складно передбачити, коли центральні банки знову посилять покупки золота. Для того, щоб ціна золота перейшла до фази стійкого зростання, необхідні поліпшення ситуації на Близькому Сході, стабільність у світовій торгівлі та чіткі сигнали відновлення купівель центральними банками.
Висновок
Зараз золото перебуває у складному протиріччі: геополітичні конфлікти не спричинили хедж-покупки, натомість з’явились такі негативні фактори, як інфляція та високі ставки. Довгострокова резервна цінність золота зберігається, але для розвороту короткострокової динаміки потрібна нормалізація енергетичної ситуації та повернення коштів центральних банків до покупок золота.
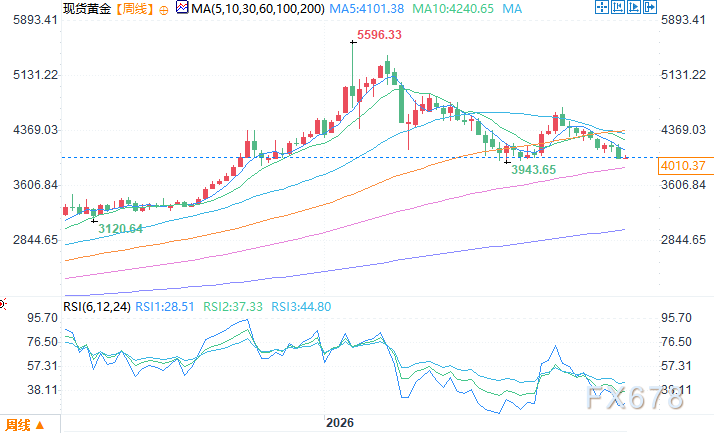
Тижневий графік спотового золота Джерело: Easthuitong
Часовий пояс UTC+8, 27 жовтня 10:56 Спотове золото торгується по 4009,32 доларів за унцію
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після виведення 20 млрд доларів із TMT, торгова платформа Goldman Sachs рекомендує вибірково купувати AI: слідкувати за чотирма ключовими напрямками
Трейдингова команда Goldman Sachs вважає, що нинішнє падіння акцій AI викликане зниженням кредитного плеча з боку хедж-фондів, а не ослабленням попиту. Кількісні показники свідчать, що переповнені позиції в AI вже значно ліквідовані: індекс моментуму впав на 7,8%, тоді як Nasdaq в цілому знизився лише на 0,8%, що найбільше вразило сфокусовані портфелі. Порядок входу для відкупу: енергетика → великомасштабні хмарні сервіси → inference/кібербезпека, з пріоритетом для об'єктів із реальним грошовим потоком. Вікно перевірки до 6 листопада; ключове — чи знизять Microsoft, Google та Amazon прогнози капітальних витрат.

JPMorgan підтримує нейтральний рейтинг BioNTech (BNTX.US): позитивно оцінює потенціал pumitamig у поєднанні з B7-H3 ADC, але ключові дані очікуються лише після 2028 року.
JPMorgan підтримує нейтральний рейтинг BioNTech з цільовою ціною 92 долари.
Схильність до ризику впала нижче нуля, чи відкрився нарешті вікно для збільшення вкладень у акції? На тлі відновлення напівпровідників Goldman Sachs наполегливо дотримується "надмірної ваги" акцій.
Глобальний капітал демонструє виразну напругу між «пошуком відновлення акцій» та «подальшим розшаруванням кредиту». Індекс схильності до ризику від Goldman Sachs знизився до -0,5, що ще не досяг історично потужної зворотної зони для купівлі, але стійкі очікування прибутків у технологічному секторі, зниження оцінок і зменшення переповненості позицій вже покращили очікувану прибутковість акцій.
Азіатські фондові ринки відновлюються, південнокорейські акції зросли на 3,1%, SK hynix піднявся більш ніж на 5%, ціни на нафту продовжують падати, ціна на золото знову впала нижче 4000
Anthropic подав заявку на IPO, що спричинило загальний відскок технологічних акцій Азіатсько-Тихоокеанського регіону. Індекс Nikkei 225 зріс на 1,7% і склав 63268,37 пунктів. Індекс Tokyo Stock Exchange зріс на 0,6% і склав 3997,37 пунктів. Композитний індекс Seoul піднявся на 3,1% і досяг 5638,35 пунктів. Глобальна базова ціна Brent знизилась приблизно на 1% до близько 114,70 доларів за барель. Спотове золото впало нижче 4000 доларів за унцію, знизившись на 0,4% протягом дня.
Ціни на криптовалюти
Більше


