
Прогноз фінансового звіту Palantir за третій квартал: чи зможе зберегтися високий ріст американського бізнесу та чи є простір для підвищення річного прогнозу
 2026/11/02 02:17
🔥 Радар гарячих тем американського фондового ринку вже доступний! 3 основні теми на американському ринку акцій + 6 ретельно відібраних акцій + 7 ключових подій у календарі: де цього тижня можливості на ринку США? Натисніть на посилання, щоб побачити 22 інвестиційні напрямки в одному зображенні→
1. Огляд ключових інвестиційних висновків
Palantir (PLTR.US) оголосить фінансові результати за третій квартал 2026 фінансового року після закриття торгів на американському ринку 2 листопада 2026 року, телефонна конференція запланована на 17:00 за Нью-Йорком. Консенсус аналітиків Уолл-стріт передбачає загальний дохід близько 2,18 млрд доларів (рік до року приблизно +84,7%), скоригований прибуток на акцію 0,41 дол. (рік до року майже подвоєння). Прогноз компанії на третій квартал щодо доходу становить 2,16-2,164 млрд доларів (медіана близько +83%), скоригований операційний прибуток 1,292–1,296 млрд доларів.
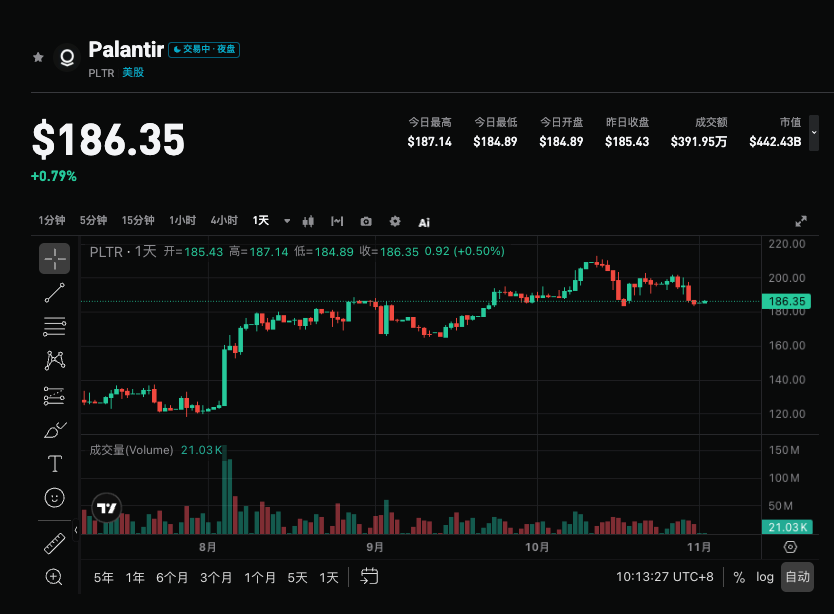
Morgan Stanley на основі каналів і інтерв'ю з партнерами очікує, що фактичний дохід може скласти 2,27–2,29 млрд доларів (+92-94%), що стане тринадцятим кварталом поспіль зростання прискорюється, але підтримує нейтральний (Equal-weight) рейтинг, вважаючи, що висока оцінка вже враховує оптимістичні очікування, а корекція ціни створить кращу точку входу. У цьому фінансовому звіті велика увага приділяється тому, чи зможе американський комерційний бізнес підтримувати високі темпи зростання, можливості для підвищення річного прогнозу і як результати виправдають високу оцінку компанії.
2. Чотири основні фокуси уваги
Фокус 1: Чи зможе високий ріст американського комерційного підрозділу зберегтися
Комерційний бізнес у США залишається основним рушієм зростання. У другому кварталі цей підрозділ збільшив дохід на 149% до 764 млн доларів порівняно з минулим роком, але база для порівняння значно зросла, а кількість клієнтів сповільнилась зростанням з 42% до 35%, що ускладнює подальше прискорення. Ринок і аналітики (включаючи Morgan Stanley та Citi) вважають, що підтримка близько 140% темпів зростання — вже гарний результат. Інвестори зосередяться на чистому коефіцієнті утримання, роботі з великими контрактами та фактичному монетизації платформи AIP, щоб оцінити, чи продовжується сильний попит.
Фокус 2: Загальний ступінь перевищення очікувань і стійкість державно-орієнтованого бізнесу
Офіційний прогноз компанії відповідає приблизно +83% зростання, консенсус-очікування близько +85%, Morgan Stanley оцінює у +92-94% (що означає перевищення на 5-6%, менше, ніж 7,6% у другому кварталі). Державний підрозділ у США у другому кварталі виріс на 90% до 809 млн доларів, очікується, що в цьому кварталі він також забезпечить стабільне додаткове зростання. Якщо фактичний дохід значно перевищить верхню межу прогнозу компанії і наблизиться або перевищить 2,27 млрд доларів, це підтвердить силу попиту, стимульованого AI; просте виконання медіани прогнозу може розчарувати інвесторів.
Фокус 3: Можливість підвищення річного прогнозу та прогноз на четвертий квартал
Поточний прогноз доходу за рік складає 8,15–8,158 млрд доларів (близько +82%). Прогноз на четвертий квартал стане найбільш значущим показником надалі й безпосередньо визначить, чи буде річний прогноз знову підвищений. Деякі аналітики (наприклад, Citi) очікують підвищення річного прогнозу ще на близько 10 пунктів, головним чином за рахунок діяльності у США. Якщо керівництво підвищить прогноз та озвучить оптимістичний погляд, це допоможе підтримати високу оцінку; обережний прогноз може тиснути на ціну акцій.
Фокус 4: Прибутковість, контроль витрат та «перетравлення» високої оцінки
Компанія вже попереджала про зростання операційних витрат у третьому кварталі (сезонні найми та витрати на маркетинг продукту), скоригована валова маржа може бути під тиском через витрати на хмарний хостинг. Необхідно відстежити, чи збережеться скоригована операційна маржа близько 60% та який буде рівень вільного грошового потоку. З часу попереднього фінзвітності ціна акцій вже суттєво зросла, висока оцінка (DCF-модель: цільова ціна у оптимістичному сценарії 295 доларів, але ймовірність за опціонами лише 9,3%, у песимістичному сценарії — падіння до 81 долара) означає, що навіть за гарних результатів реакція ринку може бути неоднозначною, а корекція розглядається як кращий шанс для входу.
3. Водночас ризики й можливості
Фактори росту:
- Зростання доходу американського комерційного напрямку значно вище 140% чи загальний дохід перевищує 2,27 млрд доларів, що підтвердить подальше стрімке зростання.
- Яскраве перевищення очікувань і підвищення річного прогнозу доходу, одночасна стабільна прибутковість.
- Державно-орієнтований бізнес і міжнародний комерційний підрозділ перевищують очікування, платформа AIP отримує позитивний відгук більшої кількості клієнтів.
Фактори зниження:
- Зростання американського комерційного підрозділу сповільнюється до менш ніж 140% або загальний дохід лише на рівні медіанного прогнозу — очікування не перевищені.
- Річний прогноз не підвищується або прогноз на Q4 обережний, додаткове зростання витрат тисне на маржу.
- В умовах високої оцінки навіть гарні результати можуть викликати швидкий продаж за фактом («sell the news»).
4. Рекомендовані торгові стратегії
Лонг-логіка: Якщо доходи від американського бізнесу та загальний дохід суттєво перевищують консенсус (наближаються або перевищують 2,27 млрд доларів), а керівництво підвищує річний прогноз і озвучує оптимістичний погляд, це може посилити впевненість ринку в Palantir як лідері серед AI-софту і підтримати корекцію оцінки.
Шорт-ризики: Якщо основні показники лише відповідають або трохи перевищують прогноз компанії, темпи зростання бізнесу сповільнюються чи прогноз помірний — це може спровокувати фіксацію прибутку, особливо в умовах високої оцінки та волатильності техсектору.
Ключові показники:
- Загальний дохід і темпи зростання порівняно з минулим роком (чи перевищує 2,27 млрд доларів)
- Темпи зростання доходів американського бізнесу й динаміка контрактів
- Чи підвищено прогноз на Q4 і рік в цілому
- Скоригована операційна маржа й динаміка вільного грошового потоку
Операційна рекомендація: За значного перевищення очікувань і оптимістичного прогнозу варто звернути увагу на можливості для позиціонування після корекції; якщо дані посередні або прогноз слабкий — контролюйте короткострокові ризики волатильності та уникайте покупки на піку. Обсяг інвестицій і стоп-лосс слід гнучко коригувати відповідно до персонального ризик-профілю.
Відмова від відповідальності: наведений вище матеріал має виключно інформаційний характер і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Огляд нових акцій США | Перетинаючи два основні напрямки — споживчий та промисловий, три ключові логіки формують карту зростання AOJE.US
З огляду на одночасне зниження доходів і прибутку, яку історію зростання зможе розповісти Ao Jie для того, щоб переконати інвесторів Nasdaq інвестувати?

Ціни на криптовалюти
Більше


