
Основні моменти фінансового звіту Palantir за III квартал 2026 року: виручка зросла вдвічі до 2,313 мільярда доларів, комерційний дохід у США вперше перевищив урядовий, річний прогноз значно підвищено
 2026/11/03 04:34
🔥 Гарячий радар американських акцій запущено! 3 головні теми американських акцій + 6 відібраних акцій + 7 календар основних подій – де цього тижня шанс для американських фондових ринків? Перейдіть за посиланням та подивіться схему з усіма 22 торговими напрямками→
Основні тези
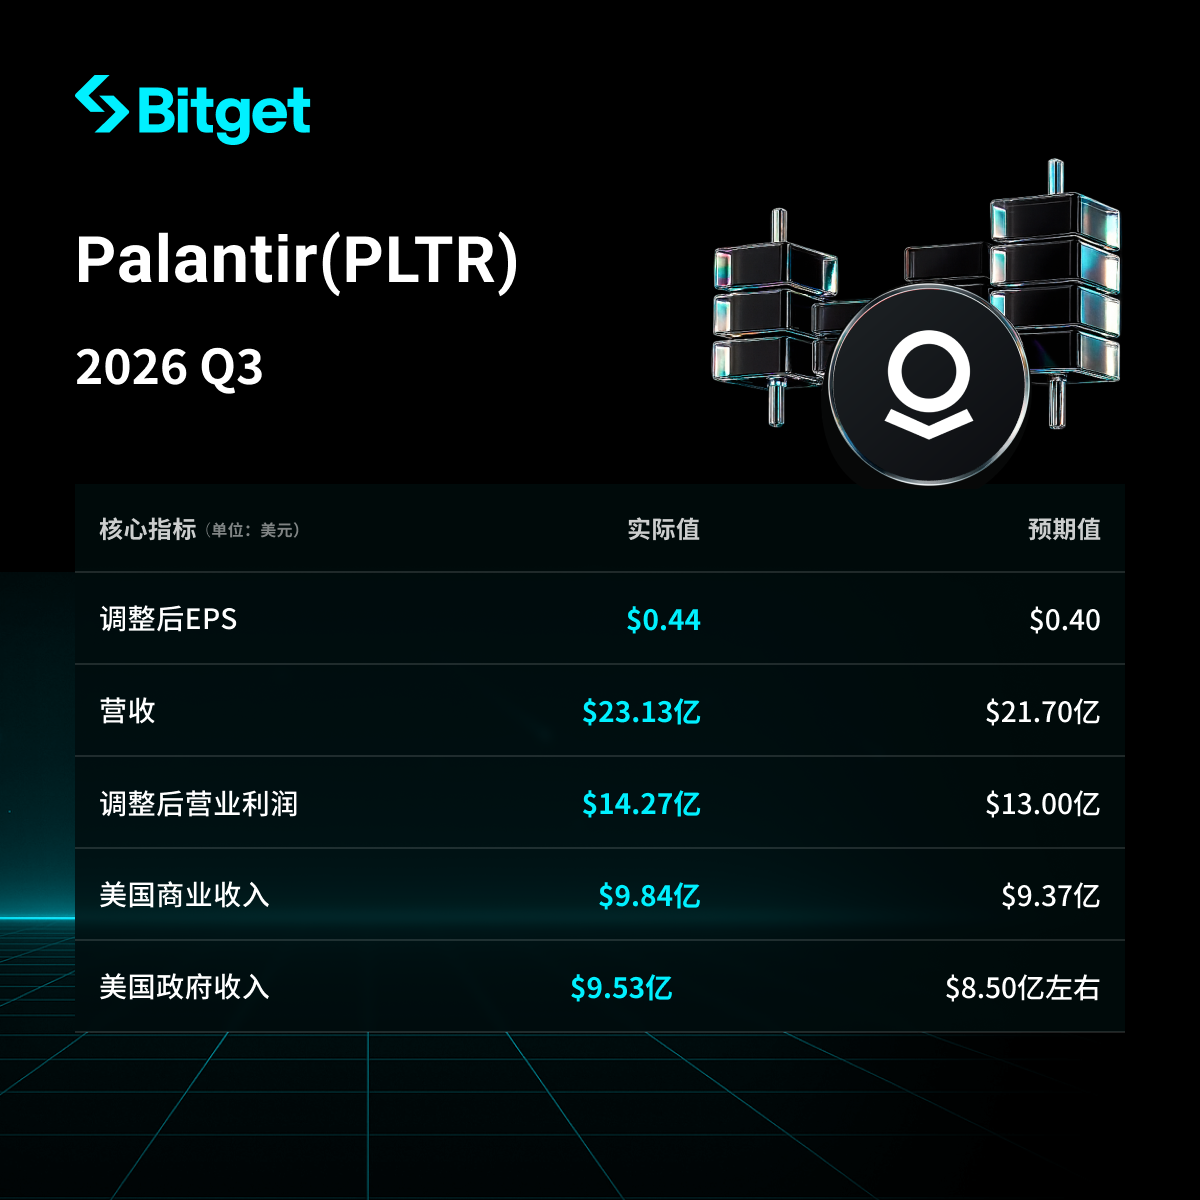
Palantir у третьому кварталі 2026 року (станом на 30 вересня 2026 року) збільшив виручку на 96% порівняно з аналогічним періодом минулого року — до 2,313 млрд доларів, вперше подолавши позначку у 2 млрд доларів та суттєво перевищивши ринкові очікування близько 2,18 млрд доларів; скоригований EPS склав 0,44 долара — також вищий за очікування у 0,41 долара. Дохід від комерційного бізнесу у США досяг 984 млн доларів, приріст 148% рік до року, вперше в історії компанії перевищивши дохід від уряду США (953 млн доларів), що є важливим поворотним моментом у структурі бізнесу. Прибутковість вражаюча: GAAP операційна маржа 47%, скоригована операційна маржа — 62%, Rule of 40 — 158%. Компанія суттєво підвищила річний прогноз, однак післязакриттєва ціна акцій все ж знизилася приблизно на 3%, що відображає осторогу ринку щодо надвисокої оцінки та стійкості високого темпу зростання.
Детальний розбір
1. Загальні показники виручки та прибутку
- Виручка за квартал: 2,313 млрд доларів, приріст 96% рік до року, +20% квартал до кварталу, вперше перевищила 2 млрд доларів, на 130 млн доларів більше за ринкові очікування.
- Скоригований EPS: 0,44 долара, перевищення очікування у 0,41 долара; GAAP EPS також 0,44 долара.
- GAAP операційний прибуток: 1,085 млрд доларів, операційна маржа 47%.
- Скоригований операційний прибуток: 1,427 млрд доларів, скоригована операційна маржа 62%.
- GAAP чистий прибуток: 1,128 млрд доларів, чиста маржа 49%, ріст на 137% порівняно з тим же періодом минулого року (тоді було близько 476 млн доларів).
- Операційний грошовий потік: 1,205 млрд доларів; скоригований вільний грошовий потік: 1,216 млрд доларів.
- Наприкінці періоду готівка, грошові еквіваленти та казначейські облігації США: 10,4 млрд доларів.
- Індекс Rule of 40: 158%.
2. Результати американського комерційного бізнесу (ключовий драйвер)
- Виручка від комерційного бізнесу США: 984 млн доларів, зростання на 148% рік до року, +29% квартал до кварталу, перевищення прогнозу в 937 млн доларів.
- Вперше доходи від комерційного бізнесу США перевищили доходи від уряду США (953 млн доларів), що керівництво компанії розглядає як істотний поворотний момент.
- Драйвери: сильний попит на AI платформи (AIP) та суверенні AI-рішення; значне скорочення тривалості циклу продажів; зростання витрат існуючих клієнтів (дані щодо чистої доларової утримуваної виручки згадуються у деяких звітах).
- Залишкова контрактна вартість американського комерційного бізнесу (RDV): 6,517 млрд доларів, приріст 79% рік до року, +4% квартал до кварталу.
- Загальна контрактна вартість комерційних договорів США (TCV): 1,463 млрд доларів, приріст 11% рік до року.
3. Результати інших бізнес-підрозділів
- Загальний дохід у США: 1,937 млрд доларів, зростання 119% рік до року, +23% квартал до кварталу.
- Дохід від уряду США: 953 млн доларів, приріст 96% рік до року, +18% квартал до кварталу, як і раніше демонструє високі темпи зростання, але поступається динамікою комерційного бізнесу.
- Неамериканська виручка: близько 376 млн доларів (оцінкове значення, різниця між загальною виручкою та виручкою США), невелика частка.
- Контрактна діяльність: у цьому кварталі підписано 212 контрактів на суму не менше 1 млн доларів, 107 контрактів понад 5 млн доларів та 64 контракти понад 10 млн доларів.
- Загальна вартість контрактів (TCV): 2,918 млрд доларів, приріст 6% рік до року.
| Комерційний бізнес США | 9.84 | +148% | +29% | Вперше перевищив дохід від уряду |
| Уряд США | 9.53 | +96% | +18% | Зберігає високий темп зростання |
| США разом | 19.37 | +119% | +23% | — |
| Вся компанія | 23.13 | +96% | +20% | Вперше перевищено 2 млрд доларів |
4. Контрактна вартість і динаміка майбутнього зростання
- TCV за квартал — 2,918 млрд доларів (+6% рік до року), американський комерційний TCV — 1,463 млрд доларів (+11% рік до року).
- RDV американського комерційного бізнесу сягає 6,517 млрд доларів (+79% рік до року), що створює міцний фундамент для майбутньої конверсії у виручку.
- CEO Алекс Карп у листі до акціонерів зазначив, що загальний масштаб бізнесу фактично подвоївся порівняно з аналогічним періодом минулого року, чому сприяв “суверенний AI-рух”, що змушує уряд і комерційні структури обирати між технологічною автономією і зовнішньою залежністю — це ідеальна ніша для Palantir. Попит з боку бізнесу “надзвичайно високий”, цикл продажу скоротився з кількох місяців/років до кількох днів/тижнів.
5. Прогноз результатів на IV квартал і рік 2026
- Прогноз виручки за IV квартал: 2,649–2,653 млрд доларів, суттєво вище середніх ринкових очікувань близько 2,46 млрд доларів.
- Прогноз скоригованого операційного прибутку за IV квартал: 1,640–1,644 млрд доларів.
- Річний прогноз виручки підвищено до 8,530–8,534 млрд доларів (раніше — 8,150–8,158 млрд доларів), що відповідає зростанню приблизно 91% рік до року та перевищує ринкові очікування у 8,2 млрд доларів.
- Річний прогноз скоригованого операційного прибутку: 5,245–5,249 млрд доларів.
- Річний прогноз скоригованого вільного грошового потоку: 4,8–5,0 млрд доларів.
- Річний прогноз виручки американського комерційного бізнесу: понад 3,56 млрд доларів (зростання не менше 143% рік до року).
6. Ринкові умови та занепокоєння інвесторів
- Ключовий парадокс: зростання й прибутковість значно перевищують очікування, а комерційний бізнес досяг історичного переломного моменту, але після закриття торгів акції все одно впали на приблизно 3,1%, що свідчить про високу чутливість ринку до поточної високої оцінки Palantir, і сумніви, чи вдасться зберегти темпи зростання та чи досить великий ефект “обійти і підняти прогноз”.
- Виклики ринку: сильний попит на AI ПЗ, але конкуренція посилюється; бізнес із державним сектором уповільнює зростання, але лишається важливою опорою; оцінки вже врахували майбутнє високе зростання.
- Реакція інвесторів: після звіту акції показали волатильність — спочатку зростання, потім падіння, характерний патерн “купуй на очікуваннях, продавай на факті”. CEO Карп підкреслив, що результати “виняткові”, і заявив про намір компанії “завоювати весь ринок”.
Відмова від відповідальності
Цей матеріал наведено лише для ознайомлення і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після п’яти підвищень ставок Австралійський резервний банк призупинив підвищення? Голова банку подає сигнал «спостереження», австралійський долар різко падає
Резервний банк Австралії підвищив ставку до 4,85%, що є найвищим показником за останні 18 років, але голова Банку Блок сигналізує про очікування; австралійський долар знижується. Стійка інфляція та найбільше за 40 років падіння на ринку нерухомості ставлять країну у складне становище.
За продуктивністю можуть критися ризики управління! Goldman Sachs (GS.US) обмежує використання передових AI-інструментів програмування для нетехнічних співробітників
За повідомленнями, Goldman Sachs після оцінки занепокоєнь щодо продуктивності та ризиків заборонив частині співробітників використовувати високорозвинуті штучні інтелектуальні (AI) інструменти, спеціально розроблені для програмування.

На ринку одночасно існують дві діаметрально протилежні ведмежі логіки: "нестача обчислювальної потужності та її надлишок"
Goldman Sachs вказав на дві дилеми ринку AI: дефіцит електроенергії та надлишок обчислювальної потужності — дві взаємовиключні логіки, які обидві стали причинами для продажу AI-угод. Попит від хмарних провайдерів залишається сильним, проте капітальні витрати спрямовані на досягнення $1,2 трлн, а грошовий потік стає негативним разом із високим рівнем боргу. До кінця року можлива короткострокова відскокова реакція, але відскок також може стати точкою продажу.

Результати за третій квартал перевищили очікування + підвищення річного прогнозу! Grab (GRAB.US) після звіту отримав підтримку від Citi: акції можуть зрости більш ніж на 92%
Citigroup присвоїв Grab рейтинг "купувати" з цільовою ціною 5,50 доларів. Це цільова ціна має понад 92% потенціалу зростання порівняно із закриттям акції в понеділок на рівні 2,86 долара.
Ціни на криптовалюти
Більше


