
Три великі перепони поступово зникають! Чи настав переломний момент для Xiaomi?

За останні 12 місяців три фактори постійно тиснули на котирування Xiaomi: стрімке зростання цін на пам’ять, що з’їдає прибутковість смартфонів, кілька кварталів поспіль падаючі показники IoT-бізнесу та повільне зростання об’ємів поставок електромобілів.
Зараз у всіх трьох питаннях спостерігаються позитивні зміни.
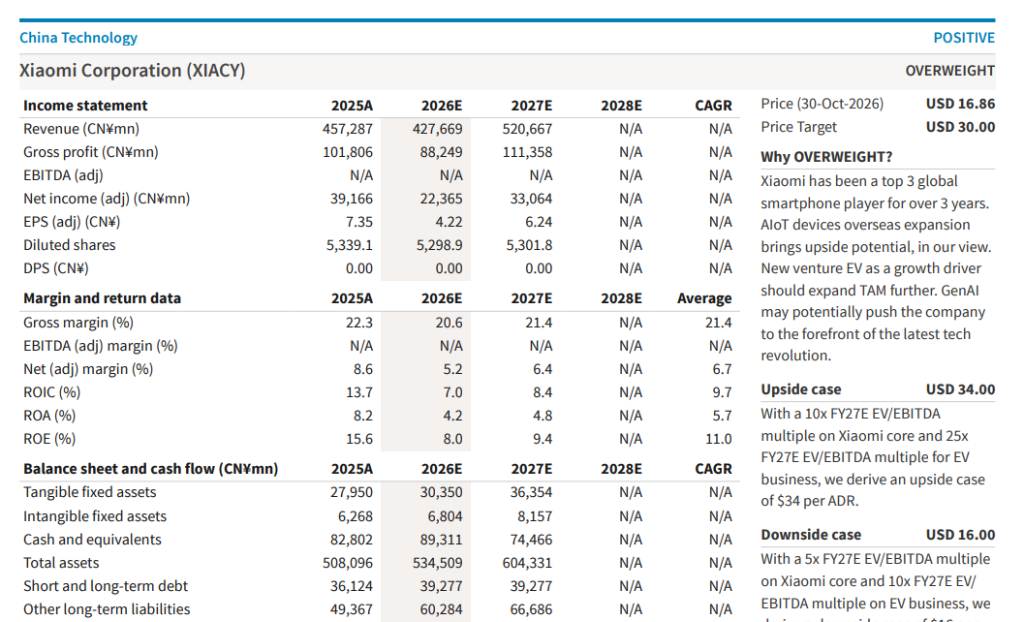
За інформацією Trading with Wind, 2 листопада Barclays Capital опублікував попередній звіт про фінансові результати Xiaomi за третій квартал, зберігши рейтинг "купувати" та незмінну цільову ціну 30 доларів. У звіті чітко зазначається: "Усі три фактори, що тисли на ціну акцій, або наближаються до дна, або почали змінюватися на краще".
Смартфони: об'єми впали, але прибутковість не постраждала
У третьому кварталі поставки смартфонів Xiaomi склали близько 30,7 мільйона одиниць, зниження рік до року приблизно на 29%.
Цифри виглядають невтішно, але фактична логіка не така вже й песимістична. Згідно з каналом досліджень Barclays, це було свідомим рішенням менеджменту — на фоні зростання цін на пам’ять у 5 разів Xiaomi навмисно скоротила поставки бюджетних моделей, перемістивши фокус на середній і високий сегмент, а також підняла ціни для компенсації витрат.
У підсумку: середня відпускна ціна (ASP) смартфонів Xiaomi за третій квартал ймовірно, досягла історичного максимуму.
Попри значний спад об'ємів, за оцінкою Barclays, зниження виручки від смартфонів Xiaomi у третьому кварталі становило лише кілька відсотків, а це значно м’якше, ніж у другому кварталі. Що стосується валової маржі, очікується, що вона покращилася квартал до кварталу, й "краща, ніж очікувалося".
IoT: найважчий період, можливо, позаду
IoT-бізнес три квартали поспіль показував зниження рік до року на рівні 20% і більше.
Причиною цього стало масштабне споживче стимулювання в Китаї наприкінці 2024 — початку 2025 років — це політика спричинила сплеск продажів IoT, але водночас значно підняла базу для порівнянь на 2026 рік.
Цей "ефект високої бази" вже відходить у минуле.
Barclays очікує, що в третьому кварталі зниження виручки IoT рік до року скоротилося до позначки близької до нуля. Із послабленням впливу політики, "зростання IoT може відновитися вже в четвертому кварталі цього року".
Крім того, частка Xiaomi на закордонному ринку IoT значно нижча, ніж у Китаї, що створює простір для зростання. За даними звіту, у третьому кварталі міжнародний IoT-бізнес Xiaomi зростав швидше, ніж у Китаї — ця тенденція проявлялась у більшості останніх кварталів.
Електромобілі: 50 тисяч – важливий сигнал
Показники електромобільного бізнесу стали найяскравішим пунктом звіту.
У вересні цього року Xiaomi вперше за місяць поставила понад 40 тисяч електрокарів, а в жовтні — понад 50 тисяч, це перший такий результат з кінця 2025 року.
Barclays пояснює це запуском нової моделі Skynomad EREV SUV на початку вересня. У звіті зазначається, що валова маржа цієї моделі співставна з іншими авто, "маржа Skynomad не поступається седанам", валова маржа електромобільного бізнесу залишилася майже незмінною порівняно з попереднім кварталом.
У майбутньому Xiaomi планує розпочати експорт електромобілів до Європи з другої половини 2027 року, й Barclays вважає, що це прискорить зростання і розширить прибутковість цього напряму.
Проте через збільшення вкладень у R&D та продажі на фоні зростання об’ємів Barclays оцінює, що збитки від електромобільного та AI-сегменту у третьому кварталі також зросли квартал до кварталу і перевищили 3 мільярди юанів.
Оцінка: ціль $30, поточна ціна $16,86
Щодо прибутковості, Barclays цього разу трохи знизив прогноз на третій квартал та рік у цілому.
Виправлений прогноз EPS за третій квартал зменшено з попередніх 1,13 юаня до 0,89 юаня, що на 21% менше; прогноз EPS на 2026 рік зменшено з 4,57 до 4,22 юаня, зниження на 8%.
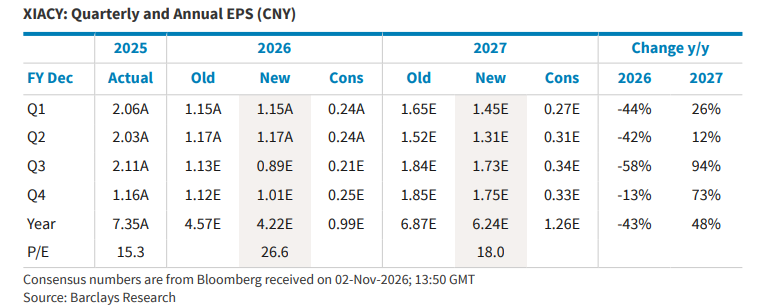
Прогноз на 2027 рік практично не змінено: EPS очікується на рівні 6,24 юаня з приростом на 48% рік до року.
Щодо оцінки, Barclays використовує для основного бізнесу Xiaomi (без урахування електромобілів) показник EV/EBITDA 10х на 2027 рік, а для електромобільного і AI-сегменту — 20х, що дає цільову ціну ADR на рівні 30 доларів за акцію.
Від поточної ціни закриття 30 жовтня у $16,86, потенціал зростання до цільової ціни складає близько 78%.
Barclays також навів сценарний аналіз: у разі оптимістичного розвитку подій основний бізнес та електромобілі оцінюються відповідно у 10 та 25 разів, цільова ціна — 34 долари; у песимістичному — 5 та 10 разів, цільова ціна — 16 доларів.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Морган Стенлі: фундаментальні показники зберігаються стабільними, залишаються оптимістичними щодо SK Hynix (SKHY.US), Samsung та Kioxia
JPMorgan вважає, що основні показники зберігаються стійкими, ціна може залишатися на високому рівні до 2027 року, але в короткостроковій перспективі бракує каталізаторів.

Arista Networks(ANET.US) Q3 телефонна конференція: CEO заявив, що кількість AI-клієнтів на етернеті перевищує 100 і галузь входить у суперцикл AI; вперше озвучено прогноз доходів на 2027 рік у розмірі 18,5 млрд доларів
Arista Networks опублікувала фінансові результати за третій квартал 2026 року станом на 30 вересня та того ж дня після закриття ринку провела телефонну конференцію.

Демократична партія впевнено лідирує на виборах, ф'ючерси на американські акції падають, долар знижується, прибутковість американських облігацій зростає, азіатські фондові ринки під тиском.
Попередні результати підрахунку голосів на проміжних виборах у США 2026 року показують сильну позицію демократичної партії, і ринок стрімко підвищує ставки на те, що "синя хвиля" захопить обидві палати Конгресу.

Ціни на криптовалюти
Більше


