
Буря на американському фондовому ринку! Квантові стратегії та кредитні ETF за один день продали активи на $70 мільярдів, ще $50 мільярдів очікують на продаж

Обвал американських акцій, спричинений технологічними компаніями, викликає ланцюгову дегевериджинг і систематичний відтік капіталу стратегічних фондів; масштаб та швидкість розпродажу настільки значні, що тиск на ринок збережеться ще деякий час.
За даними "Odaily щоденна планета", звіт команди з деривативних стратегій акцій Morgan Chase, опублікований 5 листопада, повідомляє, що американський фондовий ринок зазнав найгіршого дня після "дня тарифів": індекс S&P 500 впав на 4,4%, а Nasdaq 100 — на 6,4%. Ключову роль у прискоренні падіння зіграли кількісні стратегічні фонди — CTA-стратегії трендового слідування та левериджовані ETF у той же день сукупно розпродали акцій на понад 70 млрд доларів США.
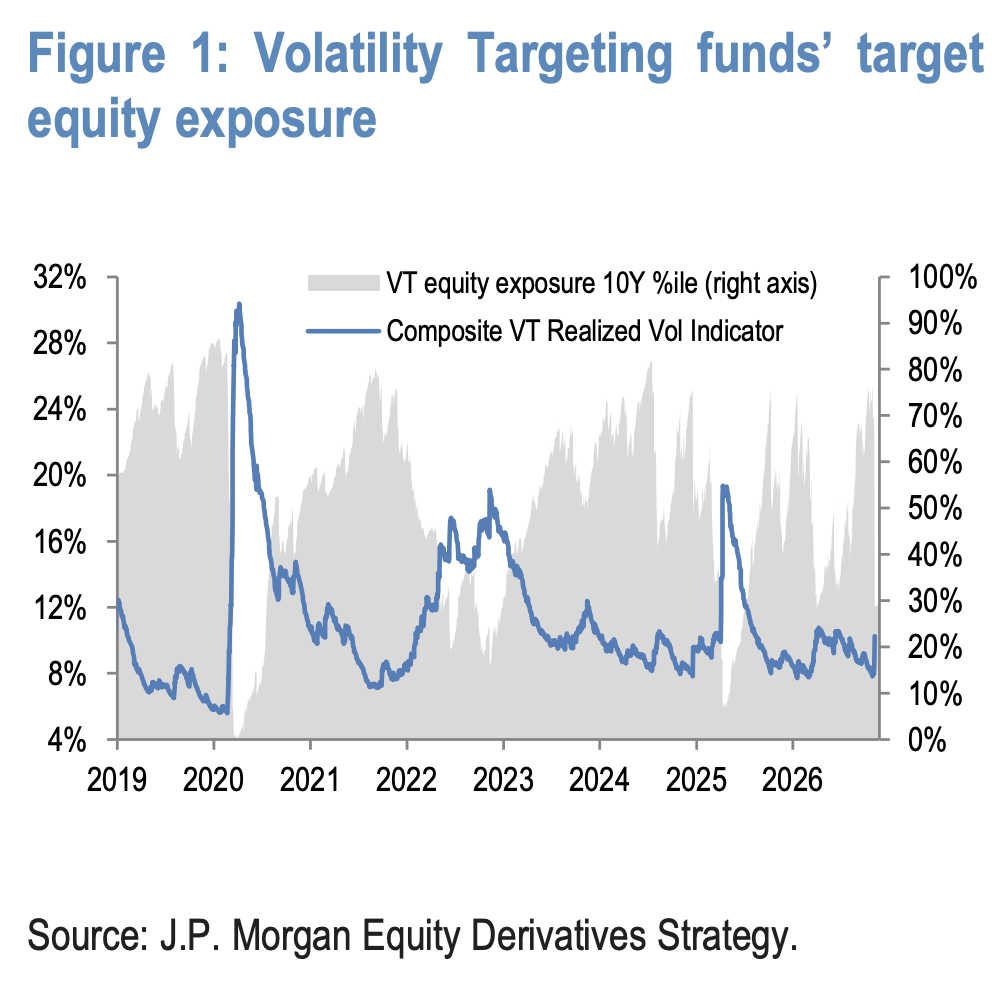
Особливу увагу слід приділити тому, що тиск на продаж ще не вичерпано. Моделі Morgan Chase оцінюють: волатильні фонди цільового таргетування (Volatility Targeting funds) повинні розпродати близько 50 млрд доларів у акціях протягом наступних днів, щоб знизити цільову частку левериджу з приблизно 67-го процентиля до 30-го. Це означає, що якщо ринок продовжить падіння, механічне скорочення позицій становитиме додатковий тиск вниз.
CTA перемикаються на чисту коротку позицію, 11 млрд доларів розпродано за 90 хвилин після відкриття
Безпосереднім тригером цього падіння стали сигнал тренду CTA, що були масово пробиті. Звіт Morgan Chase зазначає, що це падіння під час ранкової торгової сесії зламало кілька ключових сигналів тренду основних американських індексів, спровокувавши програмовані продажі CTA і тим самим прискоривши зниження ринку.
Згідно з конкретними даними, протягом приблизно 1,5 години після відкриття спотового ринку на S&P 500 ф'ючерсах сума чистих продажів склала приблизно 11 млрд доларів США. З погляду сигналу тренду, CTA-позиції індексів S&P 500, Nasdaq 100 та Russell 2000 вже перейшли у чисту коротку позицію.
Таблиця відстеження сигналу тренду CTA Morgan Chase показує, що поточна ціна S&P 500 близько 7383 пунктів, місячний сигнал тренду негативний, CTA сигнал вже "короткий"; те саме і щодо Nasdaq 100. Хоча 12-місячний тренд залишає позитивним для основних індексів, а ціна S&P 500 перебуває близько до 200-денної середньої, що означає, що подальша дегевериджинг залежить від того, чи продовжить ринок падіння, звіт також зазначає: оскільки більшість сигналів вже переключилися на короткі, ризик наразі зміщується в бік подальшого падіння.
Левериджовані ETF вдруге за тиждень сильно дегевериджували, технологічні акції — 90% продажу
Левериджовані ETF — ще одна важлива сила цього розпродажу. За оцінкою Morgan Chase, того дня левериджовані ETF розпродали акції на понад 60 млрд доларів США перед закриттям, з яких близько 90% зосереджено на технологічних продуктах, включаючи Semis, Nasdaq 100 (NDX), ETF технологічного сектору (XLK) тощо.
Це вже другий масштабний дегевериджинг левериджованих ETF за тиждень, що відображає властиву ринку останнім часом тенденцію домінування технологічних акцій у падінні. Водночас, у звіті зазначено, що під час кожного великого падіння інвестори купують на падінні, і це частково пом'якшує тиск на продаж з боку ETF перегрупування.
Після цього дегевериджингу прихований короткий gamma-експозиція левериджованих ETF знизилася з близько 7,5 млрд доларів на кожен 1% волатильності до близько 6,5 млрд, що означає, що масштаб пасивних продажів при подальшому перегрупуванні скоротиться.
50 млрд доларів "підвісилося над ринком", волатильні фонди цільового таргетування — наступний фокус уваги
Найбільшим потенційним джерелом тиску на продаж наразі є волатильні фонди цільового таргетування. Моделі Morgan Chase показують, що з різким зростанням волатильності на ринку, ці фонди повинні протягом наступних днів скоротити приблизно 50 млрд доларів у акціях, щоб знизити цільовий леверидж з близько 67-го процентиля до 30-го.
Логіка роботи стратегії волатильного таргетування полягає у тому, що з ростом волатильності ринку вона механічно скорочує експозицію на ризикові активи, підтримуючи стабільність портфельної волатильності. Цей механізм у періоди різкої волатильності ринку часто провокує негативний ефект "чим більше падає, тим більше продається".
Morgan Chase у понеділок вже попередила, що макро-систематичні стратегії стикаються з двосторонніми ризиками ліквідності: у випадку швидкого падіння та стрибкової волатильності є потенціал для значного дегевериджингу. Ринкова поведінка того дня підтверджує цю оцінку, і процес коригування може тривати кілька днів. Для інвесторів, поки весь пасивний продаж обсягом 50 млрд доларів не завершиться, ринковий тиск навряд чи кардинально зміниться у найближчий час.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Долар стабілізується після турбулентності через проміжні вибори: стратеги заявляють, що основна підтримка зберігається, опціонний ринок подає сигнали на зростання
За словами валютних стратегів, хоча результати проміжних виборів у США тимчасово послабили долар, основні чинники, які підтримували його зміцнення в останні місяці, залишаються без суттєвих змін.
Великі зміни у фінансах! Інвестори з Гонконгу та частини Шанхаю значно переключилися з накопичень на продаж
Дорожнє шоу Bank of America показує, що настрій інвесторів Гонконгу щодо акцій зберігання чітко змінився на ведмежий, деякі інвестори вже заздалегідь скоротили свої позиції. Тим часом аналітик Jukan після візиту до Шанхаю прямо заявив, що “втратив впевненість у триманні позицій” — місцеві досвідчені інвестори зазначили, що навіть якщо акції зберігання мають коефіцієнт P/E лише 3, у разі якщо ціна у 2028 році впаде нижче LTA і спрацює дефолт, реальна оцінка складе від 7,8 до 10 разів, що зовсім не дешево.
Після "кривавої бані" технологічних акцій Anthropic IPO опинилося під загрозою: чи все ще варто 1,5 трильйона доларів? Чи варто зараз виходити на біржу?
У той час, коли технічні акції за один день втратили 2,5 трильйона доларів США, плани IPO зірки AI Anthropic опинилися під загрозою. Троє основних інвесторів явно сумніваються у цільовій оцінці в 1,5 трильйона доларів США, деякі вважають, що реальна вартість ближча до 1 трильйона; проведення роуд-шоу у листопаді також викликає сумніви. Постійні збитки, відсутність ключових фінансових даних та раптова зміна політики щодо AI — поєднання низки негативних факторів призвело до того, що цей першопочатково найбільший IPO в історії зараз стоїть перед вибором: знизити оцінку, скоротити обсяг або навіть відкласти вихід на біржу.
Ціни на криптовалюти
Більше


