
Urushdan oldingi holatga qaytdi, yuan yagona ajralib turdi

Morning FX
Trumpning “so‘nggi ultimatum” bilan Eron elektr zavodlarini bombardimon qilish bilan tahdid solganidan bir kun oldin, dollar-yuan kursi urushdan oldingi darajaga qaytdi, USDCNH bir paytlar 6.8550 gacha tushdi. Hali ham past darajada bo‘lgan yen va von kabi Osiyo valyutalari bilan solishtirganda, yuan juda yaxshi natija ko‘rsatmoqda.
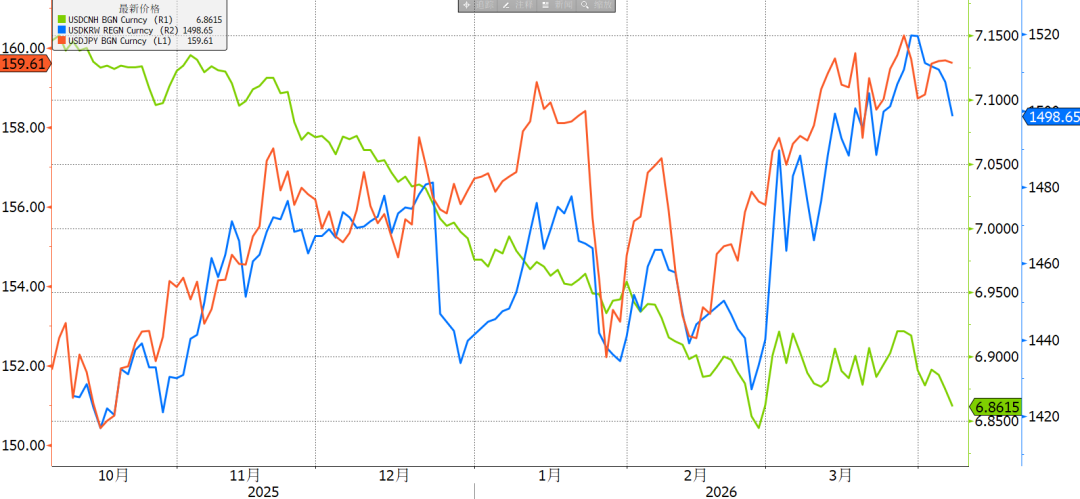
Rasm: Yuan boshqa valyutalardan ustun chiqmoqda
1. Urush yuan uchun salbiy ta’siri pasaya boshladi
AQSh-Eron urushi hozirgi bosqichida, kengaytirish yoki kengaytirmasligidan qat'iy nazar, yuan valyutasiga ta’siri kamayib bormoqda.
Birinchidan, yuan neft narxidan kam ta'sir oladi. Hormuz bo‘g‘ozining uzoq muddatli yopilishi kutilayotgan sharoitda, Brent nefti narxi doim 100 dollar yuqoriligida turibdi, markaziy banklar bir vaqtlar keskin foiz stavkasi oshirishni kutib, bu iqtisodiy retsessiyaga olib keldi. Ammo yuan uchun pul-kredit siyosati barqaror, birinchi chorakda yumshoq likvidlik tufayli kechki repo foizlari hatto pasaydi, uzoq muddatli obligatsiyalarda volatillik torayib, global obligatsiyalar sotuv bo‘ronida yuan “pana joyga” aylandi.
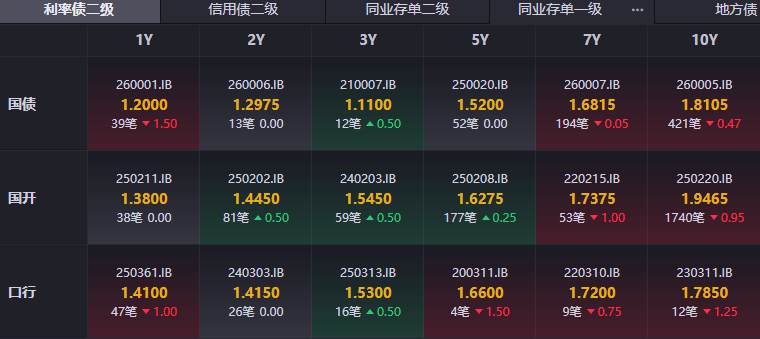
Rasm: Yuanning uzoq muddatli obligatsiya foizlari barqaror
Ikkinchidan, valyuta talab va taklifi asosan mijozlardan, emotsiyalardan emas.Birinchi chorakda spot+forward to‘g‘ridan-to‘g‘ri net valyuta almashinuvi bir oyda 100 milliard dollarni saqlab turdi, urush esa 6.90dan yuqori almashuv uchun oyna ochdi. Dealerlar ehtiyotkor bo‘lgan holda, mijozlar likvidlikka ko‘proq ta’sir ko‘rsatmoqda.
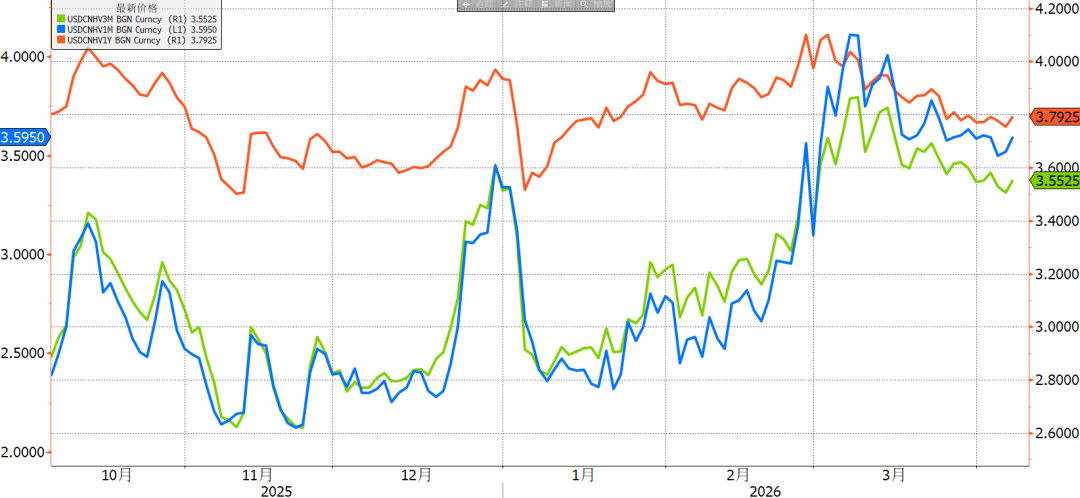
Rasm: Volatillik pasaymoqda
Yuanning barqaror hamda ehtiyotkor o‘sish xususiyati, taxminiy volatillikda ham namoyon.Mart oyining boshida vahima taxminiy volatillikni qisqa muddatli oshirishga olib keldi, lekin butun oy davomida u barqaror ravishda pasaydi va urushdan oldingi holatga qaytdi. Bu shuni anglatadiki, qisqa va o‘rta muddatli istiqbolda yuan uchun haddan tashqari oshib yoki pasayib ketish kutilmadi.
2. Bozor istiqboli
O‘tgan haftadagi maqolaNega AQSh-Eron urushini to‘xtatish qiyinda, biz bozor reaksiya funksiyasi o‘zgarishi mumkinligini eslatdik, shularning biri yuan “neft-dollar tizimi”ning potentsial alternativi sifatida boshqa Osiyo valyutalaridan ustun chiqmoqda.
Hozir yuan nisbiy ustunlik namoyon qilmoqda. Yaponiya va Koreya valyutalari aksiyalar bozori qulashidan, Janubi-Sharqiy Osiyo valyutalari neft narxi zaifligi sabab pasayganidan keyin, yuan kursi indeksi bir yil ichida yangi yuqori darajaga yetdi.
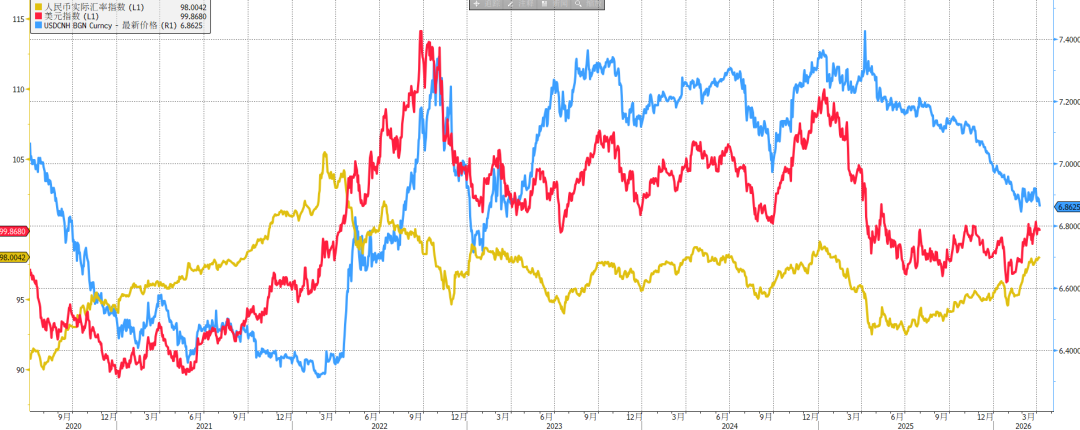
Rasm: Yuan indeksi yangi yuqori darajada
Bu nuqtai nazardan qaraganda, yuan kuchliligi yetarli darajada. Urush kutilganidan tezroq tugamasa, yuan yil davomida 6.80 darajasiga yetishi mumkin, aks holda, qisqa muddatli koreksiya allaqachon sodir bo‘ldi.
3. Xulosa
(1) Dollar-yuan kursi urushdan oldingi pozitsiyaga qaytdi, urushning salbiy ta’siri asta-sekin yo‘qolmoqda, voqealarga sezgirligi pasaymoqda.
(2) Yuan indeksi ko‘rsatkichiga ko‘ra, qisqa muddatli koreksiya allaqachon amalga oshgan va urush tugamagunicha 6.80 darajasidan pastga tushish ehtimoli katta emas.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
 VIPHaftalik strategiya MSTR

Britaniya Markaziy banki uzoq muddatli obligatsiyalarni sotishni to'xtatishi mumkinligi haqida xabar qilindi, global obligatsiya bozoridagi eng agressiv “balans qisqartiruvchi” to'xtadi
Bir marta sotish yarim zarar, Britaniya Markaziy banki kvantitativ qisqarish bo'yicha tormoz berdi.

Amerika Federal Reserve payshanba kuni foiz stavkalarini oshirishi konsensusga aylanyapti, Standard Chartered nima uchun "taslim bo'lish"dan bosh tortdi?
Standard Chartered fikricha, asosiy inflyatsion bosimlar ehtimoliy tarzda oshirib ko‘rsatilgan, foiz stavkalarini oshirish hamon "noto‘g‘ri siyosiy tanlov" hisoblanadi: bojxona to‘lovlari PCE ni taxminan 0,7 foiz bandga oshirgan, lekin bu ta’sir tez orada susayishi kutilmoqda; superyadro CPI normal oraliqqa qaytdi va iste’mol tomonidagi bosim cheklangan. Iyul oyida atigi 3 nafar ovoz beruvchi foiz stavkalarini oshirishni yoqladi, hozirgi ma’lumotlar boshqalarning fikrini o‘zgartirish uchun yetarli emas. Eng ma’qul yondashuv — bojxona to‘lovlari ta’siri va ma’lumotlarni qayta ko‘rib chiqish tugamasidan ilgari inflyatsiya tendensiyasini baholamaslikdan iborat.
AQSH 10 yillik obligatsiyalari daromadliligi 5% dan oshganida, Yaponiya obligatsiyalari daromadliligi ham 3% dan pastga tushdi, global obligatsiyalar bozori bosimi keskin oshmoqda!
Dunyo obligatsiya bozori ogohlantirish signalini berdi, AQSh davlat obligatsiyalari daromadliligi 5% dan oshib, 2007-yildan beri eng yuqori ko‘rsatkichga yetdi, Yaponiyadagi obligatsiyalar esa so‘nggi 30 yildagi eng yuqori darajani yangiladi. Neft narxining keskin o‘sishi, inflyatsiyaning yuqori darajasi va katta qarzdorlik uchlamchi bosimi sotuvga sabab bo‘ldi. Muassasalar ogohlantiradi: 5% to‘xtash chizig‘i emas, 6% allaqachon ko‘rinish maydonida! Shu hafta AQSh va Yaponiya Markaziy banklari qarorlari kutilmoqda, aktivlar bozorida yanada kuchli bo‘ron endigina boshlanishi mumkin.
Kripto narxlari
Ko'proq


