
Microsoft đã 50 tuổi, nhưng chu kỳ tăng trưởng thực sự chỉ mới bắt đầu—Goldman Sachs tiếp tục theo dõi Microsoft: AI là một ngành kinh doanh "xuyên suốt 50 năm"
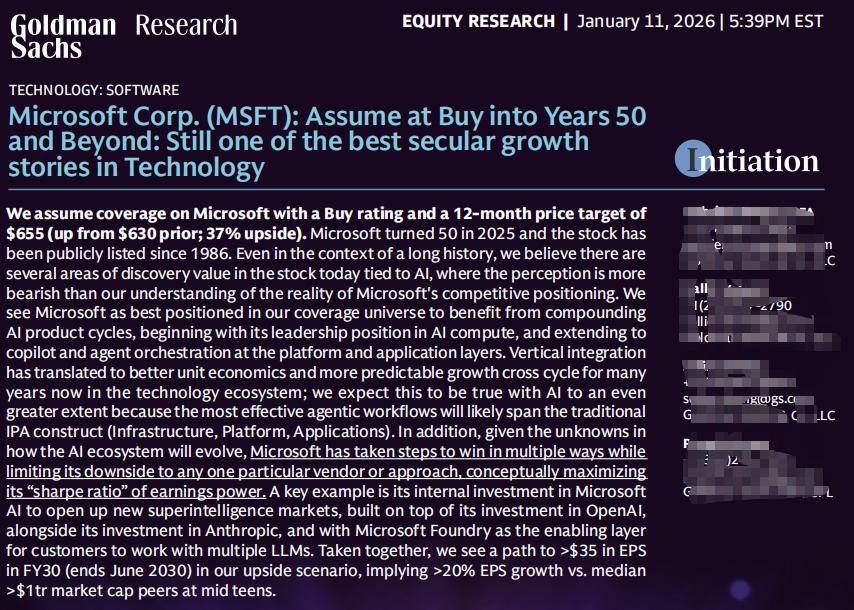
Ngày 11 tháng 1 năm 2026, Goldman Sachs đã đưa Microsoft vào lại phạm vi nghiên cứu, đánh giá Buy, với mục tiêu giá trong 12 tháng là 655 USD, cao hơn 37% so với giá hiện tại.
Theo nhận định của Goldman Sachs, ngay cả khi đặt trong bối cảnh 50 năm phát triển của Microsoft, hiện tại vẫn là mộtthời điểm “khám phá giá trị (discovery value)”.
Lý do chỉ có một:AI.
Đây không phải là một báo cáo ngắn hạn dựa vào kết quả tài chính, mà là một nghiên cứuđánh giá “lãi kép cấu trúc AI” của Microsoft với tầm nhìn 5–10 năm.
1. Hiểu lầm lớn nhất của thị trường: Chỉ coi AI của Microsoft là Azure
Sự khác biệt của thị trường đối với Microsoft hiện nay tập trung vào hai vấn đề:
Chi phí Capex lớn, nhưng tốc độ tăng trưởng của Azure lại chậm lại
Đầu tư AI liệu có thực sự chuyển hóa thành lợi nhuận, hay chỉ là “cuộc đua đốt tiền”
Nhận định của Goldman Sachs rất rõ ràng:
Chỉ dùng khung “Capex → tốc độ tăng trưởng Azure” là không thể hiểu được Microsoft.
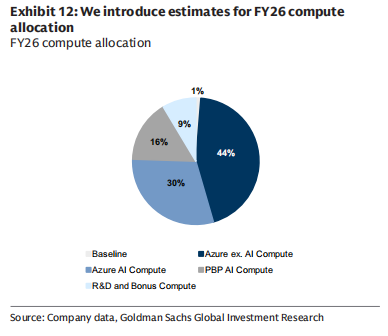
Đầu tư AI của Microsoft không phải là “đặt cược vào một điểm”, mà làphân bổ vào bốn hướng:
Azure AI (hiện thực hóa trực tiếp trên đám mây)
Ứng dụng chính chủ (Copilot / 365)
AI nội bộ (Microsoft AI / MAI)
Năng lực tính toán duy trì (các mảng kinh doanh cũ)
Điều này mang ý nghĩa gì?
Microsoft chủ động lựa chọn “hào lũy dài hạn” thay vì “sự chắc chắn ngắn hạn”.
2. Lợi thế cốt lõi thực sự của Microsoft: Không phải mô hình, mà là “Ba tầng hợp nhất”
Goldman Sachs nhiều lần nhấn mạnh, lợi thế cạnh tranh cốt lõi của Microsoft trong kỷ nguyên AI không phải là “có mô hình mạnh nhất hay không”, mà là:
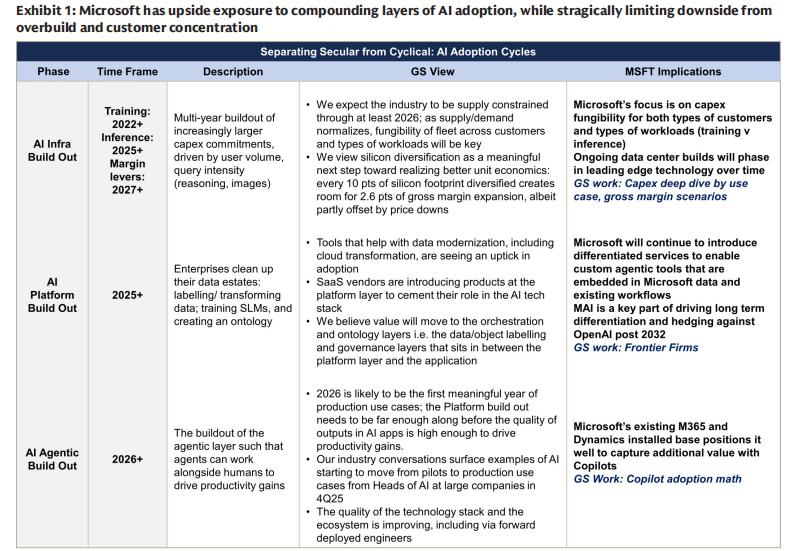
Năng lực tích hợp dọc ba tầng: Hạ tầng (Infra) + Nền tảng (Platform) + Ứng dụng (App)
Điều này trong thời đại AI càng được phóng đại hơn nữa.
1️⃣ Ở tầng hạ tầng (Infra)
Microsoft là một trongnhững hạ tầng AI có quy mô năng lực tính toán lớn nhất toàn cầu
Với nhu cầu AI, Azure không chỉ là đám mây, mà còn làmạng lưới năng lực tính toán phân tán ưu tiên suy luận (Inference) toàn cầu
Microsoft chủ động giảm phụ thuộc vào “siêu máy tính huấn luyện”, chuyển sang tải suy luận với ROI cao hơn
2️⃣ Ở tầng nền tảng (Platform)
Foundry: Cho phép doanh nghiệp linh hoạt sử dụng các mô hình khác nhau như OpenAI, Anthropic, MAI trên Azure
Bản chất là:“mặt phẳng điều khiển” của AI
Microsoft không đặt cược vào một mô hình chiến thắng, mà làđặt cược vào “đa mô hình tồn tại lâu dài”.
3️⃣ Ở tầng ứng dụng (Application)
Hơn 400 triệu người dùng Microsoft 365
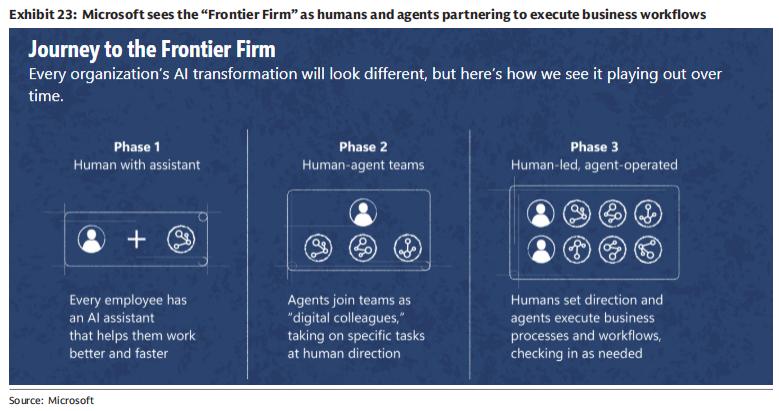
Copilot không chỉ là một plugin, mà còn làcửa ngõ công việc mới
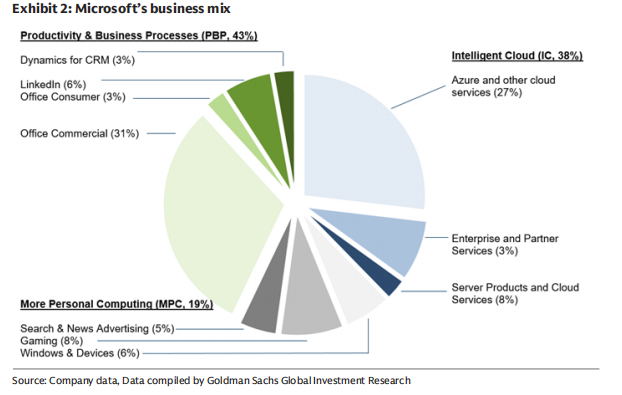
Với mỗi 10% tỷ lệ thâm nhập Copilot, bộ phận năng suất và quy trình kinh doanh (PBP) có thể tăng thêm khoảng 10% tăng trưởng
Đây là con đường kiếm tiền chắc chắn nhất trong thương mại hóa AI.
3. Vì sao đầu tư AI của Microsoft có “rủi ro giảm giá hạn chế”?
Đây là điểm rất quan trọng trong báo cáo này.
Goldman Sachs đưa ra một cách diễn đạt rất “tài chính hóa”:
Microsoft đang tối đa hóa “Sharpe Ratio” của AI
Hiểu cụ thể như thế nào?
Có đòn bẩy lên trên
Nắm khoảng 27% quyền lợi kinh tế của OpenAI
Copilot, Azure, Agent 365 cùng hưởng lợi
Có phòng ngừa rủi ro đi xuống
Tự phát triển MAI, giảm phụ thuộc vào một mô hình duy nhất
Đa GPU / đa chip / tự phát triển silicon
Trung tâm dữ liệu có tính “tái sử dụng” cao
Điều này có nghĩa là, ngay cả khi con đường phát triển ngành AI có lệch hướng,
Microsoft cũngrất khó trở thành kẻ thua cuộc.
4. Biên lợi nhuận mới là biến số lớn nhất trung-dài hạn
Một vấn đề khác mà thị trường lo lắng là:
Liệu AI có làm biên lợi nhuận điện toán đám mây giảm vĩnh viễn không?
Câu trả lời của Goldman Sachs là không.
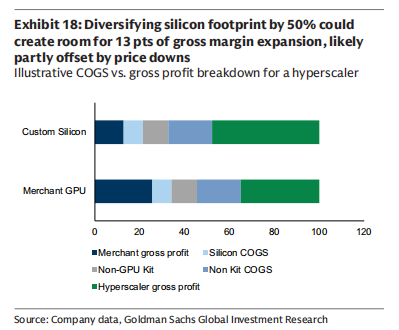
Hiện nay biên lợi nhuận gộp của Azure AI khoảng 30%, thấp hơn rõ rệt so với Azure truyền thống là 60%+.
Nhưng ban lãnh đạo Microsoft đặt mục tiêu rất rõ ràng:
Trong 5–7 năm tới, đưa biên lợi nhuận gộp dịch vụ đám mây AI quay lại mức cao trong lịch sử
Các con đường thực hiện bao gồm:
Tăng tỷ lệ chip tự phát triển (dự kiến >50%)
Tiếp tục nâng cao hiệu quả suy luận
Thời gian sử dụng GPU duy trì trong 6 năm
Nâng cao hiệu quả thuật toán (thay vì tăng vô hạn năng lực tính toán)
Goldman Sachs nhận định:
Biên lợi nhuận gộp của AI Cloud là đường cong “giảm trước tăng sau”, chứ không phải xấu đi về cấu trúc.
5. Kết luận tài chính: Vì sao Goldman Sachs dám đặt mục tiêu 655 USD
Theo kịch bản lạc quan của Goldman Sachs:
EPS tài khóa 2030 có thể vượt 35 USD
So sánh với các công ty vốn hóa nghìn tỷ hiện tại, tăng trưởng trung vị chỉ ở mức một con số đến mười mấy phần trăm
Microsoft vẫn có thể duy trì tốc độ tăng trưởng kép EPS dài hạn trên 20%
Đây cũng là cơ sở logic cốt lõi để Goldman Sachs đưa ra mục tiêu giá 655 USD.
Cách hiểu của tôi:
Goldman Sachs không hề biến Microsoft thành “OpenAI tiếp theo”,
mà nhiều lần nhấn mạnh các từ khóa:
Tính hệ thống
Kiên nhẫn
Xuyên chu kỳ
Microsoft không vội vàng “chứng minh đầu tư AI có xứng đáng” trong một năm nào đó,
mà điều họ muốn làm là——
Biến AI thành hệ điều hành cơ sở cho phần mềm doanh nghiệp trong 50 năm tới.
Từ góc độ này,
đây không phải là một cổ phiếu cần giao dịch dựa vào tốc độ tăng trưởng Azure từng quý,
mà là mộttài sản điển hình tích lũy theo thời gian.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Các quan chức Fed liên tiếp phát ngôn diều hâu: Logan dự kiến sẽ tăng lãi suất ít nhất hai lần nữa, Musalem kêu gọi hành động càng sớm càng tốt
Chủ tịch Fed Dallas Logan cho biết triển vọng kinh tế hiện tại đồng nghĩa với việc Fed cần thực hiện ít nhất hai lần tăng lãi suất thêm 25 điểm cơ bản, nhưng có thể tiến hành một cách tuần tự để giúp thị trường thích ứng với lãi suất ngày càng tăng. Chủ tịch Fed St. Louis cho biết việc thắt chặt chính sách tiền tệ hơn nữa là cần thiết và nên hành động càng sớm càng tốt; các điều chỉnh chính sách mang tính tuần tự sẽ gây ít xáo trộn hơn so với các hành động lớn và đột ngột bị buộc phải thực hiện trong tương lai.

Cổ phiếu công nghệ Mỹ lao dốc, dầu thô gia nhập nhóm tài sản trú ẩn cùng trái phiếu Mỹ: Dầu Brent đạt mức cao nhất trong nửa năm, phí bảo hiểm kỳ hạn gần chạm mức kỷ lục trong mười năm.
Chỉ số Nasdaq giảm gần 3% vào thứ Sáu, cùng với S&P đều ghi nhận mức giảm lớn nhất trong năm tháng qua, trong khi giá dầu thô phục hồi hơn 2%, dầu Brent tăng sáu tuần liên tiếp, hợp đồng kỳ hạn gần cao hơn hợp đồng kỳ hạn xa 2 USD, tiệm cận mức cao nhất trong ít nhất mười năm qua; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm trong phiên có lúc chạm mức thấp nhất hơn một tháng.

Hướng dẫn kết quả kém xa kỳ vọng, Intel (INTC.US) giảm mạnh 29%, ghi nhận mức giảm trong một ngày lớn nhất kể từ những năm 1970
Cổ phiếu của Intel đã giảm 29% vào thứ Sáu, đánh dấu mức giảm trong một ngày lớn nhất kể từ những năm 1970.
Chứng khoán Mỹ qua đêm | "Thứ Sáu Đen" quét qua các tài sản rủi ro, Nasdaq ghi nhận ngày giao dịch tồi tệ nhất kể từ tháng 6, vốn hóa của Apple (AAPL.US) vượt Nvidia (NVDA.US) trở lại vị trí số một toàn cầu
Kết thúc phiên giao dịch, chỉ số Dow Jones giảm 572,25 điểm, tương đương 1,09%, xuống còn 51.770,31 điểm; chỉ số S&P 500 giảm 140,30 điểm, tương đương 1,82%, xuống còn 7.580,09 điểm; chỉ số Nasdaq Composite giảm 747,73 điểm, tương đương 2,86%, xuống còn 25.437,00 điểm.
Giá tiền điện tử
Thêm


