
Ingersoll Rand (NYSE:IR) công bố doanh thu quý 4 năm tài chính 2025 vượt kỳ vọng

Công ty sản xuất công nghiệp Ingersoll Rand (NYSE:IR) đã báo cáo kết quả Q4 năm tài chính 2025
Liệu bây giờ có phải là thời điểm để mua cổ phiếu Ingersoll Rand?
Điểm nổi bật Q4 năm tài chính 2025 của Ingersoll Rand (IR):
- Doanh thu: 2,09 tỷ đô la Mỹ so với ước tính của các nhà phân tích là 2,04 tỷ đô la Mỹ (tăng 10,1% so với cùng kỳ, vượt 2,6%)
- EPS điều chỉnh: 0,96 đô la Mỹ so với ước tính của các nhà phân tích là 0,90 đô la Mỹ (vượt 6,6%)
- EBITDA điều chỉnh: 580,1 triệu đô la Mỹ so với ước tính của các nhà phân tích là 560,3 triệu đô la Mỹ (biên lợi nhuận 27,7%, vượt 3,5%)
- Dự báo EPS điều chỉnh cho năm tài chính 2026 sắp tới là 3,51 đô la Mỹ ở mức trung bình, thấp hơn ước tính của các nhà phân tích 1,3%
- Dự báo EBITDA cho năm tài chính 2026 sắp tới là 2,16 tỷ đô la Mỹ ở mức trung bình, thấp hơn ước tính của các nhà phân tích là 2,19 tỷ đô la Mỹ
- Biên lợi nhuận hoạt động: 18,7%, giảm so với 20% cùng kỳ năm trước
- Biên dòng tiền tự do: 25,7%, tương tự cùng kỳ năm trước
- Vốn hóa thị trường: 38,23 tỷ đô la Mỹ
“Trong bối cảnh môi trường toàn cầu phức tạp, chúng tôi đã mang lại tăng trưởng mạnh mẽ, lợi nhuận và dòng tiền tự do, phản ánh sự kiên cường và sức mạnh thực thi của danh mục đầu tư của chúng tôi,” ông Vicente Reynal, chủ tịch kiêm giám đốc điều hành Ingersoll Rand cho biết.
Tổng quan về công ty
Bắt đầu với phát minh máy khoan hơi nước, Ingersoll Rand (NYSE:IR) cung cấp các giải pháp tạo dòng khí, gas, chất lỏng và chất rắn quan trọng cho nhiệm vụ.
Tăng trưởng doanh thu
Hiệu suất dài hạn của một công ty là chỉ báo về chất lượng tổng thể của nó. Bất kỳ doanh nghiệp nào cũng có thể thành công trong ngắn hạn, nhưng một doanh nghiệp hàng đầu sẽ tăng trưởng trong nhiều năm. Trong năm năm qua, Ingersoll Rand đã tăng doanh số với tốc độ tăng trưởng kép hàng năm ở mức trung bình 7,3%. Con số này thấp hơn tiêu chuẩn của chúng tôi cho ngành công nghiệp và là một cơ sở không tốt cho phân tích.
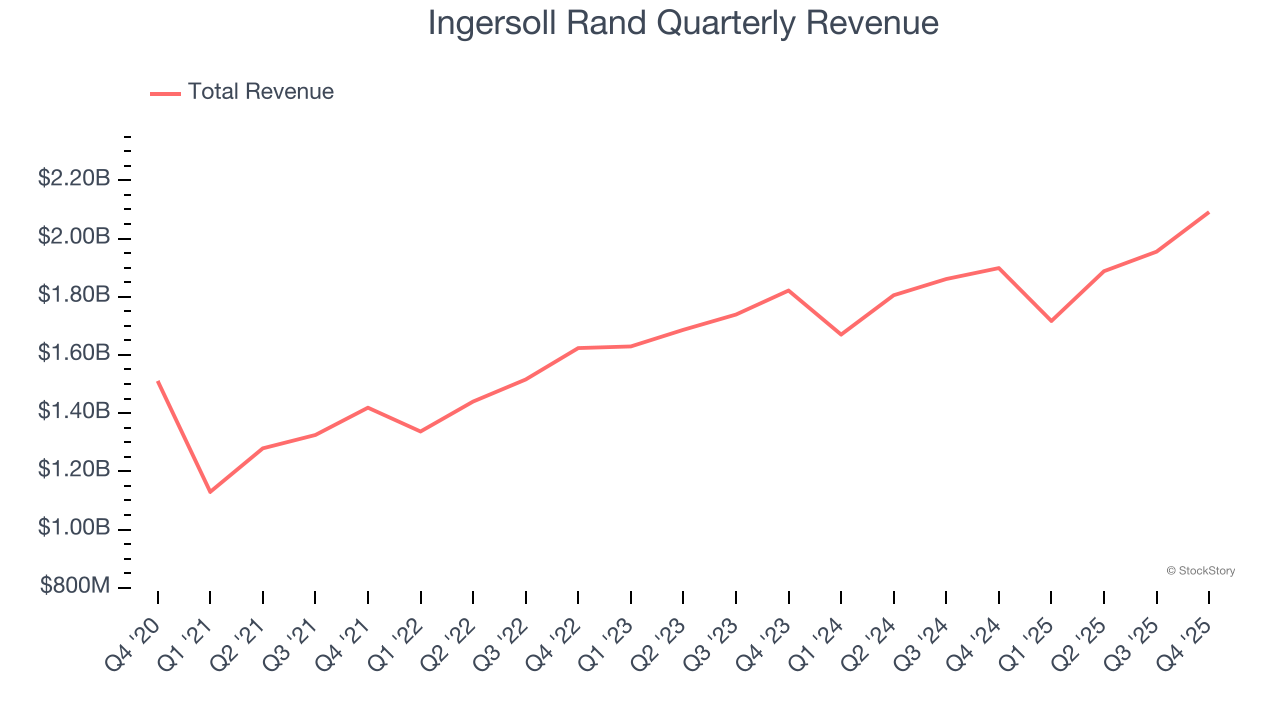
Tăng trưởng dài hạn là quan trọng nhất, nhưng trong lĩnh vực công nghiệp, góc nhìn lịch sử nửa thập kỷ có thể bỏ lỡ các xu hướng ngành mới hoặc chu kỳ nhu cầu. Hiệu suất gần đây của Ingersoll Rand cho thấy nhu cầu đã chậm lại khi tốc độ tăng trưởng doanh thu hàng năm 5,5% trong hai năm qua thấp hơn xu hướng năm năm của nó. Chúng tôi cẩn trọng khi các công ty trong ngành thấy tốc độ tăng trưởng doanh thu chậm lại, vì điều này có thể báo hiệu sự thay đổi khẩu vị khách hàng được hỗ trợ bởi chi phí chuyển đổi thấp.
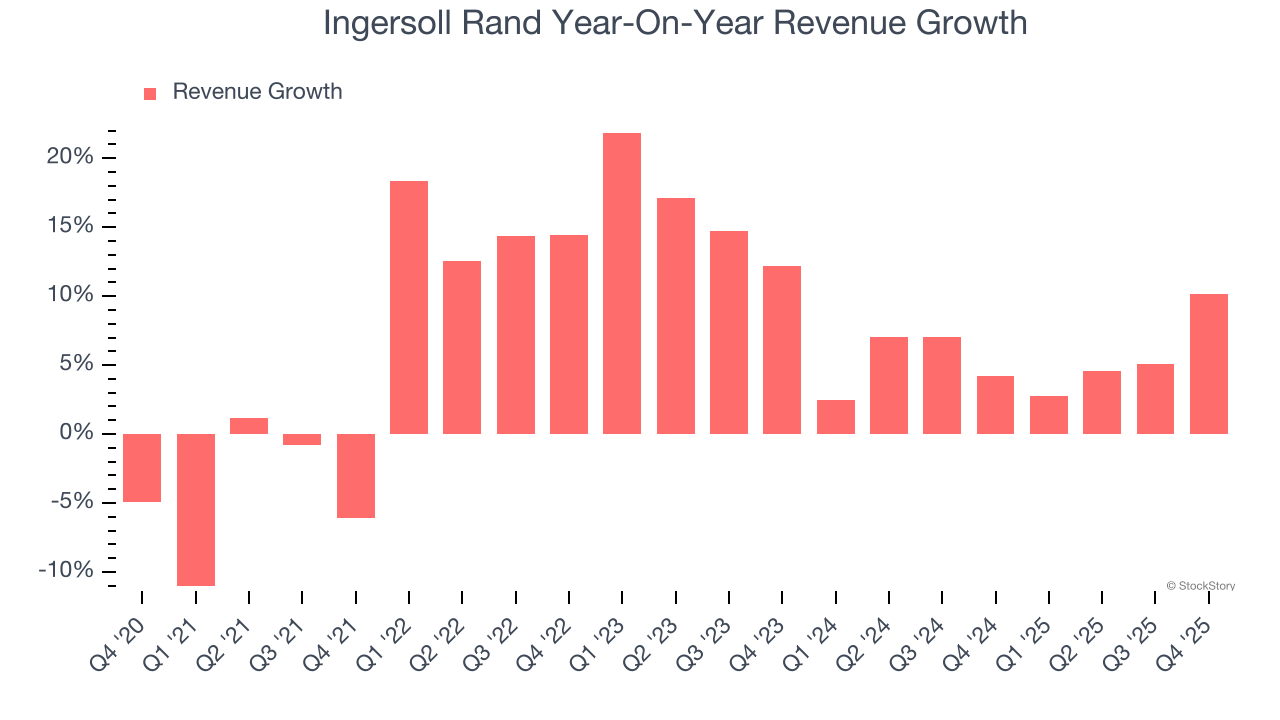
Trong quý này, Ingersoll Rand báo cáo tăng trưởng doanh thu theo năm là 10,1% và doanh thu 2,09 tỷ đô la Mỹ đã vượt 2,6% so với ước tính của phố Wall.
Nhìn về phía trước, các nhà phân tích dự báo doanh thu sẽ tăng 4,1% trong 12 tháng tới, tương đương với tốc độ hai năm qua. Dự báo này không mấy ấn tượng và cho thấy sản phẩm, dịch vụ của họ sẽ gặp một số trở ngại về nhu cầu.
Phần mềm đang “ăn mòn thế giới” và gần như không có ngành nào không bị ảnh hưởng. Điều đó thúc đẩy nhu cầu ngày càng tăng đối với các công cụ giúp các nhà phát triển phần mềm làm việc, từ giám sát hạ tầng đám mây quan trọng, tích hợp chức năng âm thanh và video, đến đảm bảo truyền tải nội dung mượt mà.
Biên lợi nhuận hoạt động
Biên lợi nhuận hoạt động là thước đo quan trọng của lợi nhuận vì nó cho thấy tỷ lệ doanh thu còn lại sau khi đã tính tất cả chi phí cốt lõi - từ giá vốn hàng bán đến quảng cáo và lương. Nó cũng hữu ích để so sánh lợi nhuận giữa các công ty có mức nợ và thuế khác nhau vì không bao gồm lãi vay và thuế.
Ingersoll Rand đã là một công ty hiệu quả trong năm năm qua. Đây là một trong những doanh nghiệp có lợi nhuận cao hơn trong lĩnh vực công nghiệp, với biên lợi nhuận hoạt động trung bình 15,2%. Kết quả này không quá ngạc nhiên vì biên lợi nhuận gộp cao mang lại cho công ty điểm xuất phát thuận lợi.
Phân tích xu hướng lợi nhuận, biên lợi nhuận hoạt động của Ingersoll Rand đã tăng 4 điểm phần trăm trong năm năm qua, khi tăng trưởng doanh số mang lại đòn bẩy hoạt động cho công ty.
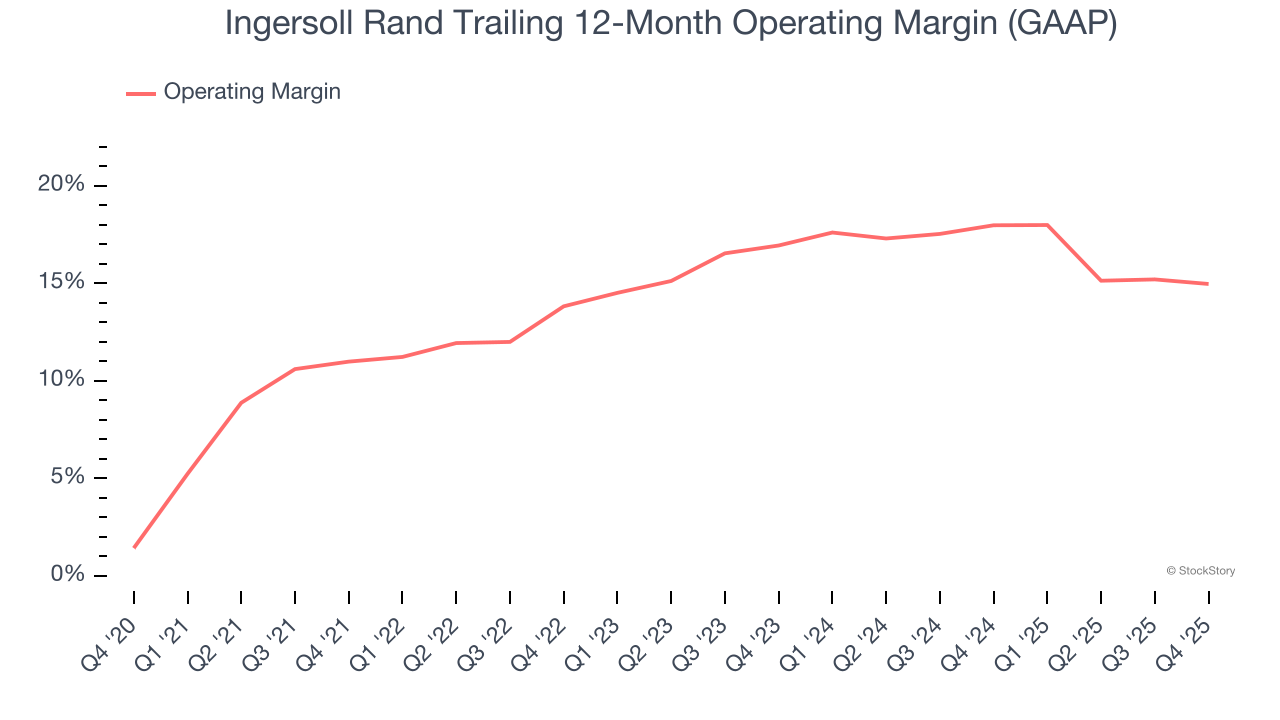
Quý này, Ingersoll Rand tạo ra biên lợi nhuận hoạt động ở mức 18,7%, giảm 1,3 điểm phần trăm so với cùng kỳ năm trước. Vì biên lợi nhuận hoạt động của Ingersoll Rand giảm nhiều hơn biên lợi nhuận gộp, chúng ta có thể giả định công ty kém hiệu quả hơn do các chi phí như marketing, R&D và chi phí quản lý tăng lên.
Lợi nhuận trên mỗi cổ phiếu
Chúng tôi theo dõi thay đổi lợi nhuận trên mỗi cổ phiếu (EPS) dài hạn vì lý do tương tự như tăng trưởng doanh thu dài hạn. Tuy nhiên, so với doanh thu, EPS nhấn mạnh liệu tăng trưởng của công ty có mang lại lợi nhuận hay không.
EPS của Ingersoll Rand đã tăng trưởng với tốc độ tăng trưởng kép hàng năm ấn tượng 17,5% trong năm năm qua, cao hơn nhiều so với tăng trưởng doanh thu hàng năm 7,3%. Điều này cho thấy công ty đã trở nên sinh lợi hơn trên cơ sở mỗi cổ phiếu khi mở rộng quy mô.
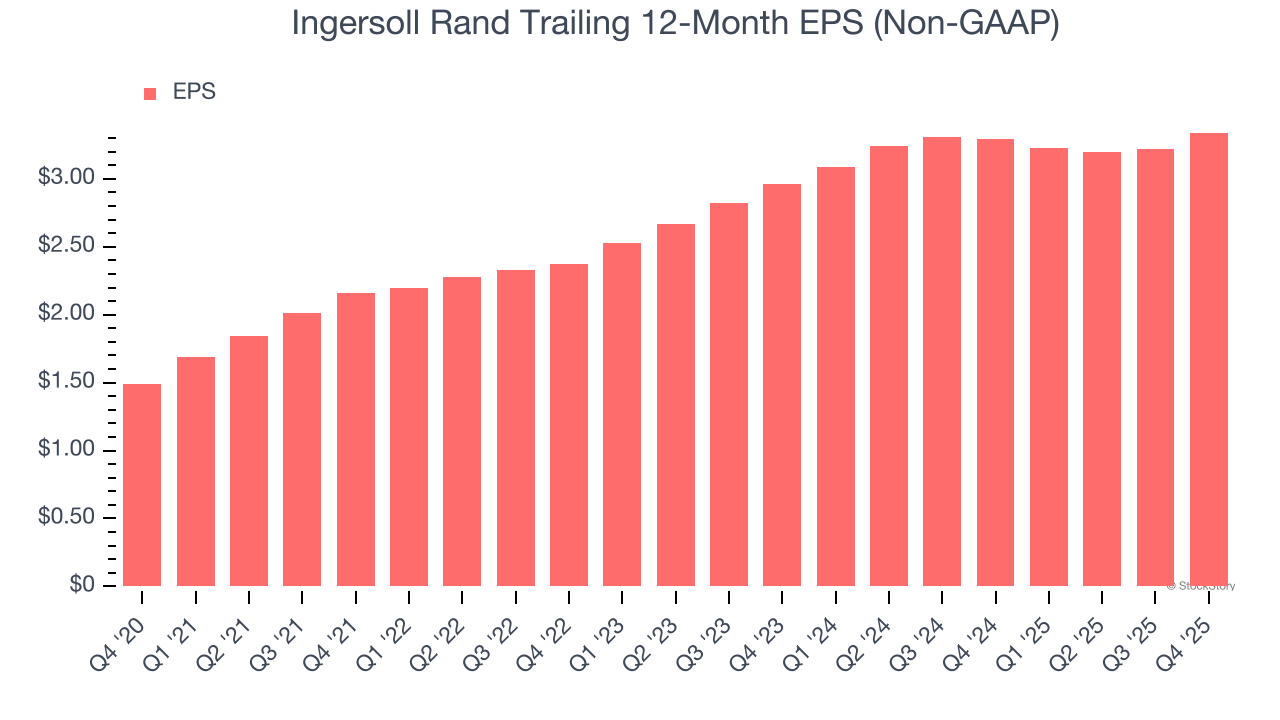
Phân tích sâu hơn về lợi nhuận của Ingersoll Rand giúp chúng ta hiểu rõ hơn về hiệu suất của công ty. Như đã đề cập, biên lợi nhuận hoạt động của Ingersoll Rand giảm trong quý này nhưng lại tăng 4 điểm phần trăm trong năm năm qua. Số lượng cổ phiếu lưu hành cũng giảm 6,8%, và những yếu tố này đều là tín hiệu tích cực cho cổ đông vì lợi nhuận cải thiện cùng việc mua lại cổ phiếu sẽ thúc đẩy tăng trưởng EPS so với tăng trưởng doanh thu.
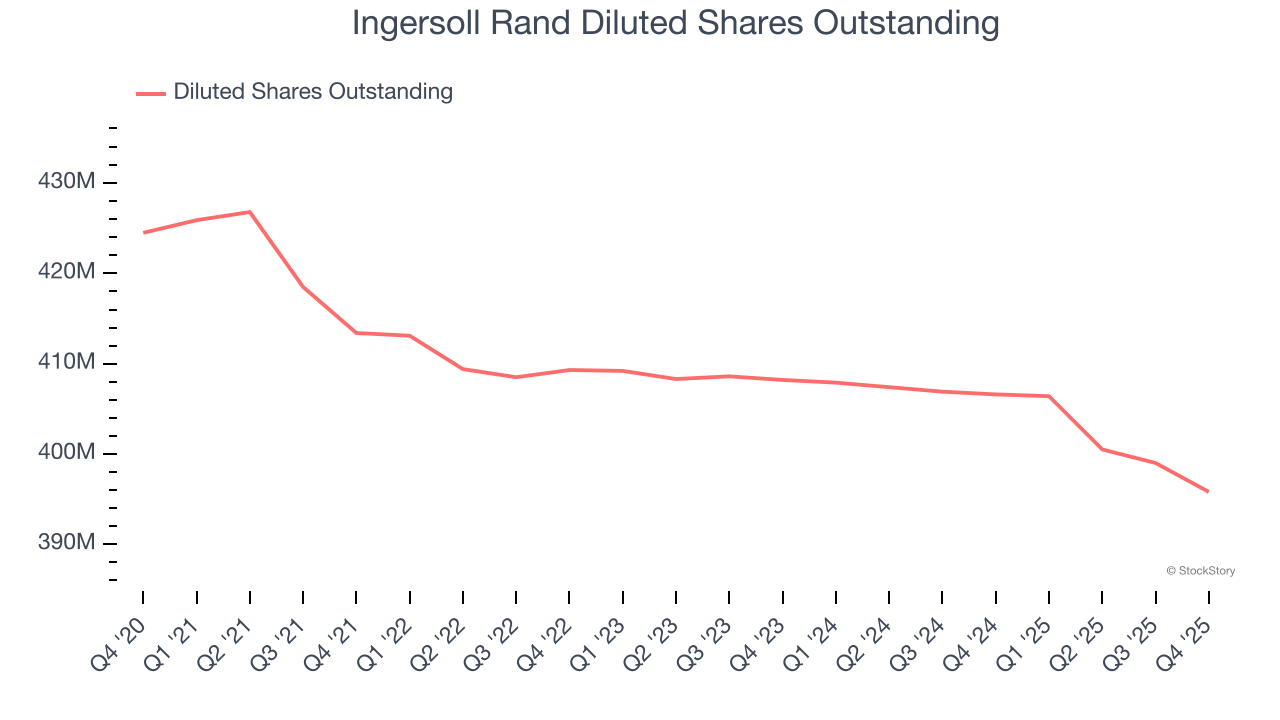
Cũng như doanh thu, chúng tôi phân tích EPS trong giai đoạn gần đây hơn vì nó có thể cung cấp cái nhìn sâu sắc về xu hướng hoặc sự phát triển mới nổi cho doanh nghiệp.
Đối với Ingersoll Rand, tăng trưởng EPS hàng năm trong hai năm qua là 6,2%, thấp hơn xu hướng năm năm. Chúng tôi hy vọng tăng trưởng này sẽ tăng tốc trong tương lai.
Trong Q4, Ingersoll Rand báo cáo EPS điều chỉnh là 0,96 đô la Mỹ, tăng so với 0,84 đô la Mỹ cùng kỳ năm trước. Con số này vượt 6,6% so với ước tính của các nhà phân tích. Trong 12 tháng tới, phố Wall kỳ vọng EPS cả năm của Ingersoll Rand đạt 3,34 đô la Mỹ, tăng 6,6%.
Những điểm đáng chú ý từ kết quả Q4 của Ingersoll Rand
Chúng tôi rất vui khi thấy Ingersoll Rand vượt kỳ vọng doanh thu của các nhà phân tích trong quý này. Chúng tôi cũng hài lòng khi EBITDA của công ty vượt dự báo của phố Wall. Tuy nhiên, dự báo EBITDA cả năm lại hơi hụt so với kỳ vọng. Tổng thể, kết quả này có một số điểm tích cực quan trọng. Giá cổ phiếu đã tăng 2,7% lên 96,89 đô la Mỹ ngay sau khi công bố báo cáo.
Đúng là Ingersoll Rand đã có một quý vững chắc, nhưng nếu nhìn vào bức tranh lớn hơn, liệu cổ phiếu này có nên mua không? Quý gần nhất là quan trọng, nhưng không bằng các yếu tố cơ bản dài hạn và định giá khi quyết định có nên mua cổ phiếu hay không.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Việc tăng lãi suất của Fed vào thứ Năm gần như đã đạt được sự đồng thuận, vậy tại sao Standard Chartered lại từ chối “đầu hàng”?
Ngân hàng Standard Chartered cho rằng áp lực lạm phát lõi có thể đã bị đánh giá quá cao, việc tăng lãi suất vẫn là “lựa chọn chính sách sai lầm”: Thuế quan đã đẩy chỉ số PCE lên khoảng 0,7 điểm phần trăm, nhưng tác động này được kỳ vọng sẽ giảm dần; chỉ số CPI siêu lõi đã trở về mức bình thường, áp lực từ phía tiêu dùng là hạn chế. Trong tháng 7, chỉ có 3 thành viên bỏ phiếu ủng hộ việc tăng lãi suất, dữ liệu hiện tại vẫn chưa đủ để thúc đẩy nhiều thành viên khác thay đổi quan điểm. Cách làm hợp lý hơn là chờ tác động từ thuế quan và sửa đổi dữ liệu lắng xuống, rồi mới đánh giá xu hướng lạm phát.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm vượt mức 5%, lợi suất trái phiếu Nhật Bản cũng tụt dưới 3%, áp lực trên thị trường trái phiếu toàn cầu gia tăng mạnh!
Thị trường trái phiếu toàn cầu phát tín hiệu cảnh báo, lợi suất trái phiếu Mỹ vượt mốc 5% lập đỉnh cao nhất kể từ năm 2007, trái phiếu Nhật Bản đạt mức cao nhất trong 30 năm. Giá dầu tăng vọt, lạm phát cao và gánh nặng nợ khổng lồ cùng lúc gây áp lực buộc thị trường phải bán tháo. Các tổ chức cảnh báo: 5% không phải là điểm dừng, 6% đã nằm trong tầm ngắm! Quyết định của ngân hàng trung ương Mỹ và Nhật Bản dự kiến sẽ được công bố trong tuần này, một cơn bão tài sản lớn hơn có thể vừa mới bắt đầu.
Giao dịch AI chững lại! Goldman Sachs cảnh báo giao dịch động lực xuất hiện sự phân hóa lớn nhất trong 5 năm, vốn chuyển từ chip sang phần mềm
Goldman Sachs cảnh báo rằng giao dịch AI đang đối mặt với thử thách mang tính cấu trúc, sự lệch pha giữa hiệu suất động lượng 3 tháng và 12 tháng đã đạt mức cao nhất trong 5 năm, chỉ số AI đã giảm gần 45% so với đỉnh. Trong lúc đó, dòng tiền đang chuyển từ lĩnh vực bán dẫn sang phần mềm, thúc đẩy các yếu tố động lượng phân hóa nhanh hơn. Goldman Sachs cho rằng, nếu xu hướng động lượng này tiếp tục, mối quan hệ tương quan lâu dài giữa lĩnh vực AI và động lượng có thể dần suy yếu.
Morgan Stanley hô vang AI thực thể và không gian sẽ trở thành “nguồn điện mới” của kinh tế! Tăng tỷ trọng SpaceX (SPCX.US), mục tiêu giá 300 USD
Morgan Stanley đã phát hành báo cáo nghiên cứu về AI vật lý, không gian và SpaceX (SPCX.US), cho rằng ngành công nghiệp robot và không gian sẽ tái định hình cấu trúc kinh tế toàn cầu, với vai trò tương tự như điện đối với nền kinh tế hiện đại.

Giá tiền điện tử
Thêm


