
Ý nghĩa thực sự của GPT-6 Astra: Đưa “câu chuyện AI” từ “tranh luận về nhu cầu” trở lại “rào cản vật lý”

Một mô hình mới được ra mắt đang thay đổi hướng tranh luận trên thị trường.
Trong vài tháng qua, thị trường luôn tranh cãi về một câu hỏi: “Cần bao nhiêu hạ tầng để đáp ứng nhu cầu AI đã biết?” Ẩn ý của câu hỏi này là: liệu cơ sở hạ tầng AI có đang bị đầu tư quá mức không?
Tuy nhiên, theo Tin tức giao dịch Zui Phong, báo cáo của Morgan Stanley ngày 7 tháng 9 nhấn mạnh rằng tầm quan trọng của GPT-6 Astra không nên được hiểu đơn giản chỉ là một lần mở rộng quy mô (Scaling) nữa. Đây không phải chỉ là một lần nâng cấp mô hình tiếp theo.
Astra đại diện cho sự nhảy vọt thực sự về chiều rộng năng lực (breadth of capabilities) và tính tương tác, tập trung ở bốn phương diện: khả năng suy luận, kỹ năng kỹ thuật, sử dụng máy tính và thực hiện nhiệm vụ thế giới vật lý. Điều này đồng nghĩa với việc AI bắt đầu tiến tới mức có thể thực hiện các suy luận phức tạp, nhiệm vụ kỹ thuật chuyên nghiệp, thao tác trực tiếp trên máy tính và thậm chí xử lý những việc trong thế giới thực. Khi AI có thể làm nhiều việc hơn, sẽ có nhiều kịch bản sinh lời hơn. Bài viết mới nhất từ OpenAI cũng đề cập rằng, mô hình tốt hơn sẽ khai phá những “lĩnh vực công việc mới”.
Câu chuyện AI: Từ “tranh luận về nhu cầu” quay lại “nút thắt vật lý”
Sự xuất hiện của Astra có thể chuyển trọng tâm của thị trường từ “hãng cần bao nhiêu hạ tầng để phục vụ nhu cầu AI đã biết”, sang câu hỏi: “Khi mức độ thông minh của mô hình tăng lên, sẽ có bao nhiêu khối lượng công việc mới trở nên khả thi về mặt kinh tế?”
Đây là hai hướng hoàn toàn đối lập. Câu trước là nghi vấn từ phía nhu cầu, câu sau là áp lực từ phía cung ứng.
- Hiệu ứng đàn hồi: Mỗi USD mua được nhiều trí tuệ hơn
Các nhà phân tích đưa ra một luận điểm kinh tế cốt lõi: Mô hình càng tốt sẽ tạo ra hiệu ứng đàn hồi—khi mà mỗi USD dùng cho AI sẽ mang lại trí thông minh và tính hữu dụng cao hơn, thì số lượng, thời gian và độ phức tạp của các tác vụ suy luận sẽ đều tăng mạnh.
Tương tự như “Nghịch lý Jevons” kinh điển: tăng hiệu quả không giảm tổng tiêu thụ, mà ngược lại càng mở rộng nó. Năng suất trên mỗi đơn vị chi phí cao hơn → Những ứng dụng trước đây không khả thi về mặt kinh tế trở thành hợp lý → Công việc mới tràn vào → Nhu cầu tính toán và cơ sở hạ tầng lại tăng lên.
- Thị trường có thể tiếp cận mở rộng vượt bậc
Các nhà phân tích cho rằng, nếu năng lực của Astra chuyển hóa thành các ứng dụng thương mại hữu ích, “bể thu nhập AI” có thể tiếp cận sẽ mở rộng đáng kể, vượt xa các kịch bản chủ yếu là trò chuyện và mã hóa hiện nay.
Morgan Stanley ước tính, TAM công việc trí thức toàn cầu khoảng 22,5 nghìn tỷ USD (dựa trên 900 triệu người lao động trí thức với lương bình quân 25,2 nghìn USD/năm); TAM chi tiêu của người tiêu dùng khoảng 30 nghìn tỷ USD, bao gồm bán lẻ + du lịch (khoảng 16 nghìn tỷ USD), tự lái/di chuyển (khoảng 4 nghìn tỷ USD), giao đồ ăn (khoảng 4 nghìn tỷ USD) và quảng cáo (khoảng 3 nghìn tỷ USD).
- Rào cản thực sự đến từ giới hạn vật lý phía cung
Kết luận của các nhà phân tích là: Sự xuất hiện của Astra sẽ đưa câu chuyện nút thắt từ “hình thành nhu cầu” về lại “giới hạn cung vật lý”—tức là liệu có thể cung cấp quy mô lớn các năng lực thông minh này hay không.
Rào cản cụ thể là gì? Tính toán. Năng lượng. Vật liệu. Nhân lực. V.v.
Nút thắt vật lý cụ thể: ABF và HBM4E
Sự căng thẳng phía cung có hai điểm nổi bật.
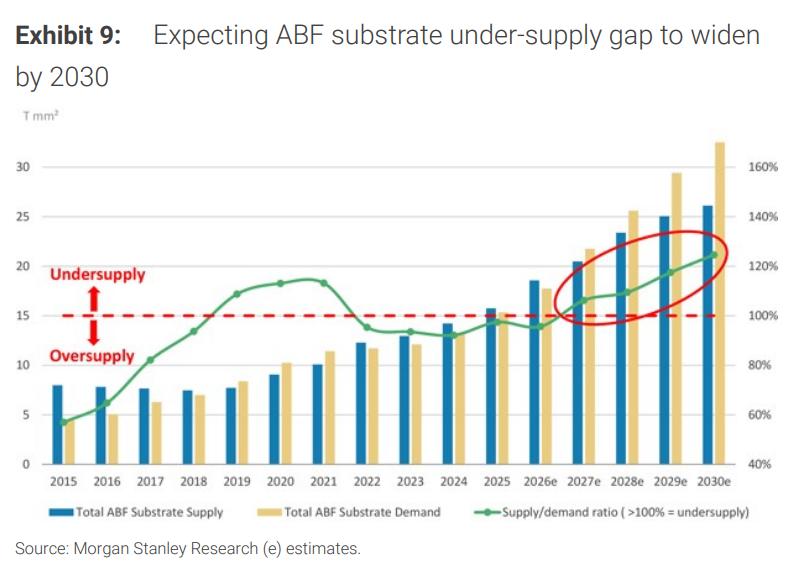
Thứ nhất là ABF substrate.
Morgan Stanley dự báo ABF substrate sẽ thiếu hụt từ năm 2027 và khoảng thiếu hụt này sẽ tăng lên đến năm 2030. Ràng buộc chủ chốt: công suất mới cần ít nhất 2 năm để đi vào sản xuất.
Thứ hai là độ phức tạp của công đoạn sau (BEOL) của HBM4E.
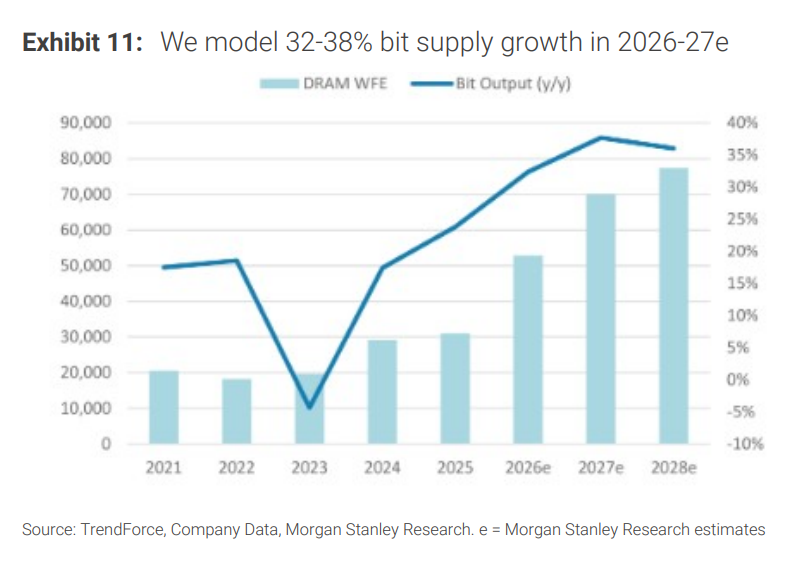
Báo cáo nêu rằng, công đoạn BEOL của HBM4E là một bước ngoặt lớn trong chế tạo bán dẫn—từ thiết kế lưu trữ 3D chuyên dụng sang hệ thống chiplet logic tùy chỉnh tích hợp cao.
Cụ thể chuỗi ảnh hưởng:
- Tăng số lớp liên kết HBM4E (SK hynix đưa vào dummy bump), khiến phần lớn chi phí đầu tư vốn cho DRAM phải rót vào mở rộng công suất BEOL
- Đầu tư vốn cho bước FEOL (chuyển node tiến trình) và khối lượng xuất xưởng DRAM GB tăng nhanh, dự kiến tới nửa cuối 2027 mới có thể đáp ứng
- Các nhà máy DRAM ưu tiên chiếm năng suất thiết bị, làm cho NAND có thể bị chậm mở rộng
Điểm chung của hai nút thắt này: đều là các hạn chế vật lý có thể kiểm chứng, truy vết được, không phụ thuộc vào tâm lý thị trường.
Điện lực: Nút thắt vật lý thực tế nhất
Khi áp lực giám sát trung tâm dữ liệu tăng lên, cung cấp điện trở thành một rào cản vật lý then chốt khác. Dự báo của các chuyên gia, tổng năng lực điện toán của các hãng cloud hyperscale sẽ tăng từ khoảng 35GW năm 2025, lên khoảng 145GW năm 2028, tăng ~4 lần.
Báo cáo chỉ ra, Mỹ đang đối mặt với khoảng thiếu điện 38GW, các trung tâm dữ liệu sẽ ngày càng sử dụng giải pháp tự phát điện (behind-the-meter).
Tính toán của Morgan Stanley cho thấy, giải pháp behind-the-meter sẽ làm CAPEX tăng thêm khoảng 3 tỷ USD/1GW. Lấy thế hệ chip Nvidia Rubin Ultra làm ví dụ, tổng chi phí trọn gói bao gồm điện behind-the-meter lên tới khoảng 50 tỷ USD/1GW.
Thị trường đang đánh giá thấp điều gì
Các nhà phân tích cho rằng thị trường hiện đánh giá thấp ba điều:
Thứ nhất, các bên hưởng lợi từ công nghệ toàn cầu của GPT-6 Astra chưa được định giá đúng mức.
Thứ hai, giai đoạn thiếu hụt nguồn cung có thể kéo dài hơn dự đoán. Các rào cản của ABF và BEOL HBM4E đều không thể giải quyết ngắn hạn.
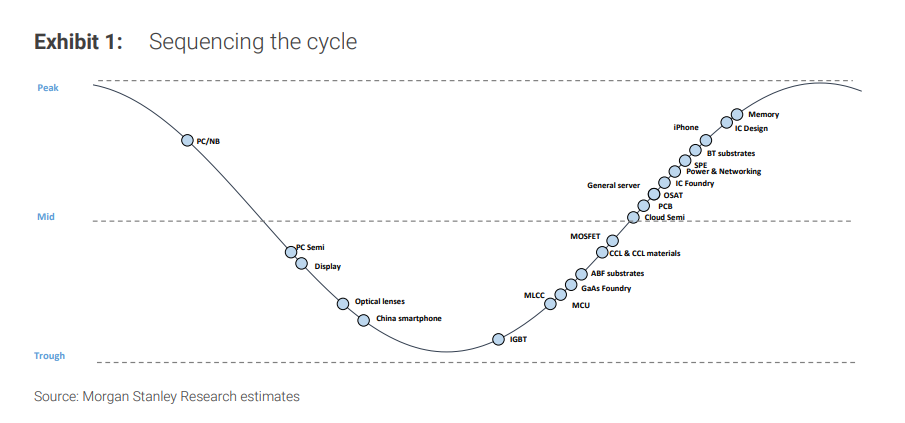
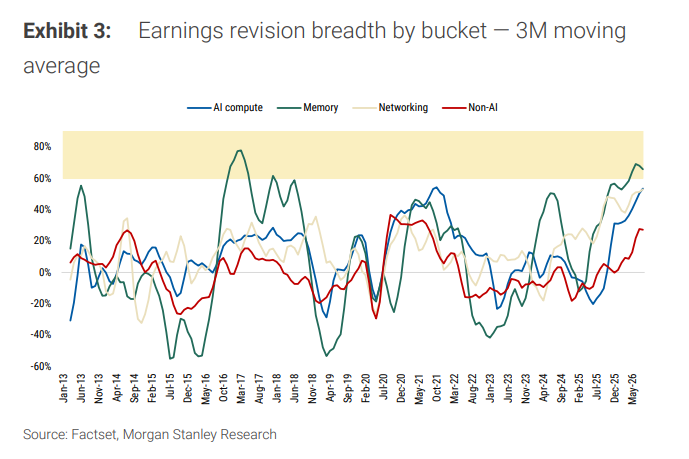
Thứ ba, một số cổ phiếu không phụ thuộc AI cũng đang âm thầm tăng giá. Chip mô phỏng (STM, NXP, Renesas) sau hơn ba năm tích lũy hình chữ L, đã bước vào giai đoạn phục hồi đầu chu kỳ—giảm hàng tồn kho, giá ổn định, đơn hàng công nghiệp cải thiện.
Kết luận không phải là “mua AI thật nhiều”
Morgan Stanley đưa ra thứ tự ưu tiên đầu tư:
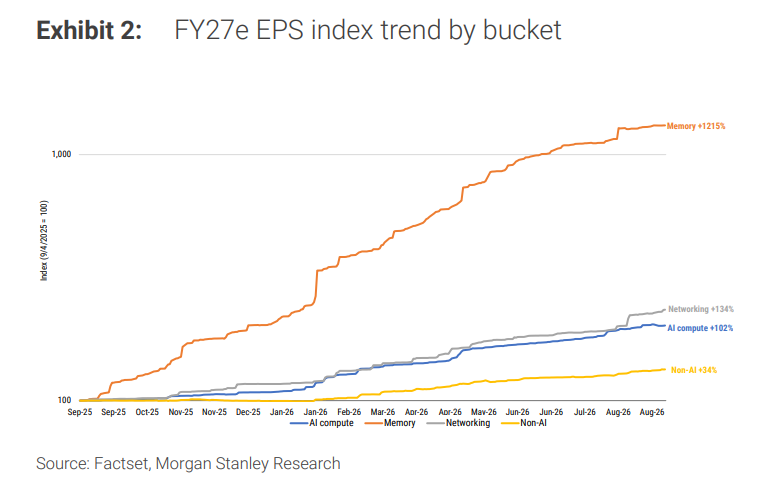
Công suất tính toán AI (ưu tiên cao nhất) > Mạng lưới (xếp sau) > Bộ nhớ (chọn lọc) + Chip mô phỏng (phòng hộ đầu chu kỳ), bao gồm:
- Công suất tính toán AI: GPU (Nvidia), ASIC (MediaTek, GUC), ABF substrate (Unimicron, IBIDEN), MLCC (Murata, Samsung Electric), hậu kỳ đóng gói kiểm định (Advantest, Tokyo Electronics, ASE, Chunghwa Precision, KYEC), nguồn điện (Delta)
- Mạng lưới: GLW, LITE, COHR, KEYS, Furukawa, Fujikura
- Bộ nhớ: Ưu tiên tăng thị phần cấu trúc và nội địa hóa (CXMemory), SK hynix, Samsung, Kioxia đều có ưu thế tăng giá cục bộ do nguồn cung tiếp tục bị siết
- Không phải AI: Chip mô phỏng (STMicroelectronics, NXP, Renesas)
Báo cáo nhận xét: “Chúng tôi nghiêng về phân bổ vốn vào các công ty nằm ở giao điểm giữa chu kỳ suy luận AI rộng lớn hơn, năng lực vật lý còn hạn chế, nội dung nâng cao và độ phức tạp sản xuất ngày càng lớn.”
Nơi cần giữ cái đầu tỉnh táo
Báo cáo của Morgan Stanley không hoàn toàn lạc quan, và đưa ra ba điểm nhà đầu tư cần cảnh giác:
Thứ nhất, kỳ vọng về AI đã rất cao. Sự kiên nhẫn của thị trường với doanh nghiệp AI từ mức “kết quả tốt” lên thành “phải hoàn hảo”, nên ngay cả khi Astra có tiến triển thực chất, nếu kết quả kinh doanh không vượt kỳ vọng nhiều, giá cổ phiếu cũng chỉ phản ứng hạn chế.
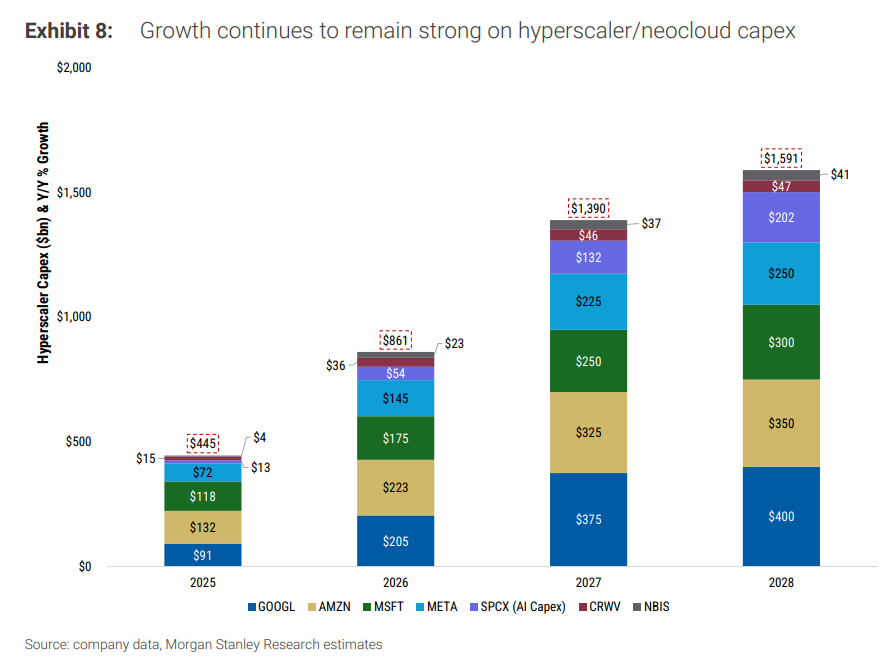
Thứ hai, tốc độ chi đầu tư vốn năm 2028 có thể giảm lại. Giá cổ phiếu dựa vào sự thay đổi tốc độ tăng trưởng, vì vậy giảm tốc sẽ đè nặng lên định giá, kể cả giá trị tuyệt đối vẫn tăng.
Thứ ba, rủi ro vĩ mô vẫn còn. Báo cáo nhắc đến giá dầu, lạm phát, đường đi lãi suất Fed và bầu cử Mỹ 2028 cùng các yếu tố không chắc chắn khác; đặc biệt khả năng đảng Dân chủ thắng hành pháp sẽ tạo trở ngại chính trị cho mở rộng trung tâm dữ liệu.
~~~~~~~~~~~~~~~~~~~~~~~~
Nội dung đặc sắc trên đến từ Tin tức giao dịch Zui Phong.
Để đọc bình luận chuyên sâu hơn, bao gồm nhận định thị trường trực tuyến, nghiên cứu thực địa... xin tham gia 【Tin tức giao dịch Zui Phong・Hội viên năm】
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
DoorDash (DASH.US) vượt qua Nasdaq trong làn sóng bán tháo cổ phiếu công nghệ! Chính thức công bố mua lại Instacart với giá 17 tỷ USD, giá trị được định giá lại nhờ giao hàng siêu thị và quảng cáo bán lẻ?
Hai nền tảng lớn hoàn toàn tích hợp có thể tăng cường năng lực cạnh tranh toàn diện về hiệu quả giao hàng, tiếp cận người tiêu dùng và khả năng thương lượng trong việc kiếm tiền từ truyền thông bán lẻ; các nhà bán lẻ thực phẩm không có mạng lưới giao hàng riêng chắc chắn sẽ phải đối mặt với áp lực thương lượng rõ rệt hơn, trong khi Walmart và Target với Spark và Shipt sẽ có khả năng chống chịu tác động này tốt hơn.
Dự báo báo cáo tài chính | Cược lớn với tỷ lệ P/E 121 lần: Nếu hướng dẫn của Palantir (PLTR.US) không đủ ấn tượng, giá cổ phiếu có thể giảm mạnh
Palantir đã công bố báo cáo quý ba sau khi thị trường đóng cửa vào thứ Hai. Doanh thu dự kiến là 2,18 tỷ USD, tăng khoảng 85%. Dự báo cho cả năm được nâng lên và tốc độ tăng trưởng mảng kinh doanh trở thành tâm điểm chú ý. Với mức định giá cao, không có nhiều dư địa cho sai sót.

BTIG cảnh báo: Thị trường chứng khoán Mỹ đã bước vào "vùng đất lạ", vàng có thể tiếp tục giảm xuống 3.500 USD
Thị trường chứng khoán Mỹ với biến động thấp thực chất là do sự phân hóa cực đoan giữa các nhóm ngành, cấu trúc nội bộ cực kỳ mong manh. BTIG cảnh báo rằng thị trường cần một đợt sụt giảm hoảng loạn để thanh lọc, Nasdaq đối mặt với khả năng điều chỉnh ít nhất 8,5%, S&P 500 có khả năng giảm xuống 7300 điểm. Ngoài ra, ngành bán dẫn đã phá vỡ về mặt kỹ thuật, nhóm AI có thể bị ảnh hưởng tiêu cực bởi chính sách liên quan đến bầu cử, vàng và bạc đều đã tạo đỉnh, đáy thực sự của thị trường vẫn còn rất xa.
Thị trường chứng khoán Mỹ đang có “thị trường gấu ẩn” sao? Cổ phiếu AI giảm 13% trong tháng 10, "S&P 500 loại bỏ AI" đã lập mức cao mới
Cổ phiếu liên quan đến AI đã giảm tổng cộng hơn 13%, chỉ số S&P 500 loại bỏ thành phần AI đã tăng 8% và lập mức cao lịch sử mới. Một số tổ chức gọi đây là “thị trường gấu ẩn”, cho rằng dòng tiền đang dịch chuyển từ cổ phiếu AI bị định giá quá cao sang các cổ phiếu không thuộc AI. Mặc dù biến động ngắn hạn gia tăng, tổ chức này vẫn lạc quan về triển vọng trung và dài hạn của thị trường, cho rằng sự điều chỉnh hiện tại đang tích lũy động lực cho đợt tăng tiếp theo, dự kiến thị trường tháng 11 sẽ nhiều biến động.

Giá tiền điện tử
Thêm


