
Giảm 60%, tăng mạnh 23% sau phiên! Công ty quảng cáo AI này có bị đánh giá sai không?

Nếu một cổ phiếu giảm khoảng 60% trong năm nay, bạn có thể nghĩ rằng hoạt động kinh doanh của nó đang gặp vấn đề nghiêm trọng.
Nhưng kết quả mà công ty này vừa công bố là: doanh thu quý tăng 55%, lợi nhuận ròng tăng 72%, dòng tiền tự do khoảng 1,4 tỷ USD.
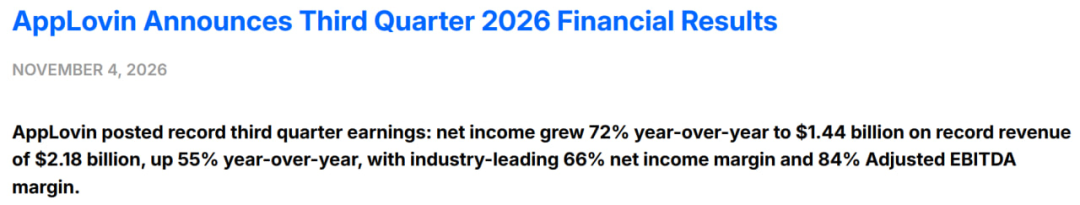
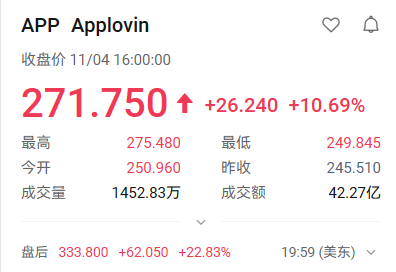
Đó chính là nền tảng quảng cáo AI AppLovin (APP). Sau khi báo cáo tài chính được công bố vào ngày 4 tháng 11 sau giờ giao dịch, giá cổ phiếu từng tăng gần 23%. Cổ phiếu từng bị bán tháo trước đó, qua một đêm lại trở thành đối tượng săn đón của dòng tiền.
Thị trường lo lắng rằng đầu tư AI mãi không thu hồi được lợi nhuận, nhưng AppLovin đã biến AI thành lợi nhuận và dòng tiền mặt.Vậy 60% giá trị đã bốc hơi trước đó, liệu là do thị trường đánh giá sai hay do nhà đầu tư đã mua quá đắt?
Báo cáo tài chính này, đáng để tiếp tục phân tích theo câu hỏi ấy.
I. Điều có giá trị nhất là dòng tiền mặt
Quý III, AppLovin đạt doanh thu 2,185 tỷ USD, lợi nhuận ròng 1,439 tỷ USD, biên lợi nhuận ròng khoảng 66%; dòng tiền từ hoạt động kinh doanh và dòng tiền tự do đều khoảng 1,4 tỷ USD.
Nhiều người sẽ bị thu hút ngay bởi biên lợi nhuận EBITDA điều chỉnh lên tới 84%, nhưng đó là chỉ số đã loại trừ một phần chi phí, không thể hiểu rằng cứ thu về 100 USD thì lãi 84 USD thực tế.
So với điều đó, tôi đánh giá cao hơn ở chỗ lợi nhuận ròng và dòng tiền vẫn duy trì mạnh mẽ đồng thời. Ít nhất trong quý này, tăng trưởng không chỉ nằm trên sổ sách, công ty thật sự đã thu hồi một lượng lớn tiền mặt.
Điều này đặc biệt quan trọng đối với các khoản đầu tư AI hiện nay.
Nhà đầu tư đã chứng kiến quá nhiều kế hoạch xây dựng năng lực tính toán to lớn, mục tiêu doanh thu dài hạn và cam kết mua sắm. AppLovin mang đến một góc nhìn khác:Đầu tư AI có thể cải thiện hoạt động kinh doanh hiện có, khiến khách hàng sẵn sàng chi nhiều tiền hơn, đồng thời giúp công ty giữ lại nhiều lợi nhuận hơn không?
Lần này, câu trả lời của họ khá thuyết phục.
Nhưng để hiểu được kết quả này, vẫn cần phải xem tiền đã được kiếm như thế nào.
II. Vì sao nhà quảng cáo sẵn sàng chi thêm tiền?
AppLovin hoạt động trong lĩnh vực quảng cáo hiệu suất. Nhà quảng cáo có sẵn sàng tiếp tục đầu tư hay không, rốt cuộc vẫn dựa vào việc khách hàng và doanh thu mà quảng cáo mang lại có bù đắp được chi phí hay không.
Do đó, dù mô hình AI của họ tiên tiến đến đâu, cũng phải vượt qua được rào cản này từ phía nhà quảng cáo.
Ban quản lý cho biết trong cuộc gọi hội nghị, sau khi một phần mô hình thế hệ mới được triển khai trong quý III, các nhà quảng cáo đã có thể mở rộng ngân sách trong khi vẫn đạt được tỷ suất hoàn vốn quảng cáo mục tiêu.
Doanh thu mảng game tăng gần 50% so với cùng kỳ năm trước, cũng là động lực chính vượt mong đợi của công ty trong quý này. Đồng thời, mặc dù chi phí huấn luyện mô hình tăng lên, nhưng tỷ trọng chi phí trung tâm dữ liệu trên doanh thu lại giảm.
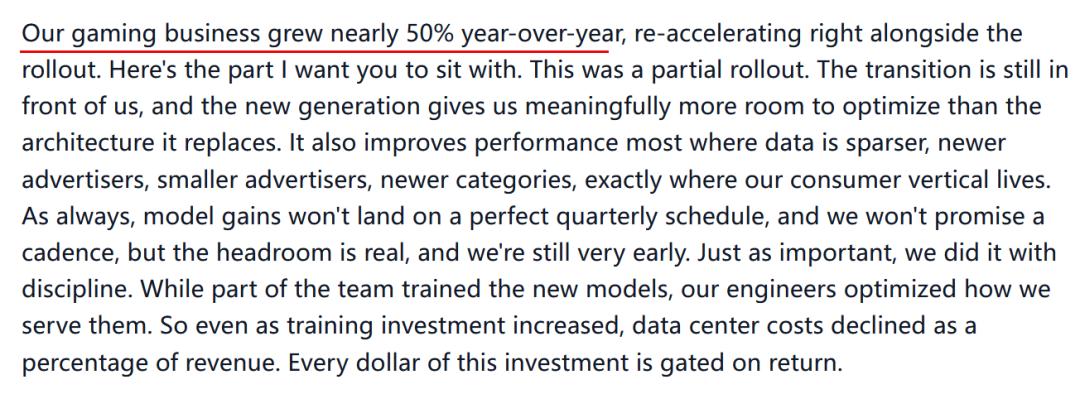
Chuyển đoạn này thành kết luận hữu ích cho nhà đầu tư: mô hình đã cải thiện hiệu quả quảng cáo, nhà quảng cáo sẵn sàng tăng ngân sách, trong khi chi phí cung cấp dịch vụ của công ty không tăng theo tỷ lệ tương ứng.
Đây chính là lý do lợi nhuận có thể tăng vượt doanh thu.
Dĩ nhiên, đây là lời giải thích của ban lãnh đạo; việc liệu ngân sách có thể duy trì lâu dài hay không vẫn cần kiểm chứng thực tế.
Theo tôi, điểm cốt lõi về năng lực cạnh tranh của AppLovin cũng nằm ở đây:công ty có liên tục giúp nhà quảng cáo tìm kiếm khách hàng hiệu quả hơn không. Chỉ cần hiệu quả này còn, khách hàng có lý do để tiếp tục đầu tư; nếu hiệu quả đi xuống, nhãn AI đẹp đến mấy cũng không giữ được ngân sách.
III. Kinh doanh tốt, tại sao giá cổ phiếu vẫn giảm?
Bởi vì giá mà nhà đầu tư trả đã bao gồm kỳ vọng vào tương lai.
Việc cổ phiếu AppLovin giảm trước đó không phải là vô căn cứ. Doanh thu quý II và dự báo doanh thu quý III đều thấp hơn kỳ vọng thị trường, sau báo cáo tài chính tháng 8, giá cổ phiếu từng có lúc giảm gần 20%.
Báo cáo lần này đã thay đổi điều gì?
Theo số liệu công ty công bố, doanh thu quý II tăng 4,4% so với quý trước, quý III tăng lên khoảng 13,6%. Lo ngại trước đó của thị trường về việc tăng trưởng chậm đã không tiếp diễn trong quý này mà ngược lại, đã được cải thiện rõ rệt.
Nhưng cũng đừng vội khẳng định là "tốc độ tăng trưởng đã cất cánh toàn diện".
Công ty dự tính doanh thu quý IV đạt 2,365 – 2,395 tỷ USD. Tính theo mức trung vị, tăng 9% so với quý trước, tăng 44% so với cùng kỳ năm ngoái, thấp hơn tốc độ 55% của quý III.
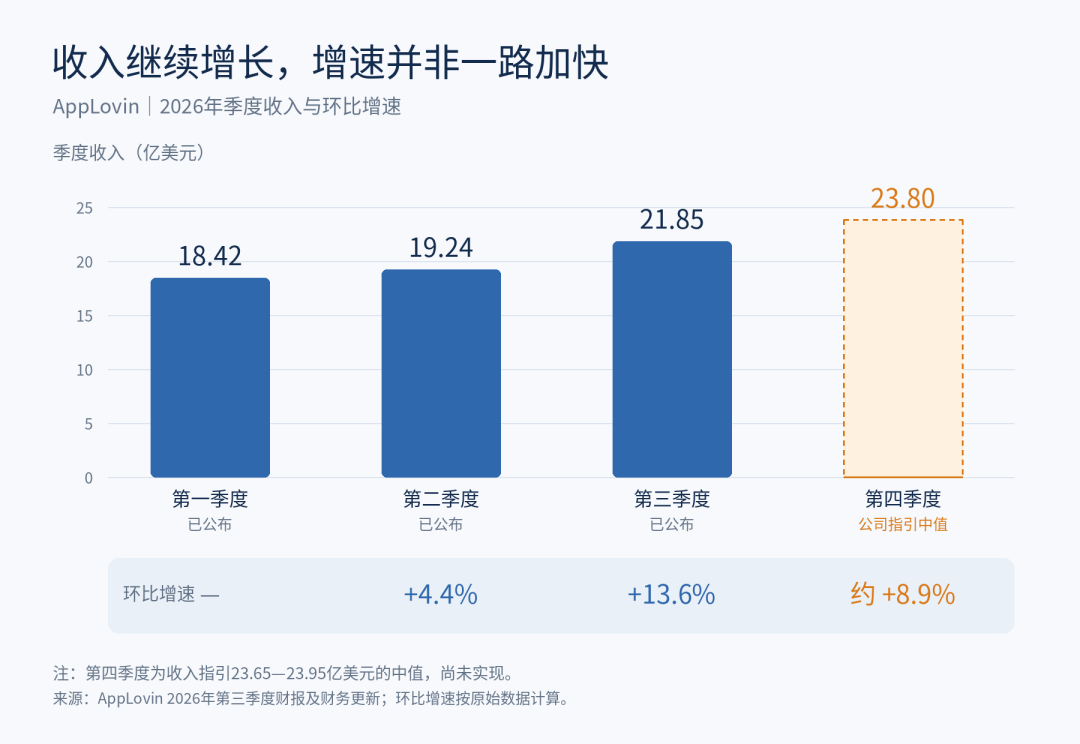
Báo cáo này cho thấy tốc độ tăng trưởng của AppLovin tốt hơn lo ngại trước đó. Nhưng hướng dẫn quý IV chưa cho thấy tốc độ sẽ tiếp tục tăng, vì vậy không thể chỉ vì một quý vượt kỳ vọng mà cho rằng tốc độ sẽ tiếp tục tăng mạnh.
Điều này cũng giải thích vì sao, một báo cáo tốt đủ thúc đẩy giá tăng mạnh, nhưng chưa đủ để biện minh cho toàn bộ mức định giá cao trong quá khứ.
IV. Sau đợt phục hồi, tôi nhìn nhận thế nào?
Mỹ cổ đầu tư net đánh giá rằng báo cáo này đủ để tôi lạc quan trở lại về hoạt động của AppLovin. Doanh thu tăng có lợi nhuận hỗ trợ, lợi nhuận lại có dòng tiền hỗ trợ, điều này có ý nghĩa hơn việc chỉ nâng mục tiêu dài hạn.
Nhưng sau đợt tăng giá sau giờ giao dịch, lý do mua vào cũng cần phải cập nhật.Không thể tiếp tục lấy lý do “giá đã giảm 60%” làm căn cứ chính sau khi giá đã phục hồi.
Sắp tới, tôi chú trọng nhất hai điều.
Thứ nhất, hiệu quả mà mô hình mới mang lại có khiến nhà quảng cáo duy trì tăng ngân sách hay không, chứ không chỉ thúc đẩy tăng trưởng trong một quý.
Thứ hai, sau khi mở rộng sang khách hàng tiêu dùng và thương mại điện tử, liệu công ty còn tiếp tục duy trì năng lực tạo ra dòng tiền không.
Còn một điểm dễ bị bỏ qua: biên lợi nhuận ròng đã đạt tới 66%, về sau không thể chỉ dựa vào tăng biên lợi nhuận để thúc đẩy tăng trưởng lợi nhuận. Công ty cần nhiều doanh thu hơn nữa để hỗ trợ mở rộng lợi nhuận giai đoạn tiếp theo.
Quan điểm của tôi là, đợt tăng giá lần này có sự cải thiện về mặt kinh doanh làm chỗ dựa, đáng để cân nhắc kỹ. Đối với những ai chuẩn bị tham gia, tôi sẽ ưu tiên chờ giá và kỳ vọng lợi nhuận sau báo cáo dần ổn định, rồi đánh giá việc mua vào có hợp lý không.
Nếu sau này các nhà quảng cáo tiếp tục tăng ngân sách, doanh thu giữ được sức bật và dòng tiền vẫn tốt, tôi sẵn sàng trả một mức giá cao hơn cho loại hình kinh doanh này; nếu giá cổ phiếu bật lên trước trong khi kinh doanh không theo kịp kỳ vọng, thì nên kiểm soát tâm lý “đu đỉnh”.
AppLovin lần này đã chứng minh rằng, AI thực sự có thể mang lại lợi nhuận.Sắp tới, điều mà nhà đầu tư cần tránh là trả một mức giá quá cao cho một mô hình kinh doanh tốt đã hiện hữu này thêm lần nữa.
Tham gia cộng đồng đầu tư chứng khoán Mỹ VIP
Nhận tin tức phố Wall đầu tay, độc quyền sử dụng công cụ lượng hoá & đầu tư nghiên cứu
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Bernstein: ASIC CPU tiếp tục mang lại nhu cầu tăng trưởng mới, nâng mục tiêu giá của TSMC (TSM.US) lên 600 đô la Mỹ
Bernstein cho biết Amazon và Google tự phát triển ASIC CPU đã làm tăng nhu cầu đối với TSMC, doanh thu từ CPU sẽ tăng gấp đôi lên 50 tỷ USD vào năm 2028, giá mục tiêu được nâng lên 600 USD.
Đầu tư AI tiếp tục tăng, áp lực kiểm soát chi phí gia tăng, Google (GOOGL.US) mở rộng phạm vi chương trình mua lại tự nguyện dành cho nhân viên
Đối mặt với chi tiêu lớn trong lĩnh vực trí tuệ nhân tạo (AI), Google đang tìm cách kiểm soát chi phí ngày càng tăng và công ty đã mở rộng kế hoạch mua lại nhân viên sang nhiều quốc gia trong năm nay.

CrowdStrike (CRWD.US) chi mạnh gần 500 triệu đô la để chiếm lĩnh vị trí trong mảng bảo mật AI, Morgan Stanley ngay lập tức nâng xếp hạng: Giá mục tiêu thị trường bò 308 đô la đang đến gần hơn
Morgan Stanley duy trì xếp hạng "tăng tỷ trọng" đối với CrowdStrike, mục tiêu giá cơ bản vẫn là 254 USD, đồng thời càng củng cố niềm tin vào mục tiêu giá kịch bản thị trường tăng là 308 USD.
Bernstein đánh giá kết quả quý 4 của Apple (AAPL.US): Có thể lựa chọn nếu muốn tránh giao dịch AI, nhưng chưa chắc là người chiến thắng rõ ràng về AI.
Bernstein duy trì xếp hạng "vượt trội thị trường" đối với Apple, mục tiêu giá 380 USD.

Giá tiền điện tử
Thêm


