
هل السوق يقلل من تقديره؟ "نقطة تحول النموذج" تدفع صعود وكلاء الذكاء الاصطناعي وتفتح بسرعة سيناريوهات تطبيق الشركات

موجة الذكاء الاصطناعي تمر بمنعطف حاسم، حيث أن القفزة السريعة في قدرات النماذج تدفع مشاريع التجريب المؤسسية التي بدأت العام الماضي بسرعة أكبر نحو مرحلة النشر الفعلي، وما زال السوق يقلل بشكل منهجي من عمق وسرعة هذا التحول.
وفقًا لمنصة الذكاء الاصطناعي المتخصصة، ذكر فريق المحللين بقيادة Heath Terry من بنك Citi في أحدث تقرير لهم أن تطبيقات المؤسسات انتقلت بالكامل من مرحلة التجريب العام الماضي إلى مرحلة النشر الفعلي، وأن سرعة تطور قدرات النماذج هي الأسرع على الإطلاق، وشهد منحنى الطلب على مستوى القطاع قفزة حادة.
رفع Citi توقعاته لإجمالي إيرادات قطاع الذكاء الاصطناعي بين عامي 2026-2030 من 2.8 تريليون دولار إلى 3.3 تريليون دولار، كما رفع توقعاته لحجم الإنفاق الرأسمالي خلال الفترة نفسها من 8.0 تريليون إلى 8.9 تريليون دولار. استنتاجهم هو: لا يزال السوق يركز على صعوبات إنشاء مراكز البيانات وضغوط التمويل واشتداد المنافسة كعوامل مخاطرة، في حين يغفل العوائد المرتفعة الناتجة عن هذه الاستثمارات، ودورة الإنتاجية التي تقودها الشركات والتي بدأت تتشكل فعلاً.
بالنسبة لصناعة البرمجيات، تعتبر هذه المرحلة أخطر مما يدركه معظم الناس. مع ارتفاع منحنى إيرادات الشركات الناشئة في الذكاء الاصطناعي بشكل حاد، تتعرض معايير التكلفة العالية للتحول والقدرة القوية على التسعير وحواجز الدخول العالية التي اعتمدت عليها شركات البرمجيات التقليدية سابقًا لإعادة التسعير بفضل التقنية الجديدة. لقد حدث هذا التحول السعري بالفعل على مستوى الأسهم — حيث شهدت أسهم البرمجيات انفصالاً واضحًا في التقييم عن الأسهم ذات العلاقة بالبنية التحتية للذكاء الاصطناعي خلال العام الماضي — لكن Citi يعتقد أن توقعات الأرباح التوافقية لا تعكس بعد التأثير النهائي حتى الآن.
في طبقة البنية التحتية، وبالأخص مجالات الذاكرة، التخزين، وحدة المعالجة المركزية والكهرباء، يعتبرها Citi في الوقت الحالي الاتجاه الأفضل من حيث نسبة العائد إلى المخاطرة. أما الأداء الأقل لسحابات المؤسسات العملاقة فيلعب كمؤشر لفرصة استثمارية أخرى.
قدرات النماذج تتطور بوتيرة حادة وغير مسبوقة
تم إطلاق ثلاث نماذج رئيسية خلال أقل من ثلاثة أسابيع: GPT-5.4 وGemini 3.1 Pro وClaude Sonnet 4.6، وكانت قفزة القدرات أكبر بكثير من أي دورة سابقة. بحسب تقييم ARC-AGI-2، حققت Gemini 3.1 Pro قفزة بنسبة 1.5 مرة عن نسختها السابقة التي أطلقت قبل ثلاثة أشهر؛ بينما يعتبر GPT-5.3-Codex أول نموذج من OpenAI يشارك في توليد أكواد نظامه الخاص—وهو إنجاز يصعب تجاهله.

الأكثر لفتًا أن تطور قدرات النماذج رافقه ارتفاع في تسعيرة الtoken. تستخدم نماذج الاستدلال تقنيات مثل "الخبراء المختلطين" (MoE) و"التعلم التعزيزي بمكافآت قابلة للتحقق" (RLVR)، مما يزيد من استهلاك الtoken في كل استجابة. ورغم أن تسعيرة Gemini 3.1 Pro ثابتة مقارنةً بالجيل السابق، إلا أن أداء الذكاء تضاعف.
يعتقد Citi أن تداخل هذين الاتجاهين يعني إمكانات هيكلية لارتفاع إيرادات مزودي خدمات الذكاء الاصطناعي للوحدة. وقد بدأت بالفعل الترقيات في القدرات بالتأثير على قرارات الشركات. حيث تمت الإشارة بشكل صريح لعامل الذكاء الاصطناعي في إعلان Block الأخير عن تسريح الوظائف، وهو دليل مبكر على انتشار التقنية من طبقة التطوير إلى العمليات اليومية للمؤسسات.
انتقال الشركات من التجريب إلى النشر الفعلي أسرع من المتوقع
يعتبر موحدو الأنظمة هم الدافع الرئيسي لهذه الوتيرة المتسارعة. تلعب شركات الاستشارات الكبرى دور "الشعيرات الدموية" التي تُسّرع انتشار الذكاء الاصطناعي، حيث تُحدّث عملياتها الداخلية وتساعد الشركات التقليدية في النشر السريع لحلول من شركات مثل Anthropic وOpenAI. تشير أبحاث Citi الميدانية مع مسؤولي المعلومات والتقنيات وموحدي الأنظمة إلى أن الدافع الرئيسي لتسريع التحول في الشركات هو ضغط المنافسة—فلا أحد يريد أن يتأخر عن منافسيه.
وتدعم الأرقام ذلك: إذ بلغت نسبة النمو التراكمي للطلبات المؤجلة لأربع شركات هي AWS وGCP وAzure وCoreWeave في الربع الرابع من 2025 حوالي 100%، بينما كانت نسبة الزيادة في الإيرادات 30% فقط، وفي الإنفاق الرأسمالي 70%.
وفيما يتعلق بمخاوف البعض إزاء جودة تركز الطلب (اعتماد كبير على مختبرات الذكاء الاصطناعي)، خلصت أبحاث Citi إلى أن النمو بات موزعًا بشكل واسع بين الشركات التقليدية. حتى شركات تأجير مراكز البيانات مثل DLR أفادت أن إطلاق Claude Opus 4.6 رفع الطلب على عقود الإيجار الجديدة—وهو أمر لم يكن متصورًا قبل عام مضى.
السوق يواصل التقليل المنهجي من تقدير حجم الإنفاق الرأسمالي
شهدت توقعات المحللين الجماعية لعامي 2024 و2025 تقليلاً واضحاً لتقديرات الإنفاق الرأسمالي لسحابات المؤسسات الكبرى. ويتوقع Citi استمرار هذا الوضع لمدة خمس سنوات إضافية.
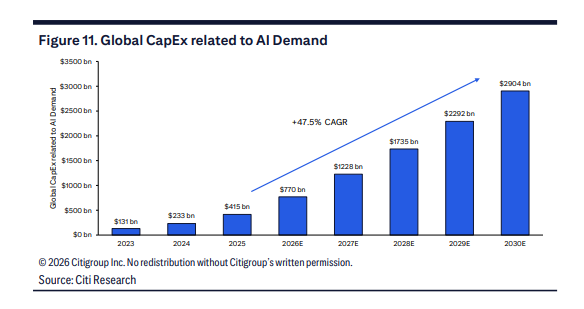
من المتوقع أن يتجاوز الإنفاق الرأسمالي العملاق على السحابة لعام 2026 ما أنفق في 2025 بنسبة 70%. وقد رفع Citi تقديراته للإنفاق الرأسمالي المجمع في 2026 لأمازون (AWS)، Google، Meta، Microsoft (Azure)، وOracle إلى 678 مليار دولار، بينما يتوقع أن يصل الإنفاق الرأسمالي العالمي المرتبط بالذكاء الاصطناعي (بما في ذلك الحوسبة السحابية الخاصة والجديدة والإنفاق السيادي على الذكاء الاصطناعي) إلى 770 مليار دولار، ليصعد بحلول 2030 إلى حوالي 2.9 تريليون دولار وبمعدل نمو سنوي مركب يبلغ 47.5%.
العوامل التي ترفع التكلفة لا تقتصر فقط على أسعار الأجهزة—حيث تعتبر زيادة أسعار الذاكرة والتخزين عاملاً هامًا—بل تشمل أيضًا رسملة توليد الكهرباء. إذ أصبحت سحابات المؤسسات العملاقة تنقل بشكل متزايد الإنفاق على توليد الطاقة من الإنفاق التشغيلي إلى الرأسمالي، ويجب عليها بناء مصادر طاقة خاصة للمشاريع. التزام غير ملزم مشترك من Google وMicrosoft وMeta وOracle و xAI وOpenAI وAmazon بـ"بناء محطات الكهرباء الخاصة" (BYOPP) هو إشارة مباشرة لهذا التحول الهيكلي. لذلك رفع Citi افتراض إنفاق رأس المال لكل جيجاوات لمراكز البيانات في 2026—2027 بحوالي 30%، حيث أصبحت التقديرات التقليدية بحوالي 50 مليار دولار لكل جيجاوات تحمل مخاطرة بالانحراف نحو الأعلى.
صناعة البرمجيات على أعتاب إعادة تشكيل... وتوقعات السوق لم تُسعّر بعد
"لا أحد يستخدم vibe coding لـ SAP"—بتلك الجملة اعترف Citi بوجود حدود فعلية لانتشار التقنية، حيث لا يمكن تعميم مكاسب الإنتاجية من تطوير الشيفرات البرمجية على جميع جوانب الشركة. لكن هذا لا يغير الجوهر: الذكاء الاصطناعي يستبدل الأدوات التي ترتفع تكلفتها خطيًا مع الاستخدام بتقنية تتيح التوسع بلا تكلفة هامشية—وهو تحول جذري في نماذج الأعمال وليس مجرد تحديث وظيفي.
أما الضغط على شركات البرمجيات التقليدية فيأتي من اتجاهين: الأول من المنافسين الأصليين في الذكاء الاصطناعي (بمن فيهم العديد من الشركات المدعومة من صناديق رأس المالي المغامر)، والثاني من تقلص المقاعد وضغوط التسعير حيث يرجّح أن تحقق الشركات بموارد أقل ما كانت تحتاجه لبشر أكثر من قبل.
يرى Citi أن الحجج التي دعمت سابقًا تقييمات شركات البرمجيات (تكلفة التحول العالية، قوة التسعير، الحواجز العالية) يُعاد التفكير فيها الآن، لكن توقعات الأرباح الجماعية لم تعكس بالكامل الأثر النهائي بعد. ومن خلال حركة التقييمات، يبدو أن السوق قد بدأ بالفعل بالتصويت، لكن القرار النهائي لم يُتخذ بعد.
علاوة على ذلك، وفي كامل طبقات التقنية للذكاء الاصطناعي، يرى Citi أن أفضل نسبة بين العائد والمخاطرة تتواجد في نقاط الاختناق بطبقة البنية التحتية: الذاكرة والتخزين والاتصالات الضوئية والشبكات، وأيضًا معدات الطاقة. أما الأداء الأقل لشركات السحابة العملاقة مؤخراً فاعتبر فرصة استثمارية بحاجة للمراقبة.

إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like

تحول بنك اليابان إلى وضع "مكافحة التضخم"! محافظ البنك كازوئو أويدا يلمح إلى وجود مجال لرفع أسعار الفائدة وسط ترقب لتحركات ديسمبر
أبقى بنك اليابان يوم الجمعة سعر الفائدة الأساسي عند 1.25% دون تغيير، لكن التصريحات التي أدلى بها المحافظ كازو أويدا في المؤتمر الصحفي بعد الاجتماع أرسلت إشارات سياسية أكثر أهمية من قرار الفائدة نفسه.

المراهنة الكبيرة على الذكاء الاصطناعي تستهلك الأموال بسرعة، هذه المرة لم يعد السوق "يكافئ حرق الأموال"!
سباق الإنفاق الضخم على الذكاء الاصطناعي يواجه تساؤلات حول الربحية: نمو إيرادات إعلانات البحث في Google تراجع إلى أدنى مستوى له منذ خمسة فصول، وتدفق السيولة الحرة لشركة Amazon في فصل واحد هبط إلى سالب 33.5 مليار دولار، ومع ذلك لا تزال الشركتان تحافظان على خطط إنفاق رأسمالي تتجاوز 400 مليار دولار. مع تباطؤ أنشطة الأعمال الأساسية المدرة للنقد وزيادة الديون واحتياجات التمويل، تحول السوق من مكافأة الاستثمارات في الذكاء الاصطناعي إلى التساؤل عن العائد على الاستثمار، مما يعرض منطق تقييم عمالقة التكنولوجيا لإعادة التقدير.

يرى وول ستريت طموحات AWS، لكنه لا يستطيع رؤية مستقبل قطاع الإعلانات في أمازون
تشير النتائج المالية للربع الثالث لشركة Amazon إلى تناقض حاد؛ حيث ارتفعت الطلبات المتراكمة لخدمة AWS بنسبة 189% لتصل إلى 578 مليار دولار، وتعهد المدير التنفيذي بشكل نادر بأن تحقق الشركة نمواً يتجاوز 40% في عامي 2027-2028، وتسعى لتحقيق إيرادات تريليونية خلال الخمس إلى عشر سنوات المقبلة. في المقابل، انخفض معدل نمو قطاع الإعلانات من 26% إلى 12% بشكل مفاجئ، وبلغ الإنفاق الرأسمالي 77.3 مليار دولار، متجاوزاً التوقعات بكثير، مما أدى إلى هبوط كبير في سعر السهم بنسبة 7% بعد التداول. في حين حافظت المؤسسات المالية الكبرى في وول ستريت على توصية الشراء، إلا أنها اعترفت بأن وكلاء الذكاء الاصطناعي يشكلون خطراً هيكلياً على بيئة الإعلانات، وهي قضية لم تُحل حتى الآن.
أسعار العملات المشفرة
المزيد


