
تعليق على مبيعات التجزئة في يوليو: هل الانتعاش مجرد "ظاهرة مؤقتة"؟ هل يمكن أن يتحسن الوضع في النصف الثاني من العام؟

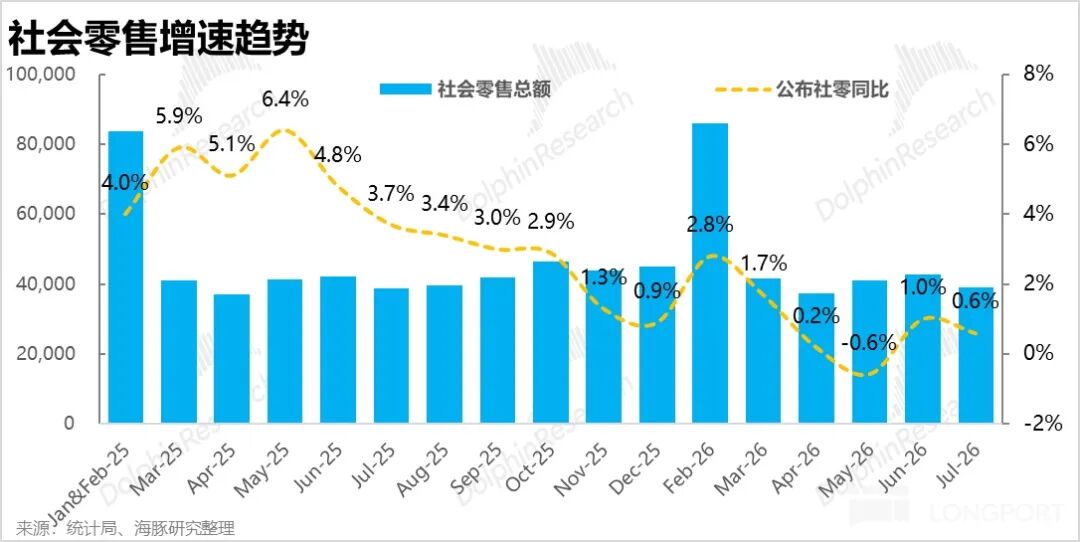
اليوم (17) تم الإعلان عن بيانات مبيعات التجزئة لشهر يوليو والتي تبدو غير متفائلة مجدداً، فبعد أن لوحظ تعافٍ أولي في معدل النمو في الشهر الماضي، عاد معدل النمو هذا الشهر لينخفض مجدداً، مما قلل من ثقة الكاتب في إمكانية تعافي الاستهلاك في النصف الثاني من العام.
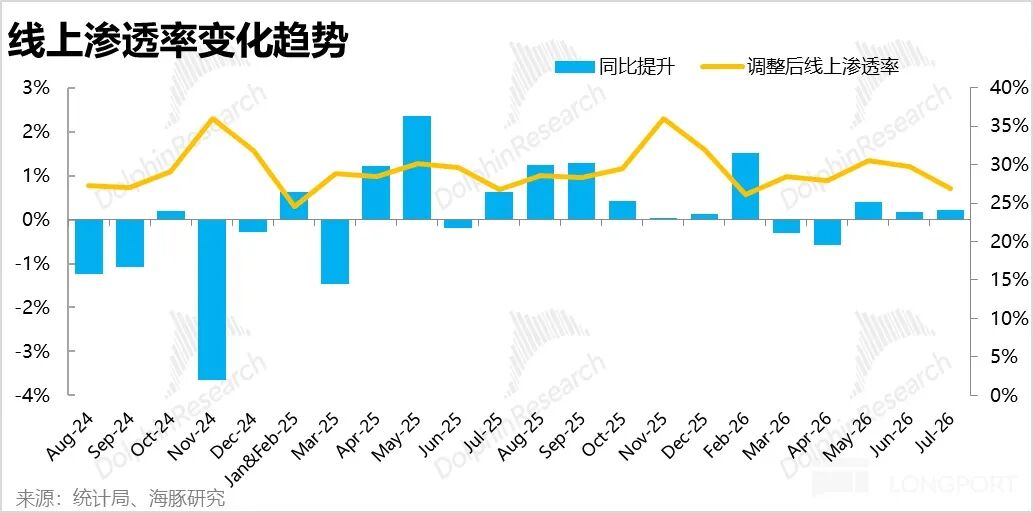
ولحسن الحظ،لا تزال تجارة التجزئة الإلكترونية متماسكة نسبياً. حتى في ظل الرياح المعاكسة القوية ما زال معدل انتشار تجارة التجزئة عبر الإنترنت يشهد ارتفاعاً تدريجياً. ولهذا فإن نمو مبيعات المنتجات المادية عبر الإنترنت لا يزال يفوق 3%، متجاوزًا بكثير معدل النمو العام في التجزئة الذي بلغ 0.6%.
رؤية الكاتببأن الربع الثاني سيكون أقل فترات نمو التجارة الإلكترونية هذا العام ما تزال ثابتة، لكن التوقع بتحسن ملحوظ في الربع الثالث قد انخفضت قليلاً. وبالاقتران مع التوقعات للعام الماضي، من المحتمل أنيتم تأجيل الانتعاش الأكثر وضوحاً حتى الربع الرابع
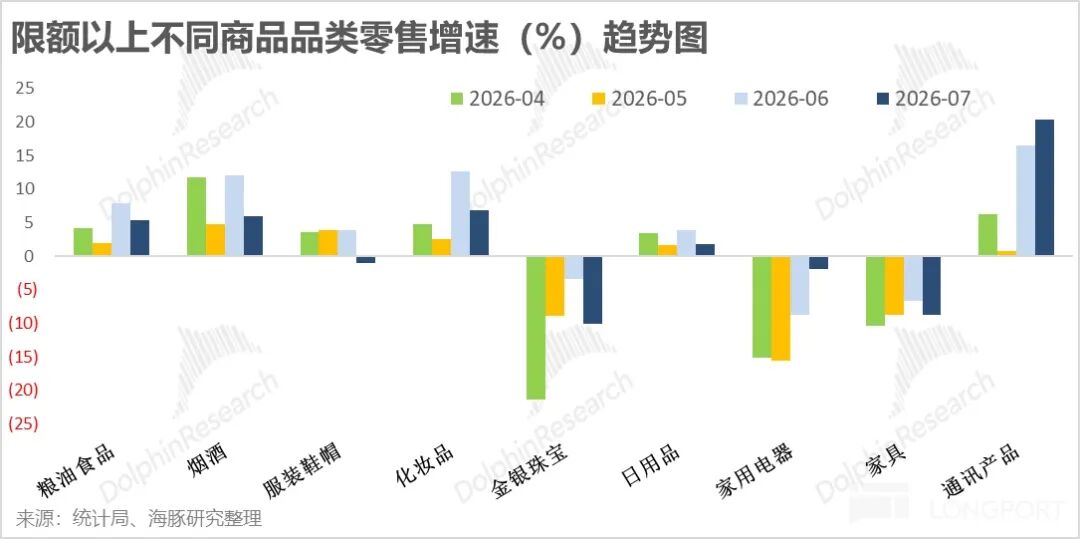
من منظور فئات المنتجات، توقعاتنا السابقة بأن ضعف الاستهلاك يتحول من هيكلي إلى شامل للأسف قد تحققت. في يوليو، تحسنت معدلات نمو الأجهزة المنزلية ومنتجات الاتصالات المتأثرة مباشرة بالدعم الحكومي بشكل واضح، لكن باقي المنتجات الأساسية والاختيارية جميعها شهدت تراجعاً في معدلات النمو.
1- معدل نمو التجزئة يعاود الانخفاض
وفقاً لما كشفه مكتب الإحصاء،بلغ معدل نمو إجمالي مبيعات التجزئة المحلي في يوليو 0.6% مقارنة بالعام السابق، وبعد ملاحظة التعافي في يونيو، عاد معدل النمو للانخفاض هذا الشهر.وهذا الأمر إلى حدٍ مايضعف الثقة في تعافي الاستهلاك خلال النصف الثاني من العام
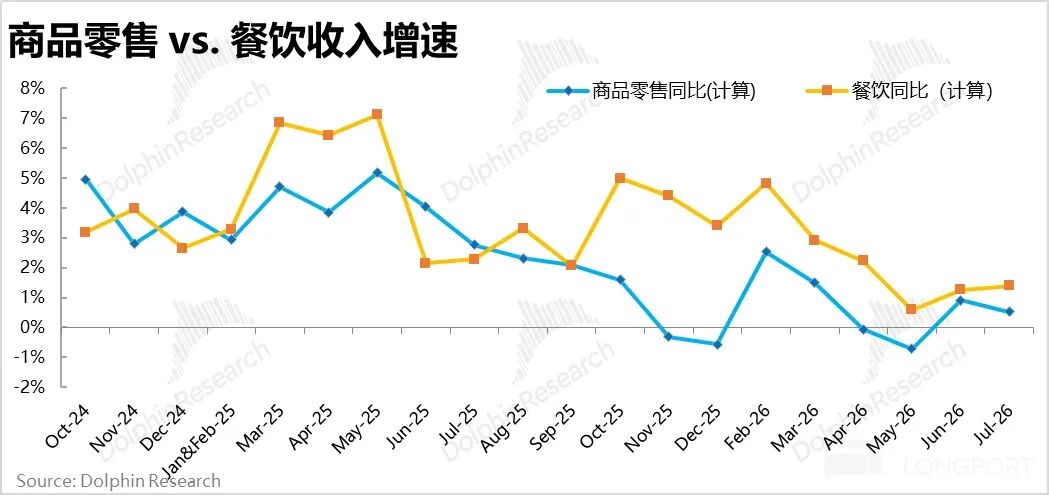
من حيث نوع الاستهلاك،فإن الانخفاض في معدل نمو التجزئة بشكل عام في يوليو، كان السبب الرئيسي فيه هو استهلاك السلع، حيث بلغ معدل النمو هذا الشهر 0.9% مقابل 0.9% في الربع الماضي.أما استهلاك المطاعم فقد استقر عند مستوى منخفض مسجلاً معدل نمو 1.4% هذا الشهر،مع تسارع بسيط بالمقارنة مع الشهر السابق.ويتوقع الكاتب، أنه مع دخول موسم الصيف، فإن الاستهلاك الخدمي مثل المطاعم والفنادق قد تلقى دعماً من "استهلاك العائلات مع الأطفال".
2- المبيعات عبر الإنترنت تضعف أيضاً، ولكنها أكثر متانة
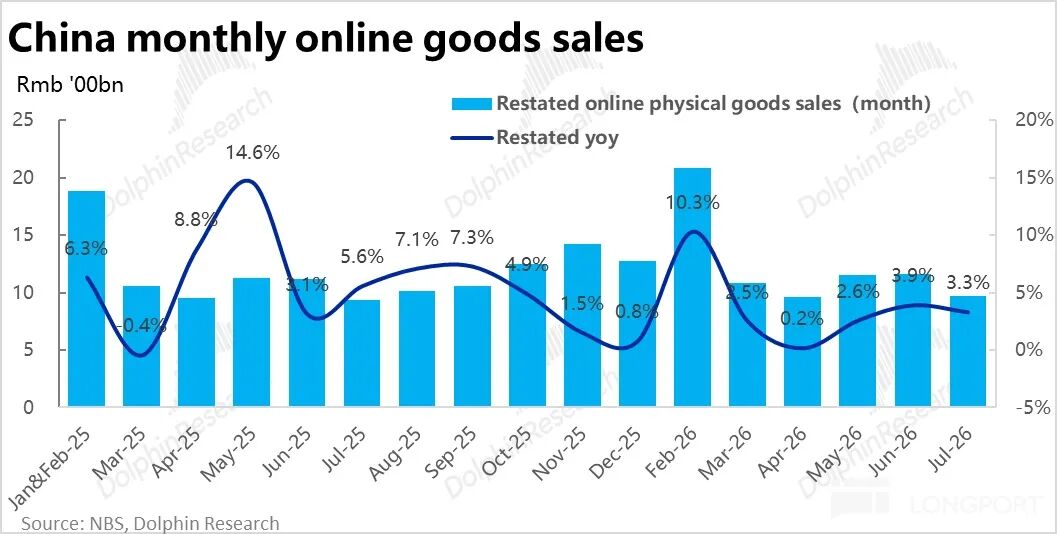
مع ضعف مبيعات التجزئة بشكل عام، وخاصة مبيعات السلع،تراجعت أيضاً نسبة نمو مبيعات السلع المادية عبر الإنترنت هذا الشهر، من 3.9% الشهر الماضي إلى 3.3% هذا الشهر.
من تغير معدلات النمو خلال الشهرين الماضيين،من الواضح بأن انتعاش النمو في يونيو استفاد إلى حدٍ ما من مواسم التخفيضات (618)،وبعد انتهاء مواسم التخفيضات تراجعت الحاجة للشراء بشكل طبيعي. ومع ذلك، ونظراً لأن التراجع على أساس شهري لم يكن كبيراً، فإن الحالة المزاجية للسوق لم تتدهور بشكل كبير. وبالنظر إلى الأرقام التاريخية،من المرجح أن يستمر الضغط على نمو تجارة التجزئة عبر الإنترنت في الربع الثالث، لكن من المتوقع أن يكون أفضل من الربع الثاني.
وبالإضافة لذلك، من حيثمعدل انتشار التجارة الإلكترونية لا يزال يرتفع على أساس سنوي بشكل طفيف (حوالي 0.2 نقطة مئوية)، بالإضافة إلى أنزيادة النمو على أساس سنوي كانت في يوليو أعلى قليلاً منها في يونيو،مما يظهر أنحالة التجارة الإلكترونية أفضل بشكل طفيف من التجزئة بشكل عام.أي أن الضغط على الاستهلاك عبر الإنترنت أقل مقارنة بالاستهلاك المباشر أو الإجمالي.
(ملاحظة: بعد 2026حدث تغير في المعيار الإحصائي لمكتب الإحصاء بالنسبة لمبيعات التجزئة الإلكترونية، حيثتم تغيير "إجمالي مبيعات التجزئة عبر الإنترنت" إلى "إجمالي مبيعات السلع والخدمات عبر الإنترنت"، مما وسع بشكل كبير نطاق الإحصاء لخدمات البيع بالتجزئة عبر الإنترنت.ومع ذلك،لم تتغير طريقة حساب إحصاءات مبيعات المنتجات المادية عبر الإنترنت تقريباًوهي قابلة للمقارنة مع البيانات التاريخية)
3- تأكيد انتشار ضعف الاستهلاك من الهيكلية إلى الشمولية؟
كما يتضح مما سبق، فإن أحد أكبر أسباب ضعف الاستهلاك هو مبيعات السيارات، التي تراجعت بنسبة تقارب 17% هذا الموسم مقارنة بالسنة الماضية، وإذا تم استبعاد السيارات فإن معدل نمو التجزئة يبلغ 2.5%.
ظاهرة مهمة أخرىهيأن منتجات الإلكترونيات والأجهزة المنزلية التي تأثرت بسحب الدعم الحكومي سابقاً،شهدت انتعاشاً واضحاً في معدلات النمو،في حين أنباقي المنتجات أياً كانت اختيارية أو أساسية شهدت تراجعاً واضحاً في النمو.وكما أشار الكاتب سابقاً،ضعف الاستهلاك ينتقل من تغييرات هيكلية نتيجة انسحاب الدعم الحكومي، إلى ضعف شامل في الاستهلاك.
تفصيلاً، انخفض معدل التراجع السنوي في مبيعات الأجهزة المنزلية من الفئة الأعلى من الشركات ليصل إلى أقل من -2%، أما مبيعات منتجات الاتصالات فقد تسارعت بشكل كبير وتجاوزت 20% هذا الشهر. ومع ذلك، ووفقًا لمصادر مثل IDC، فإن شحنات الهواتف في السوق المحلية انخفضت على أساس سنوي، ويعود النمو في الإيرادات إلى ارتفاع أسعار قطع الغيار مثل الذاكرة.
- النهاية -
/// إعادة نشرمفتوح
المقال ليس سهلاً، انقر على "مشاركة" لدعمي بالطاقة~
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تردد أن البنك المركزي البريطاني يعتزم تعليق بيع السندات طويلة الأجل، أكثر "المقلصين" تطرفاً في عاصفة السندات العالمية يضغط على الفرامل
مرة واحدة للبيع، تخسر نصف المبلغ، البنك المركزي البريطاني يضغط على فرامل التشديد الكمي.

أصبح رفع سعر الفائدة من قبل الاحتياطي الفيدرالي يوم الخميس شبه إجماع، لماذا ترفض Standard Chartered "الاستسلام؟"
يعتقد Standard Chartered أن الضغوط التضخمية الأساسية قد تكون مُبالغ في تقديرها، وأن رفع أسعار الفائدة لا يزال "خيارًا سياسيًا خاطئًا": حيث أن الرسوم الجمركية تضيف حوالي 0.7 نقطة مئوية إلى مؤشر PCE، لكن من المتوقع أن يتلاشى هذا التأثير؛ كما أن مؤشر CPI فائق النواة قد عاد إلى النطاق الطبيعي، وضغوط جانب الاستهلاك محدودة. في يوليو، دعم ثلاثة فقط من أعضاء اللجنة رفع الفائدة، والبيانات الحالية غير كافية لدفع المزيد من الأعضاء لتغيير موقفهم. النهج الأكثر عقلانية هو الانتظار حتى تخف آثار الصدمات الجمركية وتُصحح البيانات قبل تحديد اتجاه التضخم.
عندما تجاوز عائد السندات الأمريكية لمدة 10 سنوات حاجز 5٪، انخفض عائد السندات اليابانية أيضًا عن 3٪، مما أدى إلى تصاعد الضغوط في أسواق السندات العالمية!
أطلقت أسواق السندات العالمية إنذار الخطر، حيث تجاوزت عوائد سندات الخزانة الأمريكية نسبة 5% وبلغت أعلى مستوى لها منذ عام 2007، وسندات الخزانة اليابانية تصل إلى أعلى مستوى لها في ثلاثين عامًا. أدى ارتفاع أسعار النفط والتضخم المرتفع والديون الضخمة إلى زيادة الضغوط وانفجار موجة البيع. تحذر المؤسسات المالية: نسبة 5% ليست النهاية، ونسبة 6% أصبحت في الأفق! مع قرارات البنوك المركزية الأمريكية واليابانية المرتقبة هذا الأسبوع، قد تكون العاصفة الأكبر للأصول قد بدأت للتو.
تباطؤ تداولات الذكاء الاصطناعي! تحذير من Goldman Sachs بأن تداول الزخم يشهد أكبر تباين منذ خمس سنوات وتحويل الأموال من الرقائق إلى البرمجيات
حذرت جولدمان ساكس بأن التداول عبر الذكاء الاصطناعي يواجه اختبارًا هيكليًا، إذ وصلت الفجوة بين أداء الزخم لمدة 3 أشهر و12 شهرًا إلى أعلى مستوى لها خلال خمس سنوات، وتراجع مؤشر الذكاء الاصطناعي بنسبة تقارب 45% عن أعلى نقطة له. في الوقت نفسه، تنتقل الأموال من قطاع أشباه الموصلات إلى قطاع البرمجيات، مما يدفع عامل الزخم إلى تسارع في التباين. وترى جولدمان ساكس أنه إذا استمر هذا التوجه، فقد يضعف الارتباط طويل الأمد بين الذكاء الاصطناعي والزخم تدريجيًا.
أسعار العملات المشفرة
المزيد


