
خسائر التحويلات الأجنبية تؤثر على أداء الشركات المدرجة؟ صافي الربح والخسارة من العملات الأجنبية هو الدفتر الحقيقي للحسابات

الصحفي丨شاو هواي يوان المحرر丨تشو يان يان، تشانغ يان
لا يمكن تقييم فعالية إدارة مخاطر أسعار الصرف بالنظر فقط إلى بند أرباح وخسائر الصرف الأجنبي. إن النظر مجتمِعًا بين جانب الصرف وجانب المشتقات هو الدفتر الحقيقي لإدارة مخاطر أسعار الصرف في الشركات.
في النصف الأول من عام 2026، أظهرت التقارير نصف السنوية التي كشفت عنها العديد من الشركات المدرجة أن تقلبات سعر الصرف أدت إلى زيادة خسائر الصرف الأجنبي للشركات. بالنسبة للشركات ذات النسبة العالية من الدخل من الخارج وتعرض كبير للأصول والالتزامات بالعملة الأجنبية، كان التأثير المؤقت لتقلبات سعر الصرف أكثر وضوحًا.
كمثال على ثلاث شركات رائدة في مجال التوسع إلى الخارج: تكبدت شركة CATL خسائر صرف أجنبي بقيمة 2.81 مليار يوان في النصف الأول من العام، بينما سجلت في نفس الفترة من العام الماضي أرباح صرف أجنبي بقيمة 2.332 مليار يوان؛ أما شركة Luxshare Precision فكانت خسائر الصرف الأجنبي لديها 1.986 مليار يوان مقابل أرباح 493 مليون يوان في الفترة المماثلة من العام الماضي؛ بينما تحولت المصاريف المالية لشركة Midea Group في النصف الأول من العام من أرباح قدرها 5.99 مليار يوان في نفس الفترة من العام الماضي إلى مصروفات قدرها 3.27 مليار يوان في الفترة الحالية، وذكرت التقارير المالية أن السبب الرئيسي للتحول هو زيادة خسائر الصرف الأجنبي.
بعد نشر بيانات التقارير النصف سنوية، ظهرت في السوق أصوات تقول إن هناك قصورًا في إدارة مخاطر سعر الصرف لدى الشركات الصينية التي توسعت إلى الخارج، وأن التغطية بالتحوط غير كافية، ولم يتم القَدر على التحوط بفعالية من مخاطر تقلبات أسعار الصرف. غير أن أحدث بيانات إدارة الدولة للصرف الأجنبي أظهرت أنه في النصف الأول من هذا العام، بلغ حجم إدارة الشركات لمخاطر سعر الصرف باستخدام المنتجات المشتقة للعملات الأجنبية مثل العقود الآجلة والخيارات نحو 1.4 تريليون دولار أمريكي، بزيادة قدرها 40% على أساس سنوي؛ وبلغ معدل التغطية بالتحوط للشركات 35.3%، بارتفاع قدره 5.3 نقاط مئوية مقارنة بمستوى العام الكامل 2025.
ما السبب في هذا "التناقض بين ارتفاع معدل التغطية بالتحوط وتوسع خسائر الصرف الأجنبي"؟ أوضح العديد من الخبراء للصحفي أن ذلك يرتبط بشكل رئيسي بقواعد إثبات البنود في المعايير المحاسبية. النقطة الأساسية أن أرباح التحوط وأرباح وخسائر الصرف الأجنبي تندرج تحت بنود محاسبية مختلفة، لذا فإن زيادة معدل التحوط لن يؤدي بشكل مباشر إلى خفض الرقم المدون تحت بند "أرباح وخسائر الصرف الأجنبي"، كما أن أثر التحوط لا يمكن إظهاره مباشرة في بند واحد، وبالتالي فإن الاعتماد على بند واحد غير شامل وغير دقيق.
أوضح وانغ تشي يي، مدير معهد البحوث المالية عبر الحدود، أنهذا مفهوم خاطئ شائع في السوق. يدير التحوط تعرض مخاطر أسعار الصرف الكلي للشركة، في حين تعكس التقارير المالية نتائج الأصول والخصوم والمشتقات المختلفة في بنود مختلفة، ولا تتطابق الاثنتان تمامًا. لا يمكن لبند واحد من أرباح وخسائر الصرف الأجنبي أن يعكس فعالية الإدارة الكلية لمخاطر أسعار الصرف لدى الشركة، كما يصعب أن يُظهر التأثير الحقيقي لتقلبات سعر الصرف على أرباح الشركة.
أشارت هوانغ يوتينغ، نائب المدير العام لمركز تشغيل الأموال في بنك Zhejiang للصحفي أيضًا، إلى أنه بعد أن تقوم الشركات بعمليات التحوط، لا يمكن دمج أرباح وخسائر السوق الفورية الناجمة عن تقلبات أسعار الصرف مع أرباح وخسائر المشتقات في عرض واحد، بل تتوزع في بنود مالية مختلفة، مما يجعل السوق يرى بسهولة الخسائر الظاهرة، في حين يصعب عليه اكتشاف أرباح التحوط الكامنة، وينتج عن ذلك حكم جزئي.
تشويه عرض بند أرباح وخسائر الصرف الأجنبي المنفرد
إن أرقام خسائر الصرف الأجنبي للشركات المدرجة الثلاث المشار إليها أعلاه لا يمكن أن تعني عجز إدارة مخاطر سعر الصرف مباشرة، وقد أظهرت بيانات التقارير المالية لشركات Midea Group وLuxshare Precision وCATL هذا من جوانب متعددة.
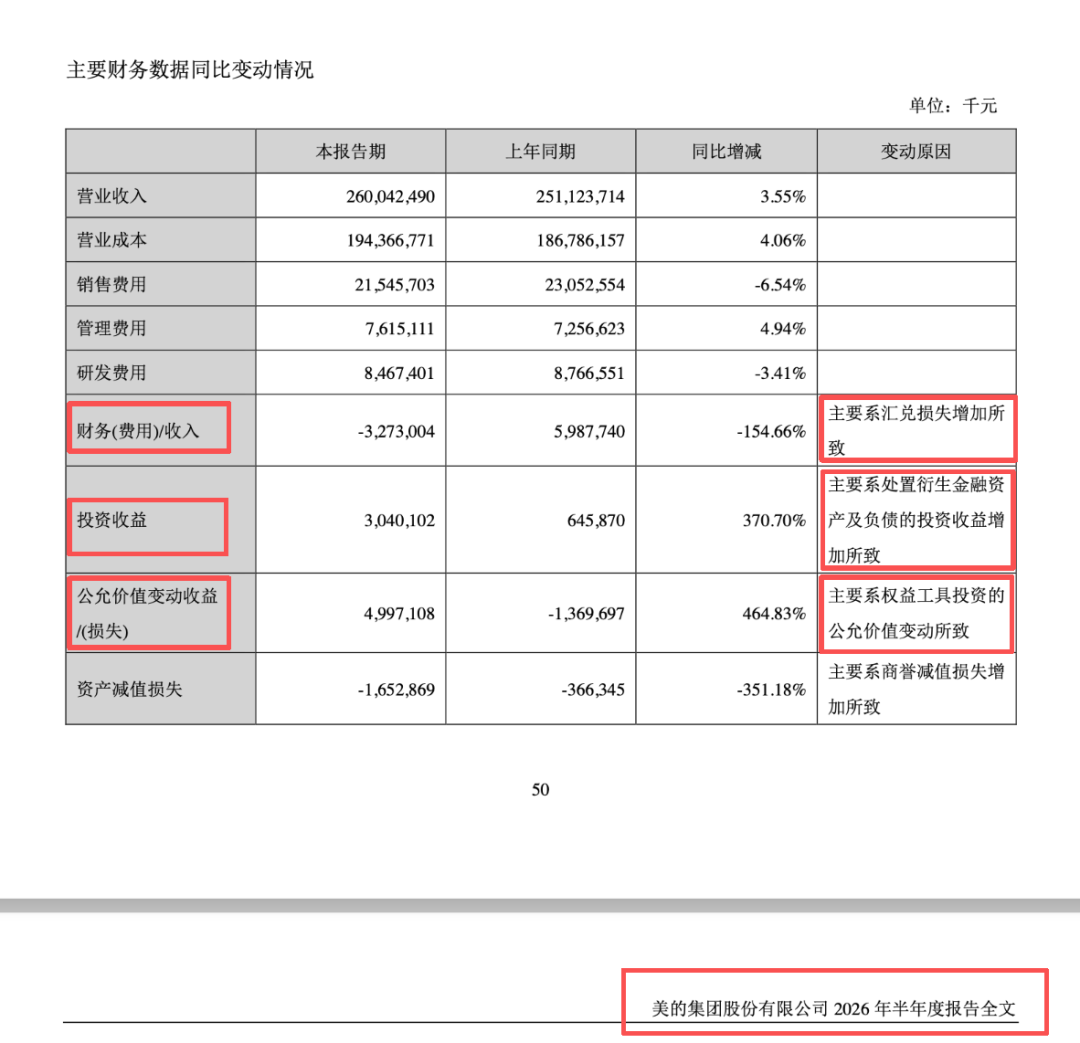
توضح بيانات Midea Group المالية هذا التناقض الناجم عن عرض البنود المحاسبية المختلف. في النصف الأول من 2026، تحولت المصاريف المالية للشركة من أرباح بلغت 5.99 مليار يوان في نفس الفترة من العام الماضي إلى مصروفات قيمتها 3.27 مليار يوان للفترة الحالية، وذكرت التقارير أن السبب الرئيسي لهذا التغير هو زيادة خسائر الصرف الأجنبي. ومع ذلك، في الوقت نفسه، حققت أعمال التحوط للشركة أرباحًا كبيرة من المشتقات، حيث ارتفعت أرباح الاستثمارات للفترة على أساس سنوي بنسبة 370.7% لتصل إلى 3.04 مليار يوان، وقفزت أرباح التغير في القيمة العادلة بنسبة 464.83% سنويًا لتبلغ 4.997 مليار يوان، ويشمل كلا البندين مساهمة أدوات التحوط المشتقة للعملات الأجنبية.
ولخصت Luxshare Precision هذا الإشكال المحاسبي مباشرة في تقاريرها المالية، وذكرت الشركة أن أرباح وخسائر الصرف الأجنبي يتم إدراجها ضمن المصاريف المالية، في حين تُدرج الخسائر والأرباح من أعمال التحوط بالعملات الأجنبية ضمن الأرباح/الخسائر غير التشغيلية، ولا يمكن لبند واحد إظهار الأثر الكامل للتحوط من تقلبات سعر الصرف. أظهرت البيانات، أن الشركة سجلت خسائر صرف أجنبي بقيمة 1.986 مليار يوان في النصف الأول من العام، مقابل أرباح إدارة مخاطر العملات الأجنبية بقيمة 1.297 مليار يوان، فنجحت عملية التحوط فعليًا في تعويض معظم التأثيرات السلبية الناجمة عن تقلب سعر الصرف.
أما حالة CATL، فقدمت نتيجة دقيقة للحسابات، إذ بالرغم من تسجيل الشركة خسائر صرف أجنبي مسجلة بقيمة 2.81 مليار يوان في النصف الأول من العام، إلا أنه، وبعد تعويض الأرباح والخسائر من عقود المشتقات مع أرباح وخسائر العملات الأجنبية الفورية من خلال عمليات التحوط المعتادة، بلغ صافي الأرباح والخسائر الفعلية المتعلقة بسعر الصرف للشركة لهذا العام 170 مليون يوان فقط، أما الخسائر الضخمة الدفترية فنتجت أساسًا عن تقلبات سعر الصرف في نهاية الفترة المحاسبية لمجرد إعادة التقدير بدون تأثير نقدي حقيقي.
رغم اختلاف التفاصيل التي كشفت عنها الشركات الثلاث، إلا أنها جميعًا تشير إلى نتيجة واحدة:بموجب القواعد المحاسبية الحالية، يتم إدراج أرباح وخسائر الصرف الأجنبي وأرباح وخسائر التحوط المشتق ضمن بنود مختلفة، وتُقسم نفس ممارسة إدارة مخاطر أسعار الصرف إلى عدة بيانات، فلا يمكن لبند منفرد أن يعكس الصورة الكاملة للمخاطر. وعليه، لا يمكن الاعتماد فقط على أرباح وخسائر الصرف الأجنبي الواردة في التقارير المالية لتقييم كفاءة إدارة الشركة لمخاطر أسعار الصرف أو التأثير الحقيقي لتقلبات سعر الصرف على نتائج أعمالها.
فعالية إدارة مخاطر سعر الصرف يجب أن تُقاس بصافي أرباح وخسائر العملات الأجنبية الكلية
قالت هوانغ يوتينغ للصحفي إن سوء فهم السوق لقدرة الشركات على إدارة مخاطر سعر الصرف ناجم أساسًا عن عدم إلمام كافٍ بالمنطق المحاسبي لأعمال التحوط. خلال دورة تقلبات أسعار الصرف، تسجل الشركات المدرجة التي تقوم بالتحوط من تقلبات سعر الصرف في تقاريرها المالية ثلاثة تغييرات مرتبطة بصافي الأرباح والخسائر، وتشكل هذه البيانات الثلاثة مجتمعة دفاتر الحسابات الكاملة لإدارة مخاطر سعر الصرف.
أولاً: أرباح وخسائر الصرف الأجنبي. البنود التي تمتلكها الشركة من أموال نقدية بعملات أجنبية، وحسابات القبض بالخارج، والالتزامات بالعملات الأجنبية إلخ، يجب تحويلها في يوم إعداد الميزانية العمومية إلى سعر الصرف الفوري الراهن، ويضاف فرق السعر بين نهاية وبداية الفترة إلى بند أرباح وخسائر الصرف الأجنبي، ليعكس بذلك تأثير تغير سعر الصرف الكلي على الأصول التشغيلية بالعملات الأجنبية للشركة.
ثانيًا: أرباح وخسائر التغير في القيمة العادلة. الأدوات المشتقة كالعملات الأجنبية الآجلة والخيارات التي توقعها الشركة للتحوط من مخاطر سعر الصرف، يجب تقييم ربحها أو خسارتها غير المحققة حسب سعر السوق قبل تاريخ تسوية العقد، ويضاف هذا البند إلى أرباح وخسائر تغير القيمة العادلة، ولا يدرج ضمن المصاريف المالية.
ثالثًا: أرباح الاستثمارات. عندما تستحق وتُسوى العقود المشتقة، أو عند إغلاقها، يتم إضافة الأرباح أو الخسائر الحقيقية المحققة إلى أرباح الاستثمارات للفترة، وتعرض هذه البيانات منفصلة عن أرباح وخسائر الصرف الأجنبي في التقارير المالية.
وضحت هوانغ يوتينغ من خلال مثال عملي مدى التشوه الذي يحدث في العرض المحاسبي: لدى إحدى الشركات حسابات قابضة بقيمة 100 مليون دولار لمدة 3 أشهر، وسعر الصرف الفوري عند العقد 6.80، ومع تقدير اليوان في نهاية الفترة إلى 6.70، ينشأ خسارة صرف أجنبي قدرها 10 ملايين يوان؛ إذا تم توقيع عقد آجل لثلاثة أشهر بسعر 6.75، تكون الأرباح غير المحققة من المشتق 5 ملايين يوان في نهاية الفترة.
في هذه الحالة، يعكس بند أرباح وخسائر الصرف الأجنبي خسارة قدرها 10 ملايين يوان، بينما تظهر أرباح المشتق في بند أرباح وخسائر تغير القيمة العادلة، فيكون أحد البندين سلبي، والآخر إيجابي، والصافي الفعلي نحو -5 ملايين يوان. إذا اعتمدنا في التقييم فقط على بند أرباح وخسائر الصرف الأجنبي، سنستنتج أن "إدارة سعر الصرف سيئة للغاية"، بينما في حقيقة الأمر، حجم المخاطر أقل بكثير من الأرقام الدفترية.
وبينت أيضًا أنه بموجب القواعد المحاسبية الحالية، تظهر الخسائر الناتجة عن أصول العملات الأجنبية المتحوط بها في بند المصاريف المالية، بينما تتوزع أرباح المشتقات التحوطية على بنود أرباح وخسائر تغير القيمة العادلة وأرباح الاستثمارات، ليظهر التقرير المالي بشكل "خسائر بارزة، أرباح كامنة".
“في الواقع، لا يمكن رؤية أثر التحوط إلا إذا جمعنا حسابات البنود الثلاثة معًا.” أكدت هوانغ يوتينغ أن الخسائر الدفترية الظاهرة في بند مالي واحد تجعل المستثمرين يدركون أن دور التحوط أقل بكثير من حقيقته. إذا جمعنا جانب الصرف وجانب المشتقات معًا، يكون التأثير الحقيقي لتقلبات أسعار الصرف أصغر بكثير من الأرقام المسجلة في بند واحد فقط.
التحوط يسهم في تسوية الأرباح واستقرار العمليات
قال مسؤول في إدارة الدولة للصرف الأجنبي للصحفي إنه في الممارسة العملية، يمكن للشركات أن تعطي الأولوية لإدارة مخاطر العملة الأجنبية في المصدر من خلال وسائل متعددة مثل التعويض الطبيعي من تدفقات العملات الأجنبية الداخلة والخارجة، وتعديل عملة التسعير، ونقل تكلفة الأسعار، بالإضافة إلى إدارة المخاطر المتبقية من خلال المشاركة في تداول المشتقات (أي التحوط بالعملات الأجنبية). والمشاركة النشطة في التحوط بالعملات الأجنبية ذات أهمية بالغة لاستمرارية العمليات التجارية للشركات.
أولاً: تقليل عدم اليقين في الأنشطة التشغيلية. من خلال أدوات المشتقات للعملات الأجنبية، يمكن للشركات تنظيم وتحقيق تدفقاتها النقدية المستقبلية أو نفقاتها بسعر صرف معين مقدمًا، وبناءً عليه يمكنها ترتيب حسابات التكلفة والتشغيل وتمويل رأس المال، دون أن تتأثر بتقلبات أسعار الصرف، مما يؤدي على المدى الطويل إلى استقرار الأرباح والتركيز على أنشطة الأعمال الرئيسية. خاصةً، من خلال المشاركة النشطة في التحوط بالعملات الأجنبية، يمكن للشركات منع الخسائر غير المتحكم بها الناتجة عن تقلبات سعر الصرف الحادة، وتحديد الأثر الأقصى للخسارة، وتجنب دخول الشركات في أزمات.
ثانيًا: الحفاظ على ثبات المؤشرات المالية الهامة. بالنسبة للمشروعات النقدية بالعملات الأجنبية مثل السيولة والذمم المدينة والذمم الدائنة والقروض بالعملات الأجنبية، ينشأ عنها بالضرورة أرباح وخسائر صرف أجنبية نتيجة اختلاف سعر الصرف بين التقدير الأولي ويوم إعداد الميزانية. بالنسبة لغالبية الشركات المدرجة، يتم إدراج أرباح وخسائر الصرف الأجنبي كبند ضمن المصاريف المالية، في حين يُسجل أرباح وخسائر أدوات التحوط ضمن بند تغير القيمة العادلة أو أرباح الاستثمارات، ويؤثر كل منهما معًا على أرباح التشغيل للشركة.
إذا شاركت الشركة بفعالية في التحوط، يمكن لأرباح وخسائر التحوط مع أرباح وخسائر الصرف الأجنبي أن تتعادل نوعًا ما، وتثبت أرباح التشغيل. أما الشركات التي لم تشارك في التحوط، فسوف تتقلب أرباحها التشغيلية حسب أسعار الصرف، مما يؤثر سلبًا على التقييم الفعلي للشركة. لذا، فإن تقييم النتائج الفعالة للتحوط يتطلب الجمع بين أرباح وخسائر الصرف الأجنبي والنتائج المتعلقة بالتحوط، بدلًا من الحكم بناءً على التغير في بند المصاريف فقط.
ثالثًا: تعزيز استقرار بيئة سوق الصرف الأجنبي. من الناحية الكلية، إذا تبنت الشركات مفهوم الحياد في إدارة مخاطر الصرف وأدرجت تقلبات سعر الصرف في قراراتها التشغيلية اليومية، فإنها ستكون أكثر هدوءًا تجاه هذه التقلبات، ويمكنها تجنب التصرفات الاندفاعية (الشراء مع الارتفاع أو البيع مع الانخفاض)، مما يقلل من تقلب السوق في دورة واحدة، ويزيد من مرونة السوق، ويوفر بيئة سوق مستقرة نسبيًا لنشاط الشركات.
من منظور جهة التنظيم، فإن هذا الاتجاه قد أصبح واضحًا أيضًا. فقد صرح لي بين، نائب مدير إدارة الدولة للصرف الأجنبي والمتحدث الرسمي باسمها، في مؤتمر صحفي حول "حالة بيانات تدفقات الصرف الأجنبي في النصف الأول من عام 2026" بأن البيئة الخارجية الحالية معقدة ومتغيرة، وأن تقلبات سعر الصرف الثنائية أصبحت أقوى، وأن على الشركات الالتزام بمفهوم الحياد في إدارة مخاطر سعر الصرف، واتخاذ تدابير نشطة لإدارة مخاطر الصرف بهدف تقليل تأثير تقلبات سعر الصرف على الأعمال الأساسية والوضع المالي للشركات قدر الإمكان.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
هل صناديق التحوط تعود لأول مرة منذ 14 شهر إلى التداول الطويل على الين؟ هل إشارة انعكاس تجارة الفائدة ظهرت؟
لأول مرة منذ يوليو 2025، أصبحت صناديق التحوط متفائلة بشأن الين وبدأت في المراهنة على قوة الين.
مشغل السحابة الذكية الجديد AI "Nscale" (NSCL.US) يسعى للاكتتاب العام في سوق الأسهم الأمريكي ويخطط لجمع ما يصل إلى 3 مليارات دولار، بينما شركة Anthropic تستثمر 45 مليار دولار لتأمين قوة الحوسبة
قام مطور مراكز بيانات الذكاء الاصطناعي Nscale بتقديم طلب الاكتتاب العام الأولي إلى هيئة الأوراق المالية والبورصات الأمريكية، ويخطط للإدراج في بورصة نيويورك تحت رمز السهم "NSCL".
صناديق التحوط تتحول إلى الاتجاه الصاعد للين الياباني لأول مرة منذ أكثر من عام، وترتفع صافي المراكز الطويلة إلى حوالي 1.6 مليار دولار أمريكي، تقلبات سوق الصرف الأجنبي تتزايد بعد رفع الفائدة في اليابان والولايات المتحدة.
أحدث بيانات لجنة تداول العقود الآجلة للسلع الأمريكية تظهر أن صناديق التحوط قد تحولت إلى موقف متفائل تجاه الين الياباني لأول مرة منذ يوليو 2025.
شركة مركز بيانات الذكاء الاصطناعي Nscale تقدمت بطلب اكتتاب عام في سوق الأسهم الأمريكي، إنفيديا تمتلك أكثر من 5% من الأسهم
تعتزم Nscale جمع ما يصل إلى 3 مليارات دولار لتوسيع قدراتها في الذكاء الاصطناعي، وتبلغ قيمتها في الجولة C حوالي 14.6 مليار دولار. حتى أغسطس من هذا العام، تجاوزت الطاقة الكهربائية التي تديرها Nscale عشرة جيجاوات، وبلغت القيمة الإجمالية للعقود حوالي 103 مليار دولار، من بينها التزام إيجار بقيمة 45 مليار دولار من Anthropic. تمتلك Nvidia أكثر من 5% من أسهم Nscale، لكنها أسهم بدون حق التصويت.
أسعار العملات المشفرة
المزيد


