
توقعات نتائج الربع الرابع للسنة المالية 2026 لشركة آبل (AAPL): سلسلة iPhone Duo/18 تدعم السنة المالية الجديدة من خلال انخفاض الكمية وزيادة الأسعار
 2026/11/01 12:44
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحاً الآن! 3 مسارات رئيسية للأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 أحداث كبرى في التقويم، أين تكمن فرص الأسهم الأمريكية هذا الأسبوع؟ انقر على الرابط لمشاهدة جميع 22 اتجاهات التداول في صورة واحدة→
1. لمحة سريعة عن نقاط الاستثمار
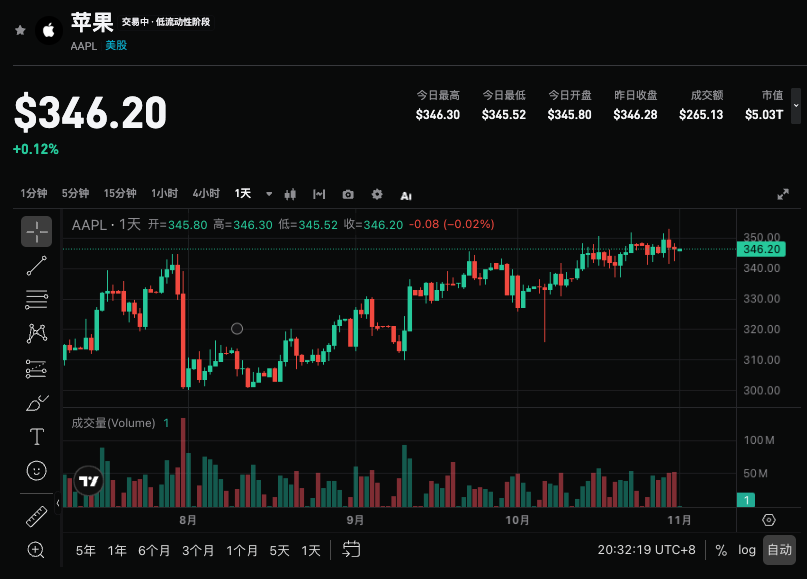
Apple (AAPL.US) ستصدر نتائج الربع الرابع من السنة المالية 2026 بعد إغلاق التداول في الولايات المتحدة بتوقيت شرق أمريكا في 2 نوفمبر 2026. هناك توقعات سوقية بإجمالي إيرادات نحو 113.322 مليار دولار (بزيادة 10.6% على أساس سنوي)، وربحية السهم 1.979 دولار (بزيادة 7.0% على أساس سنوي). تتوقع Goldman Sachs إيرادات 113.598 مليار دولار (+11% على أساس سنوي)، متجاوزة بذلك التوافق ومتواجدة في الحد الأعلى من التوجيه بين 9%—11% للشركة، وأرباح السهم 2.01 دولار، مع الحفاظ على تقييم "شراء" ورفع السعر المستهدف لمدة 12 شهراً من 360 دولار إلى 390 دولار. المحور الأساسي لهذا التقرير هو التأكد مما إذا كانت استراتيجية "الكمية المنخفضة والأسعار المرتفعة" لسلسلة iPhone 18 ستتحقق، بالإضافة إلى قوة الطلب المبكر على شاشة Duo القابلة للطي، ومرونة أعمال الخدمات تحت قيود الإمداد وتوجه الشركة للربع القادم.
2. أربع نقاط تركيز رئيسية
النقطة الأولى: استراتيجية تقليل الكمية وزيادة الأسعار وتحسين الهيكل لسلسلة iPhone 18
لا تزال iPhone الدافع الأساسي للنمو. تتوقع Goldman Sachs إيرادات iPhone في الربع الرابع بقيمة 56.561 مليار دولار (بزيادة 15% على أساس سنوي)، متوافقة مع توقعات السوق وتوجيه الإدارة بـ"منتصف العشرنيات". من المتوقع أن تنخفض الشحنات بنسبة حوالي 4% سنوياً (إلى حوالي 57.3 مليون وحدة)، بينما يرتفع متوسط السعر بنسبة 20% تقريبًا، محققاً "كمية أقل بسعر أعلى". يأتي هذا الانخفاض في الشحنات بشكل أساسي من تقسيم دورة الإصدار (غياب النسخة الأساسية)، وقيود على الذاكرة وقطع الغيار في القطاع، بالإضافة إلى ارتفاع الأسعار الذي يضغط على الطلب؛ وقد يقابل هذا جزئياً التأثير المتبقي لـiPhone 17 وإطلاق iPhone 18 Pro (خاصة في الصين والهند). بالمقارنة مع انخفاض مبيعات الهواتف الذكية بالسوق عامة (-20% إلى -22%)، ارتفعت حصة Apple من 18.2% إلى 22.4%، وهو ما يظهر مرونة الشركة. يجب الانتباه إلى ما إذا كان الهيكل الفعلي للشحنات يميل أكثر إلى Pro/Pro Max، وكذلك ما إذا كان الربح من ارتفاع الأسعار سيتحقق فقط جزئياً مما قد يضغط على هامش الربح الإجمالي على المدى القصير.
النقطة الثانية: قيود الإمداد، أوقات التسليم، وإشارات الطلب المبكر على Duo
القيود في الإمداد هي العامل الرئيسي هذا الربع. تعاني Apple من ضغوط في طاقة التصنيع للشرائح المتقدمة الخاصة بها (SoC)، بالإضافة إلى احتمال تأخر توريد DRAM في تجميع طرازات A20 Pro، وانخفاض معدل الإنتاج الجيد لـDuo، والإدارة صرحت بأن هذه القيود ستزداد بقوة على أساس ربع سنوي. رصد Goldman Sachs لأوقات التسليم يظهر متوسط زمن تسليم عالمي لسلسلة iPhone 18 Pro بلغ 24 يوماً خلال أول 42 يوماً، وهو أدنى بقليل من الجيل السابق ويتراجع أسرع؛ بينما صمد Pro Max نسبيًا. أما متوسط فترة انتظار Duo في أول أسبوع ما قبل البيع عالمياً حوالي 100 يوم، ومتقاربة بين المناطق، وهو دليل على عدم ضعف الطلب المبكر: في الصين، ارتفعت مبيعات سلسلة 18 Pro بالأسابيع الأولى بنسبة 12% على أساس سنوي، وشكلت حوالي 33% من إجمالي مبيعات الهواتف الذكية في البلاد بنفس الفترة؛ وفي الهند زادت التقديرات الأولية لأول يوم بين +15% و+28%. من سلاسل التوريد، لوحظ رفع طلبات Pro Max بنسبة 10%—15% وDuo بنسبة 30%، في حين تم خفض طلبات 18 Pro، وأصبح المجموع الكلي مستقر لكن الهيكل يميل إلى الطرازات الأعلى سعراً. وتعتمد أوقات التسليم بشدة على مخزون القنوات وقدرة التوريد، ويجب تقييم الطلب الحقيقي عبر تعليقات الإدارة في المؤتمر الهاتفي.
النقطة الثالثة: مرونة أعمال الخدمات والتعويض السعري لماك وآيباد
من المتوقع أن تزيد عائدات الخدمات سنوياً بنسبة حوالي 10%، بما يتوافق مع توقعات السوق وإرشادات الشركة (سبق أن أشارت الشركة إلى حوالي 9.5% وهو ما يحتسب معه تأثير سلبي في سعر الصرف بنحو 2.5 نقطة مئوية على أساس ربع سنوي). تتوقع Goldman Sachs أن تبلغ إيرادات الخدمات حوالي 31.521 مليار دولار، منها نمو App Store يتباطأ إلى حوالي +2%، وحصة TAC (Google revenue share) حوالي +11%، وخدمات الاشتراكات حوالي +22%. قطاع Mac هو الأكثر جدلاً: تتوقع Goldman Sachs إيرادات حوالي 8.683 مليار دولار بدون نمو سنوي، وهو أقل من إجماع السوق بنسبة +12%؛ مع توقع بانخفاض الشحنات 12% ويعوض هذا انخفاض عبر رفع الأسعار بمتوسط 18% في يونيو. أما iPad فالعكس، حيث من المتوقع أن تبلغ الإيرادات حوالي 7.398 مليار دولار (+6% على أساس سنوي)، وأعلى من التوافق بـ+1%، مستفيدا بدوره من رفع الأسعار بنسبة تفوق 20% في يونيو. وتستمر الخدمات في دعم قصة النمو على المدى الطويل بفضل الربح المرتفع وقاعدة الأجهزة المركبة، ويجب مراقبة معدل نمو App Store والاشتراكات هذا الربع لرصد أي ضغط إضافي.
النقطة الرابعة: هامش الربح الإجمالي، توجيه الربع القادم وإمكانية إعادة تقدير القيمة
تتوقع Goldman Sachs هامش ربح إجمالي نسبته 47.8%، وهو أعلى من التوافق 47.5% وقريب من منتصف توجيه الشركة بين 47%—48% (وبإزالة أثر استرداد الرسوم الجمركية يصبح 46%—47%). ومن المتوقع أن تتراوح النفقات التشغيلية بين 19.1 و19.4 مليار دولار. الأهم هو الربع القادم: تتخذ Goldman Sachs توقعاً أكثر تحفظاً للربع الأول من السنة المالية 2027 (EPS 2.88 دولار، إيرادات 151.2 مليار دولار، هامش ربح 46.8%)، وجميعها أقل من التوافق، مع توقع توجيه الإيرادات بنمو متوسط إلى منخفض في خانة الآحاد على أساس سنوي. يتم رفع السعر المستهدف بشكل أساسي بسبب الثقة المتزايدة في دورة استبدال iPhone نتيجة طرح Duo، ما رفع معامل التقييم إلى 40 ضعف (NTM+1Y) بدلاً من 37 ضعف، وليس بسبب رفع التوقعات المالية. وستؤثر تصريحات الإدارة بشأن توجيه ربع ديسمبر وتيرة تخفيف قيود التوريد مباشرةً على المزاج العام في السوق وتقييمات الأسهم على المدى القصير.
3. الفرص والمخاطر موجودة معاً
محفزات إيجابية:
- نمو إيرادات iPhone يتجاوز بوضوح 15%، وتحسن ملحوظ في هيكلة Pro/Pro Max وDuo مما يؤكد منطق الكمية الأقل والسعر الأعلى.
- يستمر قطاع الخدمات في النمو المزدوج الأرقام، مع هامش ربح قريب من الحد الأعلى من التوجيه، ويقدم نظرة إيجابية للربع القادم.
- إشارات قوية للطلب المبكر على Duo (أوقات الانتظار، المبيعات في المناطق) تعزز توقع السوق لدورة الاستبدال من خلال الابتكارات الجديدة.
مخاطر سلبية:
- انخفاض أحجام الشحن يتجاوز التوقعات أو ظهور أثر الأسعار المرتفعة في تقييد الطلب، مما يؤدي لانخفاض إيرادات iPhone عن المستوى المتوسط للعشرنيات.
- تفاقم قيود الإمداد أو توجيه الشركة نحو نمو منخفض للغاية، مما يثير المخاوف حول موسم العطلات.
- تباطؤ إضافي في نمو App Store، وضغوط في أسعار الصرف/التكاليف تتجاوز التوقعات، ما يضغط على هامش الربح الإجمالي وجودة الأرباح.
4. توصيات استراتيجية التداول
منطق الاتجاه الصاعد: إذا تجاوز أداء iPhone وإجمالي الإيرادات التوقعات بشكل واضح، وحافظ هامش الربح على قوته، وأبدت الإدارة تفاؤلاً بشأن الطلب على Duo وتوجيه ربع ديسمبر، فقد يعزز ذلك السرد حول "دورة الأجهزة + مرونة الخدمات"، ويدعم إعادة تقييم القيمة ورفع السعر المستهدف.
مخاطر الاتجاه الهابط: إذا جاءت الأرقام الأساسية متوافقة أو أقل بقليل من التوقعات، أو تصريحات سلبية بشأن قيود الإمداد، أو توجيه ضعيف للربع القادم، فقد يؤدي ذلك إلى جني الأرباح، خاصةً والسعر مرتفع نسبياً حالياً.
بيانات رئيسية:
- إجمالي الإيرادات ونسبة النمو السنوي، إيرادات iPhone، هيكل الشحن والسعر المتوسط
- معدل نمو إيرادات الخدمات وأداء App Store/الاشتراكات
- تنفيذ هامش الربح الإجمالي والمصروفات التشغيلية
- توجيه إيرادات الربع القادم (F1Q27) وتوقعات قيود الإمداد
توصية التنفيذ: إذا جاءت النتائج أعلى من التوقعات والتوجيهات إيجابية، يمكن مراقبة الفرص بعد التراجع؛ أما إذا جاءت البيانات عادية أو توجيهات حذرة، يرجى الانتباه لمخاطر التقلبات على المدى القصير وتجنب الشراء عند الذروة. يجب ضبط حجم المراكز ووقف الخسارة بناءً على قدرة تحمل المخاطر الشخصية.
إخلاء مسؤولية: المحتوى أعلاه هو للعلم فقط وليس نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
خلال 90 يومًا، زادت الديون الخارجية للذكاء الاصطناعي بمقدار يقارب تريليون دولار لتتجاوز بهدوء 4.1 تريليون دولار
تزايد الطفرة في البنية التحتية للذكاء الاصطناعي يؤدي إلى عبء خارج الميزانية ضخم، حيث بلغت التزامات سبع شركات تكنولوجية ذات صلة إلى 4.11 تريليون دولار، بزيادة تقترب من تريليون دولار في حوالي 90 يومًا، متجاوزة بكثير الديون المدرجة في الميزانية. عقود إيجار مراكز البيانات، والالتزامات الشرائية، والضمانات تستمر في التوسع، بينما لا يزال تصنيف وكالات التصنيف الائتماني غير موحد، وبدأ السوق في القلق: إذا لم تتماشى عائدات الذكاء الاصطناعي مع الوفاء بهذه الالتزامات، فقد تلحق النفقات الضخمة ضرراً بالتدفقات النقدية للشركات وتقييمها.


صعب التعافي مدى الحياة: اكتشفت Goldman Sachs أن العمال الذين تم استبدالهم بالذكاء الاصطناعي يواجهون صعوبة في العثور على عمل جديد، وغالبًا ما ينتهون في ساحة صيد الذكاء الاصطناعي التالية
تسريح الموظفين بواسطة الذكاء الاصطناعي ينتشر في جميع الصناعات! حذرت مجموعة Goldman Sachs من أن الأشخاص الذين يتم استبعادهم يقعون في حلقة مفرغة من "الدخول إلى العمل يعني الوقوع في الفخ": ليس فقط إعادة التوظيف صعبة، بل 75% منهم سيواجهون خطر الاستبدال بواسطة الذكاء الاصطناعي مرة أخرى. والأخطر من ذلك أنه إذا حدث تراجع اقتصادي، فإن ملايين حالات التسريح المتراكمة بسبب الذكاء الاصطناعي قد تنفجر دفعة واحدة، والعاصفة الحقيقية للبطالة لم تبدأ بعد.

أسعار العملات المشفرة
المزيد


