
لماذا تريد Marvell الاستحواذ على Lumentum بمئة مليار دولار؟ ما الأسباب وراء ذلك؟

استحواذ بقيمة 115 مليار دولار، وكانت النتيجة انخفاض سعر سهم الشركتينبشكل حاد معًا. لماذا تصر Marvell على شراء Lumentum؟
الحُكم الكامن وراء ذلك واضح ومباشر: حتى لو كانت شرائح AI مرغوبة للغاية، فإن غياب ليزر أساسي واحد قد يمنع تسليم النظام بأكمله. تسعى Marvell للسيطرة على عنق الزجاجة هذا في سلسلة التوريد، لكن المساهمين قلقون: هل دفعت ثمناً باهظاً للغاية فقط لكي لا تكون رهينة للموردين في الأعلى؟
بقيمة 115 مليار دولار، ما ترغب Marvell في شرائه هو قدرة إنتاج الأجهزة البصرية الأساسية التي حجزها بالفعل العملاء حتى عام 2029.
في 2 نوفمبر، أعلنت Marvell (MRVL) توقيع اتفاقية للاستحواذ على Lumentum (LITE) بالكامل من خلال صفقة أسهم، مع قيمة مؤسسة ضمنية حوالي 115 مليار دولار شاملة الديون. يجب الانتباه إلى أن هذا لا يعني دفع 115 مليار دولار نقدًا ولا أن الصفقة قد انتهت، إذ يتوقع الطرفان إتمامها في النصف الأول من عام 2028، مع الحاجة لموافقة المساهمين والرقابة.
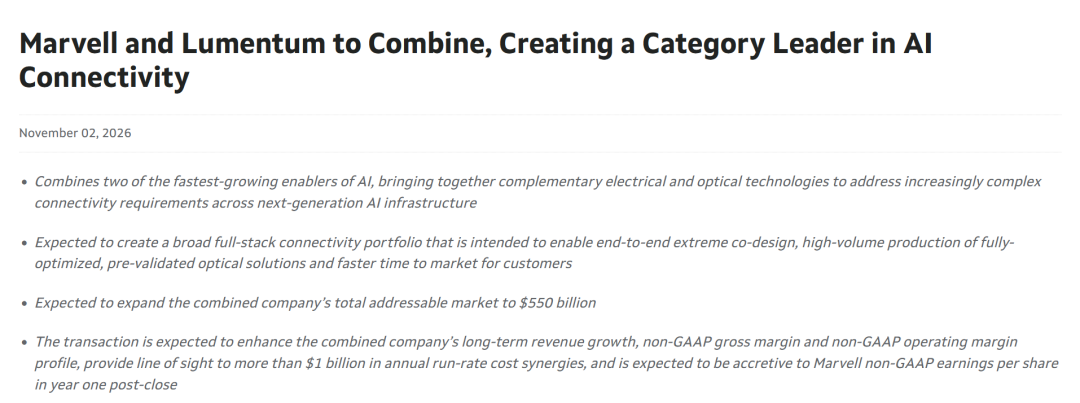
لكن السوق لم يصفق لهذه الصفقة الضخمة.فور إعلان الخبر، سجلت أسهم Marvell وLumentum انخفاضًا كبيرًا. المستثمرون يعترفون بأهمية الاتصالات الضوئية، لكنهم قد لا يقبلون سعر هذا الاستحواذ.
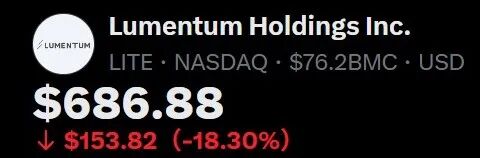
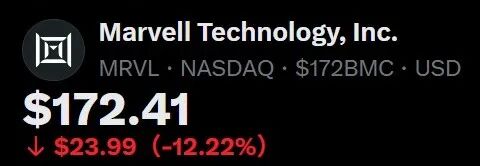
هاتان هما المسألتان الجديرتان بالتحليل: لماذا تصر Marvell على الشراء، وهل يستحق المساهمون دفع هذا السعر الكبير.
أولًا: عنق الزجاجة في AI ينتقل من الحوسبة إلى النقل
كلما كبر تجمع AI، زاد الضغط على تبادل البيانات بين الشرائح، لذا دخل الاتصال الضوئي في مزيد من التطبيقات. الليزر وقدرات التصنيع المرتبطة التي تسيطر عليها Lumentum، هي عناصر أساسية في هذه العملية.
وفقًا لموقع "شبكة الاستثمارات الأمريكية"،فإن Marvell تطمح للحصول على الميزانية الجديدة للعملاء خارج شرائح الحوسبة: تقديم شرائح الربط البيني والأجهزة البصرية معًا، لتحقيق مزيد من الأعمال ضمن نفس منظومة AI.
ثانيًا: لماذا لا الاكتفاء بالشراء… لماذا الاستحواذ؟
إذا كان الليزر متوفرًا في أي وقت، فإن توقيع عقود الشراء أسهل بالطبع من شراء الشركة كاملة.
المشكلة أن العرض غير متاح بشكل مريح.
أشار الرئيس التنفيذي لـLumentum سابقًا إلى أن قدرة إنتاج بعض المكونات البصرية محجوزة حتى أوائل 2029، وبدأ العملاء في تأمين طلبات عام 2030.
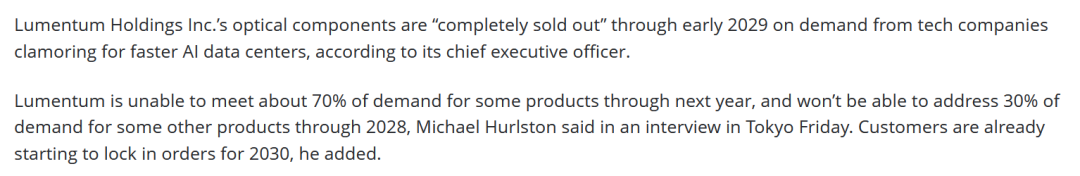
هذا يعني أنه حتى لو حصلت Marvell على طلبات تصميم العملاء من المستوى الأدنى، فهي لا تزال بحاجة إلى تعاون موردي الأجهزة العلوية لتحقيق التسليم المُخطط.
ومع ذلك، لا تقتصر أهمية الاستحواذ على "ضمان توفر البضائع".
تتمتع Marvell بالخبرة في شرائح الربط البيني، وتبديل الشبكات، والشرائح المخصصة؛ أما Lumentum فلديها ليزرات، أجهزة إرسال واستقبال ضوئية، وقدرات تصنيع خاصة مثل فوسفيد الهنديوم. عند جمع هذه العناصر، الهدف هو تحسين شرائح الكهرباء والأجهزة الضوئية معًا من مرحلة التصميم، وتقليل عبء العملاء في تجميع واختبار منتجات الموردين المختلفين.
يمكنك فهم الأمر كالتالي:بدلًا من شراء القطع بشكل منفصل وقضاء وقت في ضبطها، تقوم الشركة الآن بتسليم حل اتصال متكامل متوافق مع النظام.
إذا تحقق ذلك، يحصل العميل ليس فقط على شريحة بعينها، بل على سرعة أكبر لدخول المنتج السوق، تسليم أكثر استقرارًا، وكفاءة أفضل للنظام بأكمله. هذه هي العوامل التي قد تؤدي إلى ميزة تنافسية مستدامة.
ثالثًا: Marvell تريد تغيير طريقة المنافسة مع Broadcom
تمنح هذه الصفقة Marvell الفرصة لتصبح مزودًا أكثر شمولية لروابط AI، وتعزز قدرتها التنافسية أمام Broadcom.
عندما يصمم العملاء الجيل التالي من مراكز البيانات، قد يصبح القرار الشرائي معتمدًا بدرجة أكبر على مدى توافق الحلول الكاملة، وليس مجرد مواصفات جهاز بعينه.
كلما كان تغطية المنتجات أكثر اكتمالاً، زادت فرص الدخول مبكرًا في تصميم أنظمة العملاء، وزادت قدرة الشركة على الحصول على طلبات من مراحل أكثر. في المقابل، إذا كانت الشركة تقدم منتجًا أو اثنين فقط، قد تتحدد فعاليتها بعوامل توريد أخرى حتى لو كانت المنتجات ممتازة.
لهذا السبب، أرى أن هذا الاستحواذ لا ينبغي فهمه فقط كشراء شركة ليزر أخرى. Marvell تسعى لحصة أكبر في جيل البنية التحتية AI القادم.
رابعًا: لماذا هبطت أسهم الشركتين معًا؟
النقطة الأساسية هنا، هي هيكلية صفقة الاستحواذ عبر الأسهم.
بموجب الاتفاق، سيحصل حامل كل سهم من Lumentum على 4.5 سهم من أسهم Marvell. بعد الصفقة، من المتوقع أن يمتلك مساهمو Lumentum حوالي 33% من الشركة المدمجة، فيما يمتلك مساهمو Marvell حوالي 67%.
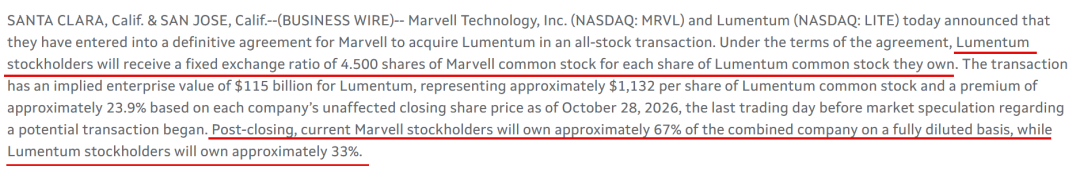
لذا، لا يحصل مساهمو Lumentum على مبلغ نقدي ثابت،بل تتغير قيمة 4.5 سهم من Marvell بانخفاض سعر السهم فوراً. لهذا السبب، عند إعلان الاستحواذ، قد تنخفض قيمة شراء وبيع الطرفين معًا.
أما مساهمو Marvell، فالمشكلة هي: بعد التخلي عن حوالي ثلث أسهم الشركة المدمجة، هل ستجلب الأعمال الجديدة ربحية وتدفق نقدي كافيين للسهم الواحد؟
تتوقع الشركة أن تحقق عمليات الدمج أكثر من مليار دولار من وفورات التكاليف السنوية، وأن يزيد ربح السهم غير المحسوب وفقا لمبادئ GAAP من العام الأول بعد الإغلاق.
فضلاً عن ذلك، يتوقع إتمام الصفقة بحلول النصف الأول من 2028. خلال هذه الفترة، قد تتغير نفقات AI الرأسمالية وتوريد الأجهزة البصرية وخطوط التطوير التقني.
العلاوة المدفوعة اليوم لسعة الإنتاج النادرة، يجب تعويضها من عائدات التشغيل المستقبلية على مدى السنوات القادمة.
تقييمي: الاتجاه صحيح، السعر بحاجة لإثبات
ترى شبكة الاستثمارات الأمريكية أن هذه الصفقة تؤكد حكمًا صناعيًا: الاستثمارات في AI تتجه نحو الاتصالات الضوئية، وأن الأجهزة الأساسية والقدرات التصنيعية أصبحت تؤثر بشكل متزايد على تسليم النظام بأكمله.
لكنني لا أعبر عن رؤية صعودية لمجرد أن حجم الاستحواذ كبير، ولن أعتبر أن انخفاض عرض Lumentum الأصلي مكسب مؤكد. في ظل أن النسبة بين الأسهم ثابتة، فإن قيمة الصفقة تتغير مع سعر سهم المشتري نفسه.
سأركز في المرحلة القادمة على ثلاثة أمور:
بعد توسيع Lumentum للإنتاج، هل ستتحول قدرة العرض المحدودة إلى تسليم فعلي ودخل نقدي؟
هل سيتمكن الطرفان من تقديم منتجات مشتركة وأدلة على اعتماد العملاء عليها، وليس فقط توقعات السوق بعد التوسيع؟
هل ستغطي الأرباح الزائدة من الاندماج التخفيف في الأسهم، وتكاليف الاندماج، والاستثمارات التصنيعية اللاحقة؟
موقفي هو أنني ما زلت متفائلًا بشأن الطلب على الاتصالات الضوئية، لكنني ملتزم بانضباط سعري في هذا الاستحواذ. قبل وضوح أكثر لمسار الأرباح، لن أشتري لمجرد أن "AI يحتاج إلى الضوء".
ما ترغب Marvell في شرائه بمليارات الدولارات هو زمام المبادرة في الجيل القادم من منافسة اتصال AI. أما بالنسبة للمساهمين، فهناك مسألة نهائية واحدة فقط:هل هذه المبادرة ستجعل كل سهم يحقق ربحًا أكبر؟
انضم إلى شبكة الاستثمارات الأمريكية VIP
احصل على أول أخبار وول ستريت، واستفد من أدوات الاستثمار الكمي الحصرية
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
انخفضت أسهم Intel بنسبة 45٪ خلال شهر واحد، وما زالت أجهزة الكمبيوتر تمثل حوالي نصف إيرادات الشركة، واهتزت ثقة العملاء في خدمات التصنيع
السوق المتباطئة لأجهزة الكمبيوتر الخاصة بـ Intel، وتكاليف المكونات مثل الذاكرة المرتفعة، هي الأسباب الرئيسية، ولا تزال أعمال أجهزة الكمبيوتر تمثل حوالي نصف إجمالي الإيرادات. لتخفيف نقص الطاقة الإنتاجية في مراكز البيانات، قامت Intel بتحويل بعض طاقة مصانعها في ولاية أوريغون من عملية التصنيع 18A إلى عملية Intel 3، مما أعاد اختبار مدى موثوقية Intel كمزود تصنيع. ويقول الخبراء إنه إذا لم يكن لدى Intel طاقة إنتاجية فائضة بعد تلبية احتياجاتها الخاصة، فهي لا تعتبر موردًا موثوقًا.
تباطؤ نمو الإيرادات في الربع الثالث لشركة Anthropic، وتظهر مخاطر تمويل التزامات القوة الحسابية بقيمة تقترب من 900 مليار قبل الطرح العام الأولي
تباطؤ نمو إيرادات Anthropic وزيادة مخاطر التمويل قبل الطرح العام الأولي.
نومورا: مراكز بيانات الذكاء الاصطناعي تحقق أرباحاً كبيرة، وانخفاض أسهم التكنولوجيا هو "استهداف خاطئ" من السوق
قال نومورا إن السوق يسيء تفسير التدفق النقدي الحر السلبي لشركات التكنولوجيا الكبرى على أنه "الذكاء الاصطناعي لا يحقق أرباحًا"، في حين أن الأمر يتعلق بخلط جوهري بين مفهومي الأرباح والتدفق النقدي. نسبة أرباح AWS تبلغ 38.7%، و Google Cloud ارتفعت بنسبة 103% على أساس سنوي – قطاع السحابة في تقدم واضح، والتدفق النقدي الحر السلبي ليس إلا فارقًا زمنيًا نتيجة تأثير منحنى J. وصرحت نومورا بأن انخفاض سعر السهم نتيجة لذلك يشكل فرصة مثالية لدخول المستثمرين على المدى الطويل.

أسعار العملات المشفرة
المزيد


