
Hedge fondları son iki ilin ən sürətli tempi ilə texnologiya səhmlərini satır, ABŞ səhm bazarında artıq çatlar yaranıb.

İndeksin yeni maksimuma çatmasının arxasında, hedc fondları son iki ilin ən sürətli tempi ilə texnologiya səhmlərindən çıxır.
Keçən həftə (25 aprelə qədər olan həftədə) S&P 500 və Nasdaq hər ikisi yüksəldi, Nasdaq 100 (NDX) həftəlik 2% artdı. Ancaq Goldman Sachs treyd platformasının məlumatlarına görə, bu yüksəliş heç də bazarda hərtərəfli bir "bull run" deyil.
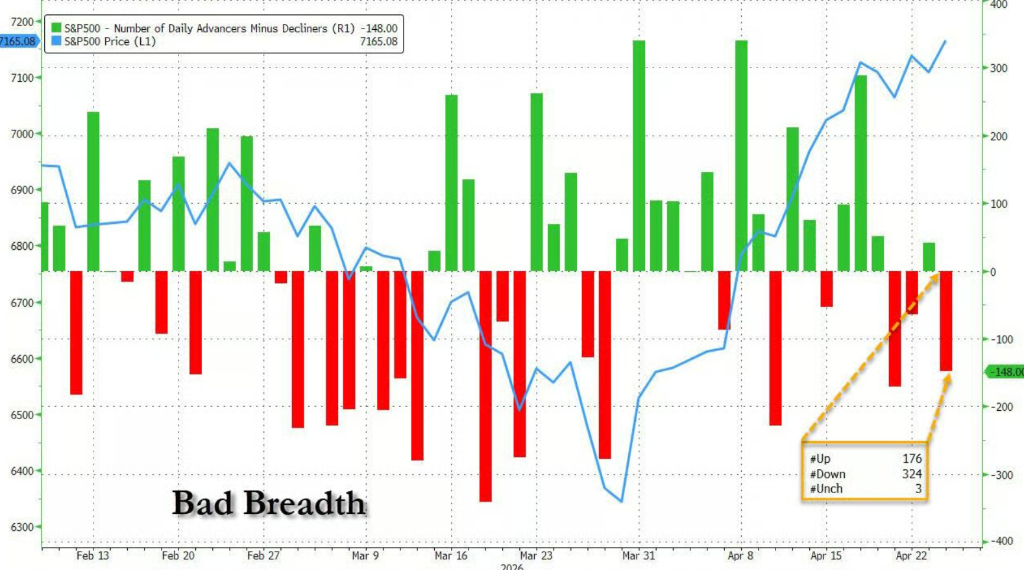
Cümə günü S&P 500 tarixində yeni maksimuma çatdı, lakin həmin gün 324 indeks tərkib hissəsi düşdü, net bazar genişliyi -148 oldu—bu, çatılmış maksimum günlər içində qeydə alınan ikinci ən zəif bazar genişliyi nəticəsidir, yalnız 2025-ci ilin oktyabrından geri qalır, o zaman S&P indeksinin 80%-i maksimum günündə azalmışdı.
Səthi rifahın arxasında, bazarın daxilində parçalanmalar kifayət qədər açıq şəkildə görünür.
Hedc fondlarından böyük de-leveraj, texnoşirkət satışları iki ilin pik nöqtəsində
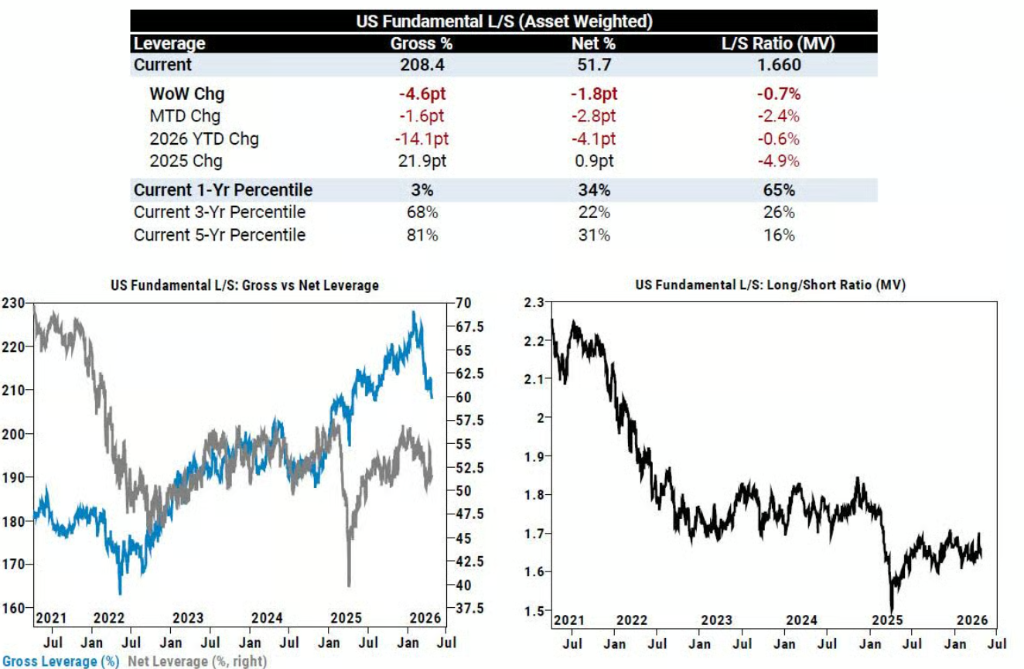
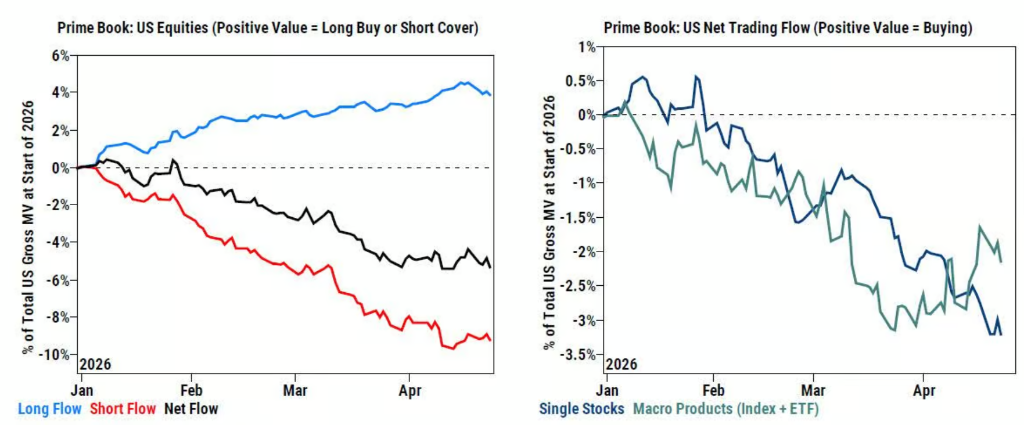
Goldman Sachs prime brokerage-in həftəlik hesabatına görə, keçən həftə ABŞ-da uzun-qısa hedc fondlarının ümumi leverage səviyyəsi 4.6% azalıb, ABŞ səhmləri son 7 ayın (2025-ci ilin sentyabrından bəri) ən böyük nominativ de-leverajını yaşayıb, əsasən də tək bildirib risklərin bağlanması səbəbilə.
ABŞ səhmləri ardıcıl ikinci həftə hedc fondları tərəfindən net satışla üzləşib, son 10 həftədə 9 həftə net satış olub, satışların demək olar ki, hamısı uzun mövqelərin bağlanmasından qaynaqlanır. 11 sektordan 9-u net satışa məruz qalıb.
Bunlar arasında ən diqqətəlayiqi informasiya texnologiyaları sektoru olub: keçən həftə bu sektorun həftəlik de-leveraj səviyyəsi 2024-cü ilin iyulundan bəri ən yüksək, son 5 ilin isə üçüncü ən iri göstəricisidir. Konkret olaraq, uzun satışlar və qısa mövqelərin bağlanması nisbəti 1.9:1 olaraq göstərilib və demək olar ki, bütün alt-sektorlar de-leveraj yaşayıb, dollar əsaslı böyüklüyə görə sıralama belədir: proqram təminatı (uzun satış > qısa mövqenin bağlanması), yarımkeçiricilər və yarımkeçirici avadanlıqları (uzun satış), texnoloji avadanlıq (qısa bağlama > uzun satış), kommunikasiya avadanlığı (uzun satış > qısa bağlama).
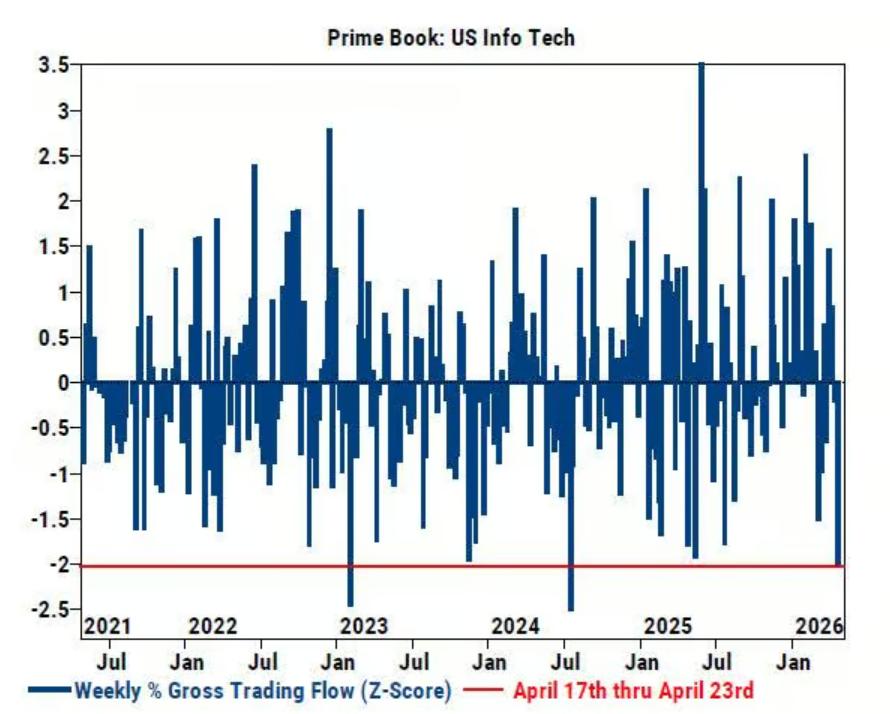
Diqqətçəkən məqam odur ki, bu həftə ciddi de-leveraj olmasına baxmayaraq, informasiya texnologiyaları sektorunun ümumi mövqesinin ABŞ səhmlərinin ümumi bazar kapitalizasiyasında payı hələ də 20.6% təşkil edir ki, bu da son ilin 92-ci, son 5 ilin isə 98-ci persentilində yerləşir. Goldman Sachs qeyd edir ki, "əgər texnologiya səhmləri düşməyə başlasa, hələ uzun yol var."
İstehlakçı seçilən səhmlərə ardıcıl 7 həftədir satış, pərakəndə sektor təzyiq altında
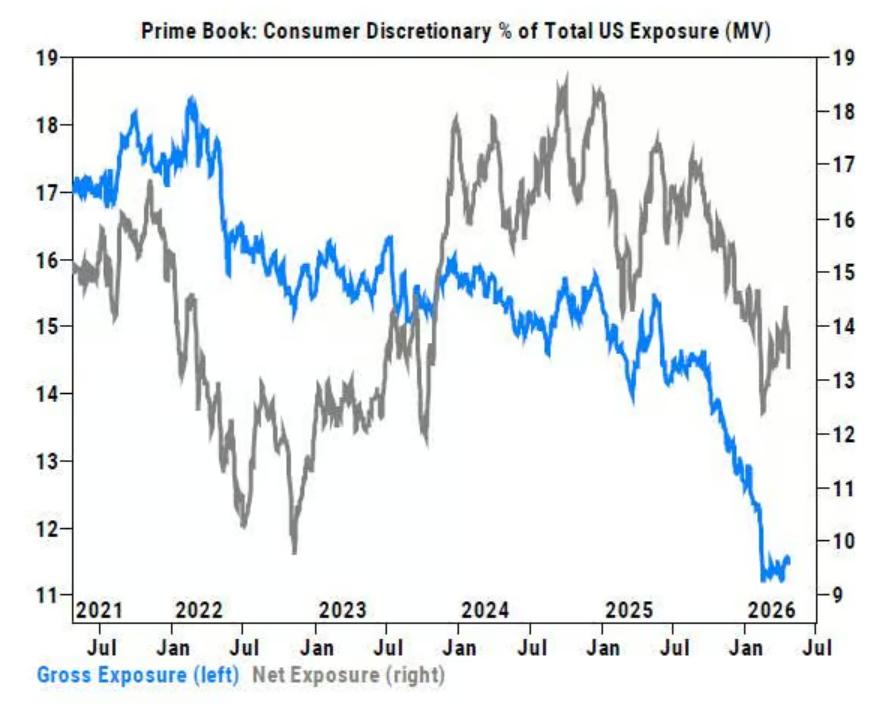
İstehlakçı seçilən sektor da bənzər çətinlik yaşayır. Hedc fondları bu sektordan ardıcıl 7 həftədir net satış edir və keçən həftə satış tempi son 10 həftənin ən sürətlisi olub (-2.1 standart diviasiya, son illik baza), yenə demək olar ki, bütün satışlar yalnız uzun mövqelərin bağlanmasından irəli gəlir.
Alt-sektorlar arasında ümumi pərakəndə satış, otel yemək istirahət və tekstil geyim & lüks mallar enişdə ön sıradadır.
Mövqe baxımından, istehlakçı seçilən səhmlər hazırda ABŞ hedc fondlarının ümumi/net mövqesində 11.5%/13.2% paya sahibdir, bu isə son ilin 14/7-ci persentilinə, son 5 ilin isə 3/29-cu persentil aralığına düşür—yəni tarixi minimumlara kəskin azaldılıb.
Goldman Sachs treyd masası əlavə edir ki, pərakəndə sektor keçən həftə ardıcıl 4 gün bazarı üstələyə bilmədi, nisbi fərq ümumilikdə -350 baza punktu oldu. "Aydın bir səbəb olmasa da, bazarın neft qiymətləri, xərclər və fiskal stimulun pik təsiri qorxusuyla əlaqəli narahatlıqları artmaqdadır, diqqət indi ilin ikinci yarısına yönəlir."
Aktiv menecerlərlə hedc fondlar bölünür, ETF-də qısaların bağlanması davam edir
Hedc fondların ehtiyatlı davranmasından fərqli olaraq, Goldman Sachs səhm satış treyd masasında deyilir ki, aktiv menecerlər (Asset Managers) bəzi texnologiya sahələrinə mövqe artırıb və "yenidən risk alma" (re-risking) əlamətləri göstərir.
Makro məhsullar (indeks və ETF toplanaraq) keçən həftə cüzi net alış yaşayıb (+0.1 standart deviasiya, illik baza), əsasən orta səviyyəli uzun alışlar və qısa bağlamalar hesabına, nisbət isə 2.7:1-dir. ABŞ-da listelenmiş ETF-lərdə qısa mövqelər daha 1.4% azaldı, ay ərzində bu azalma 21.5% çatdı, bağlanmalar əsasən kredit, informasiya texnologiyası və kiçik kapitalizasiyalı ETF-lərdə cəmlənib.
AI narrativi Nasdaq üçün dəstəkdir, amma bu həftə maliyyə hesabatları əsas imtahandır
Hedc fondların mövqelərini azaltdığı halda, bazar ümumilikdə müsbət AI məlumat nöqtələrini həzm edir. Goldman Sachs treyd platforması bildirir ki, Google-un tərəfdaşlıq elanlarının intensivliyi, həmçinin Intel (INTC), Texas Instruments (TXN), Lam Research (LRCX) və Hynix-in güclü maliyyə hesabatları bazarda yenidən yarımkeçirici və AI ticarətinə inamı canlandırdı. Philadelphia Yarımkeçirici İndeksi (SOX) keçən həftə 9% artdı, RSI 85-ə çatdı. Intel-in gözləniləndən üstün nəticələri və bələdçisi, AMD, ARM, Qualcomm (QCOM) kimi səhmlərdə bir gündə 10%-i aşan yüksəlişlərə səbəb oldu.
Ancaq əsl imtahan bu həftə olacaq—Meta, Microsoft (MSFT), Google (GOOGL) və Amazon (AMZN) çərşənbə günü birgə maliyyə hesabatı açıqlayacaq. Hedc fondların əhəmiyyətli dərəcədə mövqelərini azaltdıqları indiki şəraitdə, bu nəticələr texnologiya səhmlərinin hazırkı artımı qoruyub-qoruya bilməyəcəyini birbaşa müəyyənləşdirəcək.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
AI "davamlı öyrənmə" yeni yaddaş dövrünü başlada bilər! Citi: HBM, server DRAM və eSSD tələbi artmaqdadır, qıtlıq 2031-ci ilə qədər davam edə bilər
Citigroup-un ən son qlobal yarımkeçirici sənayesi hesabatında bildirilir ki, süni intellekt ənənəvi təlim və çıxarma modelindən “davamlı öyrənmə” dövrünə doğru irəlilədikcə, qlobal yaddaş çipi bazarında yeni struktur tələbat artımı yarana bilər.

Amerika birjası indekslərinin sakitliyi arxasında gizli axınlar: Goldman Sachs tərəfdaşı dörd əsas bazar hərəkətverici amilini açıqladı
Goldman Sachs tərəfdaşı Bobby Molavi qeyd edib ki, süni intellektin (AI) tənzimlənməsi ilə bağlı qeyri-müəyyənlik, neft qiymətlərinin 100 dolları keçməsi, ABŞ dövlət istiqrazlarının gəlirliyinin 5%-dən yuxarı qalxması və Federal Ehtiyat Sistemi daxilində siyasət fərqləri inflyasiya və faiz dərəcələri risklərini artırır. Bunun nəticəsində, əvvəllər üstünlük təşkil edən AI və momentum ticarəti təzyiqlə üzləşib, kapital isə proqram təminatı, müdafiə və enerji sektorlarına axır, bazar daxilində yenidən qiymətləndirmə prosesi sürətlənir.
ABŞ Nümayəndələr Palatası çərşənbə günü yeni elektrik enerjisi qaydaları ilə bağlı səs verməyi planlaşdırır: məlumat mərkəzləri əlavə elektrik xərclərini ödəməyə borclu olacaq, məqsəd texnologiya nəhənglərinin elektrik haqlarının başqalarına ötürülməsinə maneə yaratmaqdır.
ABŞ Nümayəndələr Palatasının ən tez həftənin çərşənbə günü, süni intellektin dəstəklənməsi ilə bağlı məlumat mərkəzlərinin genişlənməsi səbəbiylə elektrik enerjisi qiymətlərindəki artımı məhdudlaşdırmaq məqsədilə hazırlanmış iki partiyalı qanun layihəsinə səs verməsi gözlənilir.

ABŞ səhmlərinin proqnozu | Üç əsas indeks fyuçersləri birlikdə yüksəlir, neft qiymətləri düşür, Federal Ehtiyatın faiz qərarı bu axşam mühüm olacaq
16 sentyabr (çərşənbə günü) ABŞ səhm bazarı açılmadan əvvəl, ABŞ-ın üç əsas indeksinin fyuçersləri birlikdə artdı.


