
JP Morgan: ABŞ səhmləri üçün təhlükə: Leverage geri qayıdır

Salam, mən Youtouyam.
Bazar yüksəldikcə, insanlar riskə yanaşmalarını çox asanlıqla dəyişirlər.
Yaxın zamanda bir düzəlişdən keçəndə, hamı mümkün qədər az zərər etməyin yollarını düşünür. Mənzərə yenidən gücləndikdə, əsas narahatlıq mövqeyin çox kiçik olması olur: əvvəllər satılan səhmələri yenidən almaq lazımdırmı? Leverage əlavə etmək, qaçırılan gəliri kompensasiya etmək lazımdırmı?
Sentyabrın 30-u JPMorgan bir Flows & Liquidity adlı hesabat yayımladı. Alt başlıq Equity vulnerabilities idi, yəni Səhmə bazarının zəif tərəfləri kimi başa düşmək olar.
Bu hesabat yüksəlişlər fonunda tez uşutulan bir problemə toxunur: iyun, iyul aylarında leverage azaldıqdan sonra bir hissə mövqelər və leverage geri dönüb. Hətta bəzi leverage heç vaxt əhəmiyyətli dərəcədə azalmayıb.
Hesabatı oxuduqdan sonra məni ən çox maraqlandıran, bu iki şeyin niyə eyni anda baş verə bilməsidir.
İyun, iyul aylarında leverage kimlərdə həqiqətən azaldı?
JPMorgan iyulun sonunda təxmin etdi ki, iyun ayından başlayan leverage azalma gözləniləndən daha tez irəliləyib və səhm mövqelərində və leverage-də əvvəlki həddən artıq yığıntı əsasən həll edilib.
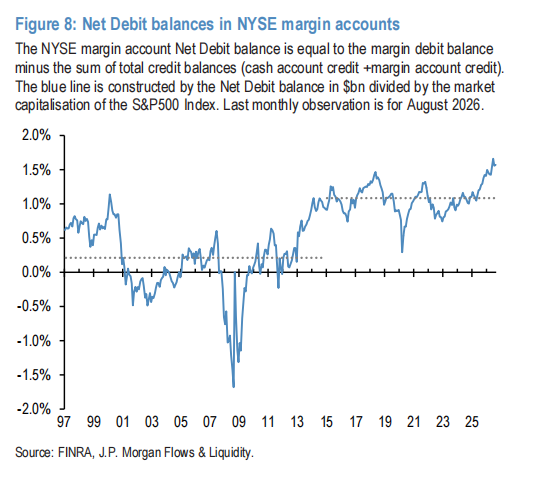
Amma iki ay sonra, onlar bəzi həddindən artıq isti göstəricilərin yenidən peyda olduğunu aşkar etdilər.
Diqqətəlayiq bir məqam isə maliyyələşmə hesablarıdır.
Hesabat maliyyələşmə hesablarının xalis borc balansının S&P 500-un ümumi bazar dəyəri ilə nisbətini ABŞ-da fərdi investorların leverage vəziyyəti üçün təhlil edir. Bu göstərici hesabdakı nağd borc balansını çıxır və ona görə də xəbərlərdə gördüyünüz ümumi leverage borcu ilə eyniləşdirilə bilməz.
Avqusta qədər bu göstərici hələ də çox yüksək səviyyədədir.JPMorgan hesab edir ki, iyun və iyul leverage azalma prosesinin maliyyələşmə hesablarındakı leverage-ə demək olar ki, heç bir təsiri olmayıb.
Burada daha dəqiq demək lazımdır: həmin hesablar həm fərdi, həm də institusional investorları əhatə edir. JPMorgan çoxunun fərdi investorlar olduğunu düşünür və onu fərdi investor leverage üçün proxy göstərici kimi istifadə edir. Bu, retail hesablarını bir-bir hesaba alan bir sorğu deyil.
Amma onun göstərdiyi fərq olduqca aydındır:Bazar leverage azalmasını yaşasa da, bu o demək deyil ki, bütün iştirakçılar leverage-i azaldıb.
Bəzi vəsaitlər risk ekspozisiyasını dəyişib, bəziləri isə yüksək leverage ilə bazarda qalır. Yalnız indeks dəyişikliklərinə baxaraq bu fərqi görmək çətin olur.
Azalmış vəsaitlər də yenidən mövqe artırır.
Maliyyələşmə hesablarındakı leverage heç bir ciddi azalma göstərmir, digər tərəfdən bəzi institusional risk ekspozisiyası yenidən yüksəlir.
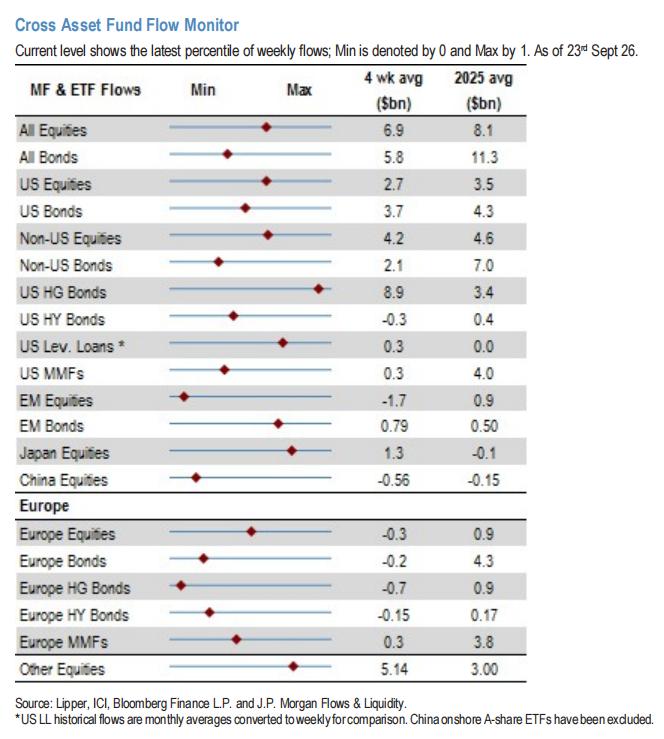
Hesabat göstərir ki, varlıq idarəedici institutlar və leverage fondları ABŞ səhm futures-ında birgə mövqe göstəricisi rebound edərək ilin ən yüksək səviyyəsinə yaxınlaşıb.
Daha geniş səhm mövqelərinin toplam göstəricisi də sentyabrda əvvəlki yüksək nöqtələrə yenidən çatıb. Amma JPMorgan eyni zamanda qeyd edir ki, bu tổng göstərici sentyabrda zirvəyə çatmış ola bilər. “Yenidən yüksək səviyyəyə çatma”nı “Bütün vəsaitlər hələ də mövqe artırır” kimi şərh etmək olmaz.
Trend treyderləri üçün də oxşar dəyişikliklər müşahidə olunur. JPMorgan-ın momentum siqnalına görə, CTA və digər trend treyderləri Nasdaq və bəzi Asiya texnologiya indekslərinin uzun mövqelərini yenidən qurmağa başlayırlar, amma hələ də əvvəlki ekstremal səviyyələrdən uzaqdırlar.
Leverage ETF-lər isə başqa bir müşahidə bucağı təqdim edir.
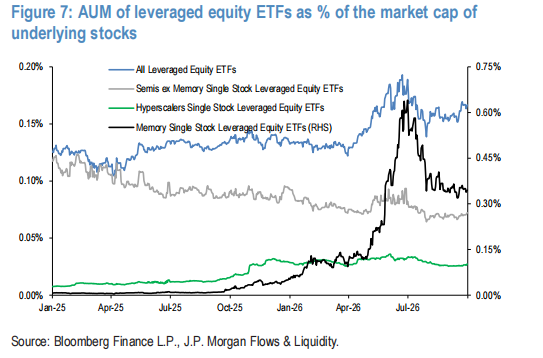
Hesabat izlədiyi göstərici leverage səhmləri ETF-lərinin aktiv dəyəri ilə əsas səhm bazar dəyəri nisbətidir. Bu göstərici iyulun sonunda minimuma enib, son həftələr yenidən yüksəlib və artıq aprel minimumundan iyun maksimumuna kimi diapazonun təxminən 70% səviyyəsindədir.
Bu 70%, o diapazon içərisindəki mövqe deməkdir, leverage ETF-lərin bazarın 70%-ini təşkil etdiyini anlatmır.
JPMorgan narahat olur ki, bu nisbət artmağa davam edərsə, leverage ETF-lər yeni risk azalma və kəskin volatillik mənbəyinə çevrilə bilər.
Bu ipuçlarını bir araya gətirdikdə bazar strukturunu daha asan anlaya bilirik: bir hissə vəsait həmişə yüksək leverage saxlayır, digər hissə isə düzəlişdən sonra risk ekspozisiyasını artırıb. Yenə də JPMorgan ümumi olaraq hesab edir ki, bu dəfəki mövqe və leverage həddi iyun, iyul ilə müqayisədə daha aşağıdır.
Mənim fikrimcə, bu bazarı volatillik dəyişikliyinə daha həssas edir. Fərqli vəsaitlər eyni anda risk ekspozisiyasını azaltmaq istəyəndə, satış səbəbi bəzən şirkət əməliyyatlarından yox, risk limitlərindən qaynaqlana bilər.
Yüksəlişi gətirən qüvvə tükənə də bilər.
Hesabat həmçinin short mövqelərin bağlanmasını qeyd edir.
Sentyabrın əvvəlində, SPY-nin shortda olan payların dövriyyədəki ümumi paylara nisbəti tarixi ən az səviyyəyə enmişdi, sonra stabilləşmə prosesinə girib. Yarıkeçirici ilə bağlı ETF-lər, o cümlədən SMH və DRAM, əvvəlki yüksək short nisbətlərini normallaşdırıb.
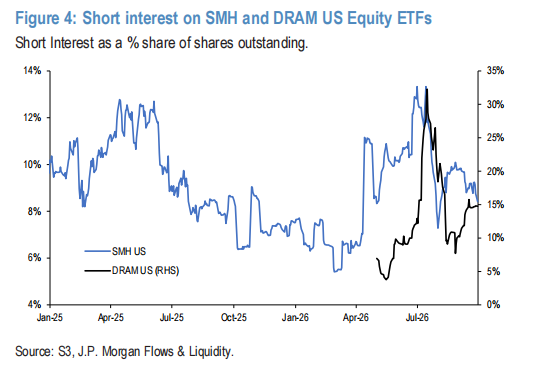
JPMorgan belə nəticəyə gəlir ki, bundan əvvəl short mövqelərin bağlanması ilə təmin olunan yüksəliş, əsasən artıq tamamlanıb.
Short mövqeni bağlayanlar qiymətə təsir etmək üçün səhm alır. Bu alışlar qiyməti yüksəldə bilər, amma yeni vəsaitin uzunmüddətli dəyəri yenidən qiymətləndirdiyini göstərmir.
Bağlama prosesinin sona yaxınlaşması, bazarın daha çox yeni alış mənbəyinə ehtiyacı olduğunu göstərir.
Bu, bazarın dərhal düşəcəyini sübut etmir və short nisbətinin aşağı olması birbaşa zirvəni proqnozlaşdıran siqnal deyil. Yalnız onu xatırladır ki, yüksəlişi təmin edən qüvvələr bundan sonra əvvəlki güc ilə qala bilməyə bilər.
Bu risklər olsa da, JPMorgan niyə texnologiyanı müsbət qiymətləndirir?
Hesabatı oxumağa dəyər edən məqam da budur.
JPMorgan həm mövqe və leverage risklərinə diqqət çəkir, həm də texnologiya və AI ilə bağlı sektorların əsas iqtisadi əsaslarının olduğunu düşünür.
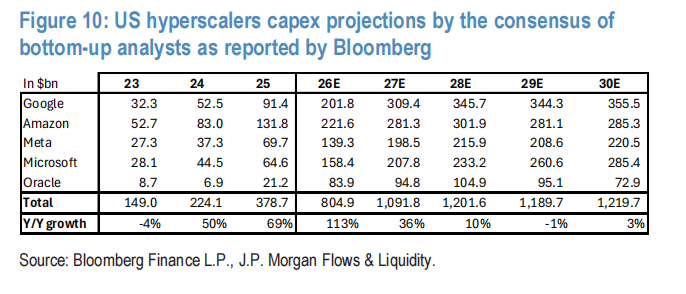
Onlar üç səbəb sadalayır.
Birinci, yaddaş qiymətləri hələ də yüksəlir və yaddaş istehsalçılarına dəstək verir.
İkinci, analizçilər böyük bulud istehsalçılarının kapital xərclərini ardıcıl olaraq artırırlar. Hesabat Google, Amazon, Meta, Microsoft və Oracle-ı əhatə edir: 2026 üçün toplam proqnoz iyulun 1-də təxminən 758 milyard dollar idi, indi isə təxminən 805 milyard dollardadır; 2027 üçün toplam proqnoz təxminən 925 milyard dollardan təxminən 1.1 trilyon dollara yüksəlib.
Bu rəqəmlər analizçilərin kapital xərcləri proqnozlarıdır, beş şirkətin artıq təsdiq etdiyi xərclər deyil və hamısı saf AI xərclərindən ibarət deyil. Lakin onlar göstərir ki, bazar infrastruktur investisiyaları üçün proqnozları hələ də artırır.
Üçüncü, Nvidia Hopper seriyası GPU-nun icarə qiymətləri tərəfindən təmsil olunan computing gücü qiymətləri son zamanlar yaxşılaşma əlamətləri nümayiş etdirir. JPMorgan hesab edir ki, bu, AI kapital xərclərinin nağdlaşdırılması perspektivinə dəstək verir və bəzi investorların avadanlığın sürətlə köhnəlməsi və sürətli amortizasiya ilə bağlı narahatlıqlarını şübhə altına qoyur.
Beləliklə, onların qiymətləndirməsi odur ki, iyun, iyulda baş verən risk azalma şoku yenidən olsa belə, texnologiya bazarını dayandırmaya bilər.
Bu qiymətləndirmə JPMorgan-a aiddir və gələcək trendlərə zəmanət deyil.
Mənim üçün, hesabatın ən dəyərli xatırlatması biznes əməliyyatları və bazar mövqelərini bir yerdə nəzərə almaqdır.
AI tələbi artmağa davam edə bilər, əlaqəli şirkətlərin yatırımı artmağa davam edə bilər, eyni zamanda, səhm qiymətləri mövqe sıxlığı və leverage azalma səbəbiylə ciddi dəyişkənlik yaşaya bilər.
Şirkət əməliyyatlarındakı inkişaf və onu tutan kapitalın nə qədər volatillik dözə biləcəyi qiymətə təsir edir.
Yüksəlişi “risk artıq yox olub” kimi görsək, bu ikinci qatmanı asanlıqla gözdən qaçırarıq.
Dördüncü rüqə girərkən, bu hesabatdan mənim oxumağımın nəticəsi odur ki: bir trendi izləyərkən, şirkətdə nə baş verdiyini soruşmaqla yanaşı, iştirakçının bu aktivləri necə tutduğunu da soruşmaq lazımdır.
Hansı vəsait leverage istifadə edir? Həqiqətən hansı mövqelər yüksəkdir? Volatillik birdən artarsa, hansı alışlar satışa çevrilə bilər?
Bu suallar növbəti düzəliş tarixini proqnozlaşdırmağa kömək etməyə bilər, amma bizə izah edir ki, niyə əsaslı dəstəyi olan bazar, birdən tutması çətin hala gəlir.
Bir şirkətin gələcəyini müsbət görmək və tutma prosesində volatilliklə mübarizə aparmaq, hər ikisi ciddi dəyərləndirilməli məqamlardır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
“Səthi sakit” olan ABŞ fond bazarı: İndeks yeni rekord həddinə “bir addım” qalıb, amma demək olar ki, bütün sektorlar ciddi zərbə alıb
10 illik ABŞ dövlət istiqrazlarının gəlirliliyi 5.34%-ə yüksəlib və bu, bazarı səssizcə parçalayır: S&P 500 indeksi tarixi maksimumdan cəmi 2% uzaqdır, lakin son bir ayda S&P 500 tərkibində olan səhmlərin yarısı orta hesabla 5% azalıb, bərabər çəki indeksi isə yeddi həftə ardıcıl enib. Kiçik kapitalizasiya şirkətlərinin 1/3-dən çoxu “zombi şirkətlərlə” çevrilib, bank səhmləri isə zirvədən 12%-dən çox dəyər itirib, kommunal xidmətlər isə ayı bazarına bir addım qalıb. Hazırda yeganə dəstək süni intellekt texnologiya nəhənglərindən gəlir — əgər AI-dan olan mənfəətlə bağlı gözləntilər pozulsa, gizli olan ümumi çöküş riski dərhal baş verəcək.

Tokio inflyasiyası gözlənildiyindən çox oldu! Yaponiya Mərkəzi Bankı "sürətli tənzimləmə siqnalı" verdi, dekabrda faiz artımı sabit olacaq?
Yaponiyanın hökumətinin bəzi müvəqqəti tədbirlərinin təsirinin azalması ilə Tokyo-nun əsas inflyasiya göstəriciləri kəskin şəkildə yüksəldi, bu da Yaponiyanın Mərkəzi Bankının siyasətin normallaşdırılması addımlarını sürətləndirdikdən sonra faiz dərəcəsini artırmağa davam etməsi mövqeyinə dəstək verir.


