
ABŞ fond bazarı tarixi zirvəyə yaxınlaşır, lakin institutlar çox narahatdır! Goldman Sachs tərəfdaşı: Bazara qarşı mübarizə aparmayın

ABŞ fond bazarı tarixi ən yüksək səviyyəsinə yaxınlaşdığı bir dövrdə, bazarın daxili strukturunda ekstrem səviyyədə parçalanma baş verir və institusional investorların narahatlıq hissi artır.
Goldman Sachs tərəfdaşı Wilson son hesabatında bazara pozitiv baxışını qoruyur, investorların bazarın yüksək konsentrasiyasına qarşı çıxmamağı tövsiyə edir və ilin sonuna kimi bazarın hələ yüksəlmək üçün məkanı olduğunu proqnozlaşdırır. Lakin Goldman Sachs daxilində və Morgan Stanley, Bank of America kimi qurumlardan olan bir neçə strateg isə buna qarşı çıxır, makro şəraitin getdikcə çətinləşdiyini, texnologiya sektorunun artıq lehinə olmadığını və bazar risklərinin yığışdığını bildirir.
Bu bull və bear tərəflərin ayrılığı əsasən bundan ibarətdir: Hazırda ABŞ fond bazarının gəlir artımı bir neçə şirkətə yüksək dərəcədə bağlıdır, bazarın genişliyi davamlı şəkildə pisləşir və bond bazarındakı dalğalanma və enerji qiymətlərinin qeyri-müəyyənliyi istənilən vaxt bu sakitliyi pozacaq bir qığılcım kimi ola bilər.
Gəlir artımı yüksək konsentrasiyalıdır, iki səhmdar üçdə biri təşkil edir
Hazırda ABŞ fond bazarının gəlir strukturu bu dövrün zirvəsinə çatacaq dərəcədə toplanıb.
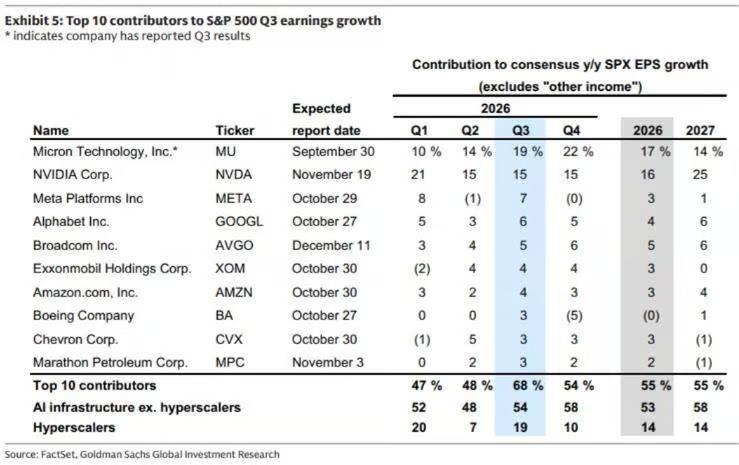
Goldman Sachs strateg Ben Snider-in "ABŞ həftəlik başlama hesabatı: 2026-cı il üçüncü rüb qazanc mövsümü baxışı"na əsasən, bu rübdə S&P 500 üçün hər bir səhmə düşən qazancın (EPS) artımı 27% olacaq, bu dövr üçün ən yüksək səviyyə, lakin növbəti üç rübdə tədricən yavaşlayacaq.
Daha diqqətəlayiq olan məqam, artımın mənbəyinin yüksək konsentrasiyalı olmasıdır: Bu rübdə S&P 500 EPS artımının 68%-i ilk on ən çox qatqı verən şirkət tərəfindən təmin ediləcək, bu göstərici ötən rübdə 48% idi; və yalnız Micron Technology və Nvidia bu 68%-in yarısını təmin edir, yəni S&P 500 EPS artımının müvafiq olaraq 19%-i və 15%-i. Başqa sözlə, bir yaddaş çip istehsalçısının indeksdə qazanc artımına töhfəsi Meta, Alphabet və Amazon-un birgə təklif etdiyi artımdan daha üstündür.
Eyni zamanda, S&P 500-də orta səhm EPS artımı 14%-dən 9%-ə yavaşladı və mənfəət marjı 15.1%-dən 14.7%-ə gerilədi. Snider-in məlumatına görə, hazırkı trendlə, 2027-ci il ikinci rübə qədər bazarın ümumi qazanc artımı aşağı birrəqəmli intervala düşəcək — o vaxtkı baza dövr, texnologiya nəhənglərinin səhmdar investisiyalarının yenidən qiymətləndirilməsi nəticəsində əldə etdikləri təxminən 150 milyard dollar "digər gəlir" rübünə uyğun gəlir, bu da S&P 500 EPS-nin 12%-ni təşkil edir.
Bazar genişliyi davamlı şəkildə pisləşir, əksər səhm dərin düzəlişdədir
İndekslər yüksək səviyyəyə yaxın olsa da, bazar daxilində parçalanma artıq əhəmiyyətli dərəcədədir.
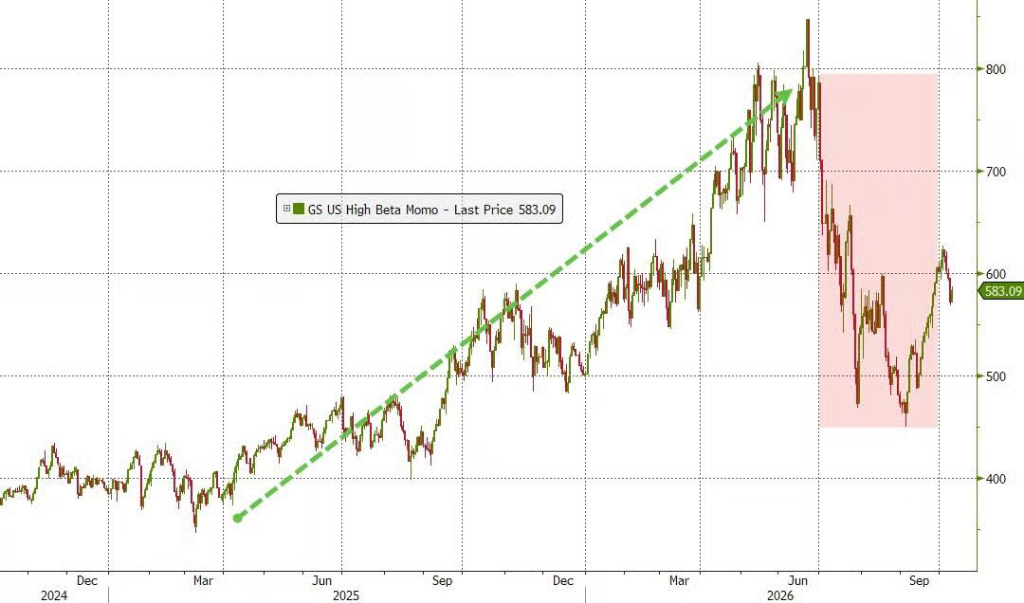
Nomura strateg Charlie McElligott-un məlumatına əsasən, S&P 500 tərkibindəki səhmlərin 85%-i maksimum səviyyəsindən 10% və daha çox düşüb, 59%-i isə 20%-dən çox ucuzlaşıb. Goldman Sachs strateg Tuteja-nın statistikası daha aydın şəkildə bunu göstərir: 27 avqustdan bəri S&P 500 indeksi cəmi 1.3% artıb, lakin AI-ə bağlı səhmlər çıxıldıqda, eyni dövrdə düşmə 5.2%-ə çatır.
Bu parçalanma Avropa bazarında da mövcuddur, ancaq nisbətən daha yumşaqdır. Avropanın Stoxx 600 indeksində ilk on şirkət indeks ağırlığının təxminən 17%-ni təşkil edir, S&P 500-də isə bu göstərici 40%-ə yaxındır, Avropa bazarı tarixdəki uzunmüddətli orta səviyyəyə daha yaxın qalır.
Qurumlar arasında fikir ayrılığı, bir çoxları aşağı risk barədə xəbərdarlıq edir
Yuxarıda sadalanan struktur problemləri qarşısında, institusional investorlar arasında konsensus yoxdur, hətta Goldman Sachs daxilində də açıq fikir ayrılığı var.
Goldman Sachs strateg Tuteja qeyd edir: "Hazırkı səviyyədə, mən düşünürəm ki, texnologiya/AI sektorunun risk-mükafat nisbəti dəyişdi. Makro şərait aydın şəkildə çətinləşir, AI və böyük texnologiya şirkətlərində portfel artıq avantaja çevrilməyib." O vurğulayır ki, yaxın dövr riskləri içərisində: əgər CPI gözləniləndən yüksək çıxarsa və Federal Reserve faizləri yenidən artırmalı olsa, bütün sektorlar qısa müddətdə aşağı təzyiqi hiss edəcək.
Morgan Stanley strateg Mike Wilson əvvəllər S&P 500-in 10% düşərək 7100-ə endiyini xəbərdar edib və bazar genişliyinin pisləşməsinin "hansısa formada düzəlməli" olduğunu qeyd edir, əsas dəyişən bond bazarının volatilitesidir.
Bank of America strateg Michael Hartnett isə bildirir ki, 7 oktyabr həftəsinə qədər pul bazarı fondlarına 166.4 milyard dollar net girib, bu 2020-ci ilin aprelindən bəri ən yüksək həftəlik axındır və fondların bazara geridönməsini təsvir edən beş söz var: "faiz endirmir, mövqe azaltmır." Fed-in hələ də faiz artırma dövründə olduğu fond, bu məqam müddəti gecikdirə bilər.
Nomura-dan McElligott vurğulayır ki, hazırda opsion bazarında yeganə görünən panika, sağ quyruq (yəni güclü yüksəliş) bazarından narahatlıqdır — S&P 500 call opsionlarının meylli dərəcəsi 99.6 percentildadır. Lakin o, xəbərdarlıq edir: faizlər davamlı yüksəlsə və enerji qiymətləri artsa, bazar tez "artım qorxusu" rejiminə keçə bilər.
Goldman Sachs tərəfdaşı bull mövqe saxlayır, ancaq əsas şərtlərdə qeyri-müəyyənlik var
Yuxarıdakı narahatlıqlar qarşısında, Goldman Sachs tərəfdaşı Wilson öz bull mövqeyini qoruyur və konkret məntiq çərçivəsini təqdim edir.
Wilson hesab edir ki, yetər ki, AI sərmayələri nəzərəçarpacaq şəkildə azalmasın, faizlərin əhəmiyyətli şəkildə düşməsi gözlənilməməlidir; lakin enerji qiymətləri sabitləşərsə, bond bazarına satış təzyiqi azalacaq və ilin sonunda fond bazarı üçün artım şəraiti yaradacaq. O, investorları məsləhət verir: "Bazarın yüksək konsentrasiyasına qarşı çıxmayın, bu konsentrasiya hətta daha da artacaq."
Wilson proqnozlaşdırır ki, hyperscaler-lər (çox böyük cloud computing şirkətləri) bu rübdə kapital xərcləri böyüməsinə zirvədə çatacaq, bazar razılaşması 116% artım gözləyir, cloud sifarişləri artımı hətta daha yüksəkdir. O hesab edir ki, bazar liderliyi "bel qazması satan" infrastruktur tədarüklərindən tədricən, AI investisiyasında ROI göstərməyə başlayan ən böyük AI xərcləyicilərinə keçəcək.
Lakin bu bullish məntiq özü iki mühüm əsas şərti ehtiva edir: birincisi, AI kapital xərclərinin davamlı genişlənməsi faizləri yüksək saxlayacaq, bu tam da Goldman Sachs-nın optimist ssenarisidir; ikincisi, ilin sonu artımı enerji qiymətlərinin sabitliyindən asılı olacaq, halbuki hazırda Brent neftinin qiyməti 103 dollar səviyyəsindədir, Meksika körfəzi istehsalının 63%-i qasırğa ilə bağlı dayanıb, İrandan Hormuz boğazında tankerə hücumlar davam edir.
Bazar strukturu riskləri gizlədir, sakitlik altında təhlükə qalır
Ümumilikdə, hazırkı ABŞ fond bazarı həssas bir balans vəziyyəti yaradır.
İki səhm üçdə bir qazanc artımı verir, artım bu rübdə zirvədədir və bazarın benzin alışı yüksək səviyyədə spesifik struktur fondlarından asılıdır — bu, gərgin bir yaydan daha çox, kredit və faiz bazarları hələ fond bazarına tam ötürülməyən bir sakitlik ön gecəsi kimidir.
Lakin, məqalənin sonunda qeyd olunduğu kimi: bearish "ruhlar" bu il boyunca səhv mühakimə verdi.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
İndi Micron Apple-dan daha çox qazanc əldə edir! Apple təcili olaraq çipə ehtiyac duyur, Micron isə qiymətə nəzarət edir.
Micron Technology-nin dördüncü maliyyə rübündə xalis mənfəəti 37,7 milyard ABŞ dollarına çatıb və bu, Apple-ın eyni dövr üçün olan 29,8 milyard dollarından daha yüksəkdir, nəticədə həmin rübdə ən çox gəlir əldə edən şirkət olub. Yaddaş çatışmazlığı Micron-a güclü qiymət müəyyən etmə hüququ verir və CEO birbaşa bildirib ki, “müştərilərin tələbatını ödəyə bilmirik”, növbəti rüb üçün gəlir təlimatı isə 61,5 milyard ABŞ dollarıdır. Apple-ın mənfəət marjası yaddaş xərclərinin davamlı təzyiqi səbəbindən 49,3%-dən 46,5%-ə qədər təlimat intervalına enib.
Qlobal iqtisadiyyatın "fırtına mərkəzi": inkişaf etmiş ölkələrin "borc böhranı"
BVF xəbərdarlıq edir ki, inkişaf etmiş iqtisadiyyatlar qlobal borc riskinin "fırtına mərkəzinə" çevrilir. ABŞ, Fransa kimi ölkələr aşağı faiz dərəcələri dövründə yüksək həcmdə borc toplayıblar, indi isə faizlərin artması borc xidmətinin dəyərini artırır və fiskal islahatlar siyasi müqavimətlə üzləşir. Bank of America Securities qeyd edir ki, ABŞ-da vergi gəlirlərinin azalması müşahidə olunur, Fransada isə struktur səviyyəsində gəlir azalması problemi var, Böyük Britaniya və Yaponiyada da təzyiqlər artır. İnkişaf etmiş ölkələrdə borcun davamlılığı pisləşir və bu, faiz dərəcələri və kapital axınının şokları ilə qlobal maliyyə bazarlarına təsir göstərə bilər.
ABŞ bazarında hekayə “gərgin şəkildə dəyişdi”: “AI deflyasiya və ABŞ dövlət borcunun idarəolunan olması” mövzusundan “AI-nin istiqraz bazarını sıxışıdrması, Bescent-in uzunmüddətli faizləri nəzarətdə saxlaya bilməməsi” mövzusuna keçildi
Deutsche Bank qeyd edib ki, bazarın Amerika iqtisadiyyatı ilə bağlı narrativi artıq “AI inflyasiyanı aşağı salır”dan “AI borc verir və ABŞ dövlət borclarının gəlirliyini artırır”a keçib, lakin pessimist əhval-ruhiyyə çox şişirdilə bilər. Bank hesab edir ki, bazar əslində ən təhlükəli riski – AI ekosistemində təhlükəsizlik qəzası, IPO-nun uğursuzluğu və ya gəlirlərin gözlənildiyindən az olması – pis qiymətləndirir və bu, dollara təsir edə, borc bazarını dəstəkləyə bilər. Bundan başqa, Fransanın maliyyə çətinlikləri həm də euroya yeni təzyiq gətirir.



