
Investoren haben WING. Brauchen sie ein Gebet?

Die Gebete der Wingstop (NASDAQ: WING) Investoren wurden mit der Veröffentlichung der Q4 2025 Geschäftszahlen und dem Ausblick für 2026 erhört. Nicht nur die Q4-Vergleichszahlen waren besser als erwartet, sondern auch die Margenstärke stach hervor und die Prognose bestätigte einen beschleunigten Ausblick.
Das Unternehmen prognostiziert derzeit ein niedriges einstelliges Wachstum der vergleichbaren Umsätze im Inland und ein globales Filialwachstum von 15 %, was in Kombination mit dem 20%igen Filialzuwachs des letzten Jahres darauf hindeutet, dass die Konsensprognose zu niedrig sein könnte.
Das wahrscheinlichste Ergebnis ist, dass der durch die Nachrichten ausgelöste Kursaufschwung erst der Beginn einer viel größeren Bewegung ist, die diese Aktie auf Rekordniveaus zurückbringen könnte, da ein Zyklus aus Überperformance und optimistischen Revisionen im Gange ist. Die Aktivität der Analysten vor der Veröffentlichung war optimistisch, einschließlich Hochstufungen und Zielpreis-Anpassungen bis zum Tag vor der Veröffentlichung. Die Berichterstattung durch Analysten nahm zu, obwohl die Aktienkurse fielen.
Das Konsensrating „Moderater Kauf“ gewinnt an Stärke und die Kursziele nähern sich dem Konsens an, der einen soliden Aufwärtstrend von über 20 % vom wichtigen Unterstützungsniveau prognostiziert. Ein Anstieg auf das Konsensniveau wäre signifikant, da dies ein Sechsmonatshoch bedeuten würde und den Markt auf Kurs bringen würde, im weiteren Jahresverlauf die Allzeithochs erneut zu testen.
Wingstop setzt auf Filialwachstum
Wingstop hatte im Q4 und 2025 mit schwachen vergleichbaren Umsätzen im Inland zu kämpfen, glich dies aber durch Filialwachstum aus. Das Ergebnis war ein Umsatzplus von 8,6 % gegenüber dem Vorjahr (YOY) bei einem systemweiten Umsatzwachstum von 9,3 %, trotz des Rückgangs der vergleichbaren Umsätze im Inland um 5,8 %.
Die Filialanzahl stieg im Quartal um 124, was auf das Gesamtjahr ein Wachstum von 20 % bedeutet, und soll im kommenden Jahr weiterhin stark bleiben, was die operative Hebelwirkung verbessert, wenn sich das Konsumverhalten verschiebt. Ein weiterer interessanter Faktor ist der digitale Bereich, der um fast 75 % zulegte und die Effektivität der Smart Kitchen-Idee zeigt. Wingstops Smart Kitchen ist ein KI-gestütztes Tool, das außer Haus getätigte Bestellungen organisiert und priorisiert und damit die Bearbeitungszeiten um bis zu 50 % reduziert.
Die Marge war einer der Auslöser für die Kursbewegung der Aktie. Die Investoren hatten Margendruck erwartet, waren aber über das Ergebnis erleichtert. Während das bereinigte Nettoergebnis im Vergleich zum Vorjahr relativ stabil blieb, verbesserte sich das bereinigte EBITDA um etwa 950 Basispunkte, und beide Werte lagen deutlich über den Prognosen. Noch wichtiger ist, dass das bereinigte EPS von 1 $ die Erwartungen um mehr als 1.500 Basispunkte übertraf und die Prognose für das laufende Jahr solide ist.
Offensive Kapitalrückführung stützt die Kursaussichten von Wingstop
Wingstop nutzt Schulden zur Finanzierung seiner Wachstumsstrategie und gilt als moderat bis stark verschuldet. Dennoch ermöglichen die Margenstärke und der Cashflow die Bedienung der Schulden neben Kapitalrückführungen, die den Aktionären aggressiv zugutekommen. Die Dividendenrendite ist mit knapp unter 0,5 % (Stand Mitte Februar) zwar nicht hoch, aber sie ist mit weniger als 30 % des Gewinns zuverlässig und die Ausschüttung dürfte in den kommenden Jahren zweistellig steigen.
Die Aktienrückkäufe sind noch bedeutender und haben die Aktienzahl im Q4 durchschnittlich um etwa 4,9 % und im Gesamtjahr um 4,4 % reduziert. Der einzige Nachteil ist das negative Eigenkapital, das jedoch wiederum durch den gesunden Cashflow und die Wachstumsaussichten des Unternehmens ausgeglichen wird. In diesem Szenario dürfte das Defizit weiter wachsen, während die Aktienzahl rapide sinkt.
Die Aktivitäten institutioneller Investoren zeigen, dass die Gruppe an Wachstum, Cashflow und Kapitalrückführung glaubt. Die Daten von MarketBeat spiegeln eine bullische Bilanz für sechs aufeinanderfolgende Quartale wider, einschließlich Q1 2026. Die Aktivität erreichte 2025 historische Höchststände, als der WING-Kurs fiel, und ist auf dem besten Weg, im Q1 2026 einen Rekord zu setzen, was die Kursentwicklung der Aktie stützt.
Institutionelle Investoren bieten mit einem Besitz von nahezu 100 % der Aktien eine solide Unterstützungsbasis und sorgen mit ihrer Kaufaktivität für kräftigen Rückenwind. Das größte Risiko für Investoren ist der hohe Short-Interest von 14 %. Leerverkäufer könnten die Gewinne begrenzen, aber wahrscheinlicher ist, dass Short Covering einsetzt und so die Kursentwicklung im Zeitverlauf unterstützt.
Wingstop bestätigt mit Kursbewegung im Februar das Tief
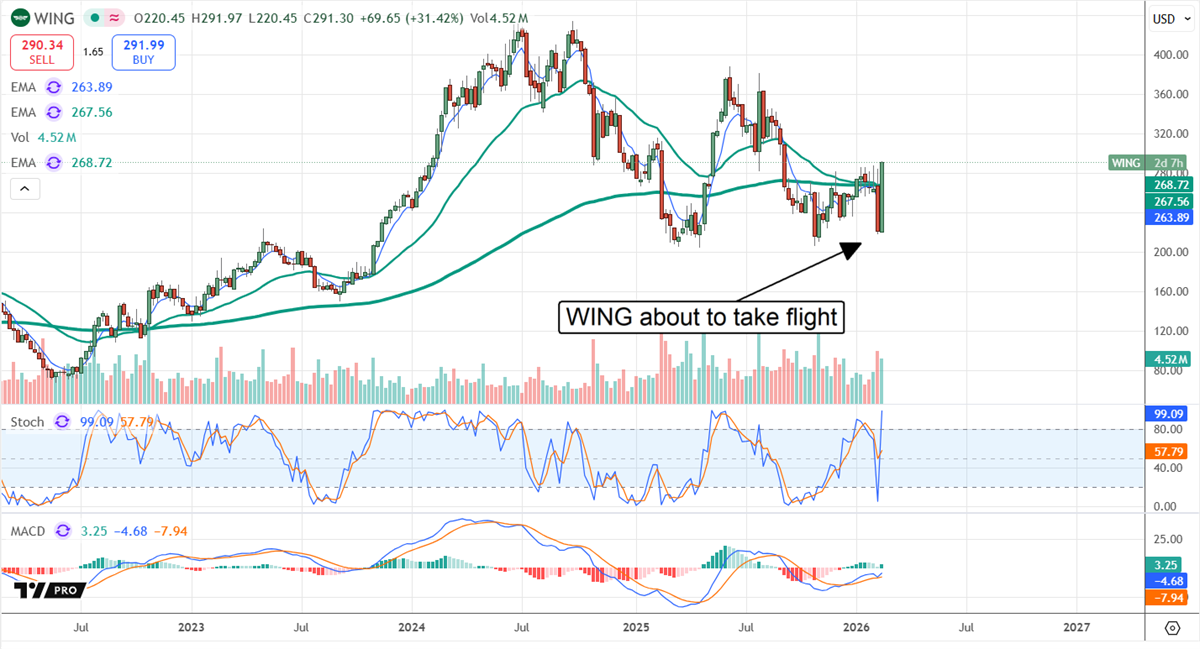
Die Kursentwicklung von Wingstop fiel vor der Veröffentlichung auf langfristige Tiefstände und erholte sich anschließend stark. Das Signal zeigt Unterstützung auf einem kritischen Niveau, stimmt mit früheren Tiefs überein und weist auf ein hohes Erholungspotenzial hin. Die Bewegung brachte den Markt über das Cluster der EMAs, das nun das entscheidende Unterstützungsniveau darstellt. Bleibt die Unterstützung auf diesem Niveau stabil, dürften die WING-Aktien laut Analystenschätzungen vor der Veröffentlichung der Q1 2026-Zahlen im Frühjahr in den Bereich von 320 bis 360 US-Dollar steigen.
Wo sollten Sie jetzt 1.000 Dollar investieren?
Bevor Sie Ihren nächsten Trade machen, sollten Sie dies hören.
MarketBeat verfolgt täglich die von der Wall Street am besten bewerteten und leistungsstärksten Research-Analysten und die Aktien, die sie ihren Kunden empfehlen.
Unser Team hat die fünf Aktien identifiziert, die Top-Analysten ihren Kunden jetzt leise empfehlen, bevor der breite Markt darauf aufmerksam wird ... und keine der bekannten Aktien waren auf der Liste.
Sie glauben, dass dies die fünf besten Unternehmen sind, die Investoren jetzt kaufen sollten ...
Sehen Sie sich die fünf Aktien hier an
Der Artikel "Investors Have WING. Do They Need a Prayer?" erschien zuerst auf MarketBeat.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


