
Enthüllungen aus den Geschäftsberichten der Technologiegiganten

Drei Technologie-Giganten legten in derselben Nacht ihre Quartalszahlen vor, und das explosionsartige Wachstum im Cloud-Geschäft veranlasst die Wall Street, die kommerziellen Renditen von KI neu zu bewerten.
Laut Wind Trading Desk veröffentlichte das Analystenteam von Brian Nowak von Morgan Stanley am 30. April eine Studie, in der die neuesten Quartalsberichte der Google-Muttergesellschaft Alphabet, Amazon und Meta analysiert wurden. Das beschleunigte Umsatzwachstum der hyperskalierenden Cloud-Anbieter wird zum wichtigsten Indikator für die Kapitalrendite (ROIC) von Investitionen in generative KI in diesem Jahr.
Google Cloud: Auftragsbestand verdoppelt sich, TPU-Chipverkauf als neues Narrativ
Google Cloud war die größte Überraschung dieser Berichtssaison.
Der Quartalsumsatz stieg um 63 % im Jahresvergleich und übertraf die Erwartungen der Käuferseite von 60 %. Das Wachstum stützt sich auf zwei Säulen: Erstens eine deutliche Zunahme der zahlenden monatlich aktiven Nutzer der Gemini Enterprise Edition, wobei mehr als 16 Milliarden Tokens pro Minute direkt über die API verarbeitet werden; zweitens eine anhaltend starke Nachfrage nach KI-Infrastruktur, wobei Google weiterhin TPU- und GPU-Chips an externe Kunden verkauft.
Noch beeindruckender ist die Zahl der aufgestauten Bestellungen. Der Auftragsbestand von Google Cloud stieg zum Quartalsende von 243 Milliarden US-Dollar auf 462 Milliarden US-Dollar, ein Nettoanstieg von 219 Milliarden US-Dollar innerhalb eines Quartals, fast eine Verdopplung. Morgan Stanley hebt hervor, dass dies durch Großaufträge privater Labore sowie Verkäufe von TPU-Chips an Dritte getrieben wurde.
Die externe TPU-Nutzung ist eine neue Variable. Morgan Stanley schätzt, je nach verkaufter Chipmenge und Preis könnte TPU im aktuellen Quartal zwischen 20 und 100 Milliarden US-Dollar zum Auftragsbestand beigetragen haben (Basisannahme etwa 55 Milliarden US-Dollar). Das bedeutet, Google ist nicht nur Cloud-Dienstleister, sondern verkauft auch Hardware für Rechenleistung nach außen—dieser Ansatz galt bisher als „Bull-Case-Hypothese“, ist nun aber Basisszenario.
Die finanziellen Auswirkungen spiegeln sich unmittelbar in den Prognosen wider: Morgan Stanley hat seine Umsatzprognosen für Google Cloud für 2026/2027 um etwa 11 %/40 % angehoben, erwartet nun Wachstumsraten von 78 %/86 %. Langfristig wird der EBIT-Beitrag von Google Cloud laut aktuellem Modell 2029 erstmals mehr als 50 % des Unternehmensgesamtebits ausmachen und 2030 voraussichtlich 64 % erreichen.
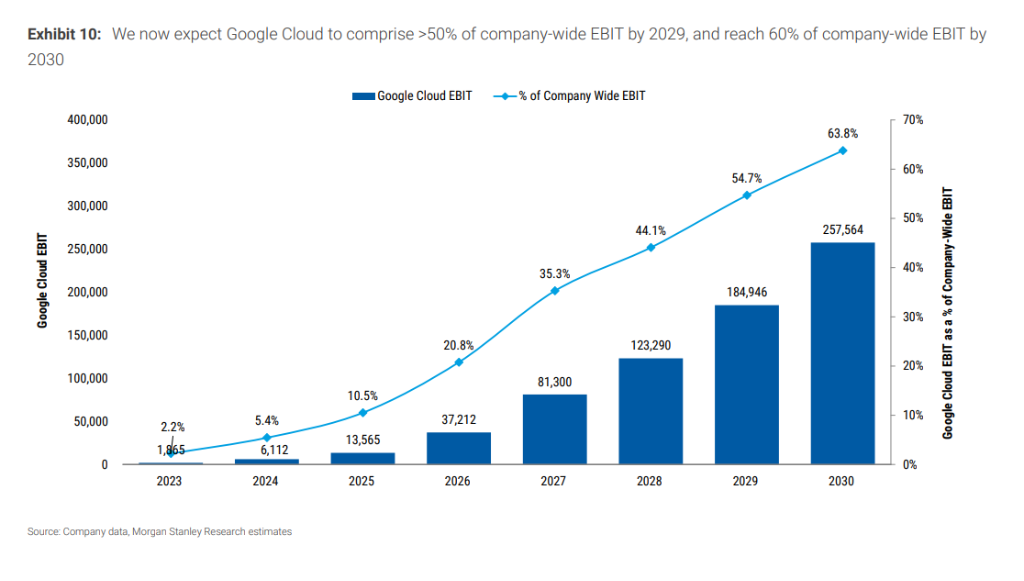
Auf dieser Grundlage hat Morgan Stanley das Kursziel für Google von 330 Dollar auf 375 Dollar erhöht, entsprechend einem erwarteten KGV von 24 auf Basis des prognostizierten Gewinns pro Aktie von etwa 15,74 Dollar für 2027 und behält die Einstufung „Overweight“ bei. Die EPS-Prognose für 2027 wurde gleichzeitig um 14 % auf rund 16 Dollar erhöht.
AWS: Wachstum schwächer als erwartet, aber Auftragsbestand deutet auf stärkere Zukunft
AWS wuchs im Quartal um 28 % gegenüber dem Vorjahr und lag damit unter der Käufererwartung von etwa 30 %, was im Bericht relativ „enttäuschend“ erscheint.
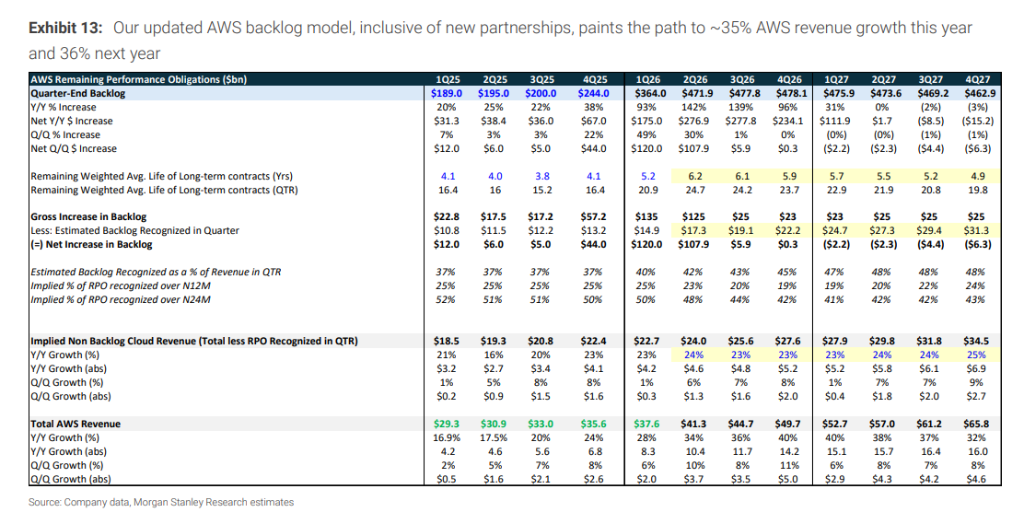
Morgan Stanley warnt jedoch davor, nur auf die Zahlen des laufenden Quartals zu schauen. AWS hat das Wachstum gegenüber dem Vorquartal um etwa 480 Basispunkte beschleunigt und die Veränderung im Auftragsbestand ist aussagekräftiger: Der Auftragsbestand stieg zum Quartalsende von 244 Milliarden US-Dollar auf 364 Milliarden US-Dollar, ein Nettoanstieg von 120 Milliarden US-Dollar innerhalb eines Quartals, übertraf damit die Prognose von Morgan Stanley von etwa 350 Milliarden US-Dollar, vor allem aufgrund großer privater Laborverträge und neuer Geschäfte.
Morgan Stanley prognostiziert mit weiterer Kapazitätsfreisetzung eine steigende AWS-Wachstumsrate, 2026/2027 voraussichtlich 35 %/36 %.
Auch das Einzelhandelsgeschäft von Amazon übertraf die Erwartungen: Das EBIT in Nordamerika lag im ersten Quartal um etwa 1 Milliarde US-Dollar über der Prognose, der Zuwachs pro Einheit betrug 15 % im Jahresvergleich, 400 Basispunkte über Erwartung, und die Fulfillment- und Versandkosten lagen 2 % unter Prognose.
Morgan Stanley hebt basierend auf Cloud und Einzelhandel seine EPS-Prognose für Amazon für 2027 um 9 % auf etwa 11,3 Dollar an, und das Kursziel steigt von 300 Dollar auf 330 Dollar, entsprechend etwa 29-fachen KGV, Einstufung „Overweight“ bleibt.
META: Werbung stabil, aber es fehlt die Cloud-Komponente
META unterscheidet sich hier von Google und Amazon.
Der Quartalsumsatz lag bei 5,631 Milliarden US-Dollar, etwas unter der Prognose von 5,676 Milliarden US-Dollar. Die wichtigen Werbekenngrößen verbessern sich aber weiter: Die Video-Sehzeit bei Facebook stieg im Quartal um mehr als 8 % gegenüber dem Vorquartal—der größte Anstieg seit vier Jahren; Instagram Reels legten um 10 % zu; der durchschnittliche globale Preis pro Anzeige stieg um 12 % im Vorjahresvergleich; Ad-Impressions stiegen um 19 % gegenüber Vorjahr.
Die bereinigte EBITDA-Marge lag bei 62 %, deutlich über der Prognose von 56,3 %.
Morgan Stanley merkt jedoch an, dass META im Gegensatz zu Google Cloud oder AWS keine wachstumsstarke Geschäftsbereich hat, der den KI-Investitionserfolg direkt belegt, und es fehlt auch an Prognosesicherheit für künftige Umsätze. Ob der Meta-Aktienkurs weiter neu bewertet wird, hängt daher davon ab, ob neue Produkte wie Muse (z.B. KI-Shopping-Assistenten) kommerziell erfolgreich werden und wie sich Nutzerakzeptanz und Zahlungsbereitschaft verändern.
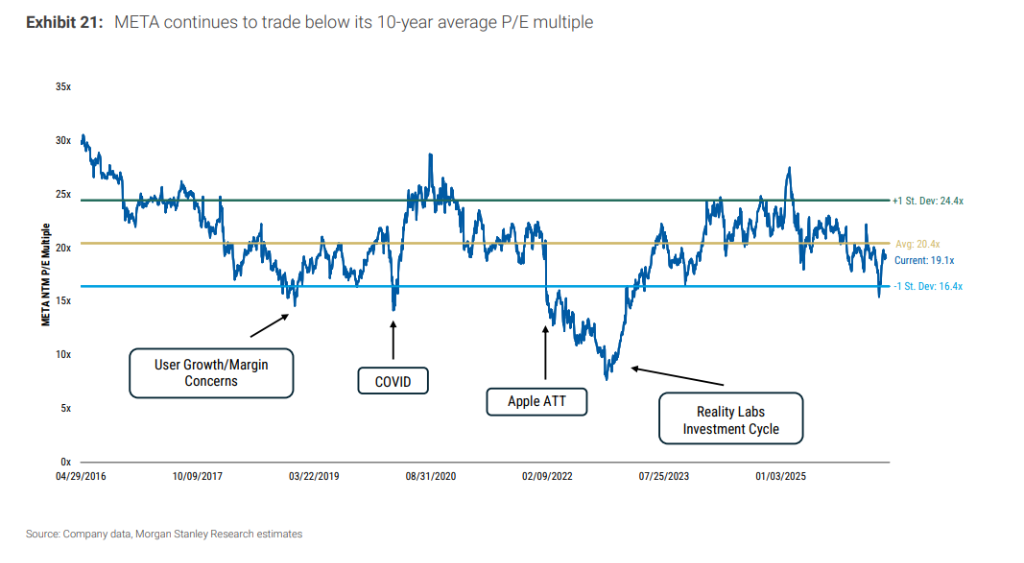
Morgan Stanley verweist zudem auf interne Memo, wonach das META-Management plant, rund 10 % der Belegschaft (etwa 8000 Personen) zu entlassen und etwa 6000 unbesetzte Stellen zu streichen (was weiteren 8 % entspricht). Für jeden Abbau von 10 % der Mitarbeiter steigt das EPS für 2027 voraussichtlich um 0,50 bis 1,50 US-Dollar. Die aktuelle EPS-Basisprognose von Morgan Stanley für META für 2027 liegt bei etwa 34 Dollar, das Kursziel bei 775 Dollar, entsprechend einem KGV von etwa 23; auch hier bleibt die Einstufung „Overweight“.
Kapitalausgaben: 2027 werden über eine Billion US-Dollar erreicht
Das starke Wachstum im Cloud-Geschäft wird von stetig steigenden Investitionen begleitet.
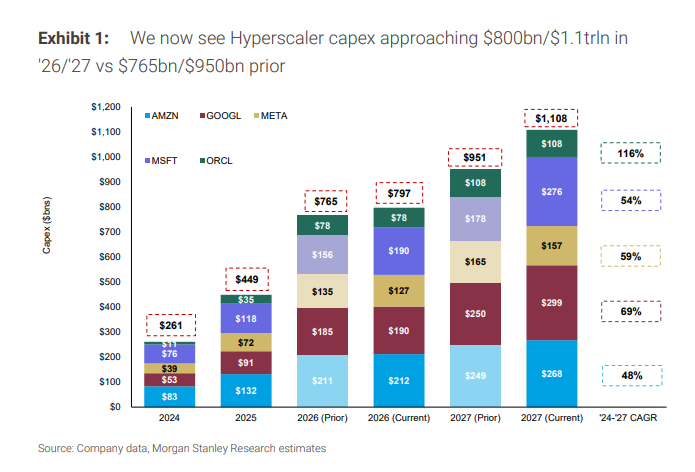
Morgan Stanley prognostiziert, dass die fünf größten hyperskalierenden Cloud-Anbieter (Amazon, Google, Meta, Microsoft, Oracle) 2026 zusammen rund 800 Milliarden US-Dollar an Kapitalausgaben investieren werden, 2027 wird erstmals die Marke von 1,1 Billionen US-Dollar überschritten—dies ist eine nochmalige Anhebung gegenüber bisherigen Prognosen von 950 Milliarden US-Dollar.
Konkret: Google hat seine Obergrenze für die Kapitalausgaben 2026 um 5 Milliarden US-Dollar erhöht; Morgan Stanley erwartet, dass Google/Amazon 2027 jeweils 300 Milliarden/225 Milliarden US-Dollar für Rechenzentren investieren werden.
Die Logik dahinter: erst massiv investieren und Kapazität aufbauen und dann über skalierte Umsätze und ROIC die Investition zurückholen. Der sprunghafte Anstieg der Auftragsbestände ist der klarste Beleg dafür, dass diese Strategie funktioniert.
Cloud-Marktstruktur: Google mit erstmals höherem Quartalszuwachs als AWS und Azure
Beim Quartalszuwachs, dem „Marktanteilsbarometer“, legte Google Cloud im ersten Quartal um 2,3 Milliarden US-Dollar zu, AWS um 2,0 Milliarden US-Dollar und Azure um 1,9 Milliarden US-Dollar.
Dies ist ein bemerkenswerter Indikator: Der Quartalszuwachs von Google Cloud ist erstmals höher als der von AWS und Azure.
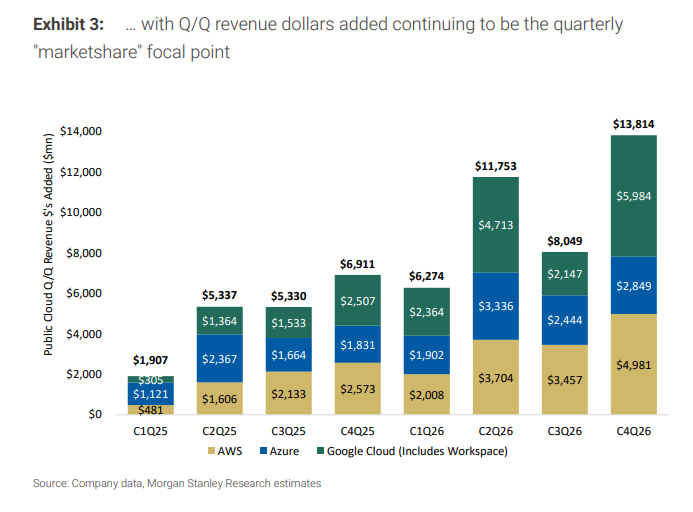
Der Gesamtauftragsbestand der drei Cloud-Anbieter liegt zum Quartalsende bei über 1,5 Billionen US-Dollar, das Signal für anhaltendes Wachstum ist klar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Umsatz von SanDisk im ersten Quartal ist im Vergleich zum Vorjahr um fast das Vierfache gestiegen, der Ausblick für das zweite Quartal übertrifft erneut die Erwartungen, Rechenzentren bleiben auch im nächsten Jahr der Wachstumskern|Finanzbericht-Highlights
SanDisk hat den Finanzbericht für das erste Quartal des Geschäftsjahres 2027 veröffentlicht. Der Umsatz betrug 11,031 Milliarden US-Dollar, ein Anstieg von 378 % gegenüber dem Vorjahr. Davon entfielen auf das Geschäft mit Rechenzentren im ersten Quartal 4,8 Milliarden US-Dollar, was einem sequenziellen Anstieg von 61 % und einem jährlichen Wachstum von 1682 % entspricht, deutlich höher als das gesamte Umsatzwachstum. Das Management erwartet, dass das Geschäft mit Rechenzentren auch im Kalenderjahr 2027 der Kern des Wachstums im NAND-Markt bleiben wird und einen Marktanteil von über 55 % erreichen wird. Für das zweite Quartal wird ein Umsatz von 12,2 bis 12,6 Milliarden US-Dollar erwartet, was über den Erwartungen der Analysten von 12,1 Milliarden US-Dollar liegt.
Intel stürzt ab! Q4-Prognose weit unter den Erwartungen, Explosion in israelischer Fabrik, schwache PC-Nachfrage, eingeschränkte Versorgung mit KI-Chips|Finanzbericht-News
Intel erwartet für das vierte Quartal einen Umsatz von 15 bis 16 Milliarden US-Dollar, während der Markt mit 17 Milliarden US-Dollar rechnet; die optimistischen Erwartungen liegen sogar bei über 18 Milliarden US-Dollar. Der bereinigte Gewinn pro Aktie wird voraussichtlich 25 Cent betragen, deutlich unter den Markterwartungen von 43 bis 45 Cent. Die Explosion in der israelischen Fabrik im Oktober hat die Produktion unterbrochen. Der CFO erklärte, dass dadurch der Umsatz im vierten Quartal um 300 Millionen US-Dollar sinken werde und die Bruttomarge um etwa 200 Basispunkte gedrückt wird. Im dritten Quartal erzielte Intel einen Umsatz von 16,5 Milliarden US-Dollar, was einem Anstieg von 21 % gegenüber dem Vorjahr entspricht. Die Umsätze mit PC-Chips sind um 5 % zurückgegangen; Intel erwartet, dass die Schwäche des PC-Marktes mindestens bis zur ersten Hälfte des Jahres 2027 anhalten wird. Das Geschäft im Bereich Data Center wuchs um 78 %, aber der CEO sagte, dass ein Mangel an AI-Chips die Leistung begrenzt.
Weißer Haus Berater Hassett: Trump respektiert die Unabhängigkeit der Fed, die Inflationsdaten im Oktober werden die Richtung der Politik bestimmen
Am Donnerstag erklärte Kevin Hassett, Leiter des Nationalen Wirtschaftsrats des Weißen Hauses: „Trump ist der Meinung, dass die Zinssätze noch niedriger sein könnten, respektiert jedoch die Unabhängigkeit der Federal Reserve.“ „Wenn die Inflation weiterhin hoch bleibt, gibt es gute Gründe für eine weitere Zinserhöhung.“ Er sagte außerdem, dass die US-Wirtschaft auf ein starkes Wachstum von 4 % zusteuere und der angebotsseitige Aufschwung einen Abwärtsdruck auf die Preise ausübe, weshalb derzeit keine Straffung der Geldpolitik erforderlich sei. Der Inflationsanstieg im letzten Monat kehrt sich gerade um und der zuvor beobachtete Trend einer verbesserten Inflation dürfte sich fortsetzen.
Krypto-Preise
Mehr


