
"TACO" ist schon veraltet, die Wall Street strömt in den "NACHO"-Handel!

„TACO-Trades sind inzwischen überholt.“ Während die Zweifel daran wachsen, ob die Krise in der Straße von Hormus zeitnah gelöst werden kann, übernimmt die Wall Street ein neues Narrativ für den Handel – „NACHO“.
„NACHO“ steht für „Not A Chance Hormuz Opens“ (keine Chance, dass die Straße von Hormus wieder geöffnet wird) und kursiert derzeit rasant unter Tradern und Marktkommentatoren. Der Aufstieg dieses Begriffs resultiert aus der allgemeinen Enttäuschung am Markt darüber, dass es trotz wiederholter Aussagen von Trump zur „sofortigen Wiederöffnung der Meerenge“ bislang keine realen Fortschritte gegeben hat.
eToro-Marktanalyst Zavier Wong erklärte gegenüber den Medien: „NACHO bedeutet im Kern, dass der Markt die Hoffnung auf eine schnelle Lösung aufgibt.“ Am vergangenen Donnerstag lieferten sich die USA und der Iran weiterhin Gefechte in der Straße von Hormus und beschuldigten einander, die Provokationen begonnen zu haben – das ohnehin fragile Waffenstillstandsabkommen steht erneut unter Druck.
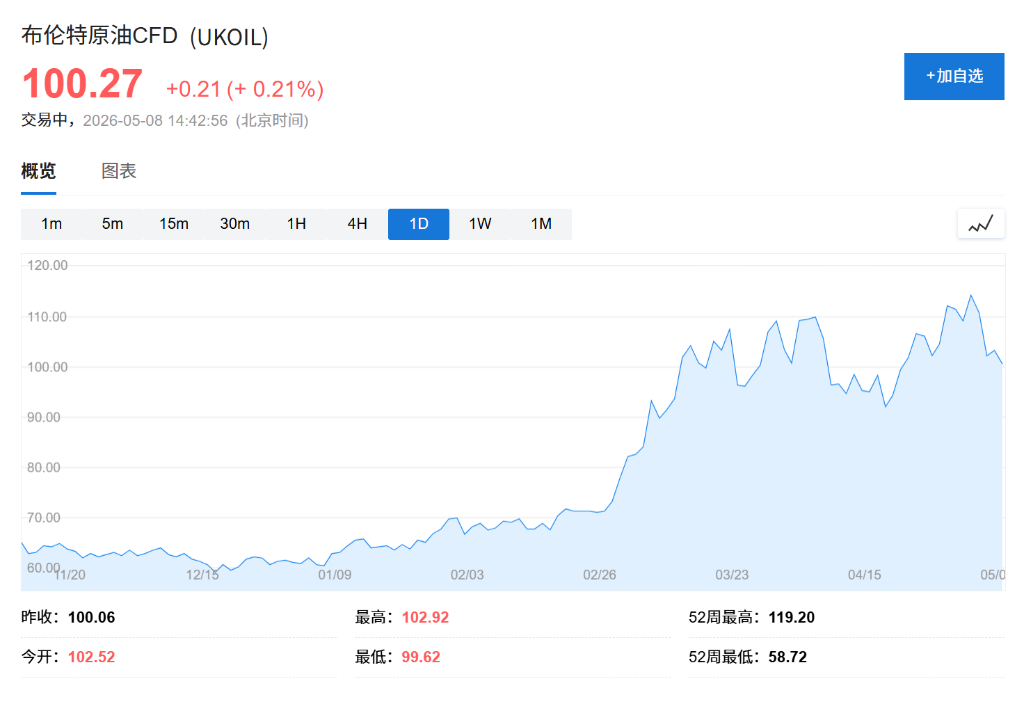
Die Ausbreitung der „NACHO“-Trades verändert mittlerweile die Positionierung im Ölmarkt, in der Schifffahrt, beim Inflations-Hedging und am Zinsmarkt. Mehrere Branchenexperten weisen darauf hin, dass Investoren zunehmend dazu neigen, die andauernde Blockade der Straße von Hormus als „strukturelles Merkmal“ des makroökonomischen Umfelds zu sehen und nicht als einen einmaligen geopolitischen Schock. Der Brent-Ölpreis ist zwar von seinem kriegsbedingten Hoch von 126 US-Dollar pro Barrel Ende April etwas zurückgekommen, liegt aber weiterhin über 100 US-Dollar und damit über 38 % höher als vor der Eskalation des Nahostkonflikts.
Waffenstillstand bleibt aus, Markt verliert die Geduld
Die Entstehung des „NACHO“-Trades hat einen klaren marktlogischen Hintergrund. Wong erklärt: „Während der meisten Zeit dieser Krise führte jede Schlagzeile über einen Waffenstillstand zu einem scharfen Einbruch des Ölpreises. Trader rechnen ständig mit einer Einigung – aber die Einigung kommt nie.“
Am vergangenen Mittwoch warnte Trump, dass der Iran im Falle einer Weigerung, das Friedensabkommen zu unterschreiben, mit „heftigeren Bombardierungen“ zu rechnen habe; am Donnerstag beharrte er dann im Interview mit ABC darauf, dass der Waffenstillstand weiterhin gültig sei, und bezeichnete die Gefechte als „zärtlichen Klaps der Liebe“. Das Wechselspiel widersprüchlicher Signale verschärft die Unsicherheit über den weiteren Verlauf der Krise am Markt.
Vor diesem Hintergrund hat der Markt sich vom „Aushandeln einer Lösung“ zum „Handeln des Stillstands“ gewandelt. Wong sagt: „NACHO ist eine kollektive Marktwahrnehmung – hohe Ölpreise sind kein kurzfristiger Schock, den es zu umgehen gilt, sie sind die Realität des aktuellen Marktumfelds.“
Versicherungsmarkt sendet deutliche Warnsignale
Neben dem Ölpreis setzt auch die Preisentwicklung am Schiffsversicherungsmarkt weiterhin deutliche Warnsignale. Wong erläutert, dass auf dem Höhepunkt im März die Kriegsrisikoprämie für Schiffe, die die Straße von Hormus passieren, kurzfristig bis auf etwa 2,5 % des Schiffswerts anstieg – vor dem Ausbruch des Konflikts lag diese Prämie nur bei etwa 0,1 %.
Laut Daten von eToro hat sich die Prämie danach zwar wieder etwas abgebaut, liegt aber immer noch beim Achtfachen des Vorkriegsniveaus. „Das Geschäft der Versicherer ist es, Risiken einzupreisen – und offensichtlich sehen sie die Lage nicht als ein kurzfristig zu lösendes Problem“, so Wong.
Seiner Einschätzung nach spiegeln die Versicherungsprämien die anhaltenden Markterwartungen an die Dauer der Krise ehrlicher wider als der Ölpreis selbst: „Die Signale kommen nicht nur vom Ölpreis, sondern auch vom Versicherungsmarkt.“
TACO vs. NACHO?
Analysten von State Street Global Advisors stellen fest, dass „TACO“- (Trump Always Chickens Out, Trump zieht immer zurück) und „NACHO“-Trades im zweiten Quartal parallel ablaufen.
Die Institution schrieb in einem aktuellen Bericht: „Trotz der hohen Energiepreise ist der S&P 500 auf ein Allzeithoch gestiegen – beide Handelsansätze laufen gleichzeitig.“
State Street betont, dass Trader weiterhin verhalten optimistisch seien, dass am Ende ein Friedensabkommen ausgehandelt und die Straße wieder geöffnet wird. Für eine Rückkehr zu deutlichen Zinssenkungserwartungen der Fed bräuchte es aber ein „handfestes Friedensabkommen“. Das Institut merkt außerdem an: Sollte 100 US-Dollar pro Barrel zum neuen Normalwert für Rohöl in den kommenden ein bis drei Monaten werden, könnte es für Gold schwierig werden, sich über 5.000 US-Dollar pro Unze zu halten; fällt der Ölpreis bei einer Einigung hingegen auf 80 US-Dollar zurück, könnte Gold schnell die 5.000 Dollar überschreiten und am Ende sogar auf 5.500 Dollar zusteuern.
Zinsmärkte akzeptieren Realität zuerst, Risikoassets warten ab
Auch wenn die Börsen sich ungewöhnlich widerstandsfähig zeigen, nehmen die Unterschiede in der Marktdynamik zu. Vasileios Gkionakis, Senior Economist und Stratege bei Aviva Investors, sagt: „Insgesamt reagiert der Markt auf den Energieschock bislang verhältnismäßig geordnet.“
Gleichzeitig stellt er aber fest, dass der Zinsmarkt ganz deutlich die Sorge vor einem langanhaltenden Energieschock widerspiegelt. „Das klarste Signal kommt vom Zinsmarkt – am kurzen Ende gab es eine scharfe Neubewertung, und die meisten Renditekurven sind signifikant flacher geworden.“ Er warnt: Ein langfristiger Verschluss der Hormusstraße könnte einen „anhaltenden Inflationsschock“ auslösen und das Risiko einer globalen Rezession erhöhen.
Gkionakis betont: Der Großteil des Marktes folgt der NACHO-Logik bislang nicht – die Preisbildung von Öl, Schiffsversicherungen und Zinsen reflektiert zwar die anhaltende Blockade, Aktien und andere Risikoassets zeigen sich bisher noch vergleichsweise gelassen.
Patt-Situation – ein Prozess, kein Endpunkt
Auch wenn Pessimismus unter Tradern Fuß fasst, hat Analyst Zavier Wong seine Hoffnung auf eine Wiedereröffnung der Meerenge nicht ganz aufgegeben. Die Blockade mindert Iran selbst die Exporterlöse und international steigt der Druck, die Straße wieder zu öffnen – das seien potenzielle Kräfte, die doch eine Wende herbeiführen könnten.
„Die kommenden Wochen werden wohl weiterhin von Unsicherheiten geprägt sein, aber der Markt scheint diese Realität langsam zu akzeptieren“, meint Wong. Für Anleger trägt der NACHO-Trade vor allem folgende Kernbotschaft: Die strukturellen Auswirkungen der Hormus-Krise auf das makroökonomische Umfeld könnten viel tiefgreifender und nachhaltiger sein als bislang erwartet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


