
Die wahre Bedeutung von GPT-6 Astra: Die “AI-Erzählung” von der “Bedarfsdebatte” zurück zum “physischen Flaschenhals” lenken

Die Veröffentlichung eines Modells verändert derzeit die Richtung der Diskussion am Markt.
In den vergangenen Monaten hat der Markt eine zentrale Frage diskutiert: „Wie viel Infrastruktur benötigt man, um bekannte AI-Nachfrage zu bedienen?“ Die unausgesprochene Frage dahinter: Ist in die AI-Infrastruktur bereits zu viel investiert worden?
Laut Nachrichten von „Wind Chaser Trading Desk“ weist ein am 7. September von Morgan Stanley veröffentlichter Bericht darauf hin, dass die Bedeutung von GPT-6 Astra nicht einfach als eine weitere Fortsetzung der Skalierungs-Narrative verstanden werden sollte. Es handelt sich nicht um ein weiteres Upgrade des Modells.
Astra steht für einen substanziellen Sprung in Breite der Fähigkeiten (breadth of capabilities) und Interoperabilität, konkret in vier Richtungen: Fähigkeit zum Schlussfolgern, technische Fähigkeiten, Computernutzung und Ausführung physischer Aufgaben. Das bedeutet, dass AI nun in der Lage ist, komplexe Schlussfolgerungen, professionelle technische Aufgaben, direkte Bedienung von Computern und sogar Aufgaben in der realen Welt durchzuführen. Die Handlungsmöglichkeiten wachsen, und damit auch die potenziellen Geschäftsfelder. OpenAI teilte in einer aktuellen Veröffentlichung mit, dass bessere Modelle neue „Arbeitsbereiche“ erschließen.
Die AI-Narrative kehrt vom „Nachfragedebatte“ zurück zur „physischen Limitierung“
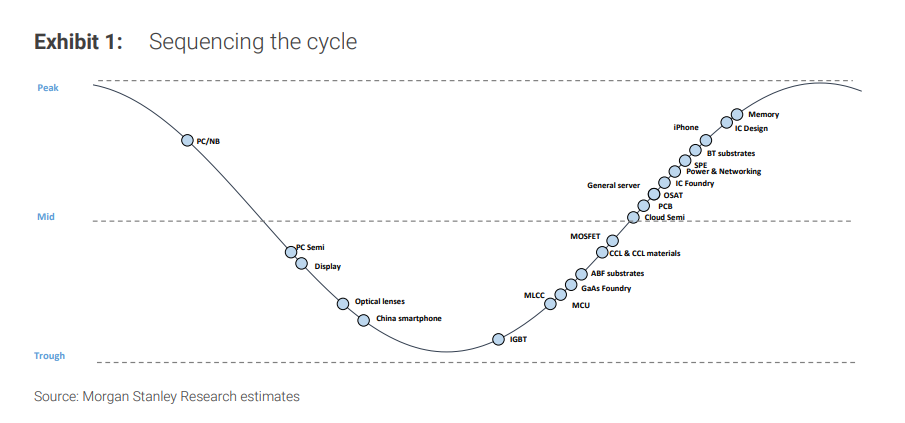
Das Auftreten von Astra könnte die zentrale Marktfrage von „Wie viel Infrastruktur wird für bekannte AI-Nachfrage benötigt?“ hin zu: „Wie viele neue Workloads werden wirtschaftlich machbar, wenn die Intelligenz der Modelle steigt?“ verschieben.
Das sind zwei völlig entgegengesetzte Richtungen. Die erste stellt die Nachfrage infrage, die zweite bringt Druck auf die Angebotsseite.
- Elastischer Effekt: Mehr Intelligenz pro Dollar
Im Bericht stellen Analysten einen zentralen wirtschaftlichen Zusammenhang heraus: Bessere Modelle erzeugen einen elastischen Effekt – je mehr Intelligenz und Nutzen man pro investiertem AI-Dollar erhält, desto mehr steigen Menge, Dauer und Komplexität der Inferenzen.
Dies erinnert an das klassische „Jevons-Paradoxon“: Effizienzsteigerung reduziert nicht den Verbrauch, sondern erhöht diesen insgesamt. Steigerung der Intelligenz-Ausbeute pro Einheit Kosten → Anwendungen, die zuvor nicht rentabel waren, werden möglich → neue Workloads strömen in den Markt → Nachfrage nach Rechenleistung und Infrastruktur wächst weiter.
- Erheblich erweiterter erreichbarer Markt
Analysten meinen, falls Astra-Fähigkeiten kommerziell relevante Anwendungen ermöglichen, wird das erreichbare AI-Einkommensspektrum erheblich wachsen, weit über die heutigen Chat- und Programmiernutzungsbereiche hinaus.
Morgan Stanley schätzt das globale Wissensarbeits-TAM auf etwa 22,5 Billionen US-Dollar (basierend auf 900 Millionen Wissensarbeitern weltweit mit einem durchschnittlichen Jahreseinkommen von ca. 25.200 USD). Das Verbraucher-Ausgaben-TAM liegt bei etwa 30 Billionen USD, einschließlich Einzelhandel + Reisen (ca. 16 Billionen USD), autonomes Fahren/Transport (ca. 4 Billionen USD), Essenslieferungen (ca. 4 Billionen USD) und Werbung (ca. 3 Billionen USD).
- Physikalische Limitierungen auf der Angebotsseite sind das wirkliche Nadelöhr
Das Fazit der Analysten: Mit Astra kehrt die Nadelöhr-Narrative weg von der „Bedarfsbildung“ zurück zu den „physischen Angebotsbeschränkungen“ – also dazu, ob diese Intelligenz unter Skalierungsbedingungen geliefert werden kann.
Was ist konkret gemeint? Rechenleistung. Elektrizität. Materialien. Arbeitskraft. usw.
Wo liegen die physischen Nadelöhre: ABF und HBM4E
Es gibt zwei spezifische Stellschrauben für die Angebotsseite.
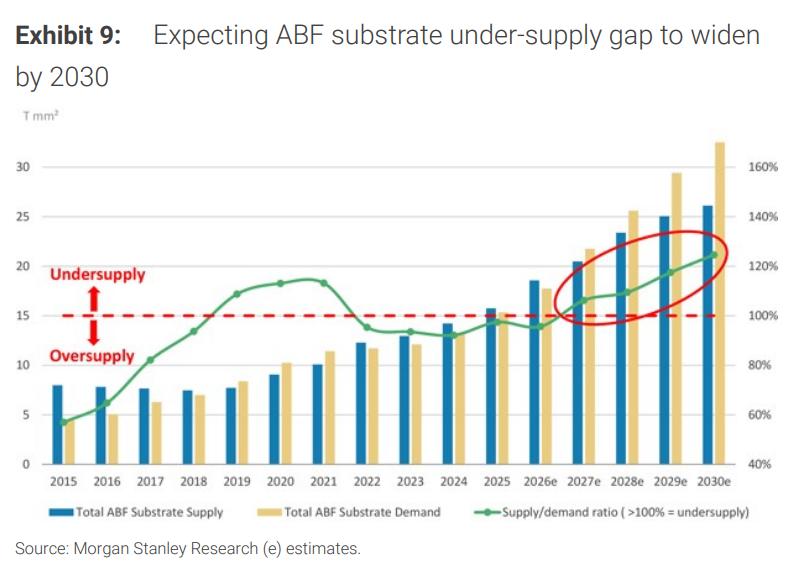
Die erste ist die ABF-Substratplatte.
Morgan Stanley erwartet, dass ABF-Substratplatten ab 2027 knapp werden und die Lücke bis 2030 weiter wächst. Schlüsselbegrenzung: Neue Kapazitäten brauchen mindestens 2 Jahre bis zur Inbetriebnahme.
Das zweite ist die Komplexität der HBM4E-Backend-Prozesse (BEOL).
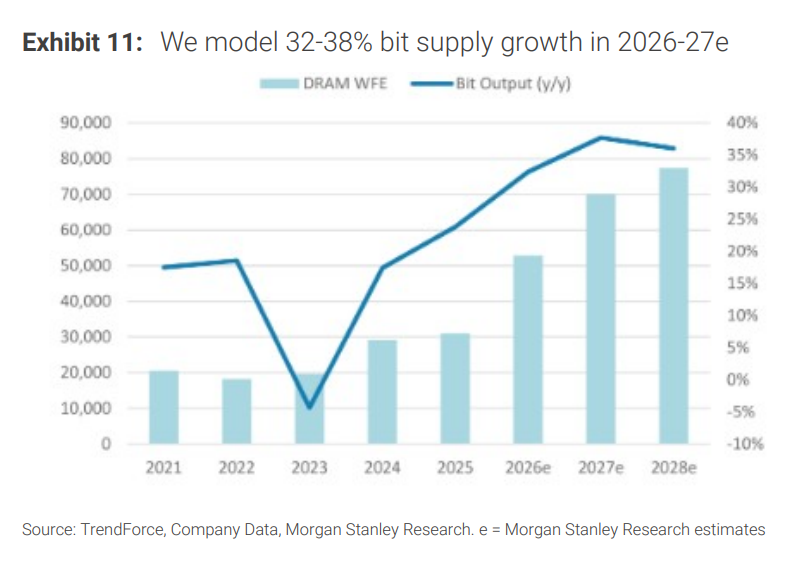
Der Bericht zeigt auf, dass die BEOL-Prozesse von HBM4E einen Paradigmenwechsel in der Halbleiterproduktion bedeuten – HBM entwickelt sich von dediziertem 3D-Speicherstack zu hochintegrierten, maßgeschneiderten Chiplet-Logiksystemen.
Konkrete Wirkungskette:
- Die Zahl der HBM4E-Interconnect-Schichten steigt (z.B. SK Hynix führt Dummy Bump ein), große DRAM-Investitionen müssen für BEOL-Kapazitäten eingesetzt werden
- Kapitalausgaben für FEOL-Prozessmigration und beschleunigte DRAM-GB-Auslieferung – Schätzungen zufolge erst ab der zweiten Hälfte 2027 realisierbar
- DRAM-Hersteller nutzen vorrangig die Gerätekapazitäten, daher könnte NAND-Kapazitätsausbau verzögert werden
Beide Nadelöhre haben eines gemeinsam: Sie sind überprüfbare, nachvollziehbare physische Beschränkungen – keine Marktstimmung.
Elektrizität: Das wohl echteste physische Nadelöhr
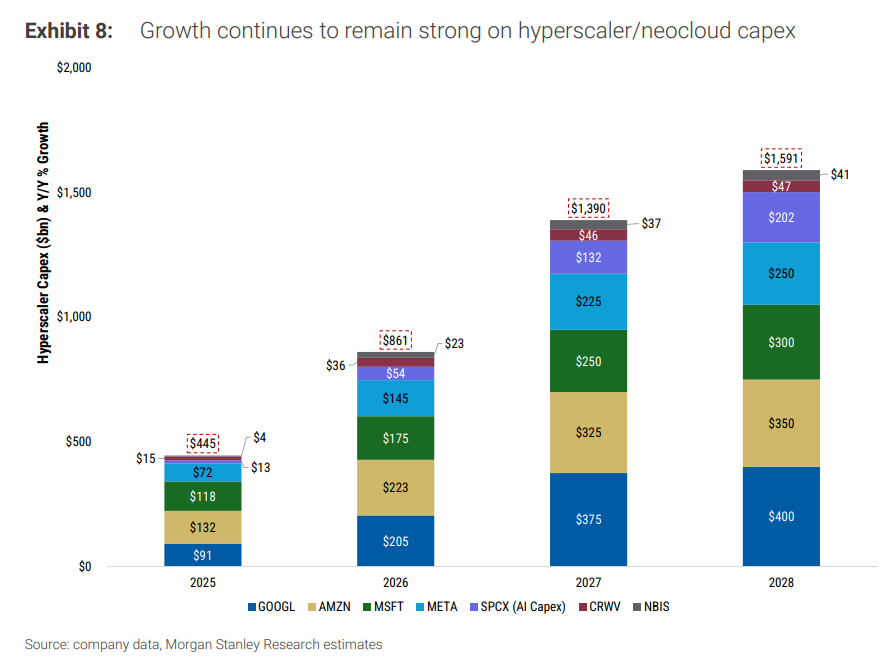
Mit wachsenden regulatorischen Anforderungen für Rechenzentren wird die Stromversorgung eine weitere zentrale physische Begrenzung. Analysten erwarten, dass die Gesamt-Rechenkraft der großen Cloud-Anbieter von ca. 35GW im Jahr 2025 auf etwa 145GW im Jahr 2028 steigen wird – eine Vervierfachung.
Die Analysten stellen fest, dass die USA mit einer Stromlücke von 38 Gigawatt konfrontiert sind und Rechenzentren zunehmend eigene „behind-the-meter“ Stromversorgungen implementieren werden.
Morgan Stanley schätzt, dass solche Eigenstromlösungen etwa 3 Milliarden USD Kapitalausgaben pro Gigawatt verursachen. Als Beispiel Rubin Ultra, die neueste Chipgeneration von Nvidia: Gesamtkosten inklusive Eigenstromversorgung liegen bei ca. 50 Milliarden USD pro Gigawatt.
Was unterschätzt der Markt?
Die Analysten meinen, der Markt unterschätzt derzeit drei Dinge:
Erstens: Die globalen Nutznießer von GPT-6 Astra sind noch nicht vollständig eingepreist.
Zweitens: Angebotsknappheit könnte länger andauern. Die Begrenzungen von ABF und HBM4E BEOL lassen sich nicht kurzfristig lösen.
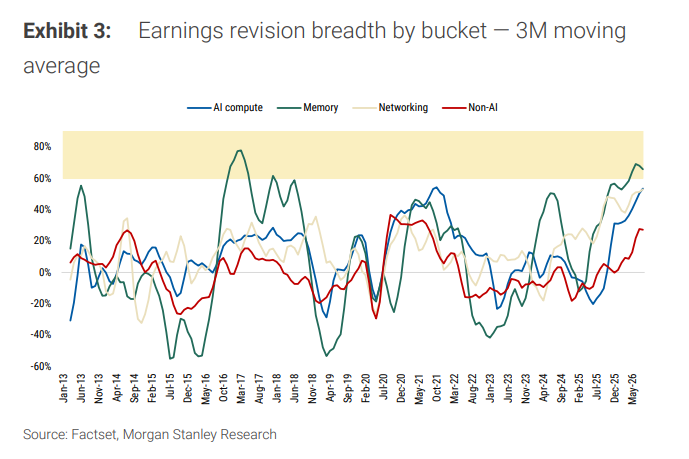
Drittens: Einige Aktien, die unabhängig von AI steigen können, zeigen unauffällig Stärke. Analoge Chip-Unternehmen (STM, NXP, Renesas) erleben nach mehr als drei Jahren L-förmigem Boden gerade eine frühe zyklische Erholung – Lagerabbau, stabile Preise, verbesserte Industrieaufträge.
Das Fazit ist nicht „Mehr AI kaufen“
Morgan Stanley nennt die Investitionsprioritäten:
AI-Rechenkraft (höchste Priorität) > Netzwerk (zweitrangig) > Speicher (selektiv) + Analoge Chips (früher Zyklus-Hedge), darunter:
- AI-Rechenkraft: GPU (Nvidia), ASIC (Mediatek, GUC), ABF-Substrat (Shinko, IBIDEN), MLCC (Murata, Samsung Electro-Mechanics), Backend-Packaging (Advantest, Tokyo Electron, Wah Hong, ASE, KYEC), Netzteile (Delta)
- Netzwerk: GLW, LITE, COHR, KEYS, Furukawa Electric, Fujikura
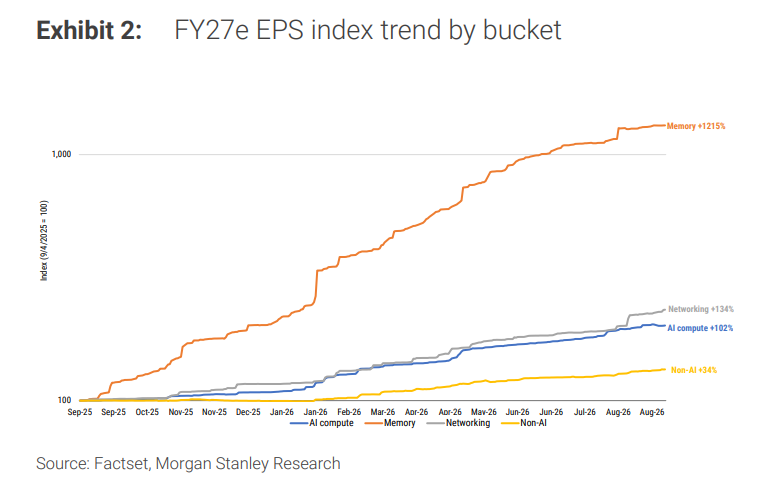
- Speicher: Vorzugsweise strukturelles Wachstum und Lokalisierung (ChangXin Memory), bei anhaltender Angebotsknappheit taktisches Aufwärtspotenzial für SK Hynix, Samsung, Kioxia
- Non-AI: Analoge Chips (STMicroelectronics, NXP, Renesas)
Laut Morgan Stanley: „Wir bevorzugen Investments in Unternehmen, die an der Schnittstelle von breiterer Inferenzzyklus, begrenzter physischer Kapazität, steigender Content-Intensität und wachsender Herstellungs-Komplexität liegen.“
Wo man wachsam bleiben sollte
Der Bericht von Morgan Stanley ist nicht einseitig optimistisch und weist ausdrücklich auf drei Aspekte hin, die beachtet werden sollten:
Erstens: AI-Erwartungen sind schon sehr hoch. Die Markt-Toleranz gegenüber AI-Unternehmen hat sich von „gute Ergebnisse“ zu „perfekte Ergebnisse müssen erzielt werden“ gewandelt. Auch wenn Astra substantive Fortschritte bringt, könnten die Aktienkurse bei nicht stark übertroffenen Ergebnissen begrenzt bleiben.
Zweitens: Für 2028 wird eine Verlangsamung des Kapitalausgabenwachstums erwartet. Für die Bewertung von Aktien zählt die Veränderungsrichtung der Wachstumsrate – eine Verlangsamung kann die Bewertung dämpfen, auch wenn sich die absoluten Werte weiter erhöhen.
Drittens: Das makroökonomische Gegenwind bleibt bestehen. Im Bericht werden Ölpreise, Inflation, Fed-Zinsentwicklung und die US-Präsidentschaftswahlen 2028 als Unsicherheiten genannt – besonders beachtenswert sind mögliche politische Widerstände gegen den Ausbau von Rechenzentren, falls die Demokraten die Verwaltung übernehmen.
~~~~~~~~~~~~~~~~~~~~~~~~
Der obige spannende Inhalt stammt von Wind Chaser Trading Desk.
Für ausführlichere Analysen, inklusive Live-Analysen und Spitzenforschung, treten Sie bitte der 【Wind Chaser Trading Desk▪Jahresmitgliedschaft】 bei.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


