
Finanz-Frühstück am 1. Oktober: Sieben-Tage-Vorschlagsstreit ungelöst, Iran erhöht Warnstufe für 46 Einrichtungen, Goldpreise bleiben schwach, Ölpreise steigen im September stark an

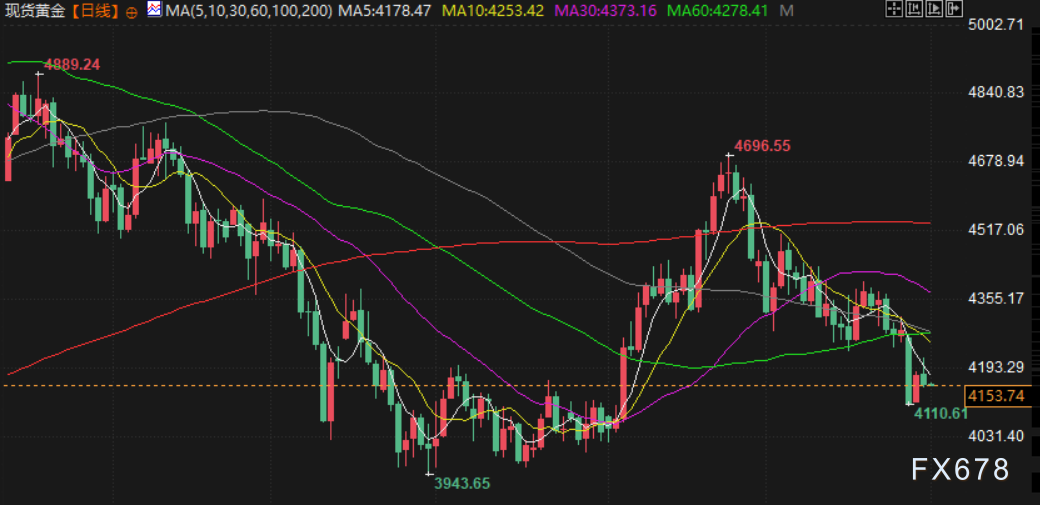
Huitong Finance 1. Oktober Nachrichten—— Am frühen Morgen des 1. Oktober während der asiatischen Handelssession liegt der Handelspreis für Gold bei etwa 4153,35 US-Dollar/Unze. Der Goldpreis fiel am Mittwoch und verzeichnete im September einen Rückgang von über 6%, da der Anstieg der Energiepreise die Unterstützung durch die niedriger als erwarteten US-Inflationsdaten übertraf.
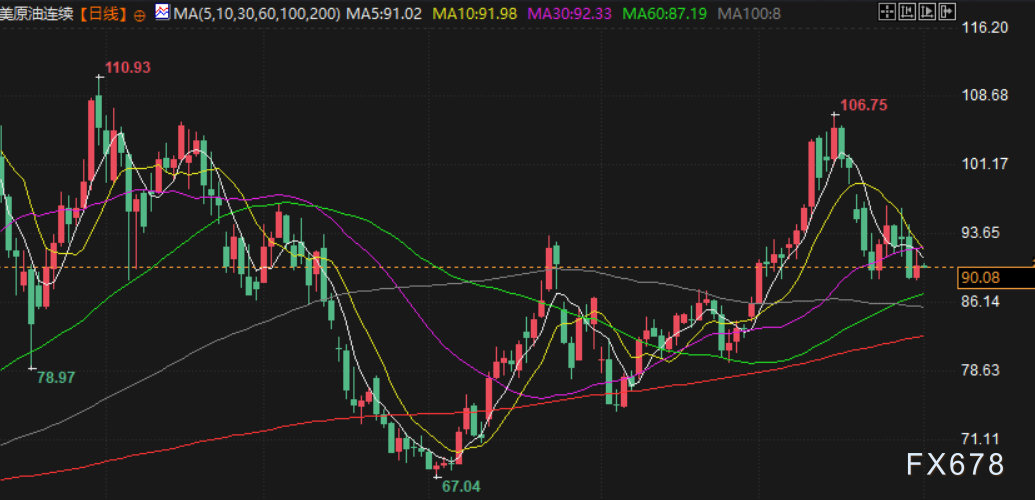
Am Donnerstag (1. Oktober, GMT+8) während der asiatischen Handelssession liegt der Handelspreis für Gold bei etwa 4153,35 US-Dollar/Unze; der Goldpreis fiel am Mittwoch und verzeichnete im September einen Rückgang von über 6 %, da der Anstieg der Energiepreise die stützenden niedriger als erwarteten US-Inflationsdaten übertraf; die Blockade zwischen den USA und Iran hält an, Ölpreise stiegen im September - Brent-Rohöl fast 8 %, US-Rohöl über 4 %. Obwohl die Rohölexporte im Nahen Osten sich erholten, erhöhte der Iran das Warnlevel für 46 Infrastruktureinrichtungen, zudem erhielt der iranische Außenminister in Doha Rückmeldungen aus den USA. Zu einem Sieben-Tage-Vorschlag bestehen weiterhin Differenzen zwischen beiden Parteien. US-Rohöl wird aktuell bei etwa 90,20 US-Dollar/Fass gehandelt.
Wichtige Punkte des Tages
Aktienmarkt
Die US-Aktien zeigten am Mittwoch gemischte Ergebnisse: der Dow Jones Industrial Index fiel um 0,86 % auf 50906,05 Punkte; der S&P 500 fiel um 0,25 % auf 7651,54 Punkte; der Nasdaq stieg um 0,24 % auf 26861,06 Punkte. Im Monatsverlauf fiel der S&P 500 um 0,45 %, der Nasdaq stieg um 1,86 %, der Dow sank um 4,29 %. Der Dow beendete damit eine fünfmonatige Gewinnserie, der S&P 500 sank im dritten der letzten vier Monate, der Nasdaq stieg zum zweiten Monat in Folge. S&P 500 und Nasdaq stiegen das zweite Quartal in Folge - die fünfte Steigerung in den letzten sechs Quartalen. Der Dow jedoch fiel in zwei der letzten drei Quartale.
Die niedriger als erwarteten Inflationsdaten schwächten die Markterwartung bezüglich einer Zinserhöhung durch die Fed im Oktober. Das US-Handelsministerium berichtete, dass der Personal Consumption Expenditure (PCE)-Preisindex im August im Jahresvergleich um 3,4 % stieg, weniger als die von Ökonomen erwarteten 3,7 %.
Daten zeigten zudem, dass das endgültige annualisierte Wachstum des BIP im zweiten Quartal auf 2,2 % nach oben korrigiert wurde – begünstigt durch starken Konsum und Investitionen in KI-Infrastruktur. Der US-Iran-Konflikt führte zu gestiegenen Rohöl- und Dieselpreisen, verstärkte Inflationssorgen und trieb die Anleiherenditen nach oben. Fed-Vertreter betonten, nach einer Erhöhung um 25 Basispunkte in diesem Monat könnten bei anhaltender Preissteigerung weitere Zinsschritte nötig sein.
Das CME FedWatch-Tool zeigt, dass die Wahrscheinlichkeit einer Zinserhöhung durch die Fed im Oktober um mindestens 25 Basispunkte auf etwa 37 % gefallen ist – am Vortag etwa 51 %, vor einer Woche fast 71 %. Analysten weisen darauf hin, dass die Anpassung der PCE-Berechnungsmethode durch das US-Büro für Wirtschaftsanalyse ebenfalls zu den niedrigeren Daten beiträgt.
Anthony Saglimbene, Chef-Marktstratege von Ameriprise Financial, betont, der Markt beobachte, ob die Wirtschaft weiterhin wachsen und höhere Zinssätze verkraften könne. Wenn Zinssätze längere Zeit hoch blieben, könne das den Anleihebereich schädigen und den Kredit beschränken. Falls Investoren meinen, diese Bedingungen würden das Wirtschaftswachstum oder die Unternehmensgewinne beeinträchtigen, werde der Markt schnell negativ reagieren.
Die meisten Large-Cap- und Wachstumsaktien legten leicht zu, Microsoft, Apple und Nvidia stiegen und trieben den Technologiesektor des S&P 500 um 0,6 % nach oben – dem besten Sektor des Tages. Neun der elf Hauptsektoren schlossen jedoch im Minus.
Der ADP National Employment Report zeigte, dass im September 90.000 private Arbeitsplätze hinzugekommen sind; die Zunahme für August wurde auf 36.000 nach unten korrigiert. Fed-Gouverneurin Cook betonte, man sei bestrebt, die Inflation zu senken, ohne den Arbeitsmarkt zu schädigen.
Edelmetallmarkt
Der Preis für Spot-Gold fiel am Mittwoch um 0,59 % und schloss bei 4157,02 US-Dollar/Unze. Der Wochenverlust betrug 3,03 %, der Monatsverlust 6,55 %. Dies ist ebenfalls auf den Anstieg der Energiepreise zurückzuführen, der die Unterstützung durch die niedriger als erwarteten US-Inflationsdaten übertraf. Diese Daten senkten die Markterwartungen einer baldigen Zinserhöhung durch die Fed.
Tai Wong, unabhängiger Edelmetallhändler, kommentierte, dass mit steigenden Energiepreisen und der Rückgabe von Kursgewinnen bei Staatsanleihen die Edelmetalle erneut unter Druck geraten seien. Zwar sei die Wahrscheinlichkeit einer Zinserhöhung im Oktober nach den niedrigeren Kern-PCE-Daten stark gesunken, aber es war dennoch ein enttäuschender Tag für Gold.
Das US Bureau of Economic Analysis meldete am Mittwoch, dass der PCE-Preisindex im August um 0,3 % stieg; die Juli-Zunahme wurde auf 0,1 % nach unten korrigiert. Der Kern-PCE-Preisindex stieg im August im Jahresvergleich um 3,0 %, die Juli-Zunahme wurde ebenfalls auf 3,0 % gesenkt. Das CME FedWatch-Tool zeigt, dass die Finanzmärkte derzeit eine Wahrscheinlichkeit von etwa 39 % für eine Zinserhöhung durch die Fed im Oktober einschätzen, gegenüber etwa 45 % vor der Veröffentlichung der PCE-Daten; für Dezember liegt die Wahrscheinlichkeit einer Zinserhöhung bei 90 %.
Nach Veröffentlichung der Daten verlor der US-Dollar an Wert, verzeichnete aber dennoch monatliche Gewinne, wodurch Gold in US-Dollar für ausländische Käufer teurer wurde. Im selben Zuge stiegen die Ölpreise angesichts gestoppter US-Iran-Friedensgespräche, was einen großen Monatsgewinn brachte. Das Fehlen von Fortschritten in den Gesprächen verstärkte die Sorgen des Marktes über anhaltend hohe Energiepreise. Dies könnte zu einer langanhaltenden Inflation führen und die weitere Straffung der Geldpolitik auslösen.
Spot-Preis für Silber fiel um 1,77 % auf 60,37 US-Dollar/Unze; Platin fiel um 0,4 % auf 1699,40 US-Dollar/Unze; Palladium fiel um 1,5 % auf 1204,53 US-Dollar/Unze. Diese drei Edelmetalle verzeichneten jeweils Monatsverluste.
Ölmarkt
Die Ölpreise stiegen am Mittwoch: US-Rohöl um 1,57 % auf 90,34 US-Dollar/Fass, Brent-Rohöl um 2,4 % auf 97,90 US-Dollar/Fass. Grund waren das Ausbleiben von Fortschritten bei den US-Iran-Friedensgesprächen und eine Verknappung des US-Kraftstoffmarktes.
Katar erklärte am Dienstag, man hoffe auf Durchbrüche durch Shuttle-Diplomatie zwischen Teheran und Washington. US-Präsident Trump wies Berichte von Axios und CNN zurück, wonach er laut Aussagen von US-Beamten bereit sei, die Sanktionen gegen Iran zu lockern und eingefrorene iranische Gelder freizugeben, falls Teheran „konkrete“ Schritte beim Nuklearprogramm unternehme.
Saudi-Arabien begann am Dienstag nach Wiederaufnahme west-östlicher Pipelineoperationen wieder mit dem Beladen von Öltankern am Hafen Yanbu am Roten Meer. Laut einem Bericht von Goldman Sachs verdoppelten sich die Exporte im September. Die Ölexporte aus dem Golfgebiet lagen in der letzten Woche wieder bei 23,3 Millionen Fass pro Tag, entsprechend dem Durchschnitt von 2025.
J.P. Morgan schätzte, dass der 10-Tage-Durchschnitt der Ölexporte in den letzten fünf Tagen bei 20,5 Millionen Fass pro Tag lag – das entspricht 89 % des 2025-Niveaus. Zwei informierte Quellen sagten, dass das OPEC+ Ölförderländer-Bündnis am Sonntag voraussichtlich die Ölproduktionsziele für November unverändert lässt.
Analysten der Mitsubishi UFJ Financial Group Japan erklärten, dass die Wiederherstellung der Rohölversorgung die Preisspannungen aufgrund von Versorgungsfaktoren lindern sollte, jedoch könnten anhaltende Engpässe bei Fertigprodukten und hohe Transportkosten die gesamte Energiebranche weiter unter Spannung halten.
Nach Angaben von zwei informierten Personen hat das Weiße Haus die EU aufgefordert, ihre Notreserven an Diesel anzuzapfen, um die Weltmarktpreise zu senken.
Laut US Energy Information Administration gingen die Benzinbestände in den USA in der letzten Woche um 1,7 Millionen Fass zurück auf 204,4 Millionen Fass; Distillatbestände einschließlich Diesel und Heizöl fielen um 2,3 Millionen Fass auf 105,2 Millionen Fass; Rohölbestände stiegen um 922.000 Fass auf 427,3 Millionen Fass.
Devisenmarkt
Der Dollar-Index stieg am Mittwoch und schloss bei 101,45, mit einem Monatsanstieg von über 2 %. Die Inflationsdaten lagen unter den Erwartungen. John Willis, Devisen- und Makrostratege bei der Bank of New York Mellon, sagte, es sei unklar, ob die überarbeitete PCE-Daten selbst oder andere Faktoren für die niedriger als erwarteten Werte verantwortlich seien. Diese Daten trieben zunächst die Anleihepreise nach oben, die Renditen nach unten und den Dollar nach unten. Die BIP-Daten waren stark, die Renditekurve zog am langen Ende an, das kurze Ende blieb niedrig, sodass die Renditekurve steiler wurde. Der Rückgang der Rendite zweijähriger Staatsanleihen spiegelt die verringerten Erwartungen an eine Zinserhöhung im Oktober wider, ebenso fiel der Dollar.
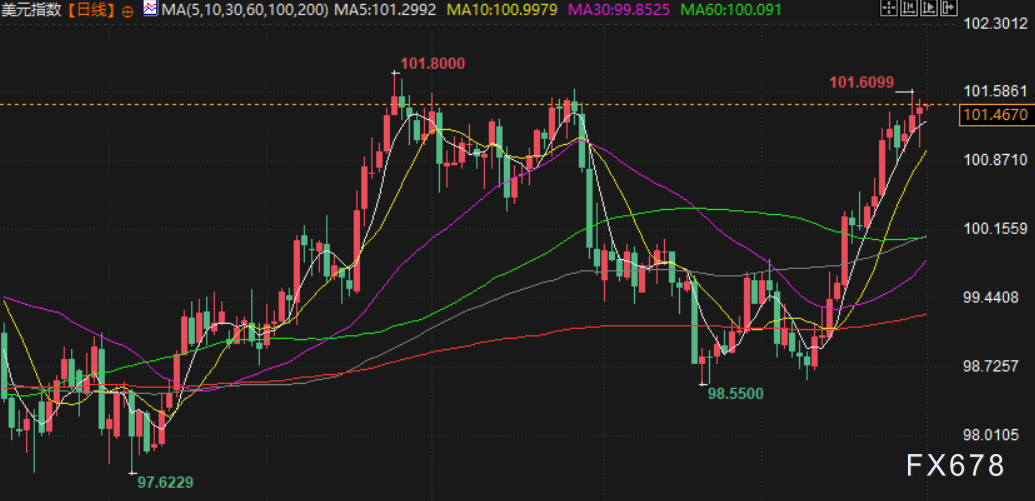
Das US-Handelsministerium meldet, dass der von der Fed bevorzugte Inflationsindikator, der PCE-Preisindex, im August um 0,3 % gestiegen ist. Das CME FedWatch-Tool zeigt, dass Trader derzeit eine Wahrscheinlichkeit von 37 % für eine Zinserhöhung der Fed im Oktober einschätzen, gegenüber 70 % vor einer Woche. Joel Kruger, Marktstratege der LMAX Group, erklärte, nach der Infragestellung der Dringlichkeit weiterer Zinserhöhungen durch den Präsidenten der New Yorker Fed William, habe der schwache PCE-Bericht am Mittwoch zu einer massiven Herabstufung der Markterwartungen für kontinuierliche Zinserhöhungen der Fed geführt. Diese Umwertung drückt die Renditen der US-Anleihen, verringert die Renditevorteile des Dollar und bietet einen klaren fundamentalen Katalysator für die jüngste Dollar-Verkäufe.
Der Dollar handelt gegenüber dem Yen unverändert bei 157,29 Yen; der Dollar stieg gegenüber dem Schweizer Franken um 0,26 % auf 0,83575 Franken, mit einem Anstieg im September für den zweiten Monat in Folge; das Pfund stieg gegenüber dem Dollar um 0,26 % auf 1,3265 US-Dollar, fiel im September jedoch und beendete eine zweimonatige Gewinnserie.
Internationale Nachrichten
Nach dem CME „FedWatch“ beträgt die Wahrscheinlichkeit, dass die Fed im Oktober die Zinssätze bei 3,75 % bis 4,00 % belässt, 61,8 %, die Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte beträgt 38,2 %. Bis Dezember beträgt die Wahrscheinlichkeit, dass die Fed die Zinssätze unverändert lässt, 13,3 %, die Wahrscheinlichkeit einer kumulierten Zinserhöhung um 25 Basispunkte beträgt 56,7 %, die Wahrscheinlichkeit einer kumulierten Erhöhung um 50 Basispunkte beträgt 30 %.
Ein mit den Verhandlungen vertrauter Beamter sagte, der iranische Außenminister Aragchi und sein Team hätten am Dienstagabend in Doha Gespräche mit dem katarischen Vermittler geführt. Aragchi erhielt US-Rückmeldungen zum Sieben-Tage-Vorschlag und wird ihn am Mittwoch in Teheran diskutieren. Das diskutierte Dokument beschreibt einen sieben Tage umfassenden Plan, der darauf abzielt, Vertrauen aufzubauen und zu einer erweiterten Version des von den USA und Iran im Juni unterzeichneten Memorandums zurückzukehren. Die Hauptkonflikte zwischen USA und Iran betreffen die Implementierungsreihenfolge der Maßnahmen des Sieben-Tage-Plans, nicht dessen konkrete Inhalte.
Die russische Regierung hat am 30. September angekündigt, dass aufgrund anhaltender regionaler Konflikte und Versorgungsknappheit auf den globalen Energiemärkten das Verbot für Kraftstoffhersteller zum direkten Export von Diesel, Schiffstreibstoff und Gasöl aus Russland bis zum 31. Oktober verlängert wird. Die russische Regierung erklärte, diese Entscheidung ziele darauf ab, die Stabilität des heimischen Kraftstoffmarktes zu erhalten, insbesondere im Zuge der erhöhten Nachfrage nach Triebstoff für landwirtschaftliche Fahrzeuge während der Erntezeit, was die Versorgungsengpässe verschärft. (Xinhua News Agency)
Das Schiffstracking-Unternehmen Kepler veröffentlichte am 28. September einen Bericht, wonach die Rohölexporte der wichtigsten Ölproduzenten im Nahen Osten im September deutlich gestiegen sind. Die Daten zeigen, dass Saudi-Arabien, die Vereinigten Arabischen Emirate, Irak, Oman, Katar, Kuwait und Iran im September insgesamt etwa 16,33 Millionen Fass Rohöl pro Tag exportierten, etwa 3,2 Millionen Fass weniger als vor dem Ausbruch des Iran-Konflikts im Februar mit rund 19,51 Millionen Fass. Kepler schätzt auf dieser Grundlage, dass die Rohölexporte aus dem Nahen Osten im September etwa 80 % des Vorkriegsniveaus erreicht haben. (CCTV International Nachrichten)
Das Ministerium für Verkehr und Transport schätzt, dass während der Nationalfeiertagswoche mit insgesamt 2,13 Milliarden Reisen zu rechnen ist. Das Zentrum für Betriebssteuerung am Hauptstadtflughafen berichtet, dass der Passagierhöchststand für Abreisen am 1. und 7. Oktober zu erwarten ist, mit jeweils mehr als 245.000 Reisenden pro Tag. Inlandszielorte sind bevorzugt Shanghai, Guangzhou, Shenzhen, Chengdu, Chongqing und Guiyang; internationale Hotspots sind Ho Chi Minh City, Bangkok und Bali. Derzeit liegt die Anzahl der internationalen Flugbuchungen um 22,5 % über dem Vorjahreswert, die Gesamtzahl der Passagiere könnte ein historisches Hoch erreichen. (CCTV Wirtschaft)
Als weltgrößter Kupferlieferant verzeichnete Chile im August das schlechteste Monatsresultat der letzten 15 Jahre. Das verschärft den Abschwung des Landes und erklärt, warum das weltweite Angebot knapp wird und die Kupferpreise Rekordhöhen erreichen. Der Rückgang im August belastete das ohnehin schwierige Minenjahr Chiles noch weiter. Nach Unwettern in mehreren Minen im Norden im Juli beeinträchtigten auch im August schwere Winterbedingungen und Störungen an den Häfen den Betrieb der Minen. Diese Störungen verschärften die weiteren Herausforderungen, darunter rückläufiger Erzgehalt sowie Unfälle und Betriebsprobleme in den größten Minen des Landes.
Laut Al-Arabiya TV erhöht die iranische Zivilschutzbehörde das Bereitschaftsniveau von 46 Standorten zum Schutz vor potenziellen Angriffen auf kritische Infrastruktur.
Ein Entwurfsvorschlag der Europäischen Kommission sieht vor, den Ländern, die auf den Beitritt zur EU warten, Zugang zum großen Wirtschaftssystem der Union zu gewähren – vorausgesetzt, diese Länder stimmen zu, sich gemeinsam mit der EU gegen feindliche Staaten und Rivalen in der Industrie zu stellen. Der Vorschlag plant, Kandidatenstaaten (von denen einige schon Jahrzehnte warten) während der Bewilligungsphase des EU-Beitritts die „schrittweise Integration“ in den Binnenmarkt zu ermöglichen – darunter erleichterter Handel und Beteiligung an EU-Forschungsprojekten. Eine Bewertung zum Angebot von Vorzügen im „Vorbeitritts“-Abschnitt erklärt: „Der Binnenmarkt ist das Hauptziel für die wirtschaftliche Konvergenz.“
Inländische Nachrichten
Laut State Grid vom 30. September steigen die Ausflugszahlen für E-Autos während der Nationalfeiertagswoche. Das Smart Vehicle Network System prognostiziert, dass das Ladungshoch am 1. Oktober auftreten wird, und die Spitzenzeiten für das Laden werden zwischen 7 Uhr (UTC+8) und 20 Uhr (UTC+8) liegen. Der 5. und 6. Oktober sind die Haupttravelzeiten für die Rückkehr, und die Anzahl der Ladevorgänge auf den Autobahnen bleibt auf hohem Niveau, mit den jeweiligen Ladungsspitzen am 5. Oktober von 11 bis 21 Uhr (UTC+8) und am 6. Oktober von 10 bis 22 Uhr (UTC+8). Regionen wie Zhejiang, Jiangsu, Anhui, Shandong, Hebei, Henan und Fujian werden voraussichtlich neue Rekorde bei Autobahnladungen erzielen. Auf den Autobahnen sind die E-Ladestationen entlang der Changshen-, Shenhai- und Huckun-Autobahnen am stärksten ausgelastet. (CCTV Wirtschaft)
Die People's Bank of China: Am 8. Oktober 2026 wird die People's Bank of China unbefristete Reverse-Repurchase-Operationen im Umfang von 12 Billionen Yuan mit fester Menge, zinssatzbasierten Auktionen und mehreren Preisabschlüssen durchführen, mit einer Laufzeit von drei Monaten (89 Tagen).
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Apple (AAPL.US) soll gemeinsam mit LG in den Smart-Home-Markt einsteigen: Türklingeln, Thermostate, Kameras und andere Zubehörteile werden das LG-Branding tragen.
Laut informierten Kreisen wird Apple sein Engagement im Bereich Smart-Home-Geräte deutlich ausbauen, darunter Türklingeln, Thermostate und weiteres Zubehör. Diese Produkte werden in einer ungewöhnlichen Form der Zusammenarbeit gemeinsam von Apple und LG Electronics entwickelt.
Rückblick - ROI - Für das unter der Führung von Trump stehende Finanzministerium ist die „Tail“ der Auktion der schwierigste Teil: McKeever
Wiederholung, der Textinhalt wurde nicht geändert. Jamie McGeever, Reuters, Orlando, Florida, 6. Oktober – US-Staatsanleiheauktionen sollten eigentlich eine langweilige, vorhersehbare und wenig nachrichtenwürdige Routineangelegenheit sein. Aber dies sind keine gewöhnlichen Zeiten, und die Trump-Regierung steht nun vor dem Risiko, dass eine schwache Nachfrage nach Staatsanleihen zur Schlagzeile wird. Das US-Finanzministerium plant, in dieser Woche Staatsanleihen im Wert von fast 120 Milliarden US-Dollar zu emittieren – die ersten Auktionen von längerfristigen Anleihen seit zwei Wochen. Am Dienstag werden 58 Milliarden Dollar an dreijährigen Anleihen, am Mittwoch 39 Milliarden Dollar an zehnjährigen Anleihen und am Donnerstag 22 Milliarden Dollar an dreißigjährigen Anleihen ausgegeben. Unter normalen Umständen wären diese Auktionen eher unbedeutend, doch die außergewöhnlich schwache Nachfrage bei den Auktionen vom 22. bis 24. September sorgt für immer größere Aufmerksamkeit – insbesondere die Auktion über fünfjährige Anleihen am 23. September, die den stärksten Anstieg der Anleiherenditen seit April des letzten Jahres auslöste. Seitdem sind die Renditen nicht gefallen, sondern haben auf den meisten Laufzeiten weiter auf Mehrjahreshochs zugelegt. Es ist hervorzuheben, dass das „Scheitern“ von US-Staatsanleiheauktionen so gut wie ausgeschlossen ist. Die sogenannten Primary Dealer – derzeit 26 von der New Yorker Fed zugelassene Banken und Institute, die als Market Maker für US-Staatsanleihen fungieren – nehmen stets an den Auktionen teil. Sie tragen praktisch die Rolle der Konsortialbanken und stellen sicher, dass der 30 Billionen US-Dollar umfassende und weltweit liquideste Markt für US-Staatsanleihen reibungslos funktioniert. Dies wiederum hält das gesamte globale Finanzsystem am Laufen. Billionen von Dollar an weltweiten Schulden, Vermögenswerten und abgeleiteten Finanzinstrumenten verwenden US-Staatsanleihen als Benchmark. US-Staatsanleihen dienen auch als Sicherheiten, um die „Rohrleitungen“ des amerikanischen und weltweiten Finanzsystems zu schmieren – z.B. bei Repo-Geschäften, Interbanken-Krediten und Finanzierungen. Kurz gesagt: Solange US-Staatsanleihen das Rückgrat des globalen Finanzsystems bleiben, werden Auktionen immer Käufer haben. Die entscheidende Frage ist wie immer: Zu welchem Preis werden diese Anleihen verkauft? Die Finanzierungskosten am Sekundärmarkt sind inzwischen so hoch wie seit Mitte der 2000er Jahre nicht mehr – entsprechend dürfte das Finanzministerium auch am Primärmarkt relativ hohe Zinsen zahlen müssen. Doch wie die jüngsten Auktionen zeigten, besteht immer noch die Möglichkeit unangenehmer Überraschungen. „Zu groß, um absorbiert zu werden?“ Die Auktion über fünfjährige US-Staatsanleihen am 23. September – mit einem Volumen von 70 Milliarden Dollar – gehörte zu den beunruhigendsten der letzten Jahre. Gemessen an der „Bid-to-Cover-Ratio“ war die Nachfrage so niedrig wie seit neun Jahren nicht mehr. Das Finanzministerium verkaufte die Anleihen schließlich zu einer Rendite von 5,033 Prozent – mehr als drei Basispunkte höher als die Marktverzinsung zum Zeitpunkt des Auktionsendes. Drei Basispunkte erscheinen nicht viel, sind aber für eine Auktion von fünfjährigen Anleihen ungewöhnlich. Es ist der größte sogenannte „Tail“ seit Juni 2022. Analysten von JPMorgan weisen darauf hin, dass es das letzte Mal im Jahr 2011 eine solche „Tail“-Differenz bei einer Fünfjahresauktion gab – damals führte eine drohende Schuldenobergrenzenkrise zur Herabstufung der Kreditwürdigkeit der USA. Angesichts der aktuellen Sorgen um die angespannte US-Haushaltslage steigen die langfristigen Finanzierungskosten. Der Markt erwartet daher allgemein, dass die Trump-Regierung die starke Finanzierungslast des Finanzministeriums zunehmend auf das „billigere“ Kurvensegment der mittleren und kürzeren Laufzeiten verlagert. Deshalb war die Fünfjahresauktion vor zwei Wochen so beunruhigend. Ein „Tail“ von drei Basispunkten ist bei Auktionen von langlaufenden Anleihen üblich, bei Papieren im „Bauch“ der Zinsstrukturkurve aber selten. Wenn das Finanzministerium gezwungen ist, hierfür einen deutlichen Aufschlag zu zahlen, dann – Houston, wir haben ein Problem. Große „Tails“ können auf verschiedene Faktoren zurückzuführen sein, darunter volatilere Märkte am Auktionstag oder dahinterliegende Fundamentaldaten, die bedenklich wären und die Nachfrage auf längere Sicht verringern könnten. Diese Dynamiken sind oft schwer zu unterscheiden, da sie sich nicht gegenseitig ausschließen. Optimistisch betrachtet, haben sich diese Besorgnisse bisher nicht auf das vordere Ende der Zinsstrukturkurve ausgewirkt. Zumindest derzeit noch nicht. Die Renditen von dreijährigen und zehnjährigen US-Staatsanleihen sind seit der letzten Auktion vor einem Monat um rund 50 Basispunkte gestiegen und liegen bei etwa 4,96 bzw. 5,32 Prozent. Die Rendite für dreißigjährige Anleihen stieg um etwa 35 Basispunkte auf 5,65 Prozent. Dieses Niveau
Die Abschaffung von 20-jährigen US-Staatsanleihen könnte nach hinten losgehen? Die BNP Paribas warnt vor einer möglichen Verschärfung von Marktverkäufen und hält an der Prognose fest, dass die Rendite der 30-jährigen Anleihe auf 5,8 % steigen wird.
Die französische Bank BNP Paribas warnt, dass die US-Finanzministerin Yellen dem Ruf nach einer Einstellung der Emission von 20-jährigen US-Staatsanleihen widerstehen sollte. Diese scheinbar darauf abzielende Maßnahme, die langfristigen Finanzierungskosten zu senken, könnte den gegenteiligen Effekt haben: Sie dürfte nicht nur die Renditen langfristiger US-Staatsanleihen auf Dauer nicht niedrig halten, sondern könnte sogar die Kreditkosten erhöhen und die Marktliquidität schwächen.
Krypto-Preise
Mehr


