
Amazon Q3: AWS verzeichnet das schnellste Wachstum seit fünf Jahren, historische Höchststände bei der Gewinnmarge, aber der Cashflow und die Ausgaben für KI sind die größten Unsicherheiten – nachbörslich fällt die Aktie um über 7%!
 2026/10/30 02:53
🔥 US-Aktien Hotspot Radar ist jetzt online! 3 große US-Aktien-Schwerpunkte + 6 ausgewählte Einzelaktien + 7 große Ereigniskalender – Wo liegen diese Woche die Chancen im US-Aktienmarkt? Klicken Sie auf den Link für eine Übersicht über 22 Handelsrichtungen→
Kernpunkte
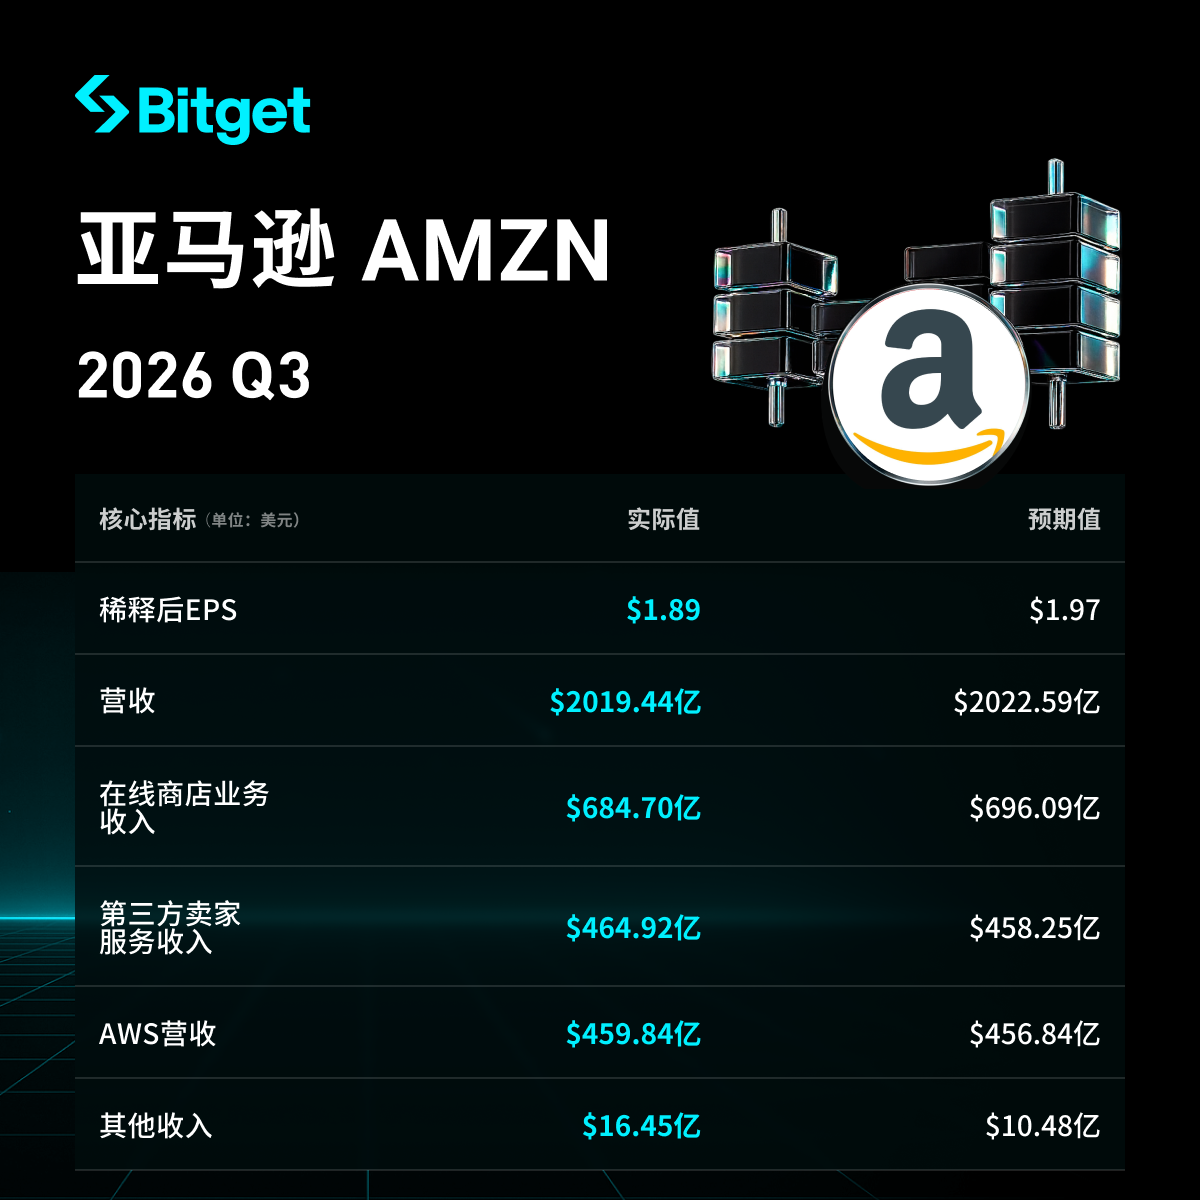
Amazon erzielte im dritten Quartal 2026 (bis zum 30. September) einen Nettoumsatz von 201,94 Milliarden US-Dollar, was einem Anstieg von 12% im Jahresvergleich entspricht (bereinigt um Wechselkurseffekten 13%), und lag damit leicht unter den Erwartungen der Analysten; das verwässerte EPS betrug 1,89 US-Dollar, was ca. 3,1% weniger als im Vorjahr und unter den Erwartungen von 1,96 US-Dollar lag. Der operative Gewinn betrug 28,08 Milliarden US-Dollar, was einem Anstieg von etwa 61,5% im Vergleich zum Vorjahr entspricht, und die operative Gewinnmarge von 13,9% stellte einen historischen Höchstwert dar. Der Nettoumsatz von AWS lag bei 45,98 Milliarden US-Dollar, was einem Anstieg von 39,3% entspricht, und repräsentiert das schnellste Wachstum innerhalb eines Quartals der letzten fünf Jahre. Die annualisierte Laufrate beträgt 184 Milliarden US-Dollar und trägt etwa 63% zum Gesamtergebnis bei.
Allerdings stieg der Online-Umsatz lediglich um 2% (der niedrigste Wert seit Anfang 2023), Werbeeinnahmen blieben unter den Erwartungen, die Investitionsausgaben beliefen sich auf 77,26 Milliarden US-Dollar und übertrafen deutlich die Prognosen. Der freie Cashflow der letzten 12 Monate betrug minus 42,36 Milliarden US-Dollar, das zweite Quartal in Folge negativ (im Vorjahr war dieser Wert positiv). Nachbörslich fiel der Aktienkurs zunächst um über 10%, zum Schluss um mehr als 4% (im regulären Handel bereits um etwa 4,25%). Investoren sind besorgt hinsichtlich des Return-on-Investment-Zyklus für AI-Investitionen und dem Druck auf den Cashflow.
Konkrete Analyse
- Gesamtergebnis und Gewinnentwicklung
- Nettoumsatz: 201,94 Milliarden US-Dollar (genau 201,944 Milliarden), +12% im Jahresvergleich (Vorjahr: 180,17 Milliarden), bereinigt um die etwa 900 Millionen US-Dollar Wechselkurseffekte +13%; ohne Prime Day-Verschiebungen (dieses Jahr vorgezogen in Q2, letztes Jahr komplett in Q3), hätte das Wachstum etwa 400 Basispunkte mehr betragen. Lag leicht unter den Erwartungen von etwa 202,26–203,1 Milliarden US-Dollar.
- Verwässertes EPS: 1,89 US-Dollar, ca. 3,1% weniger als im Vorjahr (1,95 US-Dollar), und unter den Erwartungen von 1,96 US-Dollar. Nettogewinn: 20,69 Milliarden US-Dollar, unter dem Vorjahreswert von 21,19 Milliarden US-Dollar (damals ca. 9,5 Milliarden US-Dollar Vorsteuergewinn aus Anthropic-Investment enthalten).
- Operativer Gewinn: 28,08 Milliarden US-Dollar, +61,5% im Vergleich zum Vorjahr (17,42 Milliarden US-Dollar), operativer Gewinnmarge 13,9% – historischer Höchstwert; übertraf die Prognosen um über 7%.
- Operativer Cashflow (letzte 12 Monate): 168,3 Milliarden US-Dollar, +29% im Jahresvergleich.
- Freier Cashflow (letzte 12 Monate): minus 42,36 Milliarden US-Dollar (genau -42,4 Milliarden), etwa das 5,6-fache des negativen Wertes von Q2 (-7,6 Milliarden), im Vorjahr positiv mit 14,79 Milliarden. Zwei Quartale in Folge negativ.
- Treiber: Verbesserte Effizienz im Bereich Fulfillment, Vertrieb/Marketing und Managementkosten trugen zur Profitabilitätssteigerung bei; Prime Day-Verschiebung minderte das Wachstum im Jahresvergleich; der Nettogewinn spiegelte hohe außerordentliche Gewinne des letzten Jahres wider.
- AWS-Geschäftsentwicklung
- Nettoumsatz: 45,98 Milliarden US-Dollar, +39,3% gegenüber Vorjahr (33,01 Milliarden US-Dollar), übertraf die Erwartungen von ca. 45,4 Milliarden US-Dollar, und markiert das stärkste Quartalswachstum der letzten fünf Jahre (noch schneller als Q2 mit 37%). Die annualisierte Erlösrate am Quartalsende betrug 184 Milliarden US-Dollar, ein Anstieg um ca. 8,9% gegenüber Q2.
- Operativer Gewinn: 17,77 Milliarden US-Dollar, +55% gegenüber Vorjahr; operative Gewinnmarge 38,7% (Vorjahr 34,6%). AWS machte ca. 23% des Gesamtumsatzes aus (Vorjahr 18%) und trug etwa 63% zum Gesamtergebnis bei.
- Wichtige Treiber: AI-bedingte Nachfrage stieg stark, Amazon Bedrock-Ausgaben wuchsen im Jahresvergleich um das 7-fache (Fortune 500), Anzahl der Tokens um das 17-fache; Anzahl der mit Bedrock AgentCore bereitgestellten Agenten ist doppelt so groß wie die Summe der vorigen drei Quartale. Neue Verträge u.a. mit Meta, Nvidia, OpenAI, Salesforce, Oracle, Qualcomm, Verizon. CEO Andy Jassy erwartet für AWS 2027 und 2028 eine Wachstumsrate von jeweils über 40%; in den nächsten 5–10 Jahren könnte AWS eine Billionen-Dollar-Branche werden (das Unternehmen könnte zwei solcher Geschäftsfelder besitzen).
- Entwicklung anderer Geschäftsbereiche
- Nordamerika: Nettoumsatz 112,85 Milliarden US-Dollar, +6% gegenüber Vorjahr (leicht unter den Erwartungen von ca. 113,39 Milliarden US-Dollar); operativer Gewinn 8,72 Milliarden US-Dollar, +82% gegenüber Vorjahr, operative Gewinnmarge 7,7% (Vorjahr 4,5%).
- Internationales Geschäft: Nettoumsatz 43,11 Milliarden US-Dollar, +5% gegenüber Vorjahr (bereinigt um Wechselkurse +8%); operativer Gewinn 1,58 Milliarden US-Dollar (gegenüber 1,2 Milliarden US-Dollar im Vorjahr), operative Gewinnmarge 3,7% (Vorjahr 2,9%).
- Online-Einzelhandel:
- Online-Shop-Umsatz: 68,47 Milliarden US-Dollar, nur +2% im Jahresvergleich (niedrigste Quartalsrate seit Anfang 2023), etwa ein Drittel des Gesamtumsatzes.
- Umsatz service Dritter Händler: 46,49 Milliarden US-Dollar, +9% im Jahresvergleich.
- Umsatz stationärer Handel: 5,71 Milliarden US-Dollar, +2% im Jahresvergleich.
- Globale Anzahl der gelieferten bezahlten Waren stieg um 12%, Versandkosten um 11%. Prime-Mitglieder erhielten Lieferungen schneller als je zuvor, über 1,5 Milliarden Waren wurden am selben oder nächsten Tag zugestellt.
- Werbeeinnahmen: 19,64 Milliarden US-Dollar, +11% gegenüber Vorjahr (bereinigt um Wechselkurse +12%), unter den Erwartungen von etwa 20,87 Milliarden US-Dollar (ca. 6% geringer); Wachstum verlangsamte sich gegenüber dem früheren Niveau über 20%, beeinflusst durch Prime Day-Verschiebungen u.ä. Für Q4 wird wieder ein Wachstum im hohen zweistelligen Bereich erwartet.
- Abonnement-Einnahmen: 14,01 Milliarden US-Dollar, +11% gegenüber dem Vorjahr und über den Erwartungen von 13,69 Milliarden US-Dollar.
- Verbesserte Effizienz in der Profitabilität stützte die Gewinnmarge des Einzelhandelsbereichs, zeigt kurzfristig aber schwache Online-Wachstumsperspektiven.
- Investitionen und Cashflow
- Q3 Investitionen in Grundstücke und Anlagen: 77,26 Milliarden US-Dollar, etwa das 2,2-fache des Vorjahreswerts (35,1 Milliarden US-Dollar), übertrafen die Erwartungen von 57,47–58,7 Milliarden US-Dollar um mehr als 30%. Nettosumme der letzten 12 Monate: 210,66 Milliarden US-Dollar, +82% im Jahresvergleich. Das Wachstum spiegelt vor allem AI-Investitionen wider.
- Gesamtes Cash CapEx-Guidance für 2026 bleibt unverändert bei etwa 220 Milliarden US-Dollar; das Management erwartet für 2027 einen „signifikant höheren“ Wert mit klaren Return-on-Investment-Perspektiven.
- Die Verschlechterung des freien Cashflows wurde hauptsächlich durch stark gestiegene CapEx-Ausgaben (letzte 12 Monate um etwa 94,8 Milliarden US-Dollar netto zusätzliche Anlagen) verursacht.
- Bilanz: Bargeld und Zahlungsmittel 55,78 Milliarden US-Dollar (unter dem Jahresendwert von 86,81 Milliarden), langfristige Schulden 173,13 Milliarden US-Dollar (über dem Jahresendwert von 65,65 Milliarden). Q3 brachte etwa 48,1 Milliarden US-Dollar neue langfristige Schuldfinanzierung; in den ersten drei Quartalen ca. 115,1 Milliarden US-Dollar.
- Das Unternehmen zeigte keine Anzeichen für eine verlangsamte AI-Investition, sondern hob die langfristigen Ertragspotenziale und freien Cashflows hervor.
- Ausblick für Q4 2026
- Nettoumsatz: 240–247 Milliarden US-Dollar (+12% bis +16% im Jahresvergleich, inkl. etwa 60 Basispunkte Wechselkurseffekt), Mittelwert 243,5 Milliarden US-Dollar, leicht unter der Analystenprognose von ca. 244,52 Milliarden.
- Operativer Gewinn: 28,5–33,5 Milliarden US-Dollar, Mittelwert 31 Milliarden, unter der Marktprognose von ca. 33,1 Milliarden US-Dollar (Höchstwert leicht über Konsens, Mindestwert unter Prognose). Vorjahr etwa 25 Milliarden US-Dollar.
- Werbeeinnahmen werden voraussichtlich im Jahresvergleich im hohen zweistelligen Bereich wachsen.
- Markthintergrund und Sorgen der Investoren
- Der Quartalsbericht zeigte eine deutliche Zweiteilung: AWS schnelles Wachstum (das stärkste der letzten fünf Jahre) und operative Gewinnmarge auf Rekordniveau; gleichzeitig schwaches E-Commerce-Wachstum (tiefster Wert seit 3,5 Jahren), Umsatz/EPS unter Erwartungen, hohe AI-Investitionen (über Erwartung +30%), und starker Rückgang des freien Cashflows.
- Kernkonflikt: Der Return-on-Investment-Zyklus für AI-Infrastruktur und kurzfristiger Druck auf den freien Cashflow. Investoren befürchten, dass die hohen CapEx-Ausgaben dauerhaft den freien Cashflow belasten und das Unternehmen keine Signale für ein Investitionsstopp gegeben hat; der Q4-Ausblick liegt unter den Markterwartungen und signalisiert kurzfristig wenig Besserung beim Online-Geschäft.
- Marktreaktion: Nachbörslich fiel die Aktie zeitweise um mehr als 10%, laut Berichten schloss sie mit über 4% Minus (im regulären Handel um ca. 4,25% auf 243,79 US-Dollar, nachbörslich weiter ca. 6–7% tiefer). Sorge um die AI-Investitionen bei Meta, Google u.ä. führte zu Druck auf die Techbranche insgesamt.
- Position des Unternehmens: betont effektive AWS-Strategie, beschleunigten Investitions-Rücklauf, verbesserte Einzelhandelsmarktanteile und Gewinnmargen, langfristiges Potenzial für zwei Billionen-Dollar-Geschäftsfelder.
Haftungsausschluss: Dieser Inhalt dient nur als Referenz und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


