Resumen semanal de TradFi del 26 al 30 de octubre
La Fed mantiene altos los tipos mientras se agravan las divisiones internas: el dólar y los rendimientos encuentran apoyo, mientras que los activos de IA y los mercados del petróleo afrontan una mayor volatilidad
I. Resumen semanal del mercado
Esta semana, la atención del mercado se centró en la reunión de octubre del FOMC de la Reserva Federal y en la volatilidad del precio del petróleo provocada por la reevaluación de los riesgos geopolíticos en Oriente Medio.
Tal y como se esperaba, la Fed mantuvo el rango objetivo del tipo de los fondos federales entre el 3.75% y el 4.00%. Sin embargo, el mensaje de política monetaria no viró hacia la relajación. Dos votos discrepantes defendieron una subida de 25 puntos básicos, lo que indica que aumenta la preocupación por los riesgos de inflación dentro de la Fed. El banco central también destacó que necesita recopilar más datos económicos antes de determinar la orientación adecuada de su política. Ante la resistencia del mercado laboral y la solidez del crecimiento económico, se han moderado las expectativas de rápidos recortes de tipos.
El presidente de la Fed, Kevin Warsh, también señaló que las futuras reuniones del FOMC para decidir sobre los tipos podrían celebrarse con menos frecuencia, mientras que la Fed restó aún más importancia al uso de orientaciones futuras explícitas. Esto significa que los mercados podrían depender cada vez más del IPC, el PCE subyacente, las nóminas no agrícolas, las ventas minoristas, el PIB, el crecimiento salarial y las declaraciones de los responsables de la Fed para reajustar las perspectivas de los tipos de interés. Como resultado, la publicación de cada dato podría generar una volatilidad más significativa en los precios de los activos.
En cuanto a las materias primas, los precios del petróleo registraron un notable retroceso esta semana. Irán mantuvo conversaciones sobre seguridad regional con representantes de Arabia Saudí, Turquía y Pakistán, mientras que Estados Unidos siguió dejando margen para negociar en su política hacia Irán. Estos acontecimientos llevaron a los mercados a reducir temporalmente la probabilidad de una escalada inmediata del conflicto en Oriente Medio. El crudo Brent cayó brevemente por debajo de 110 USD por barril, mientras que el WTI retrocedió hacia los 100 USD por barril.
Sin embargo, el descenso de los precios del petróleo no significa que los riesgos geopolíticos hayan desaparecido. El aumento de los ataques contra buques cerca del estrecho de Ormuz, el fuerte encarecimiento de los fletes de crudo, el incremento de los costes de los seguros marítimos y los bajos inventarios mundiales de petróleo mantienen a UKOUSD y USOUSD en un entorno de alta volatilidad. El mercado sopesa actualmente las expectativas de desescalada diplomática frente al riesgo aún presente de interrupciones del suministro.
Principales focos de atención del mercado esta semana:
- Si las señales restrictivas de la Fed tras la reunión siguen impulsando al alza el dólar estadounidense y los rendimientos de los bonos del Tesoro a corto y medio plazo;
- Si los dos votos discrepantes indican que más responsables de la Fed podrían favorecer subidas de tipos u oponerse a recortes prematuros;
- Si el IPC, el PCE subyacente y los datos de empleo y consumo respaldan la idea de unos tipos "más altos durante más tiempo";
- Si US02Y y US10Y siguen subiendo y presionan la valoración de NAS100;
- Si DXY puede mantener su fortaleza gracias al apoyo de los diferenciales de rendimiento y la demanda de activos refugio;
- Si NAS100 puede apoyarse en el gasto de capital en IA y los beneficios empresariales para resistir la presión de unos tipos altos;
- Si US500 y US30 muestran una rotación sectorial entre tecnología, finanzas, industria y energía;
- Si XAUUSD sufre la presión de un dólar más fuerte y unos rendimientos reales al alza, o recibe apoyo del riesgo geopolítico;
- Si UKOUSD puede mantenerse en niveles elevados o registrar una mayor disipación de la prima de riesgo debido a la desescalada diplomática;
- Si el estrecho de Ormuz, el mar Rojo o las instalaciones energéticas de Oriente Medio afrontan nuevas interrupciones del suministro o del transporte marítimo.
En general, el mercado ha pasado de preguntarse la semana pasada "¿Pondrá la Fed en pausa las subidas?" a plantearse "¿Durante cuánto tiempo mantendrá la Fed altos los tipos tras la pausa?". La Fed no se ha comprometido a recortar los tipos y sigue sin querer ofrecer una trayectoria clara de su política, por lo que los mercados son mucho más sensibles a los nuevos datos económicos.
II. Temas clave del mercado esta semana
1. La Fed mantiene los tipos sin cambios, pero conserva un sesgo restrictivo
La Fed mantuvo el rango objetivo del tipo de los fondos federales entre el 3.75% y el 4.00%, en línea con las expectativas del mercado. Sin embargo, la pausa en las subidas no significa que la Fed haya adoptado una postura expansiva.
En su comunicado, la Fed siguió recalcando que la inflación continúa elevada y que los responsables necesitan más datos antes de determinar la futura orientación de la política monetaria. Esto indica que la Fed aún no está dispuesta a asumir compromisos concretos sobre el calendario de los recortes, el tipo terminal o la futura trayectoria de su política.
Desde la perspectiva del mercado, la decisión puede interpretarse así: "Los tipos no cambian, pero la postura contra la inflación se mantiene intacta". Si los datos de inflación, salarios o gasto de los consumidores vuelven a acelerarse, los mercados podrían reducir aún más sus expectativas de recortes y posiblemente reconsiderar la probabilidad de futuras subidas.
Entre las posibles repercusiones para los principales activos se incluyen:
| Activo |
Posible impacto de una interpretación restrictiva de la Fed |
| DXY |
Los diferenciales de rendimiento y la demanda de activos refugio podrían respaldar la fortaleza del dólar |
| US02Y |
Es sensible a las expectativas sobre los tipos oficiales y podría seguir mostrando volatilidad en niveles elevados |
| US10Y |
Está influido por las expectativas de inflación, oferta fiscal y crecimiento económico |
| XAUUSD |
El oro podría verse presionado si suben el dólar y los rendimientos reales |
| NAS100 |
Las acciones tecnológicas con valoraciones elevadas son más sensibles a los movimientos de los rendimientos |
| US500 |
Los beneficios empresariales y la resistencia económica podrían ofrecer apoyo, pero las valoraciones siguen limitadas |
| US30 |
Los sectores financiero, industrial y orientados al valor podrían mostrar una resistencia relativamente mayor |
Instrumentos clave que deben vigilarse: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500 y US30
2. Surgen dos votos discrepantes: las voces restrictivas dentro de la Fed cobran fuerza
Una de las señales que más atención recibió en esta reunión del FOMC fue que dos responsables se opusieron a mantener los tipos sin cambios y, en su lugar, defendieron una subida de 25 puntos básicos.
La gobernadora de la Fed Lisa Cook y la presidenta de la Fed de Cleveland Beth Hammack apoyaron una subida, lo que sugiere que no todos los responsables de la Fed creen que los tipos de interés actuales sean suficientemente restrictivos. Esto va más allá de una discrepancia de voto en una sola reunión: podría reflejar una creciente preocupación entre algunos responsables por la persistencia de la inflación, el sobrecalentamiento económico y unas condiciones financieras demasiado laxas.
Los mercados no solo deben centrarse en si la Fed sube los tipos, sino también en:
- Si más responsables expresan públicamente su apoyo a nuevas subidas;
- Si se oponen a recortar los tipos demasiado pronto;
- Si la inflación subyacente se mantiene por encima de las expectativas;
- Si el mercado laboral conserva su resistencia;
- Si el gasto de capital en IA, el consumo y la inversión empresarial siguen respaldando el crecimiento;
- Si la subida de los mercados financieros genera un efecto riqueza e impulsa la demanda;
- Si los precios del petróleo y los costes del transporte vuelven a elevar las expectativas de inflación.
Si las posturas restrictivas siguen ganando terreno en futuras reuniones, los mercados podrían descontar cada vez más un entorno de tipos "más altos durante más tiempo". Esto respaldaría al dólar estadounidense y los rendimientos de los bonos del Tesoro a corto plazo, pero podría lastrar el oro, las acciones tecnológicas con valoraciones elevadas y otros activos sensibles a los tipos.
3. Menos reuniones de la Fed para decidir sobre los tipos: los datos económicos y las declaraciones oficiales cobran importancia
Se espera que la Fed ajuste la estructura de las futuras reuniones del FOMC. A partir de 2027, algunas reuniones podrían centrarse más en el marco de política monetaria, los objetivos de inflación, el balance y la estrategia a largo plazo, sin que necesariamente se celebren votaciones sobre los tipos ni se publiquen comunicados de política monetaria.
Para 2028, se espera que la Fed celebre:
- 2 reuniones para debatir la estrategia de política monetaria;
- 6 reuniones ordinarias para tomar decisiones de política monetaria.
Esto significa que en el futuro podría haber menos "eventos de decisión sobre los tipos" directamente aprovechables para operar. Sin embargo, no implica necesariamente una menor volatilidad del mercado. Al contrario: conforme la Fed reduzca sus orientaciones futuras y evite comprometerse de antemano con una trayectoria de tipos, los datos de inflación, empleo, consumo y crecimiento podrían cobrar aún más importancia.
Entre las posibles características del mercado se incluyen:
- Un reajuste más rápido de los futuros de tipos tras publicarse el IPC, el PCE subyacente y los datos salariales;
- Un mayor impacto en el mercado de las nóminas no agrícolas, los datos de desempleo y las solicitudes iniciales de subsidio por desempleo;
- Una mayor influencia de las ventas minoristas, el PIB y los datos de inversión empresarial sobre los activos de riesgo;
- Mayores movimientos del mercado a corto plazo debido a las declaraciones de responsables individuales de la Fed;
- Reacciones más extremas a la publicación de un único dato económico;
- Una mayor necesidad de que los traders gestionen el riesgo de los eventos, el riesgo de liquidez y la ejecución de los stop-loss.
Instrumentos clave que deben vigilarse: DXY, US02Y, US10Y, NAS100, US500 y XAUUSD
4. La estabilidad de precios sigue siendo la prioridad, mientras que el mercado laboral no justifica recortes rápidos
La Fed afirmó que los debates sobre política monetaria se centran actualmente más en la "estabilidad de precios", lo que indica que controlar la inflación sigue siendo la máxima prioridad mientras el mercado laboral conserve su resistencia.
La valoración de la Fed sobre el entorno laboral sigue siendo relativamente positiva e incluye los siguientes aspectos:
- La tasa de desempleo es inferior a la de hace un año;
- Las solicitudes iniciales de subsidio por desempleo se mantienen en niveles relativamente bajos;
- El mercado laboral en general sigue mostrando resistencia;
- La actividad económica no ha mostrado señales claras de recesión;
- Las estimaciones de crecimiento del PIB se han revisado al alza;
- El crecimiento económico del tercer trimestre podría seguir siendo relativamente sólido.
El sólido crecimiento económico y las condiciones del mercado laboral respaldan a corto plazo US500, US30 y los beneficios empresariales. Sin embargo, desde la perspectiva de la política monetaria, también implican que la Fed tiene menos urgencia por recortar los tipos.
Los mercados pueden seguir los siguientes datos para evaluar si cambia la presión sobre la política de la Fed:
| Tipo de dato |
Interpretación de unos datos sólidos por parte del mercado |
Interpretación de unos datos débiles por parte del mercado |
| IPC/PCE subyacente |
Inflación persistente; tipos más altos durante más tiempo |
Podrían aumentar las expectativas de recortes de tipos |
| Nóminas no agrícolas |
El mercado laboral sigue fuerte; la Fed puede mantener la paciencia |
Aumenta el riesgo de enfriamiento económico |
| Crecimiento salarial |
Podrían persistir las presiones inflacionistas en los servicios |
Podría reducirse la presión inflacionista |
| Ventas minoristas |
La resistencia del consumo respalda el crecimiento y la inflación |
Los tipos altos podrían estar frenando la demanda |
| PIB |
Aumenta la preocupación por un sobrecalentamiento |
Los mercados podrían adoptar una narrativa de desaceleración del crecimiento |
| Solicitudes iniciales de subsidio por desempleo |
El mercado laboral sigue tensionado |
Surgen señales de enfriamiento del mercado laboral |
5. NAS100: el gasto de capital en IA sigue siendo sólido, pero la divergencia se intensificará con unos tipos altos
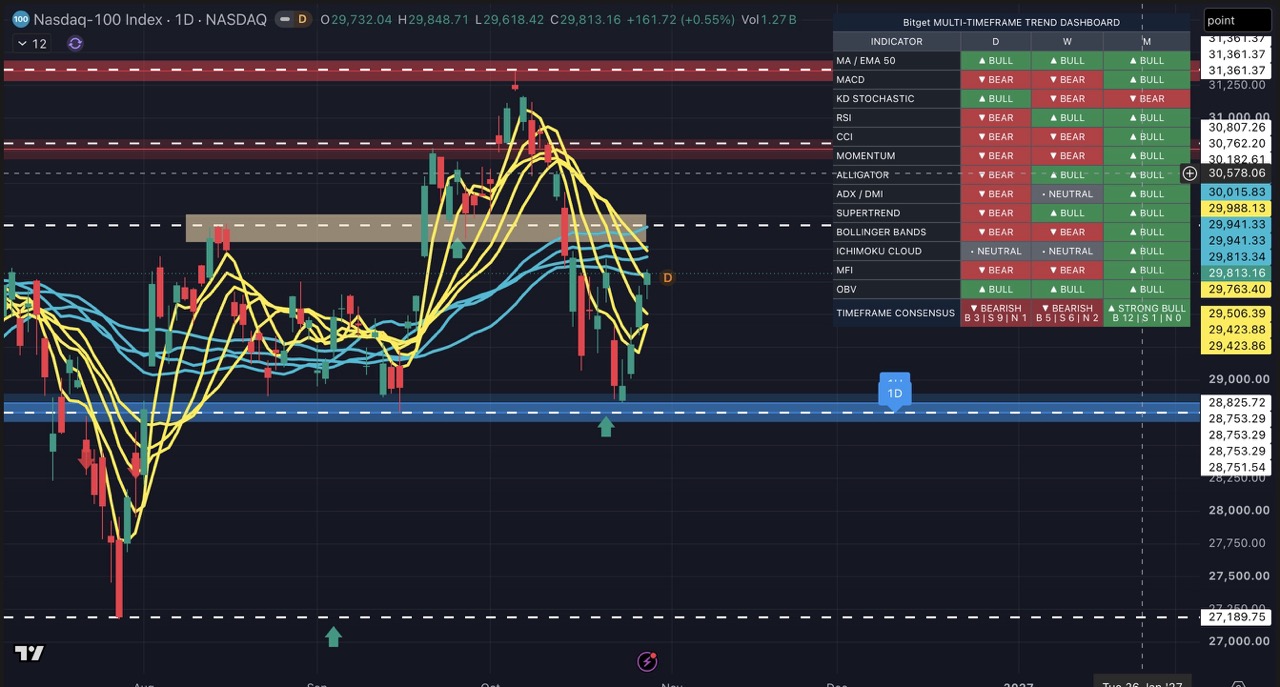
La IA, los semiconductores, la computación en la nube, los centros de datos y el gasto de capital empresarial siguen siendo importantes factores de apoyo para NAS100. La Fed también señaló que las tendencias del gasto de capital estadounidense conservan su fortaleza y que el crecimiento económico ya no depende por completo de un solo sector.
Sin embargo, los altos tipos de interés empiezan a tener efectos distintos sobre los diferentes proyectos de inversión en infraestructuras de IA. Algunas empresas y proyectos afrontan spreads de crédito más amplios, condiciones de financiación más restrictivas y mayores costes de capital. El capital ya no fluye de manera uniforme hacia todas las acciones relacionadas con la IA. En su lugar, los inversores prestan más atención a:
- Si las empresas tienen flujos de caja estables;
- Si el gasto de capital puede traducirse en ingresos y beneficios;
- Si la demanda de servicios en la nube y centros de datos sigue expandiéndose;
- Si la cadena de suministro de semiconductores conserva su fortaleza;
- Si las inversiones en IA dependen en exceso de la financiación apalancada;
- Si los beneficios empresariales justifican unas valoraciones elevadas;
- Si los rendimientos de los bonos del Tesoro siguen subiendo.
Para NAS100, la narrativa de la IA a largo plazo permanece intacta, pero es probable que unos tipos elevados aumenten la divergencia entre empresas y valoraciones.
| Factor |
Posible impacto en NAS100 |
| Crecimiento continuado del gasto de capital en IA |
Respalda los semiconductores, los servicios en la nube y las cadenas de suministro de los centros de datos |
| Los beneficios empresariales superan las expectativas |
Respalda unas valoraciones elevadas y el apetito por el riesgo |
| Descenso de US10Y |
Favorece la recuperación de las valoraciones de las acciones de crecimiento |
| Subida de US02Y y US10Y |
Podría presionar las acciones tecnológicas con valoraciones elevadas |
| Ampliación de los spreads de crédito |
Podría debilitar las temáticas de IA que dependen en gran medida de la financiación |
| Fortalecimiento del dólar estadounidense |
Podría lastrar la conversión de los ingresos obtenidos en el extranjero por las principales empresas tecnológicas |
| La Fed mantiene altos los tipos durante más tiempo |
Podría aumentar la volatilidad de las acciones tecnológicas |
Instrumentos clave que deben vigilarse: NAS100, US500, US10Y, DXY y XAUUSD
6. UKOUSD: la desescalada diplomática presiona al petróleo, pero los riesgos para el suministro siguen sin resolverse
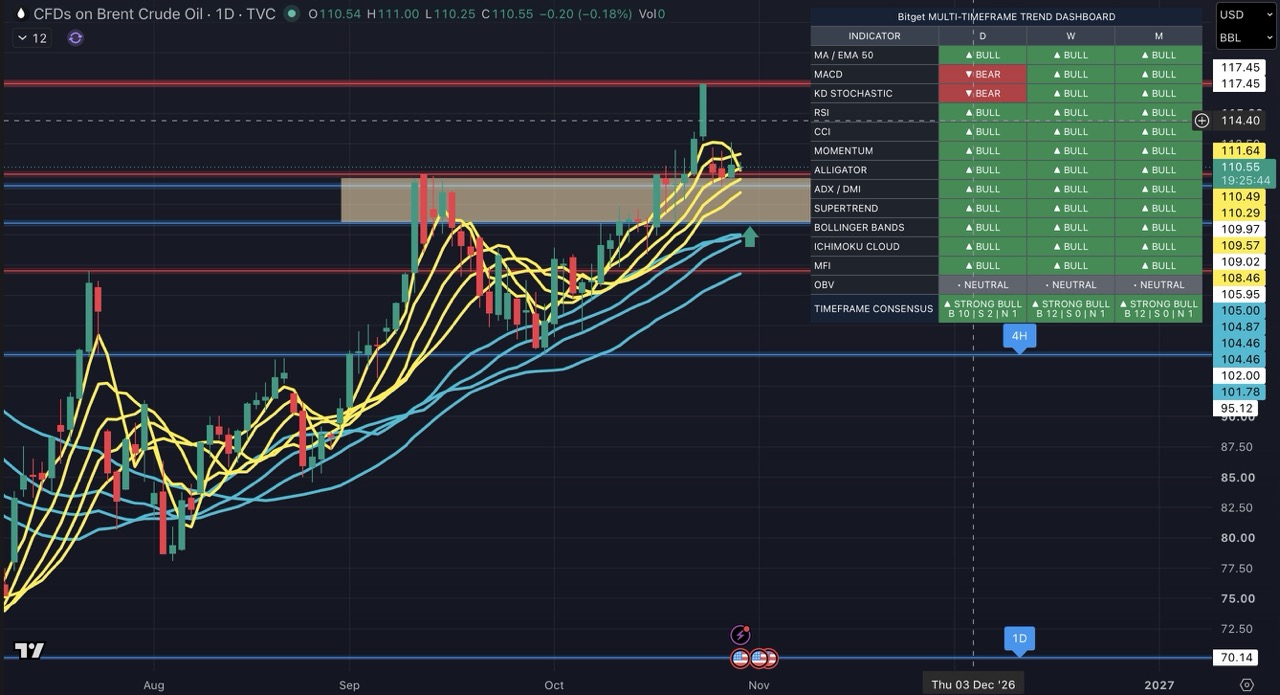
Los precios del petróleo bajaron esta semana principalmente porque el mercado reevaluó la prima de riesgo geopolítico a corto plazo asociada al conflicto de Oriente Medio.
Las conversaciones de alto nivel entre Irán, Arabia Saudí, Turquía y Pakistán llevaron a los mercados a considerar que aún hay margen para una desescalada diplomática. Al mismo tiempo, Estados Unidos no ha emprendido acciones militares inmediatas, lo que llevó a algunos flujos hacia activos refugio y posiciones especulativas en long a recoger beneficios.
El crudo Brent cayó brevemente por debajo de 110 USD por barril, mientras que el WTI retrocedió hacia los 100 USD por barril. Esto indica que los mercados están reduciendo la probabilidad de los escenarios más extremos de interrupción del suministro.
Sin embargo, no debe considerarse que el mercado del petróleo se haya vuelto bajista sin más. Los factores fundamentales y geopolíticos que respaldan sus precios siguen presentes:
- Más ataques contra buques en torno al estrecho de Ormuz;
- Persistencia de los riesgos para la seguridad en las rutas marítimas del mar Rojo y Oriente Medio;
- Elevados costes de flete y seguro del crudo;
- Posible desvío de algunas rutas marítimas;
- Bajos inventarios mundiales de petróleo;
- Riesgos geopolíticos que podrían volver a intensificarse en cualquier momento;
- Incertidumbre persistente sobre la política estadounidense de sanciones, intervención militar y diplomacia hacia Irán;
- Posibles ajustes del suministro de OPEC+.
Como resultado, UKOUSD y USOUSD podrían entrar en un entorno de trading de alta volatilidad impulsado por los titulares.
| Factores alcistas para el petróleo |
Factores bajistas para el petróleo |
| Aumento de los riesgos para el transporte marítimo en el estrecho de Ormuz |
Avances en las conversaciones entre Irán y los países de la región |
| Ataques contra buques o daños en instalaciones energéticas |
Estados Unidos retrasa una nueva escalada militar |
| Aumento de las tarifas de flete del crudo y las primas de seguros |
Disipación de las primas de riesgo geopolítico |
| Bajos inventarios mundiales |
Rebajas de las expectativas de crecimiento mundial |
| OPEC+ mantiene la disciplina de suministro |
Aumento del suministro de los principales productores |
| Escalada de las sanciones o las acciones militares |
Un dólar estadounidense fuerte presiona los precios de las materias primas |
Instrumentos clave que deben vigilarse: UKOUSD, USOUSD, DXY, XAUUSD y US500
7. XAUUSD: presión del dólar y los rendimientos frente a la demanda geopolítica de activos refugio
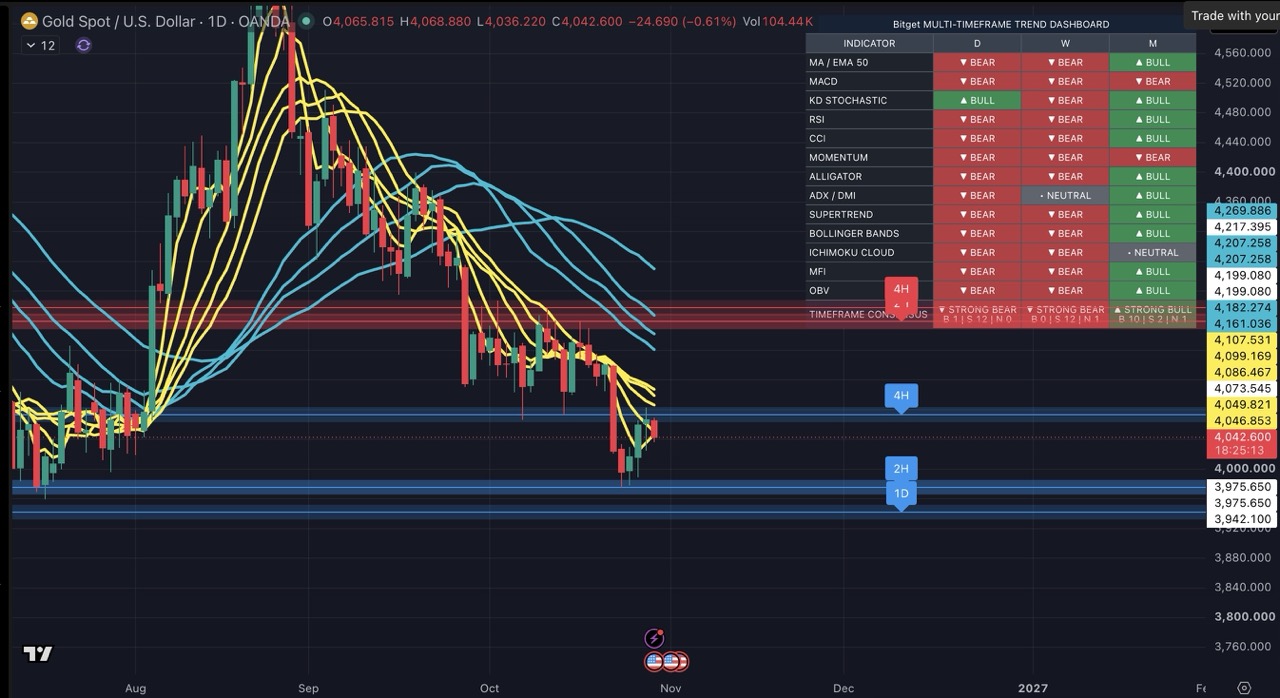
Esta semana, el oro se encuentra en medio de un tira y afloja entre dos fuerzas.
Por un lado, el sesgo restrictivo de la Fed, los dos votos discrepantes a favor de subir los tipos y las expectativas de que permanezcan altos durante más tiempo respaldan al dólar estadounidense y los rendimientos de los bonos del Tesoro. Esto eleva el coste de oportunidad de mantener activos sin rendimiento y presiona a XAUUSD.
Por otro lado, aunque Oriente Medio ha mostrado señales de desescalada diplomática, sigue habiendo una gran incertidumbre sobre la seguridad del transporte marítimo, el suministro de petróleo, los despliegues militares y las políticas de sanciones. La demanda de activos refugio podría limitar la caída del precio del oro.
La dirección del oro a corto plazo dependerá principalmente de los cambios relativos en el dólar, los rendimientos reales y el riesgo geopolítico.
Factores bajistas para el oro:
- La Fed mantiene altos los tipos y resta importancia a las expectativas de recortes rápidos;
- Aumentan las voces restrictivas dentro de la Fed;
- Suben US02Y, US10Y y los rendimientos reales;
- DXY conserva su fortaleza;
- Los riesgos geopolíticos siguen disminuyendo;
- Mejora el apetito por el riesgo de la renta variable estadounidense.
Factores de apoyo para el oro:
- Nueva escalada del conflicto de Oriente Medio o de los riesgos para el transporte marítimo;
- Retrocesos del dólar estadounidense y de los rendimientos de los bonos del Tesoro;
- Datos de inflación más moderados que reaviven las expectativas de recortes de tipos;
- Correcciones de la renta variable estadounidense debido a riesgos relacionados con las valoraciones o los beneficios;
- Datos económicos más débiles que aumenten la demanda de activos refugio;
- Fuerte subida de los precios del petróleo que incremente la inflación y la volatilidad del mercado.
Instrumentos clave que deben vigilarse: XAUUSD, DXY, US10Y, US02Y, UKOUSD y NAS100
III. Marco de trading de los principales activos CFD
| Activo CFD |
Principales factores impulsores esta semana |
Escenario alcista |
Riesgos principales |
| XAUUSD |
DXY, rendimientos reales, política de la Fed y riesgos geopolíticos |
Los rendimientos bajan, el dólar se debilita y aumentan los riesgos geopolíticos |
Fed restrictiva, dólar más fuerte y mayores rendimientos reales |
| NAS100 |
Gasto de capital en IA, beneficios, rendimientos y spreads de crédito |
Mejora de la rentabilidad de la IA, menores rendimientos y mayor apetito por el riesgo |
Tipos más altos durante más tiempo, corrección de las valoraciones y condiciones de financiación más restrictivas |
| US500 |
Crecimiento económico, beneficios, tipos y rotación sectorial |
Resistencia económica, beneficios sólidos y rendimientos estables |
Inflación elevada, aumento de los rendimientos y peores previsiones empresariales |
| US30 |
Industria, finanzas, energía y operaciones cíclicas y basadas en políticas |
Rendimientos estables a largo plazo, expansión continuada y rotación hacia el valor |
Desaceleración económica, riesgos crediticios e incertidumbre fiscal |
| UKOUSD |
Tensiones en Oriente Medio, transporte marítimo, suministro, inventarios y dólar |
Interrupciones del suministro, deterioro de la seguridad de los buques y menores inventarios |
Desescalada diplomática, disipación de la prima de riesgo y mayor suministro |
| DXY |
Diferenciales de rendimiento, expectativas restrictivas sobre la Fed y demanda de activos refugio |
Tipos más altos durante más tiempo, mayor inflación y aumento de la aversión al riesgo |
Datos económicos más débiles, reactivación de las expectativas de recortes de tipos y mejora del apetito por el riesgo |
| US02Y/US10Y |
Trayectoria de la Fed, inflación, crecimiento y oferta fiscal |
Datos sólidos de inflación y empleo, y declaraciones más restrictivas |
Desaceleración del crecimiento, moderación de la inflación y aumento de las expectativas de relajación |
IV. Principales focos de atención esta semana
Declaraciones de los responsables de la Fed y posible aumento de las divisiones entre posturas restrictivas
Los mercados observarán si más responsables de la Fed apoyan subidas de tipos o se oponen explícitamente a que los mercados descuenten recortes demasiado pronto. Si aumentan las voces restrictivas, DXY, US02Y y US10Y podrían recibir más apoyo.
Datos estadounidenses de inflación, empleo y consumo
Ante la reducción de las orientaciones futuras de la Fed, cobran cada vez más importancia el IPC, el PCE subyacente, las nóminas no agrícolas, el desempleo, el crecimiento salarial, las ventas minoristas y las solicitudes iniciales de subsidio por desempleo.
Si US02Y y US10Y suben a la vez
Si los rendimientos de los bonos del Tesoro a corto y largo plazo suben simultáneamente, los mercados podrían descontar aún más un entorno de tipos más altos durante más tiempo. Esto podría presionar a NAS100 y XAUUSD, mientras respalda a DXY.
Gasto de capital en IA y beneficios del sector tecnológico
Los mercados seguirán evaluando si las inversiones en IA pueden traducirse en ingresos y rentabilidad empresarial. Las perspectivas de las acciones tecnológicas dependerán no solo de las narrativas sobre la IA, sino también de la eficiencia del capital, los costes de financiación y la calidad de los flujos de caja.
Conversaciones diplomáticas en Oriente Medio y política estadounidense hacia Irán
La capacidad de las negociaciones diplomáticas entre Irán y los países de la región para generar una desescalada significativa influirá en la prima de riesgo geopolítico del petróleo. Las sanciones estadounidenses, los despliegues militares y la postura negociadora hacia Irán podrían convertirse en catalizadores clave de la volatilidad a corto plazo de UKOUSD.
Riesgos para el transporte marítimo en el estrecho de Ormuz y el mar Rojo
Aunque los precios del petróleo bajen a corto plazo, los ataques contra buques, los elevados costes de flete, el aumento de las primas de seguros y los ajustes de las rutas podrían seguir afectando al mercado físico del petróleo e impulsar cambios en el spread Brent-WTI.
V. Conclusión semanal
El mensaje principal de esta semana es el siguiente: aunque la Fed ha pausado las subidas de tipos, no ha virado hacia la relajación.
Los dos votos discrepantes a favor de subir los tipos, la vigilancia continua de los riesgos de inflación, la reducción de las orientaciones futuras y los planes para disminuir el número de reuniones destinadas a decidir sobre los tipos indican que la Fed quiere conservar un alto grado de flexibilidad en su política e impedir que los mercados descuenten recortes demasiado pronto.
Ante la solidez del mercado laboral, la resistencia del crecimiento económico y la expansión continuada del gasto de capital en IA, la Fed tiene margen para mantener elevados los tipos de interés durante más tiempo. Esto podría respaldar al dólar estadounidense y los rendimientos de los bonos del Tesoro a corto y medio plazo, pero también aumentar la volatilidad de las acciones tecnológicas con valoraciones elevadas, el oro y otros activos sensibles a los tipos.
Mientras tanto, aunque los precios del petróleo han bajado debido a las conversaciones diplomáticas sobre Oriente Medio y a la disipación parcial de las primas de riesgo, siguen sin resolverse los riesgos relacionados con el transporte marítimo por el estrecho de Ormuz, los elevados costes de flete, los bajos inventarios y las posibles interrupciones del suministro. UKOUSD podría seguir reaccionando a los titulares a corto plazo, con fuertes oscilaciones de precios en ambas direcciones.
Los traders a corto plazo pueden centrarse en las siguientes relaciones entre mercados:
- Aumentan las expectativas de una Fed restrictiva y suben los rendimientos:
Esto favorece a DXY y US02Y, pero podría perjudicar a XAUUSD y NAS100.
- La inflación se modera y los datos económicos se debilitan:
Los mercados podrían volver a descontar futuros recortes de tipos, lo que beneficiaría al oro, las acciones de crecimiento y algunos activos de riesgo.
- Las temáticas de IA mantienen su fortaleza, pero suben los rendimientos:
NAS100 podría conservar su apoyo estructural, aunque podría aumentar la divergencia entre acciones y sectores.
- Disminuyen las tensiones en Oriente Medio:
Las primas de riesgo de UKOUSD podrían seguir disipándose, lo que aumentaría la volatilidad de los activos relacionados con la energía.
- Aumentan los riesgos para el transporte marítimo o las infraestructuras energéticas:
El petróleo, el oro y los activos refugio podrían repuntar rápidamente, mientras aumenta la volatilidad general del mercado.
💡 Presta atención al enfoque de la Fed basado en los datos, a los movimientos del dólar y de los rendimientos de los bonos del Tesoro, y al impacto de los acontecimientos de Oriente Medio sobre las primas de riesgo del petróleo.
Durante la próxima semana, los mercados seguirán asimilando la decisión de la Fed, los datos de inflación y empleo, las perspectivas del gasto de capital del sector tecnológico y los acontecimientos geopolíticos en Oriente Medio. Durante la publicación de datos importantes y ante sucesos inesperados, los mercados podrían experimentar una menor liquidez, spreads más amplios y riesgo de gaps.
Los traders pueden usar Bitget CFD para seguir instrumentos principales como US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y y US10Y, lo que permite adoptar posiciones con flexibilidad ante las oportunidades impulsadas por los tipos de interés, el dólar estadounidense, la IA, los precios del petróleo y la geopolítica. Los CFD son productos apalancados de alto riesgo. Los traders deben usar stop-loss, gestionar el tamaño de sus posiciones y controlar cuidadosamente el riesgo de los eventos.
Todo el contenido formativo sobre trading ofrecido por Bitget tiene fines exclusivamente educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading de CFD implica riesgos significativos, incluida la posible pérdida de capital. Los resultados pasados no garantizan resultados futuros. Haz una investigación exhaustiva y asegúrate de comprender los riesgos asociados. Bitget no se responsabiliza de las decisiones de trading que tomen los usuarios.


- I. Resumen semanal del mercado
- II. Temas clave del mercado esta semana
- III. Marco de trading de los principales activos CFD
- IV. Principales focos de atención esta semana
- V. Conclusión semanal