Bitget App
Trade smarter
amp.open
wiki.nav.homeamp.sign_up
Bitget>
_news.coin_news.news>
Ejecutivo de fondos afirma: el oro está respaldado por la credibilidad fiscal de EE.UU., siendo la garantía definitiva de refugio seguro, no los bonos del Tesoro estadounidense.

Ejecutivo de fondos afirma: el oro está respaldado por la credibilidad fiscal de EE.UU., siendo la garantía definitiva de refugio seguro, no los bonos del Tesoro estadounidense.

汇通财经2026/09/18 02:26
_news.coin_news.by: 汇通财经

Informe de Huitong el 18 de septiembre—— Tras la subida de tipos de la Reserva Federal, el rendimiento de los bonos estadounidenses a 10 años retrocedió, pero Jeff Sarti, CEO de Morton Wealth, sigue siendo optimista sobre el oro. Señala que el oro es un activo exclusivo de seguro de cobertura, superando con creces el valor de resistencia al riesgo de los bonos estadounidenses. La alta deuda y el elevado déficit de EE.UU. limitan el margen de acción de la Reserva Federal para subir tipos, el riesgo fiscal se convierte en el riesgo central del mercado, y la evolución del precio del oro ya no depende únicamente de la política monetaria, sino que está anclada a la credibilidad fiscal de EE.UU., por lo que la asignación a largo plazo de oro presenta ventajas significativas.


Las medidas de la Reserva Federal para reducir la inflación al rango objetivo del 2% han traído de nuevo la confianza en el mercado a la curva de rendimientos de largo plazo, y el rendimiento del bono estadounidense a 10 años volvió a situarse por debajo del 5%. Sin embargo, Jeff Sarti, CEO de Morton Wealth, presenta una opinión diferente,

entre el oro y los bonos estadounidenses a 10 años, tiene una preferencia mucho más marcada por el oro
. En su opinión,
bajo el entorno actual de incertidumbre económica sumada a una inflación persistentemente resistente, la atracción de los rendimientos de los bonos estadounidenses es limitada, y el valor del oro como seguro dentro de una cartera de activos se está destacando.


El oro no es un activo de rendimiento, sino un seguro de cobertura dentro de la cartera de inversión


Jeff Sarti afirma que, si solo pudiera elegir uno de los dos tipos de activos, sin dudarlo optaría por el oro a largo plazo. Añade que muchos inversores caen fácilmente en el error de comparar directamente el oro, que no genera intereses, con los ingresos fijos de los bonos estadounidenses. La función principal de los bonos del Tesoro de EE.UU. es proporcionar ingresos por intereses estables a quienes los poseen, mientras que el oro, dentro de la asignación de activos, desempeña un papel esencialmente distinto.

Afirma que,
el oro es un seguro, mientras que el bono estadounidense a 10 años no tiene esa cualidad; simplemente es un instrumento financiero que puede generar cupones.
Aunque se pueda asegurar una rentabilidad del 5% en los próximos diez años, si la inflación sigue alta, la volatilidad del tipo de cambio aumenta, o disminuye la confianza del mercado en la política fiscal de EE.UU., es muy difícil que los bonos protejan eficazmente a los inversores.
Un seguro cualificado debe aportar rendimientos extraordinarios a su tenedor cuando estalla el riesgo o la situación del mercado empeora, y esto es algo que los bonos estadounidenses no pueden lograr.


Ejecutivo de fondos afirma: el oro está respaldado por la credibilidad fiscal de EE.UU., siendo la garantía definitiva de refugio seguro, no los bonos del Tesoro estadounidense. image 0

El margen de subida de tipos de la Reserva Federal es limitado, la carga de la deuda restringe la política


En esta ocasión, la Reserva Federal anunció una subida del tipo de interés de referencia en 25 puntos básicos, situando la tasa de los fondos federales en el rango de 3.75% a 4.00%. La resolución de subida de tipos, algo agresiva, anunciada a las 2 a.m. hora del este de Asia, se debió a que la inflación sigue siendo persistentemente superior al objetivo del banco central. El índice de precios al consumidor de EE.UU. subió un 0.4% intermensual en agosto y un 3.4% interanual en los últimos doce meses; la inflación subyacente interanual subió un 2.4%.

Jeff Sarti reconoce la dirección de la Reserva Federal de endurecer la política monetaria, pero duda de que una única subida de 25 puntos básicos, o incluso varias subidas pequeñas consecutivas, puedan revertir realmente la tendencia inflacionaria. En su opinión, este tipo de subidas pequeñas son más ruido de mercado, y las señales realmente dignas de atención se centran en el ámbito fiscal. El nivel actual de deuda que soportan la economía y el sistema financiero estadounidenses supera muchísimo el de anteriores ciclos inflacionarios, y el actual presidente de la Fed ya no puede replicar la política de subidas agresivas de Paul Volcker,
siendo la razón principal la relación entre la deuda de EE.UU. y su PIB.


Aunque subir los tipos aumente los costes de financiación para las empresas estadounidenses y el gobierno federal, la Fed tampoco puede permitir que la inflación siga aumentando, por lo que la política debe tender a mantener el endurecimiento.
Cuando la gran cantidad de deuda federal se concentre para ser refinanciada, el alza de los tipos incrementará de manera constante el gasto en intereses del gobierno, empeorando aún más la situación fiscal
. Sin embargo, Sarti señala que la reciente subida de los tipos de interés a largo plazo no significa directamente que el mercado de bonos estadounidenses esté fuera de control; parte de la tendencia responde al retorno natural tras la corrección de la curva de rendimiento invertida de 2022 a 2024. Aun así, el mercado de bonos estadounidenses a largo plazo sigue siendo un indicador clave que los inversores deben seguir de cerca; el mercado necesita seguir absorbiendo una enorme oferta de nuevos bonos del Tesoro, lo que afecta al precio del oro más que si se sube otra vez 25 puntos básicos a final de año.

El problema fiscal es difícil de resolver, el mercado de bonos podría forzar la disciplina fiscal


Jeff Sarti considera que el principal conflicto del mercado ha pasado del plano monetario al fiscal. Durante años, el entorno de tipos ultrabajos ha permitido que el gobierno estadounidense aumente el gasto público sin sentir de inmediato la presión del aumento de los costes de financiación. Para corregir este desequilibrio, se necesitaría reducir el gasto, pero en la situación actual de EE.UU., esa medida es difícil de implementar.

En el futuro previsible, probablemente EE.UU. mantenga déficits fiscales del orden del billón de dólares, y el margen de actuación de la Reserva Federal seguirá reduciéndose. Con pocas opciones viables por el momento tanto en política fiscal como monetaria, el poder final de fijación de precios podría recaer en el mercado de bonos.

Conclusión


La sostenibilidad fiscal y la credibilidad del dólar se están convirtiendo en la lógica subyacente que afecta el precio del oro; el oro ya no sigue únicamente las oscilaciones de la política monetaria de la Reserva Federal, sino que actúa más como un observador de la verdad del mercado, filtrando el ruido a corto plazo y midiendo el nivel de confianza de los inversores globales en el dólar y los bonos estadounidenses como activos de cobertura. Las pequeñas subidas de tipos solo pueden demostrar temporalmente la determinación de la Fed para frenar la inflación, pero no pueden resolver problemas estructurales fiscales más profundos. El valor de asignar oro a largo plazo no depende de una pequeña subida de tipos, sino de si EE.UU. es capaz de mejorar sus expectativas fiscales.

Finalmente, Jeff Sarti recomienda que,
si los votantes estadounidenses reciben pagos relacionados tras las elecciones intermedias, deberían comprar oro de inmediato para completar la conversión de activos.


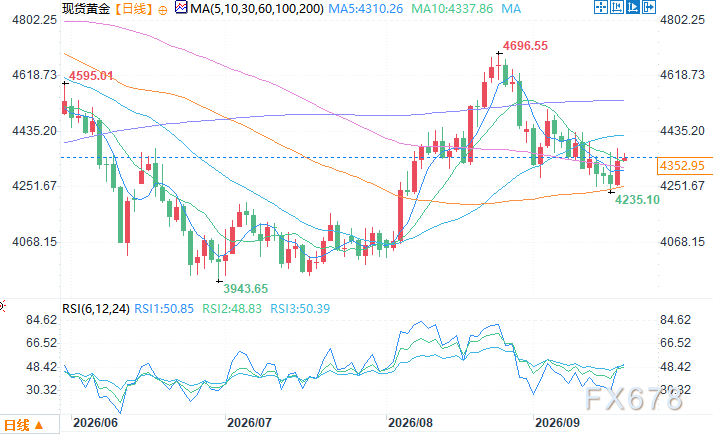
Ejecutivo de fondos afirma: el oro está respaldado por la credibilidad fiscal de EE.UU., siendo la garantía definitiva de refugio seguro, no los bonos del Tesoro estadounidense. image 1
Gráfico diario del oro spot. Fuente: Easy Huitong

Zona horaria del este de Asia, 18 de septiembre a las 9:50: oro spot cotiza a 4347.95 dólares por onza

_news.coin_news.disclaimer
PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

_news.coin_news.may_like

¿Japón intervendrá de nuevo? Se informa que el Banco Central de Japón investiga el tipo de cambio, el yen reduce su caída

Según medios japoneses, después de que el Banco Central de Japón consultara a los participantes del mercado sobre el nivel del tipo de cambio, el yen japonés recortó la mitad de su caída frente al dólar, que anteriormente había superado el 1%. La subida de tasas del Banco Central de Japón el viernes no logró impulsar el tipo de cambio y la oposición de dos miembros en la votación hizo que el mercado dudara sobre el camino futuro de nuevas subidas de tasas.

华尔街见闻2026/09/18 17:31
JPMorgan: la proporción de envíos de chips personalizados superará a GPU en 2027, la "invisibilidad en la cadena de suministro" de Broadcom TPU no significa que haya dudas sobre los pedidos

JPMorgan prevé que en 2027 los envíos de ASIC/XPU representarán el 54%, superando a los GPU, y que los chips personalizados se convertirán en una fuente importante de incremento de capacidad de cómputo para la IA. Broadcom y Google tienen un acuerdo de 5 años sobre TPU que abarca desde 2026 hasta 2031; aunque la información de la cadena de suministro no sea transparente, esto no significa que existan dudas sobre los pedidos, y la visibilidad de los ingresos sigue siendo sólida. Al mismo tiempo, la demanda de equipos de obleas y de almacenamiento aumenta de manera sincronizada, lo que respalda la continuación del ciclo de semiconductores.

华尔街见闻2026/09/18 15:46
¿La caída de las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte: todavía hay presión a la baja antes de fin de mes, y octubre podría traer un giro

El estratega de Citadel Securities, Rubner, señaló que en el mercado estadounidense, este viernes es el "día triple bruja" con la expiración de opciones por un valor de 7 billones de dólares, las estrategias cuantitativas aún tienen margen para vender, el periodo de silencio de recompra de acciones se suma al rebalanceo de pensiones de fin de trimestre, y antes del fin de mes, las fuerzas bajistas siguen dominando. Sin embargo, la disminución significativa del entusiasmo excesivo por el trading de IA, junto con el viento de cola estacional del cuarto trimestre, el catalizador de la temporada de resultados y el reinicio de recompra de acciones, hacen que las perspectivas para el cuarto trimestre sean optimistas.

华尔街见闻2026/09/18 15:41

_news.coin_news.trending_news

_news.coin_news.more
1
¿Japón intervendrá de nuevo? Se informa que el Banco Central de Japón investiga el tipo de cambio, el yen reduce su caída
2
JPMorgan: la proporción de envíos de chips personalizados superará a GPU en 2027, la "invisibilidad en la cadena de suministro" de Broadcom TPU no significa que haya dudas sobre los pedidos

_news.coin_news.crypto_prices

_news.coin_news.more
Bitcoin
Bitcoin
BTC
$81,134.05
+6.02%
Ethereum
Ethereum
ETH
$2,627.82
+7.22%
Tether USDt
Tether USDt
USDT
$0.9996
+0.04%
BNB
BNB
BNB
$767.4
+5.36%
XRP
XRP
XRP
$1.4
+8.16%
USDC
USDC
USDC
$0.9998
-0.01%
Solana
Solana
SOL
$113.74
+12.80%
TRON
TRON
TRX
$0.3384
+1.44%
Zcash
Zcash
ZEC
$1,464.48
-0.30%
Hyperliquid
Hyperliquid
HYPE
$91.68
+11.46%
Cómo vender PI
PI llega a Bitget: ¡Compra o vende PI rápidamente en Bitget!
Operar ahora
¿Aún no eres un Bitgetter?¡Un paquete de bienvenida de 6.200 USDT para los nuevos Bitgetters!
Regístrate ahora
Trade smarter
