
La correlación entre acciones y bonos en EE.UU. cae a su nivel más bajo en 30 años, UBS advierte: la próxima ronda de choque podría provenir del mercado de tasas de interés

La correlación entre las acciones estadounidenses y el rendimiento de los bonos del Tesoro de EE. UU. ha caído a su nivel más bajo en casi 30 años. Este cambio estructural está remodelando la lógica de la inversión multiactivos y añade nuevos riesgos potenciales al mercado.
Según el escritorio de trading Chasing the Wind, UBS señaló en su informe de estrategia de derivados de acciones estadounidenses publicado el 16 de junio que actualmente el rendimiento de las acciones y los bonos muestra una fuerte correlación negativa: es decir, el aumento de los rendimientos corresponde a la caída de los precios de las acciones. Este patrón debilita fundamentalmente la función tradicional de los bonos como herramienta de cobertura del riesgo de acciones, obligando a los inversores multiactivos a reducir simultáneamente tanto acciones como bonos cuando buscan evitar riesgos, lo que podría desencadenar un efecto auto-reforzado de desapalancamiento conjunto.
Al mismo tiempo, la volatilidad de las tasas de interés sigue siendo relativamente baja en comparación con la volatilidad de las acciones, pero la historia muestra que este patrón podría estar en un punto de inflexión, con un margen significativo de subida para la volatilidad de los bonos.
El informe recomienda a los inversores considerar una estrategia de straddle swap al valor actual de ejercicio para diciembre en TLT/SPY, con el fin de capturar la oportunidad de repricing de la volatilidad de las tasas de interés frente a la volatilidad de las acciones, y destaca el potencial de alza de sectores cíclicos como banca regional en escenarios de aumento de rendimientos y mejora del crecimiento económico.
Correlación entre acciones y bonos en el nivel más bajo en 30 años; lógica de cobertura multiactivos enfrenta desafíos
La correlación móvil de dos meses entre el S&P 500 y el rendimiento de los bonos del Tesoro de EE. UU. a 10 años ha caído a su nivel más bajo desde 1996, y el valor beta de las acciones frente al rendimiento de los bonos también está en mínimos de varias décadas.
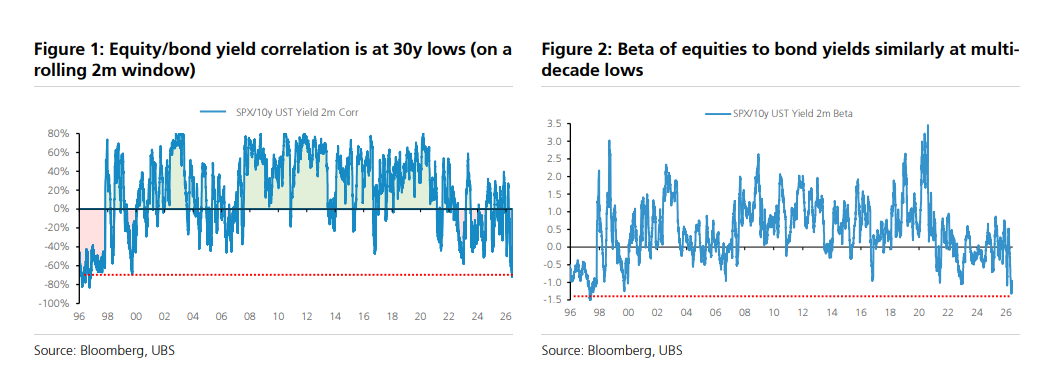
En un entorno de correlación positiva, los bonos actúan naturalmente como herramienta de diversificación de riesgo para las acciones; pero bajo el patrón de correlación negativa profunda actual, los bonos y acciones suelen moverse en la misma dirección, lo que invalida este mecanismo. Este estado tiene una característica potencial de auto-refuerzo: cuando la incertidumbre macroeconómica aumenta, los inversores se ven obligados a reducir simultáneamente exposición a acciones y bonos, lo que podría aumentar la volatilidad del mercado.
Según la historia, el patrón de correlación negativa entre acciones y bonos suele mantenerse o incluso profundizarse durante los ciclos de subidas de tasas. Los datos de los ciclos de subida de tasas desde los años 70 muestran que este fenómeno fue especialmente destacado en las décadas de 1980 y 1990. Cabe destacar que el mercado de futuros de fondos de la Fed actualmente ha descontado una probabilidad del 80% de que la Reserva Federal suba al menos 25 puntos básicos antes de la reunión FOMC de diciembre, aunque este no es el escenario base.
La baja volatilidad de tasas podría no sostenerse, volatilidad de bonos tiene margen de aumento
Desde finales de 2023 se ha mantenido la estrategia de "vender volatilidad de bonos, comprar volatilidad de acciones", la cual ya se ha materializado en gran parte, beneficiándose principalmente de la marcada caída en la volatilidad de los bonos durante periodos de recorte de tasas o pausas de la Reserva Federal. Sin embargo, esta lógica de trading podría estar en un punto de inflexión.
Los datos históricos muestran que, durante los ciclos de subida de tasas de la Reserva Federal, el índice MOVE que mide la volatilidad de tasas suele aumentar respecto al índice VIX que mide la volatilidad de acciones; esto es especialmente evidente en periodos de correlación negativa entre acciones y bonos.
Una característica notable de la era post-COVID es que una mayor volatilidad de tasas suele estar relacionada con un aplanamiento de la curva de rendimiento, especialmente el llamado "bear flattening" donde el tramo corto sube más que el largo, lo cual se relaciona directamente con las expectativas de subidas de tasas por parte de la Fed.
En base a estos juicios, el informe recomienda a los inversores considerar un straddle swap al valor de ejercicio actual de diciembre en TLT/SPY, comprando TLT (apostando al alza de la volatilidad de tasas) y vendiendo SPY (apostando a baja volatilidad de acciones) en un ratio nominal de aproximadamente 1,5 a 1. El precio actual de esta estructura es atractivo en comparación con los niveles históricos.
El S&P 500 ya ha descontado suficientemente un "buen aumento de rendimientos", mientras hay oportunidades en sectores como banca regional
Aplicando el marco "Market Cookbook", se evaluó el grado en que los precios de los activos reflejan un escenario de subidas moderadas de rendimientos. Este marco asume que el aumento de rendimientos se debe a mejoras en el crecimiento económico en lugar de un alza en las expectativas de inflación, acompañado de una inclinación moderada al alza de los rendimientos reales y la ampliación moderada del spread de crédito.
La evaluación muestra que a nivel del S&P 500, el escenario mencionado ya está en gran parte descontado; la probabilidad de subir más de 3% es inferior al 23%, y la de subir más de 7% es inferior al 4%. Sin embargo, ciertos sectores cíclicos siguen infravalorados, destacando sectores como bancos regionales, bancos grandes y exploración y producción (E&P) de petróleo y gas.
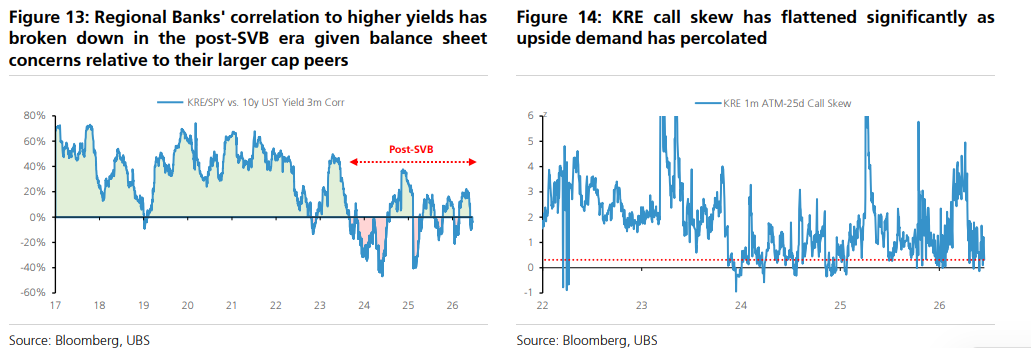
En lo referente a bancos regionales, desde la etapa post Silicon Valley Bank (SVB) la correlación de este sector con subidas en los rendimientos se ha reducido visiblemente, principalmente debido a las preocupaciones sobre sus balances. Esta característica implica que, incluso en un escenario de Fed relativamente dovish o "no excesivamente hawkish", esta operación sigue siendo rentable. Al mismo tiempo, el sesgo alcista de las opciones de compra (call skew) en KRE se ha aplanado considerablemente: el sesgo desde at the money (ATM) hasta un call de 25 delta a un mes está en el decil inferior al 10% de los últimos 5 años, lo que hace más atractiva la valoración de estructuras de opciones relacionadas.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¿Hay un “mercado bajista invisible” en las acciones estadounidenses? Las acciones de IA cayeron un 13% en octubre, y el “S&P 500 excluyendo IA” alcanzó un nuevo máximo.
Las acciones relacionadas con la IA han caído más del 13% en conjunto, mientras que el S&P 500 excluyendo los componentes de IA ha subido un 8% y alcanzó un nuevo máximo histórico. Algunas instituciones han llamado a esto un "mercado bajista invisible", considerando que el capital está rotando desde las acciones de IA sobrevaloradas hacia las acciones que no pertenecen al sector de IA. Aunque la volatilidad a corto plazo se ha intensificado, dichas instituciones siguen siendo optimistas sobre las perspectivas del mercado a medio y largo plazo, opinando que la corrección está acumulando impulso para el próximo repunte. Se espera que el mercado en noviembre esté lleno de altibajos.

FOMO del mercado: las cinco acciones estadounidenses más recomendadas para comprar antes de las elecciones de medio término en Estados Unidos
Cuando el sentimiento del mercado cambia, 5 acciones calificadas como "compra fuerte" por SA Quantitative Ratings pueden ayudar a los inversores a maximizar sus ganancias.
Previsión de resultados | Onsemi (ON.US) está a punto de presentar sus resultados del Q3: el negocio de centros de datos de IA, el margen de beneficio bruto y las previsiones para el Q4 son los principales focos de atención.
Actualmente, el mercado prevé que los ingresos de ON Semiconductor en el tercer trimestre aumentarán un 10% interanual hasta alcanzar los 1,700 millones de dólares, y que las ganancias ajustadas por acción crecerán más del 39% interanual hasta 0.88 dólares.
Goldman Sachs: Honeywell Aerospace (HONA.US) superó las expectativas en los resultados del tercer trimestre, pero aún se necesita tiempo para revertir su situación operativa; mantiene la calificación "neutral".
Goldman Sachs considera que los esfuerzos de Honeywell Aerospace para revertir la situación operativa podrían impulsar una aceleración en los fundamentales en el futuro, pero es posible que un mejor crecimiento y márgenes de ganancia aún tarden varios trimestres en materializarse.
Crypto prices
More


