
Foco de Cloud Next de Google: los Agentes de IA entran en escala, los chips de inferencia se convierten en una curva de crecimiento independiente

La conferencia anual de computación en la nube de Google, Cloud Next 2026, lanzó una señal clara: el campo de batalla de la IA empresarial ha pasado de "cómo experimentar" a "cómo gobernar y desplegar a escala", y la respuesta de Google consiste en un stack vertical completo que va desde los chips hasta la plataforma. Este evento no fue sólo un desfile de lanzamientos de productos, sino que también marcó el punto crítico en el que la agentic AI cruza de la prueba de concepto al despliegue productivo a nivel empresarial.
Según la estación de comercio Fengzhui, Doug Anmuth, analista de JP Morgan, escribió tras el evento: "Esta transición de experimentación a despliegue puede ser la evidencia más contundente de que la IA basada en agentes ha cruzado la brecha de la prueba de concepto y está llegando a las cargas de trabajo empresariales". Los datos de la demanda respaldan este juicio: la capacidad de procesamiento del modelo de primera parte de Google, a través de la API de conexión directa, ha alcanzado los 16.000 millones de tokens por minuto, un gran salto desde los 10.000 millones del trimestre anterior; aproximadamente el 75% de los clientes de Cloud están usando sus productos de IA; y los usuarios activos mensuales de pago de Gemini Enterprise aumentaron un 40% de un trimestre al otro.
Tres instituciones —JP Morgan, BofA Securities y Citi Research— mantuvieron sus calificaciones de compra para Alphabet después del evento, con precios objetivo de 395, 370 y 405 dólares respectivamente. El razonamiento compartido es: los ingresos de Cloud crecen más rápido que el negocio publicitario, y la combinación de "modelo Gemini + TPUs propias + plataforma de orquestación empresarial" está construyendo una ventaja competitiva diferenciada, y podría convertirse en un impulsor más directo del precio de la acción. Mientras tanto, Sundar Pichai anunció en el discurso principal que el rango de gastos de capital para 2026 estará entre 175.000 y 185.000 millones de dólares, y el mercado sigue muy atento a la trayectoria de los capex antes y después de los resultados trimestrales.
Las preguntas de los clientes empresariales cambiaron: de “cómo probar” a “cómo gestionar”
Si en los últimos dos años Cloud Next fue una vitrina de capacidades técnicas, este año el foco ya es cómo hacer que la IA pase de despliegues experimentales en empresas pioneras a cargas de trabajo productivas que puedan operar a gran escala, ser gobernadas y con costos controlables.
JP Morgan repasa esta evolución en su informe: en 2024 el foco está en la integración de Gemini con Workspace y la exploración temprana de agents; en 2025 se enfatizan los protocolos A2A y la séptima generación de TPU Ironwood; para 2026, las líneas principales giran en torno a Agentic Cloud, la facilidad de uso de datos, la eficiencia de costos de la infraestructura de IA y la seguridad, todo con un objetivo unificado—llevar el agent de un piloto a una operación productiva y sostenible.
Ronald Josey, analista de Citi Research, lo expresa de forma más directa: A medida que los directivos comienzan a "gestionar múltiples agents a través de workflows", las empresas pasan de "saber usar modelos" a "modificar procesos con agents", y Google Cloud apuesta exactamente por esa migración, posicionándose como el "sistema operativo clave para el agentic enterprise".
Este contexto también explica por qué la densidad informativa del evento se concentró en dos niveles: la computación y la red orientadas al workflow de agents, y la evolución de la plataforma a una “fábrica de agents”. Google eligió no presentar actualizaciones financieras en el evento, sino usar la utilización de los clientes como prueba de que sus productos ya están funcionando en entornos de producción—incluido que, internamente en Google, el 75% del nuevo código ya es generado por IA y revisado por ingenieros, y que el tiempo de respuesta a amenazas de seguridad se redujo en más de un 90%.
TPU 8ª generación: la inferencia se separa del entrenamiento y se convierte en narrativa de capital independiente
El cambio estructural más importante en hardware en esta conferencia fue la división de la octava generación de TPUs en dos líneas de producto independientes: la TPU 8t se orienta a cargas de trabajo de entrenamiento de alto rendimiento, mientras que la TPU 8i está pensada "desde cero para la inferencia en tiempo real".
Esta "arquitectura bifurcada" se explica claramente en el informe de JP Morgan: la TPU 8t, con el nuevo tejido Virgo Network, permite escalar el clúster a más de un millón de chips en un solo clúster, con un rendimiento máximo aproximadamente triple respecto a la generación Ironwood anterior; el objetivo es reducir el tiempo de entrenamiento de modelos frontier de billones de parámetros. Por su parte, la TPU 8i utiliza la nueva topología de red boardfly, con SRAM en chip aumentada alrededor de tres veces, enfocada en superar los cuellos de botella de latencia y memoria en la inferencia agentic a escala. El informe de Citi añade la dimensión de eficiencia: la latencia de la 8i es unas cinco veces menor que la de la TPU 7, y el rendimiento/dólar mejora un 80%.
La lógica de JP Morgan merece atención: si la inferencia ya no "reutiliza los chips de entrenamiento", sino que requiere ASICs dedicados, significa que Google considera que la demanda de potencia para inferencia ya es lo suficientemente grande como para justificar silicio específico y asignación de capital dedicada. Por eso, la oportunidad de ingresos ya no sigue sólo al entrenamiento, sino que ahora también proviene del consumo continuo por inferencia, formando una curva de crecimiento autónoma.
Cabe señalar que los tres informes mencionan que la dirección no hizo referencia a una posible venta externa de TPUs, lo que implica que, por ahora, esta línea de hardware se orienta más a "uso propio más venta de servicios en la nube", y aún no es una narrativa comercial de hardware independiente.
Reorganización de la capa de plataforma: Vertex AI evoluciona a punto único de gestión unificada de agents empresariales
Más allá del hardware, la reorganización de la capa de plataforma es otro cambio estructural relevante de esta conferencia. Google lanzó Gemini Enterprise Agent Platform, y JP Morgan la describe como la que efectivamente "supera a Vertex AI"—reuniendo construcción, orquestación, gobernanza y seguridad empresarial en un mismo punto de acceso, en vez de módulos funcionales dispersos.
El informe de BofA Securities desglosa esta reorganización en tres niveles. En la capa de infraestructura, lanza AI Hypercomputer, integrando GPU/TPU, redes de alta velocidad, almacenamiento y software optimizado en una sola arquitectura que cubre el ciclo de vida completo del entrenamiento a la inferencia. La capa de plataforma organiza capacidades en torno a los cuatro ejes "build/scale/govern/optimize", incluyendo creación de agents con poco o nada de código, gestión centralizada, orquestación multiecosistema (conectando Google Workspace, Microsoft 365 y apps de terceros) y capacidades internas de observabilidad y trazabilidad. En la capa de aplicación, Workspace Intelligence lleva funciones agent a Gmail, Docs, Chat y otras entradas frecuentes de trabajo, permitiendo ejecutar tareas multietapa entre aplicaciones.
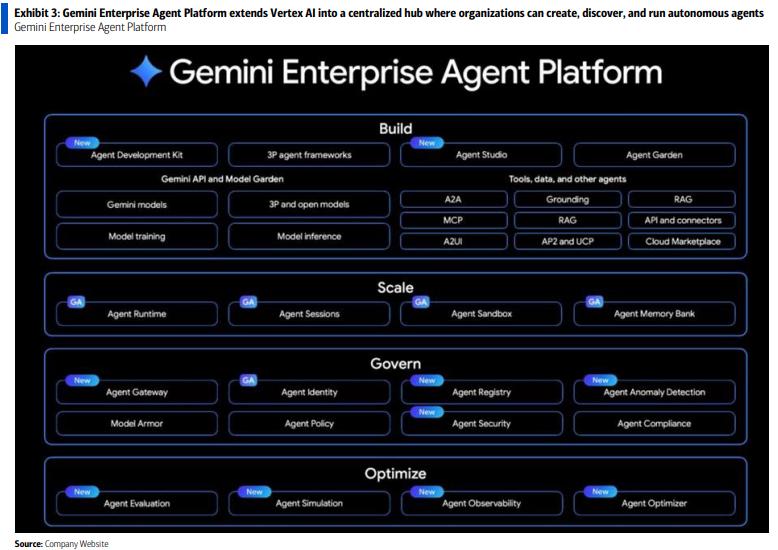
El análisis de Citi lo enfoca diferente, subrayando que el valor clave de la plataforma es "permitir a las empresas ejecutar múltiples agents dentro de un solo sistema de gestión de procesos". En términos filosóficos, esto significa que: el umbral para desplegar agents a gran escala ya no depende sólo de la profundidad técnica de cada empresa, sino de si las capacidades preinstaladas de la plataforma están suficientemente estandarizadas para que más empresas puedan evitar la ingeniería personalizada e ir directo al despliegue productivo.
Google respalda con datos internos: el "full stack de IA" ya funciona en producción
Sin revelar datos financieros, Google optó por mostrar casos internos cuantificables para respaldar la narrativa de que los agents ya llegaron a producción. Citi resume estos casos en cuatro dimensiones:
En I+D, aproximadamente el 75% del código nuevo es generado por IA y aprobado por ingenieros; Citi ofrece comparaciones: en octubre de 2025 era un 50%, en el primer trimestre de 2025 alrededor de un 30%, avanzando rápido. Un proyecto de migración de código se completó seis veces más rápido que hace un año.
En marketing y producción de contenidos, la transición de conceptos a material de video se aceleró en un 70%, acompañada de una mejora de conversión del 20%.
En seguridad, Google Cloud procesa automáticamente decenas de miles de reportes no estructurados cada mes, reduciendo el tiempo de mitigación más de un 90%; las capacidades dependen de la integración de Wiz y Mandiant, componiendo un paquete de productos diferenciado. Citi añade que la IA ya ha reducido el "tiempo promedio de explotación de vulnerabilidades" a "menos siete días", es decir, los ataques pueden ocurrir antes de que los parches estén disponibles, incrementando aún más el valor estratégico de la orquestación de seguridad automatizada.
En atención al cliente, YouTube implementó un agent de voz IA en seis semanas para cubrir escenarios de llamadas de NFL Sunday Ticket y YouTube TV, y Citi resalta su baja latencia, precisión y capacidad bilingüe.
Estos casos, en los tres informes, cumplen la función de separar "cargas empresariales reales" de "demos de exhibición", sustentando la expectativa de que Cloud tiene espacio de mejora en los resultados del trimestre.
Rango de capex 175-185 mil millones de dólares: es "por ahora sin cambios", no significa "ha tocado techo"
Sundar Pichai, en el discurso principal, fijó para 2026 un rango de gastos de capital de $175 a $185 mil millones, la única referencia financiera en el evento y el punto más debatido entre los tres informes.
JP Morgan interpreta esto de forma pragmática: comunicar públicamente este rango aumenta la probabilidad de que la próxima semana los resultados mantengan la guía existente, y no implica que el capex haya llegado a su máximo. Sus propias estimaciones son 181.000 millones en 2026 y 226.000 millones en 2027 (un aumento interanual del 25%), alrededor de un 12% por encima del consenso de mercado. El informe también señala lo opuesto: Amin Vahdat y Jeff Dean insistieron en que la IA sigue estando limitada por la oferta, lo que sugiere que la trayectoria del capex "aún podría ir al alza", y que la conclusión "el rango es el techo" no se sostiene por ahora.
El informe de BofA Securities enumera directamente la presión Capex/FCF como un riesgo a la baja: el impulso de la IA eleva el gasto de capital y reduce el flujo de caja libre, siendo una fuente directa de presión sobre el margen de beneficios.
Los tres informes coinciden: Cloud Next resuelve si "Google tiene productos e infraestructura de agentic AI"; en los próximos trimestres, la cuestión será si estas inversiones pueden traducirse en crecimiento y rentabilidad en Cloud sin sacrificar significativamente el flujo de caja.
Tres bancos de inversión mantienen compra, pero cada uno con diferente foco de riesgo
En cuanto a inversión, los tres informes mantienen recomendaciones de compra, pero difieren en los puntos de valoración y los argumentos decisivos.
JP Morgan mantiene Overweight, precio objetivo a 12 meses de 395 dólares—aprox. 29 veces su estimación de EPS GAAP 2027 de $13,51; tiene a Alphabet como "top overall pick", y respalda la apuesta no sólo con el segmento cloud, sino también el buscador y anuncios en YouTube, que siguen creciendo, el espacio de negocios no publicitarios en expansión, y Waymo como opción de valor.
BofA Securities mantiene compra y objetivo de 370 dólares, basado en 27 veces el EPS GAAP principal de 2027 más efectivo por acción; el peso de Cloud en la suma de partes ha ido creciendo, con una referencia de contribución de $1,2 billones de capitalización calculada a 10 veces ingresos, señalando que la expansión de márgenes y la monetización de activos de IA justifican múltiplos superiores.
Citi Research mantiene compra, con el precio objetivo más alto de 405 dólares, aproximadamente 29 veces el EPS GAAP 2027 de $13,92; atribuye la prima a dos factores: el incremento acelerado de ingresos de Google Cloud impulsado por la demanda de TPU y Gemini, y la resiliencia del negocio de búsqueda debido al fuerte volumen de consultas.
En materia de riesgos, los tres informes mencionan la intensificación de la competencia en IA y la posible dilución de tráfico en búsqueda; JP Morgan y BofA Securities destacan la presión regulatoria de la DMA europea; BofA señala que "una integración de LLM en búsqueda más lenta de lo esperado o que afecte negativamente los ingresos de búsqueda" es la principal incertidumbre a corto plazo, que se evaluará nuevamente tras los resultados del T1 el 29 de abril.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El jefe de fondos de cobertura de Goldman Sachs: Las "opciones de cero días" están suprimiendo la volatilidad de las acciones estadounidenses, la tecnología y la energía siguen siendo las mejores opciones.
El S&P 500 ha registrado movimientos intradía inferiores al 1% durante 27 jornadas consecutivas, marcando el período de menor volatilidad desde la pandemia. Goldman Sachs advierte que esta “calma” es consecuencia de estrategias en opciones con vencimiento diario que están forzando la estabilidad en el mercado, y que ante cualquier catalizador, la volatilidad comprimida podría liberarse de manera abrupta. Al mismo tiempo, aumentan las expectativas de una suba de tasas en septiembre, el ánimo del mercado cae a su nivel más bajo del año y persisten riesgos sobre la sostenibilidad fiscal. ¿Cuánto tiempo más seguirá calentándose esta “olla de agua” antes de hervir?
¿Está por llegar una nueva ola de ventas? El rival más fuerte del mercado alcista de IA finalmente aparece: El "ancla de precio de los activos globales" supera el nivel clave del 5%.
Después de que el rendimiento del bono estadounidense a 10 años volvió a superar la barrera clave del 5%, es más probable que se inicie un período de consolidación en niveles altos y una aceleración en la divergencia del desempeño de los activos. Especialmente antes de que el impacto energético y el gran déficit fiscal de Estados Unidos se alivien notablemente, todavía no se dan plenamente las condiciones para que los rendimientos caigan rápidamente como ocurrió a finales de 2023.

Anthropic publica nuevamente: ¿Cómo será la economía en la era de la IA?
El equipo de economía de Anthropic publicó un modelo de escenarios económicos relacionados con la IA, centrado en tres guiones: un crecimiento moderado y gradual, una transformación significativa que duplica el PBI, y un escenario extremo donde el crecimiento anual es del 15% pero una gran cantidad de trabajadores del conocimiento pierden su empleo. El modelo considera el trabajo como "paquetes de tareas", analizando los efectos de mejora y sustitución de la IA para diferentes tipos de tareas. Anthropic enfatiza que la imagen económica de 2030 no está definida, y que lo clave es garantizar que los beneficios de la IA se compartan ampliamente.
“La nueva agencia de prensa de la Reserva Federal”: Walsh no tiene margen para no subir las tasas, la confianza en Trump está siendo puesta a prueba.
Nick Timiraos considera que, tras un IPC de agosto mayor al esperado, la probabilidad de que la Reserva Federal suba las tasas esta semana se ha disparado, y la postura dura de Waller frente a la inflación lo ha dejado prácticamente "sin margen de maniobra". Si se suben las tasas siete semanas antes de las elecciones, la decisión de Waller pondrá a prueba directamente cuánto tiempo puede durar la "confianza" que Trump le tiene. Antes, Waller mantenía el equilibrio entre la Casa Blanca y la Reserva Federal con una estrategia de "hablar menos y evitar la confrontación", pero después de esta reunión, el silencio ya no será un escudo.
Precios de las criptos
Más


