
Esta noche es el informe financiero de Apple, Wall Street ya no se preocupa por los resultados, está atento al debut del nuevo CEO.

Apple publicó el jueves, después del cierre de la bolsa estadounidense (madrugada del viernes en horario GMT+8), sus resultados del segundo trimestre fiscal, pero la atención de los inversores ya ha superado las cifras en sí mismas, centrándose en dos temas clave: la dirección estratégica del próximo CEO John Ternus, y el posible impacto del aumento de los costos de los chips de memoria en el margen de beneficio. La evolución de estas dos variables determinará en gran medida si las acciones de Apple podrán superar el rezago frente al mercado registrado este año.
La semana pasada, Apple anunció que el actual CEO, Tim Cook, pasará a ser presidente ejecutivo, y que el jefe de ingeniería de hardware, John Ternus, asumirá oficialmente el cargo el 1 de septiembre. Este cambio de liderazgo se anunció una semana antes de la publicación de resultados. Ben Reitzes, jefe de investigación tecnológica en Melius Research, indicó en un informe dirigido a inversores que el momento es interesante: "Mi intuición me dice que este anuncio antes de los resultados tiene como objetivo que el mercado se enfoque en un trimestre fundamentalmente sólido para Apple al presentar sus resultados." Los analistas creen en general que la decisión de Cook de retirarse en un momento de brillo se ajusta a su estilo tradicional.
Wall Street proyecta que Apple informe un crecimiento del 19% en ganancias y un aumento del 15% en ingresos. JPMorgan prevé ingresos de 112.700 millones de dólares en el segundo trimestre fiscal, por encima del consenso de mercado de 109.600 millones, y un beneficio por acción esperado de 2,05 dólares, superior al consenso de 1,96 dólares. Sin embargo, más allá de los ingresos, la evolución del margen de beneficio bruto y las declaraciones estratégicas del nuevo CEO serán el verdadero foco de la conferencia de resultados.
Cifras probablemente superen expectativas, pero el enfoque está en el margen de beneficio
De acuerdo con un informe de JPMorgan, se espera que Apple supere las previsiones de ingresos en el segundo trimestre fiscal, impulsada principalmente por la sólida demanda del iPhone 17 y el reciente lanzamiento de la MacBook Neo.
JPMorgan estima ingresos de 59.500 millones de dólares para el iPhone, lo que representa un crecimiento anual del 27%, por encima de los 56.700 millones esperados por el mercado; los ingresos de Mac se estiman en 8.600 millones de dólares, también por encima de los 8.200 millones previstos. Los ingresos por servicios se calcularon en 30.400 millones, en línea con las expectativas del mercado.
JPMorgan señala que superar las expectativas de ingresos ya está asumido por el lado comprador; la verdadera prueba está en el desempeño y la orientación del margen de beneficio bruto. La firma prevé que el margen bruto del segundo trimestre será del 48,5%, en línea con la guía de la compañía y ligeramente por encima del consenso del 48,4%.
Para el tercer trimestre fiscal, JPMorgan proyecta que el margen de beneficio bruto bajará ligeramente en línea con la estacionalidad, hasta el 47,6%, en línea con el consenso del 47,7%. La entidad considera que Apple, gracias a sus inventarios de preventa y su ventaja en escala para negociar mejores contratos, puede mantener la tendencia estacional de su margen bruto frente a la presión de los costos de memoria, fortaleciendo la confianza del mercado en su capacidad de resistencia.
El costo de memoria es la mayor variable y la estrategia de precios del iPhone 18 será clave
El fuerte aumento en el precio de los chips de memoria representa actualmente la mayor presión de costos para Apple.
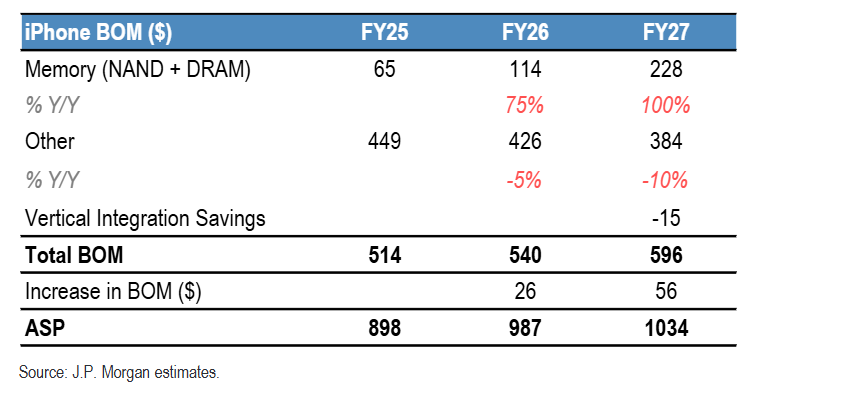
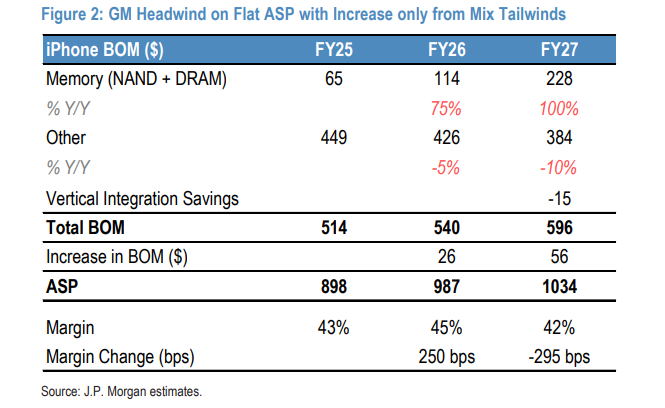
Según datos de Bloomberg, el índice de precios spot de DRAM ha subido más del 500% desde fines de agosto del año pasado. Investigaciones de la cadena de suministro de JPMorgan señalan que el costo del material (BOM) de memoria para el iPhone se encuentra en torno a los 65 dólares por unidad en el año fiscal 25, subiendo a 114 dólares en el FY26, y aumentando aún más a 228 dólares en FY27. Se espera que NAND y DRAM juntos representen un costo superior a 200 dólares en el BOM del iPhone 18.
Ante esta presión, el escenario base de JPMorgan asume que Apple aplicará un aumento moderado en el precio del iPhone 18, de un dígito medio porcentual, lo que implicaría un alza de alrededor de 50 dólares sobre el escenario base con mezcla de productos, llevando el precio promedio cerca de los 1.000 dólares.
La entidad estima que, si se mantienen los precios actuales y sólo se recurre a la actualización del portafolio de productos, el margen bruto del iPhone enfrentaría un impacto de unos 300 puntos básicos, y el margen bruto total de la compañía vería presión de unos 200 puntos básicos; pero si se aplica el aumento de 50 dólares propuesto, la presión sobre el margen bruto del iPhone se reduciría a cerca de 30 puntos básicos y el impacto total sería de unos 20 puntos básicos.
JPMorgan también señala que Apple cuenta con varias medidas de cobertura:
En primer lugar, su escala le permite reducir el costo de los componentes que no son memoria; se estima que el BOM no relacionado con memoria caerá alrededor de un 10% interanual para el FY27.
En segundo lugar, el desarrollo interno de sus propios módems para reemplazar a Qualcomm ayudaría a reducir aún más el aumento del BOM en el FY27.
David Wagner, gerente de cartera de Aptus Capital Advisors, sostiene: "Las acciones que más sufren suelen ser las de empresas que experimentan un deterioro en el margen de beneficio. Si la presión de los costos de memoria persiste, podría convertirse en un riesgo para los márgenes de Apple; y considerando la valoración actual, el potencial de baja no debe pasarse por alto".
La transición de CEO plantea preguntas sobre la dirección estratégica
La sucesión de John Ternus como CEO le otorga a la conferencia de resultados una importancia estratégica superior a la puramente financiera.
Ternus lideró el desarrollo de varios productos clave de hardware en Apple, pero aún se desconoce su enfoque estratégico entre hardware y servicios, así como su estilo de liderazgo en el actual entorno macroeconómico inestable. Todavía no está claro si Ternus estará presente en la conferencia de resultados, y desde la compañía declinaron hacer comentarios.
Anthony Saglimbene, estratega jefe de mercados en Ameriprise, afirmó: "El verdadero interés en estos resultados no está en los números; lo que queremos saber es cómo se desarrollará la transición al nuevo CEO".
Matt Stucky, jefe de gestión de carteras de acciones en Northwestern Mutual Wealth Management Company, indicó que Apple cotiza actualmente alrededor de 30 veces las ganancias esperadas, un múltiplo significativamente superior a la media de 23 veces de la última década, y solo superado por Tesla dentro del sector tecnológico. "Si la innovación del nuevo CEO puede proporcionar catalizadores para el crecimiento, entonces existe razón para mantener el optimismo e incluso impulsar aún más la valoración; pero si la estrategia se limita a expandir la cuota de mercado y mantener actualizados los productos, aunque es positivo, no representa un cambio de paradigma."
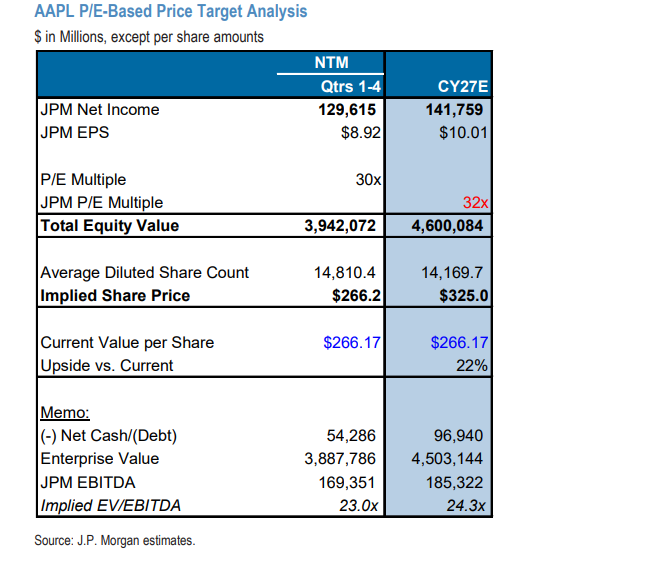
JPMorgan mantiene la calificación de "sobreponderar" para Apple, con un precio objetivo a diciembre de 325 dólares, lo que corresponde a unas 32 veces las ganancias previstas para el año calendario 27, y representaría aproximadamente un 22% de potencial al alza sobre el valor actual de 266 dólares. Al mismo tiempo, advierte que la transición de CEO supone un riesgo específico de la compañía; la incomparable capacidad de ejecución de Tim Cook ha establecido un listón muy alto y aún existe incertidumbre sobre si el nuevo equipo de liderazgo podrá mantener ese nivel de ejecución.
Valoración elevada, aceleración del crecimiento aún por validar
En lo que va del año, las acciones de Apple han caído menos del 1%, mientras que el índice Nasdaq 100 ha subido un 7,7% y el S&P 500 un 4,2%, lo que acentúa la presión sobre su valoración por haber quedado rezagada. JPMorgan prevé que los ingresos totales de Apple crecerán un 14,3% en el FY26, el ritmo más rápido desde 2021, aunque todavía por debajo del crecimiento previsto de más del 26% para el sector tecnológico en general.
A la vez, la estrategia de Apple en inteligencia artificial difiere notablemente de la de sus pares. A diferencia de Google, Amazon, Meta y Microsoft, que han invertido decenas de miles de millones de dólares en infraestructura de IA, Apple aún no ha seguido esta ola de inversiones, lo que en cierta medida debilita la correlación de sus acciones con el resto del sector tecnológico.
Este miércoles, tras el cierre del mercado, las acciones de Google subieron por el fuerte crecimiento en su negocio de computación en la nube, mientras que Meta sufrió castigo en el mercado tras elevar sus previsiones de gasto de capital. Este comportamiento divergente vuelve a poner de manifiesto la incertidumbre sobre el retorno de inversión en IA, y brinda un referente para la vía diferenciada de Apple.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El jefe de fondos de cobertura de Goldman Sachs: Las "opciones de cero días" están suprimiendo la volatilidad de las acciones estadounidenses, la tecnología y la energía siguen siendo las mejores opciones.
El S&P 500 ha registrado movimientos intradía inferiores al 1% durante 27 jornadas consecutivas, marcando el período de menor volatilidad desde la pandemia. Goldman Sachs advierte que esta “calma” es consecuencia de estrategias en opciones con vencimiento diario que están forzando la estabilidad en el mercado, y que ante cualquier catalizador, la volatilidad comprimida podría liberarse de manera abrupta. Al mismo tiempo, aumentan las expectativas de una suba de tasas en septiembre, el ánimo del mercado cae a su nivel más bajo del año y persisten riesgos sobre la sostenibilidad fiscal. ¿Cuánto tiempo más seguirá calentándose esta “olla de agua” antes de hervir?
¿Está por llegar una nueva ola de ventas? El rival más fuerte del mercado alcista de IA finalmente aparece: El "ancla de precio de los activos globales" supera el nivel clave del 5%.
Después de que el rendimiento del bono estadounidense a 10 años volvió a superar la barrera clave del 5%, es más probable que se inicie un período de consolidación en niveles altos y una aceleración en la divergencia del desempeño de los activos. Especialmente antes de que el impacto energético y el gran déficit fiscal de Estados Unidos se alivien notablemente, todavía no se dan plenamente las condiciones para que los rendimientos caigan rápidamente como ocurrió a finales de 2023.

Anthropic publica nuevamente: ¿Cómo será la economía en la era de la IA?
El equipo de economía de Anthropic publicó un modelo de escenarios económicos relacionados con la IA, centrado en tres guiones: un crecimiento moderado y gradual, una transformación significativa que duplica el PBI, y un escenario extremo donde el crecimiento anual es del 15% pero una gran cantidad de trabajadores del conocimiento pierden su empleo. El modelo considera el trabajo como "paquetes de tareas", analizando los efectos de mejora y sustitución de la IA para diferentes tipos de tareas. Anthropic enfatiza que la imagen económica de 2030 no está definida, y que lo clave es garantizar que los beneficios de la IA se compartan ampliamente.
“La nueva agencia de prensa de la Reserva Federal”: Walsh no tiene margen para no subir las tasas, la confianza en Trump está siendo puesta a prueba.
Nick Timiraos considera que, tras un IPC de agosto mayor al esperado, la probabilidad de que la Reserva Federal suba las tasas esta semana se ha disparado, y la postura dura de Waller frente a la inflación lo ha dejado prácticamente "sin margen de maniobra". Si se suben las tasas siete semanas antes de las elecciones, la decisión de Waller pondrá a prueba directamente cuánto tiempo puede durar la "confianza" que Trump le tiene. Antes, Waller mantenía el equilibrio entre la Casa Blanca y la Reserva Federal con una estrategia de "hablar menos y evitar la confrontación", pero después de esta reunión, el silencio ya no será un escudo.
Precios de las criptos
Más


