
Las tasas de interés a largo plazo aumentan silenciosamente, esta vez la Reserva Federal podría no tener poder de acción

Los rendimientos de los bonos del Tesoro de Estados Unidos a largo plazo se están acercando silenciosamente a niveles técnicos clave, y esta vez el impulso podría no ser una mala política monetaria, sino un exceso estructural de oferta: la doble expansión de la deuda soberana y el gasto de capital en IA está generando una presión sin precedentes en el mercado de deuda.
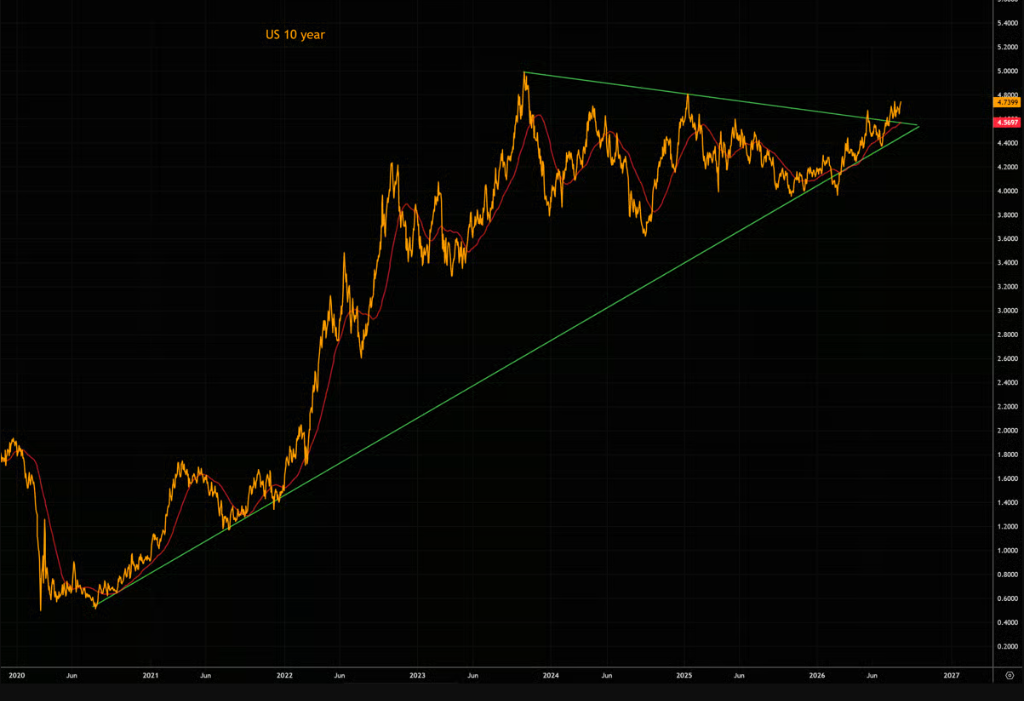
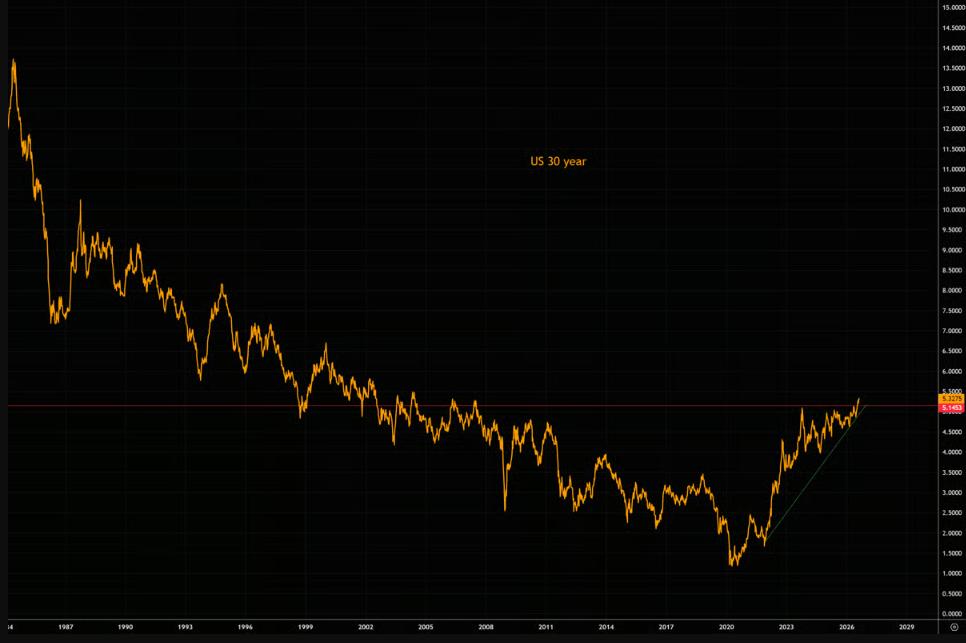
El rendimiento de los bonos del Tesoro a 10 años está amenazando con superar el importante nivel de resistencia del 4,8%, mientras que el rendimiento a 30 años ya ha superado previamente la zona de presión técnica de largo plazo.
Rich Privorotsky, jefe del equipo Delta-one de trading en Goldman Sachs, plantea una observación para tener en cuenta: el aumento de los tipos de interés a largo plazo es cada vez más un problema de oferta y no de disciplina del banco central—los enormes déficits soberanos combinados con un gasto anual en capital de IA que podría superar el billón de dólares, se financian en gran medida a través del mercado de deuda, y hay simplemente demasiados “papeles” que el mercado debe absorber.
Actualmente, la volatilidad de las tasas de interés sigue relativamente controlada y el mercado accionario aún no ha reaccionado plenamente al aumento de las tasas. Sin embargo, los analistas advierten que, si la volatilidad de las tasas realmente se dispara, la corrección bursátil podría superar con creces las expectativas del mercado. Mientras tanto, la volatilidad implícita de las opciones sobre el S&P 500 se encuentra en su nivel más bajo desde enero, lo que mantiene bajos los costos de cobertura, pero esta ventana podría no durar mucho.
El rendimiento a largo plazo se acerca a un umbral clave
A nivel técnico, el rendimiento del bono del Tesoro a diez años está en un punto crítico. Si el precio de cierre se sostiene por encima del 4,8%, el mercado podría enfrentarse a una verdadera ola de compras forzadas.
Según el análisis de The Market Ear, tras largos períodos laterales el mercado ha formado una estructura psicológica compleja; después de un estancamiento tan prolongado, una ruptura significativa tiende a crear un “vacío” donde el riesgo de un movimiento acelerado de los precios aumenta considerablemente.
El comportamiento de los bonos a 30 años es aún más directo.
Los gráficos de largo plazo muestran que el rendimiento a 30 años ya ha roto varias resistencias técnicas importantes. The Market Ear destaca que, esto no es un juego para los traders de corto plazo, pero si se confirma y sostiene la ruptura, la tendencia posterior podría ser “bastante fea”.
El doble golpe de la ola de deuda en IA y el déficit soberano
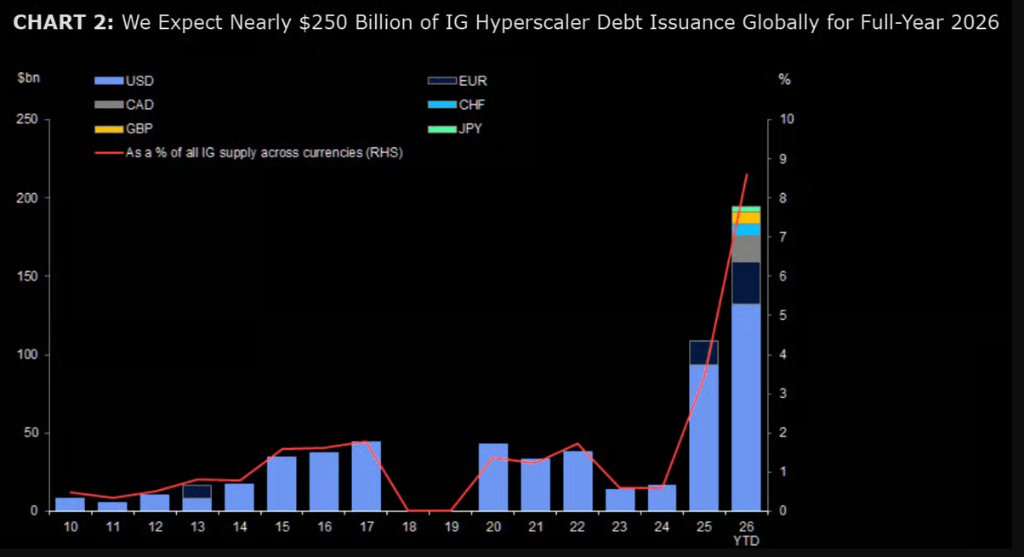
El argumento central de Privorotsky es que el origen de este aumento en los tipos largos es un desequilibrio estructural desde el lado de la oferta, no una revaluación de la postura de la Reserva Federal.
En cuanto a los datos, la emisión de deuda relacionada con IA ha crecido explosivamente. Según datos de Goldman Sachs, en lo que va del año, las empresas de IA han recaudado unos 489.000 millones de dólares en los mercados globales de deuda con grado de inversión, alto rendimiento y préstamos apalancados, superando ampliamente el total de 322.000 millones previsto para todo 2025. Desde una perspectiva más macro, la emisión de bonos en dólares con grado de inversión ya ha superado los 1,5 billones de dólares este año, y podría rebasar los niveles históricos de la pandemia para 2026.
A la vez, el déficit soberano se mantiene alto.
Privorotsky señala que, aunque algunos indicadores económicos se han debilitado y las tasas de corto plazo han superado a las de largo, la restricción es aún evidente: gigantescos déficits soberanos junto con un gasto potencial anual en capital de IA por encima de un billón de dólares suponen una presión de oferta constante en el mercado de bonos. En este contexto, incluso si los datos económicos se debilitan, la Reserva Federal podría verse obligada a subir tipos en un entorno de datos débiles para anclar los tipos largos y aplanar la curva de rendimientos.
Presión sobre las valoraciones: ¿puede continuar la “inmunidad” de las tecnológicas?
A pesar de que el rendimiento del bono a diez años ha subido del 4% a niveles actuales desde finales de febrero, las acciones tecnológicas han mostrado una resistencia inusual, y la desconexión entre el Nasdaq 100 y los rendimientos a diez años se ha ampliado de forma bastante significativa.
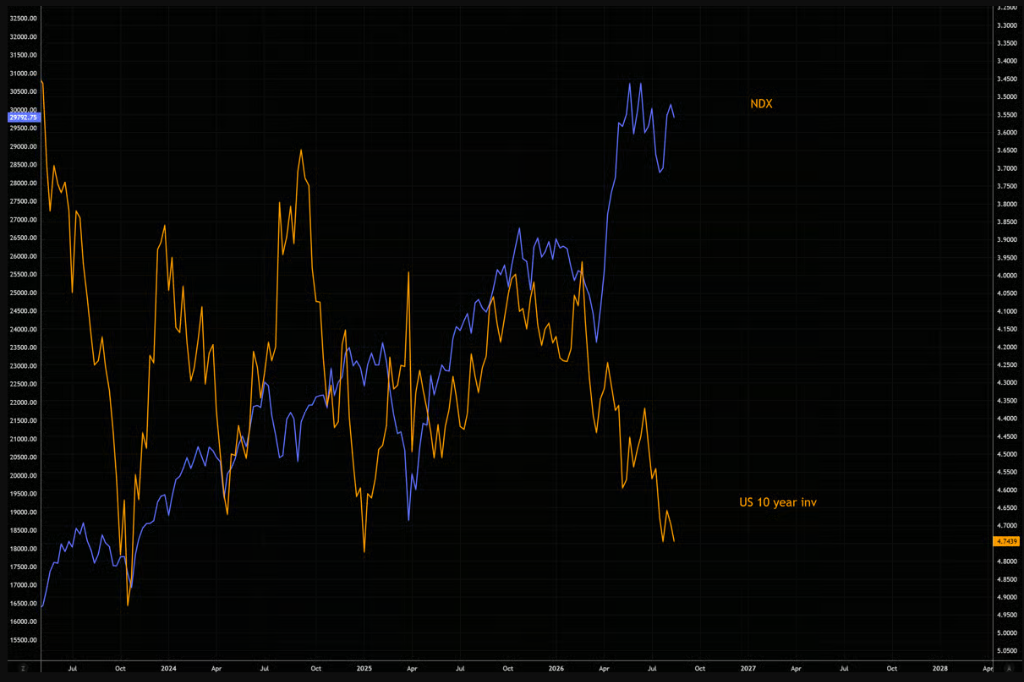
Privorotsky cree que esta divergencia terminará corrigiéndose mediante la compresión de los múltiplos de valoración.
Su lógica es la siguiente: si el mercado necesita que el sector público o privado recorte el gasto, es más probable que el ajuste se dé en el sector privado, ya que los gobiernos rara vez optan por la austeridad fiscal voluntariamente. La combinación de mayores tasas reales y la enorme demanda de capital por parte del sector público y la IA implica un cierto “efecto expulsión” en otras áreas. Este efecto ya podría estar reflejándose en el proceso más amplio de revaluación del mercado: el rendimiento de las cotizaciones bursátiles ha comenzado a quedarse atrás respecto al aumento de las ganancias por acción.
Los datos de Goldman Sachs también muestran que, cuando el rendimiento a diez años sube más de dos desviaciones estándar, suele impactar de forma significativa en el mercado de acciones.
El verdadero detonante de riesgo
The Market Ear enfatiza que, para la bolsa, la velocidad de los movimientos en las tasas de interés es más importante que la dirección en sí, al menos en el corto y mediano plazo. Actualmente, la divergencia entre el índice MOVE (que mide la volatilidad de las tasas) y el S&P 500 es bastante evidente, pero la volatilidad de las tasas aún no ha experimentado un verdadero salto.
Los analistas advierten que es crucial monitorear la evolución de la volatilidad de las tasas de interés; cuando este indicador rompa al alza, marcará una señal clave para la revalorización del riesgo bursátil.
Actualmente, la volatilidad implícita de las opciones sobre el S&P 500 está en su nivel más bajo desde enero, lo que mantiene relativamente bajos los costos para cubrir riesgos en acciones mediante opciones. The Market Ear aconseja aprovechar esta ventana mientras dure.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El jefe de fondos de cobertura de Goldman Sachs: Las "opciones de cero días" están suprimiendo la volatilidad de las acciones estadounidenses, la tecnología y la energía siguen siendo las mejores opciones.
El S&P 500 ha registrado movimientos intradía inferiores al 1% durante 27 jornadas consecutivas, marcando el período de menor volatilidad desde la pandemia. Goldman Sachs advierte que esta “calma” es consecuencia de estrategias en opciones con vencimiento diario que están forzando la estabilidad en el mercado, y que ante cualquier catalizador, la volatilidad comprimida podría liberarse de manera abrupta. Al mismo tiempo, aumentan las expectativas de una suba de tasas en septiembre, el ánimo del mercado cae a su nivel más bajo del año y persisten riesgos sobre la sostenibilidad fiscal. ¿Cuánto tiempo más seguirá calentándose esta “olla de agua” antes de hervir?
¿Está por llegar una nueva ola de ventas? El rival más fuerte del mercado alcista de IA finalmente aparece: El "ancla de precio de los activos globales" supera el nivel clave del 5%.
Después de que el rendimiento del bono estadounidense a 10 años volvió a superar la barrera clave del 5%, es más probable que se inicie un período de consolidación en niveles altos y una aceleración en la divergencia del desempeño de los activos. Especialmente antes de que el impacto energético y el gran déficit fiscal de Estados Unidos se alivien notablemente, todavía no se dan plenamente las condiciones para que los rendimientos caigan rápidamente como ocurrió a finales de 2023.

Anthropic publica nuevamente: ¿Cómo será la economía en la era de la IA?
El equipo de economía de Anthropic publicó un modelo de escenarios económicos relacionados con la IA, centrado en tres guiones: un crecimiento moderado y gradual, una transformación significativa que duplica el PBI, y un escenario extremo donde el crecimiento anual es del 15% pero una gran cantidad de trabajadores del conocimiento pierden su empleo. El modelo considera el trabajo como "paquetes de tareas", analizando los efectos de mejora y sustitución de la IA para diferentes tipos de tareas. Anthropic enfatiza que la imagen económica de 2030 no está definida, y que lo clave es garantizar que los beneficios de la IA se compartan ampliamente.
“La nueva agencia de prensa de la Reserva Federal”: Walsh no tiene margen para no subir las tasas, la confianza en Trump está siendo puesta a prueba.
Nick Timiraos considera que, tras un IPC de agosto mayor al esperado, la probabilidad de que la Reserva Federal suba las tasas esta semana se ha disparado, y la postura dura de Waller frente a la inflación lo ha dejado prácticamente "sin margen de maniobra". Si se suben las tasas siete semanas antes de las elecciones, la decisión de Waller pondrá a prueba directamente cuánto tiempo puede durar la "confianza" que Trump le tiene. Antes, Waller mantenía el equilibrio entre la Casa Blanca y la Reserva Federal con una estrategia de "hablar menos y evitar la confrontación", pero después de esta reunión, el silencio ya no será un escudo.
Precios de las criptos
Más


