
SignalPlus Analyse Macro Spéciale : La frayeur de septembre ?
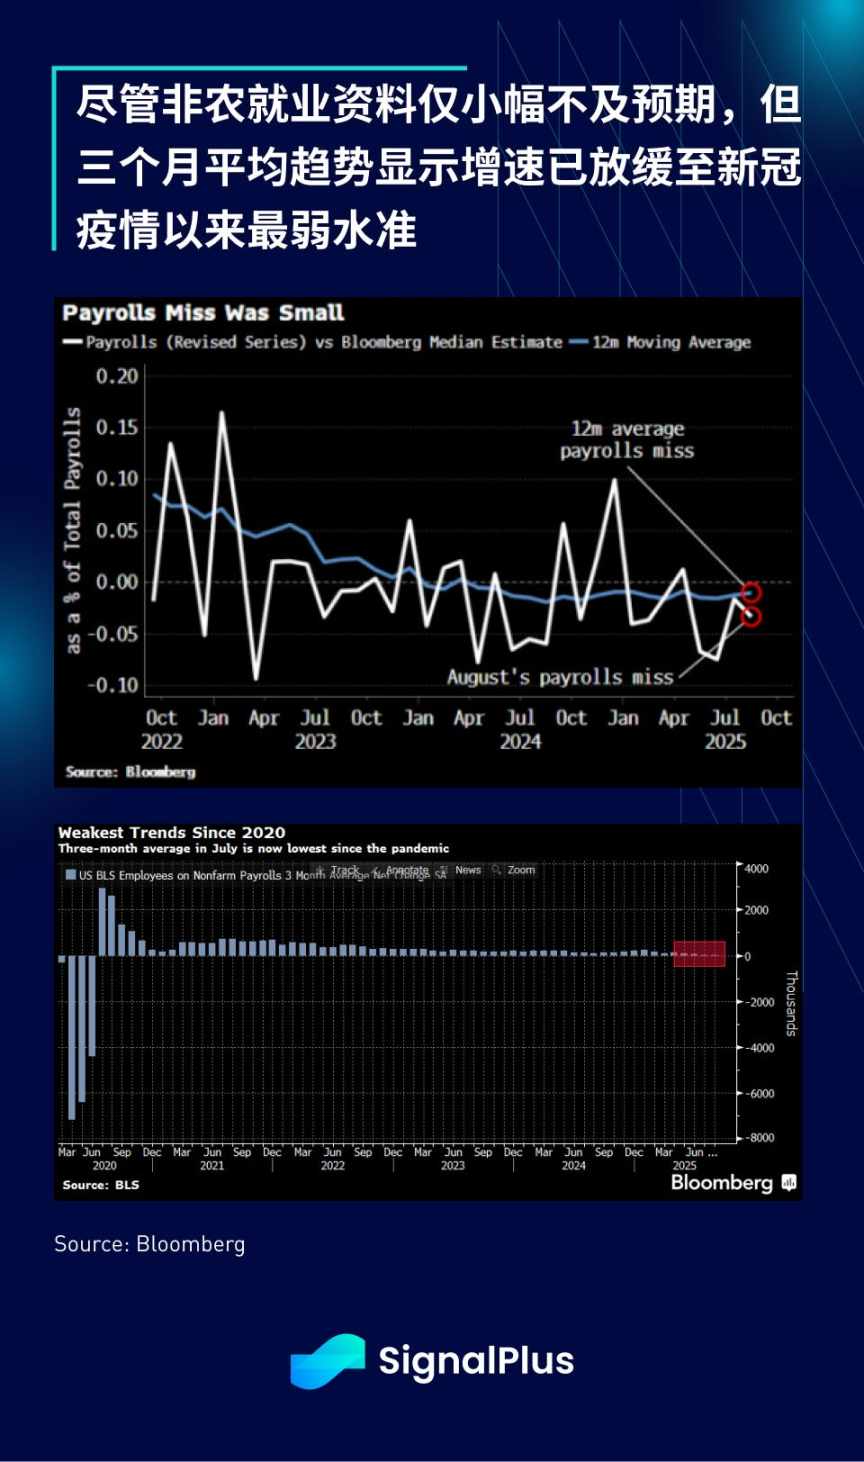
Comme prévu, nous sommes entrés dans le cycle saisonnier de volatilité marquée du mois de septembre : les données sur l’emploi non agricole sont légèrement inférieures aux attentes, et la croissance moyenne sur trois mois a ralenti depuis la pandémie...
Comme prévu, nous sommes entrés dans le cycle saisonnier de volatilité marquée du mois de septembre : les données sur l'emploi non agricole ont été légèrement inférieures aux attentes, la croissance moyenne sur trois mois ralentissant à son niveau le plus bas depuis la pandémie.
Les données principales du rapport sont également faibles, avec une baisse de l'emploi dans 80% des secteurs en août, ce qui renforce les attentes d'une baisse des taux ce mois-ci et fait chuter la prévision du taux terminal de la Fed à 2,9%, le point le plus bas de ce cycle. Cela représente une baisse significative de 50 points de base par rapport au niveau de 3,4% atteint au début de l'été.
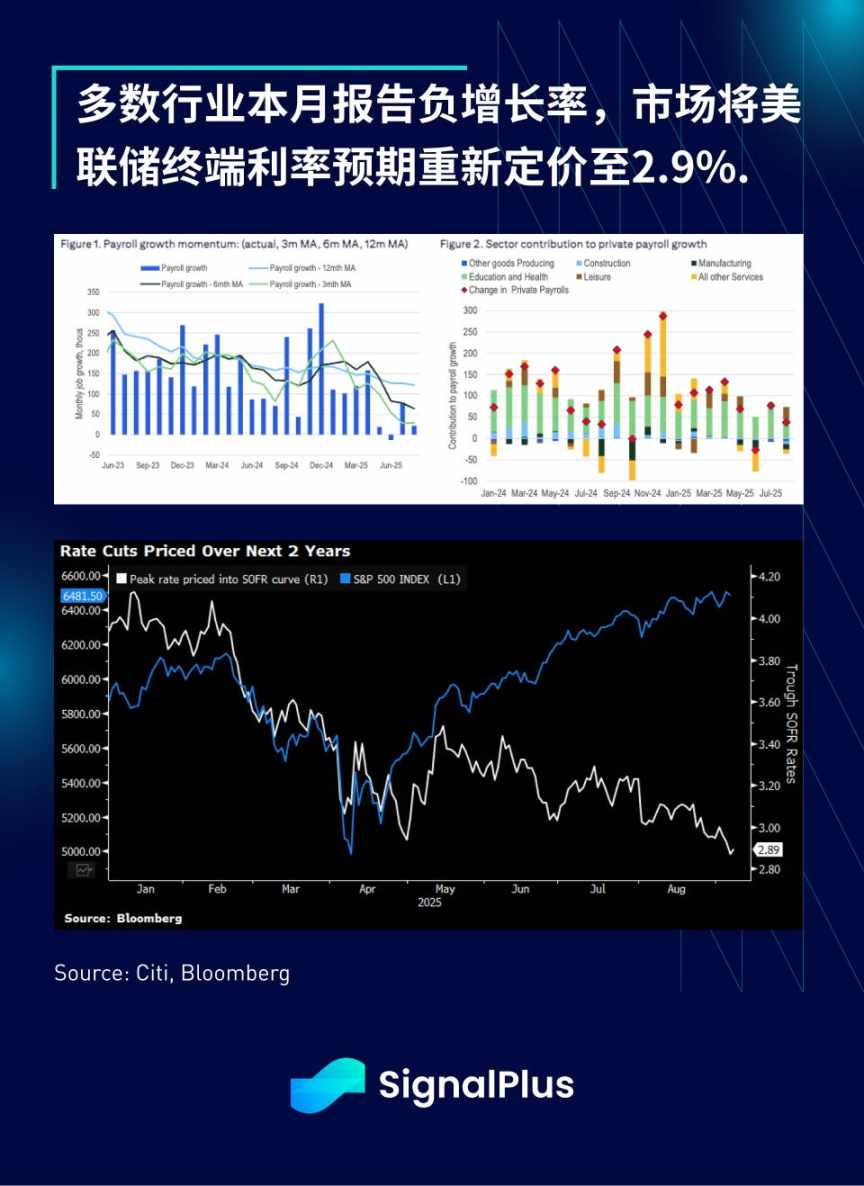
Après la publication des données sur l'emploi non agricole, les traders de taux d'intérêt estiment qu'il y a très peu de chances (environ 5%) d'une baisse de taux de 50 points de base ce mois-ci, mais la probabilité d'une baisse totale de trois fois d'ici la fin de l'année atteint 92%. Les contrats à terme de la Fed pour septembre 2026 à un an ont chuté de 15 points de base vendredi, et la tarification du marché indique près de trois baisses de taux cumulées d'ici la fin 2026.
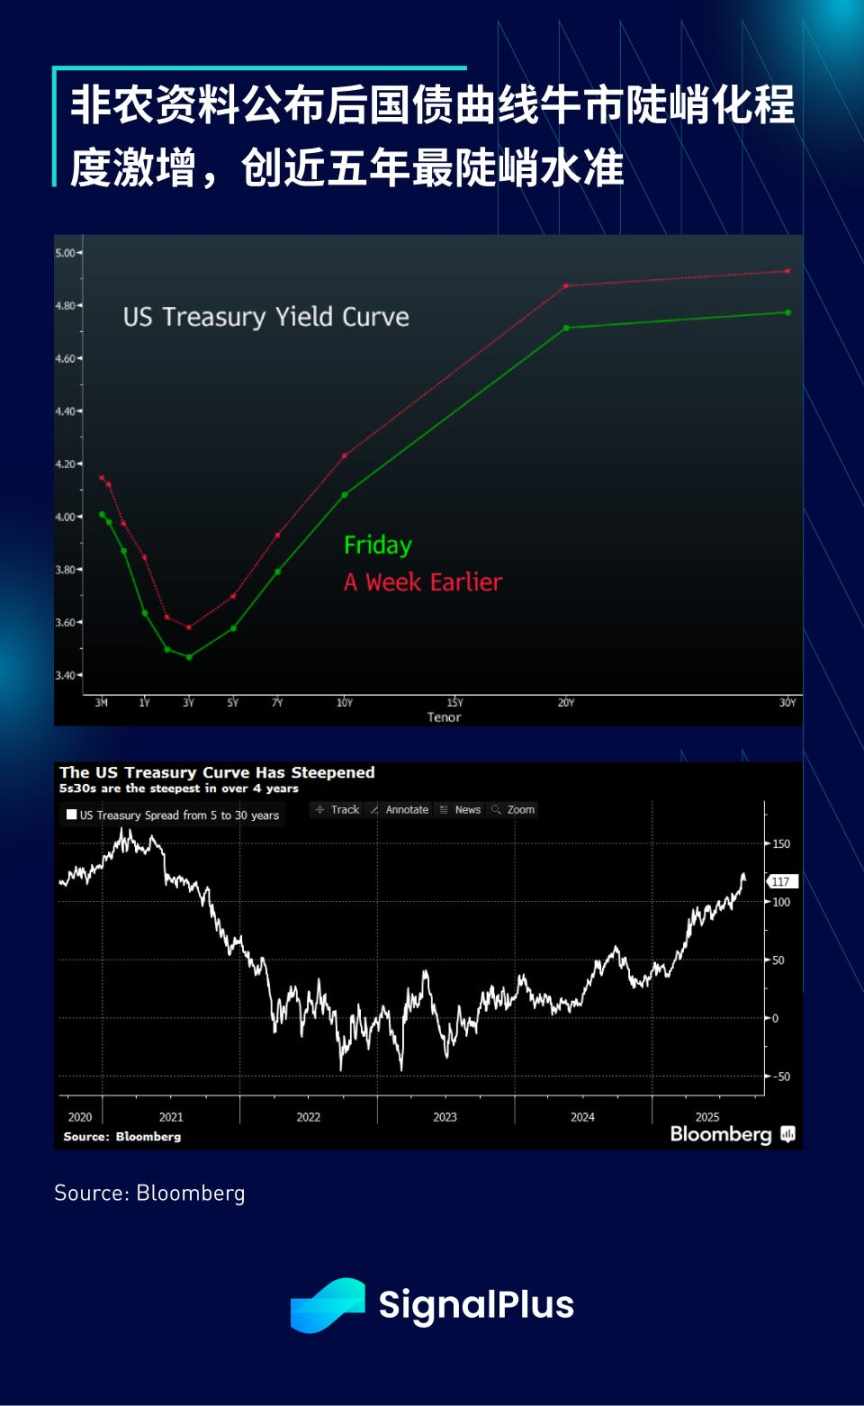
Les anticipations d'inflation sont maîtrisées : alors que les investisseurs réévaluent les perspectives de ralentissement économique, les swaps d'inflation et les taux d'inflation d'équilibre à long terme sur les obligations ont tous deux diminué, le marché prévoyant un taux CPI de 2,92% cette semaine. Les traders se concentreront sur les signaux de confirmation d'un ralentissement potentiel de l'inflation pour corroborer le virage dovish agressif de la Fed après la réunion de Jackson Hole. Les données des prochains mois révéleront si des signes préliminaires de pressions tarifaires apparaissent — à ce stade, toute donnée d'inflation élevée et hawkish serait défavorable aux actifs à risque.
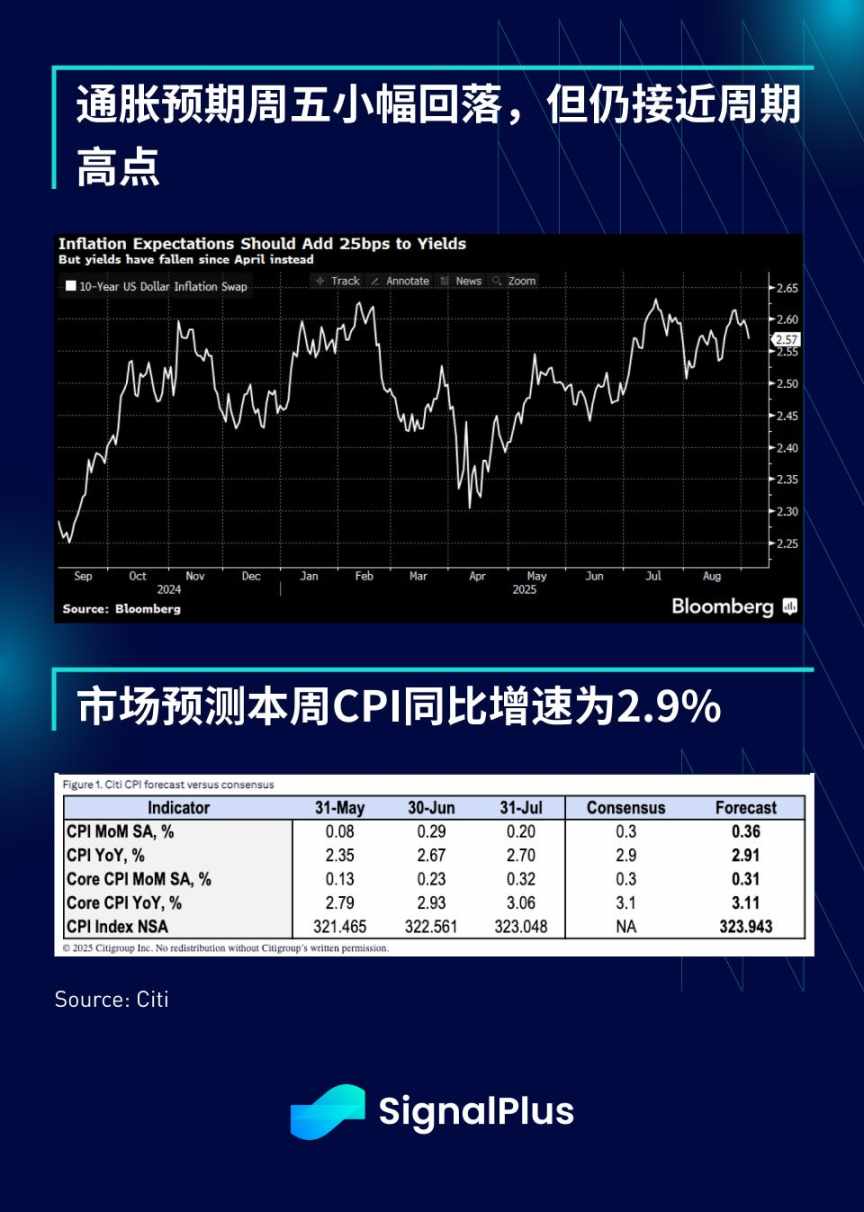
Le taux d'inflation d'équilibre a légèrement baissé vendredi, ce qui est favorable aux obligations à long terme (auparavant, les rendements des bons du Trésor américain avaient approché 5% en raison de préoccupations budgétaires persistantes). Après avoir testé le seuil critique de 5% en début de semaine, les obligations américaines à 30 ans ont rebondi, tandis que le rendement à 10 ans, après une forte baisse, est proche de tester le seuil de 4%.
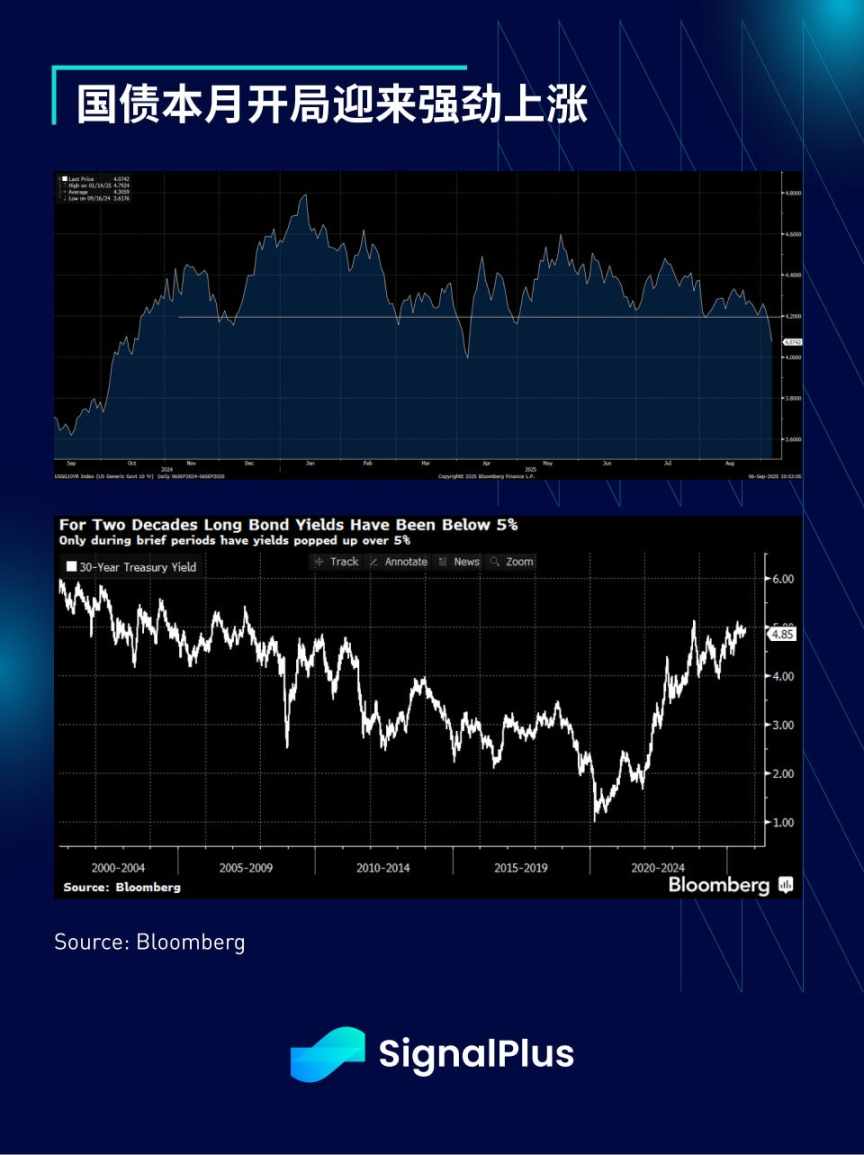
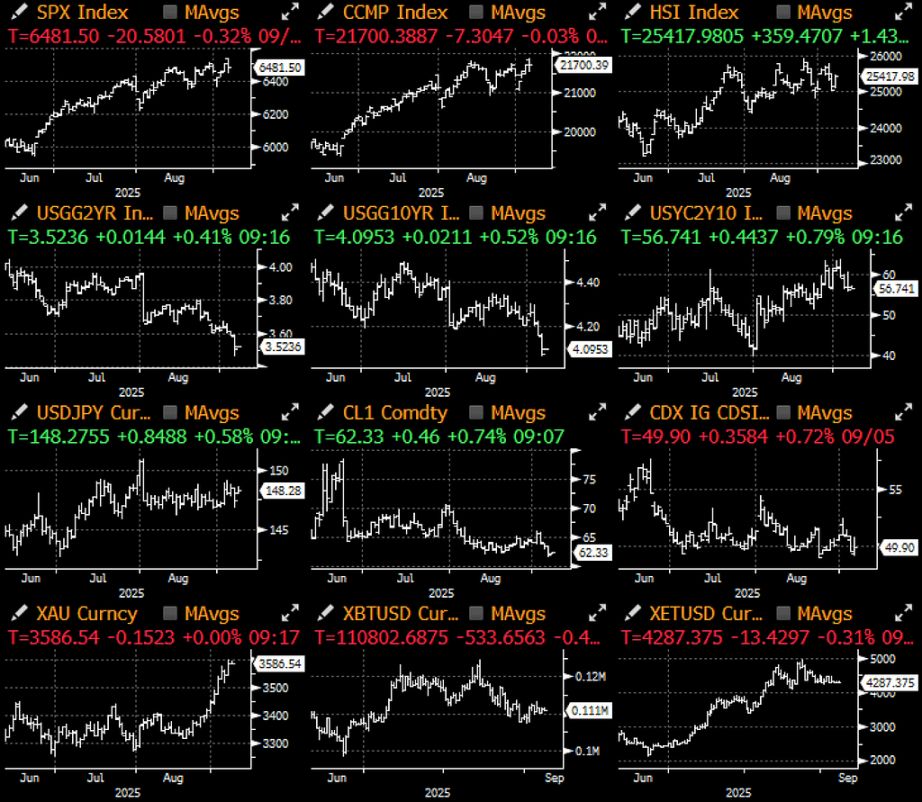
Le marché boursier est resté globalement stable la semaine dernière : la faiblesse de Nvidia a été compensée par d'autres valeurs phares et des secteurs défensifs, l'indice S&P 500 revenant au milieu de la fourchette de négociation de fin d'été. Comme mentionné la semaine dernière, compte tenu des défis liés à la tendance saisonnière et du fait que le rapport de JPMorgan montre que le levier net des hedge funds est élevé, on s'attend à une volatilité accrue au cours des deux prochains mois.
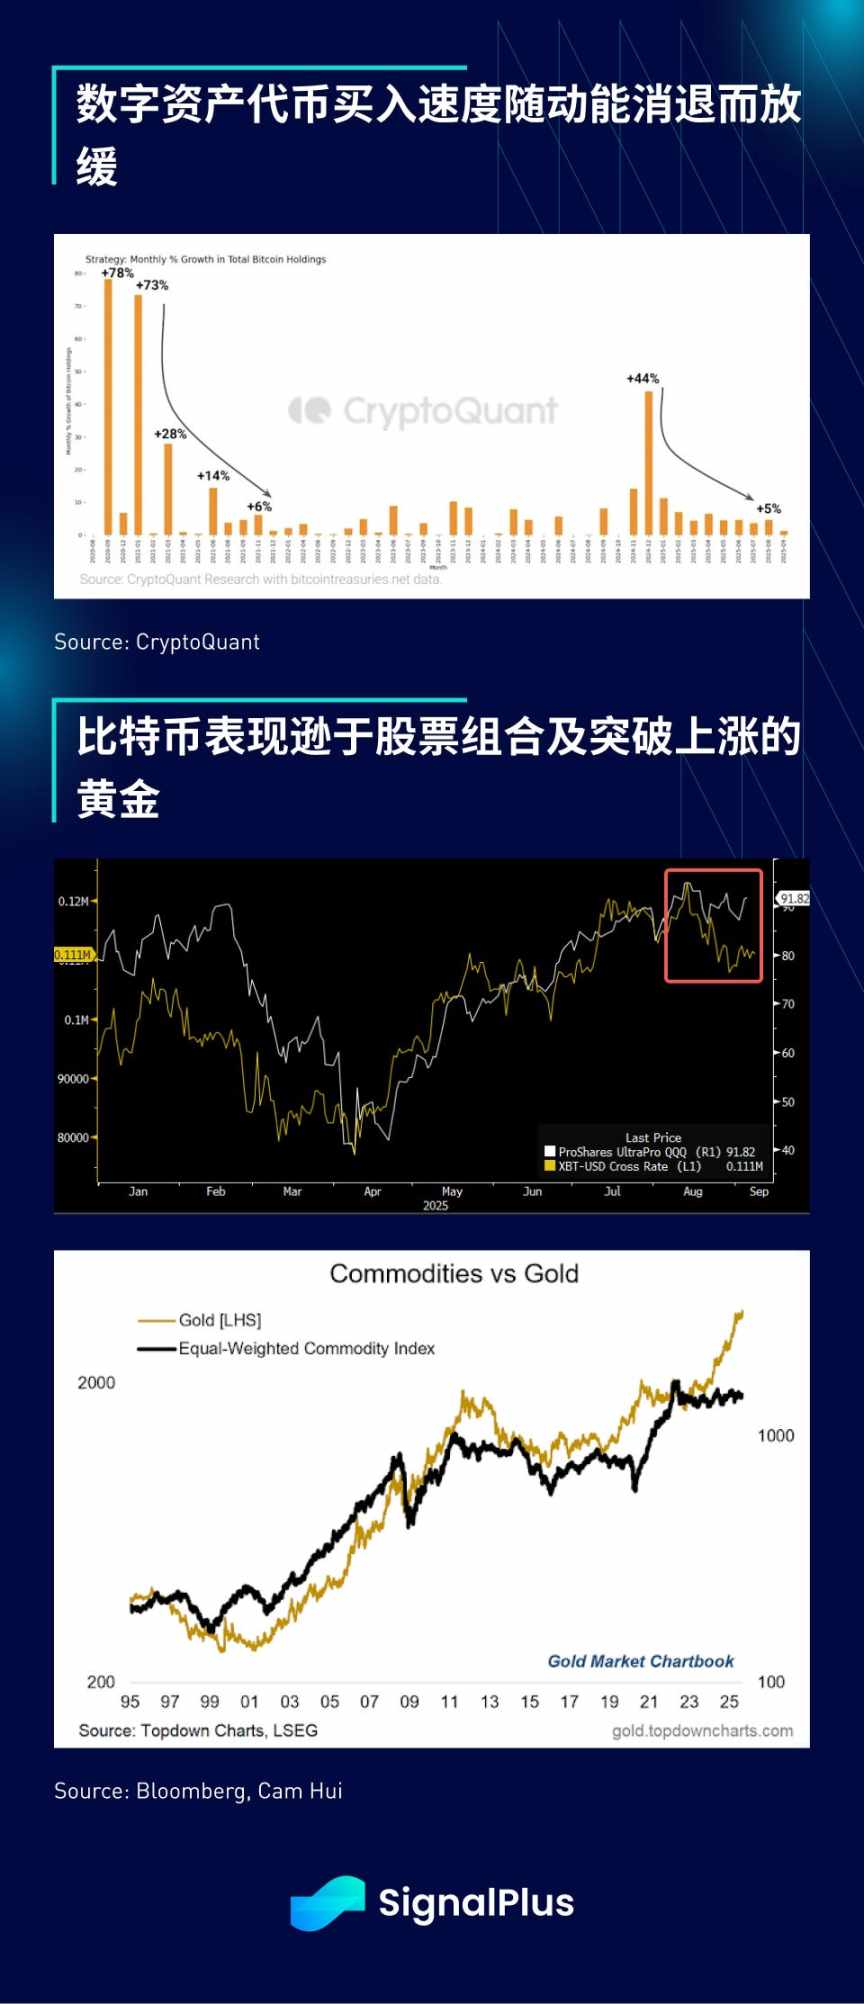
Le marché des cryptomonnaies est resté globalement stable la semaine dernière, mais Bitcoin a nettement sous-performé par rapport aux autres actifs similaires, aux actions et à l'or au comptant. La dynamique d'achat nette s'est affaiblie : le volume d'achat de tokens d'actifs numériques a fortement diminué, les rapports des plateformes d'échange centralisées indiquant un faible appétit pour l'entrée de nouveaux capitaux, les investisseurs préférant conserver leurs positions et attendre. Les perspectives à court terme sont plus difficiles, il est donc conseillé d'adopter une stratégie défensive pour faire face à la volatilité saisonnière des actifs à risque. Il convient également de rester vigilant quant aux risques liés aux tokens d'actifs numériques : à mesure que la prime de valeur nette continue de se réduire, les inquiétudes concernant la convexité négative pourraient s'aggraver lors d'une baisse.
Bonne chance dans vos transactions !

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Morgan Stanley affirme que l'IA physique et l'espace deviendront la "nouvelle énergie" de l'économie ! Augmentation de la participation dans SpaceX (SPCX.US), objectif de prix 300 dollars
Morgan Stanley a publié un rapport de recherche sur l’IA physique, l’espace et SpaceX (SPCX.US), estimant que les robots et l’industrie spatiale vont remodeler la structure de l’économie mondiale, leur impact étant comparable à celui de l’électricité sur l’économie moderne.

Prix des cryptos
Plus


