
SignalPlus Analyse Macro Spéciale : Tendance Haussière Unidirectionnelle
La semaine dernière a été remarquable, les marchés boursiers et les marchés à revenu fixe ayant suivi des trajectoires différentes — les premiers ayant continué de grimper tout au long de la semaine pour atteindre de nouveaux sommets historiques, tandis que les seconds...
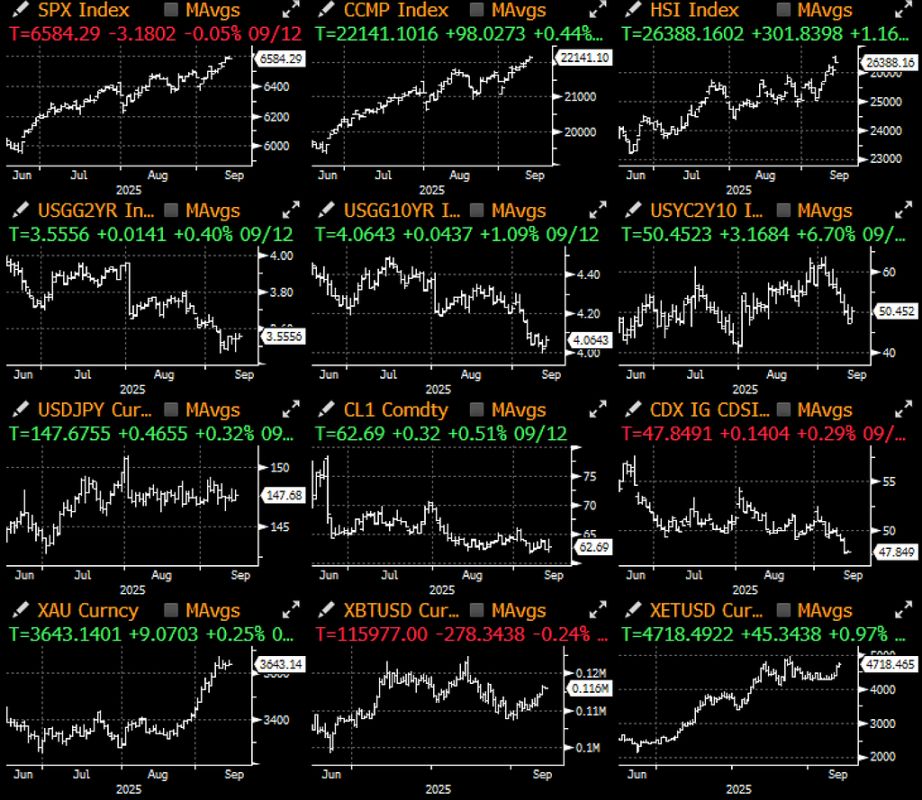
La semaine dernière a été remarquable, les marchés boursiers et obligataires ayant évolué dans des directions opposées — le premier atteignant continuellement de nouveaux sommets historiques, tandis que le second a vu ses rendements chuter près des plus bas du cycle en raison de données économiques décevantes.
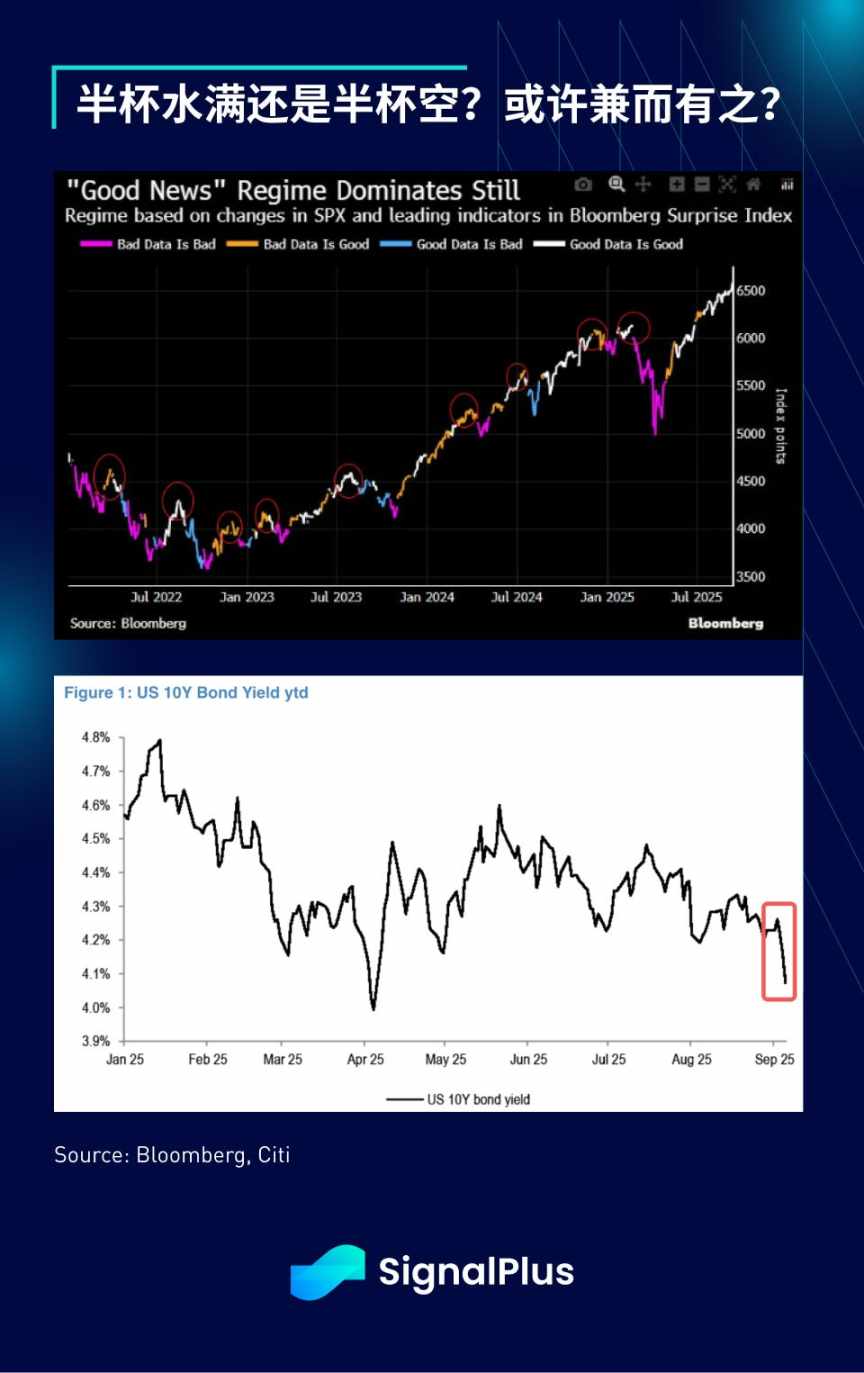
Après la faiblesse des données sur l'emploi non agricole, l'indice de confiance des consommateurs de l'Université du Michigan est devenu le dernier indicateur décevant, ouvrant la voie à la tarification par le marché obligataire de six baisses de taux cette année et l'année prochaine. Le rendement à 10 ans est passé sous la barre des 4 % pour la première fois depuis avril, tandis que le rendement à 5 ans s'est rapproché de son plus bas annuel en raison du nombre de demandes initiales d'allocations chômage le plus bas depuis près de quatre ans. Les adjudications du Trésor cette semaine ont reçu un accueil enthousiaste, les investisseurs étant pleinement revenus à la stratégie de trading du cycle d'assouplissement.
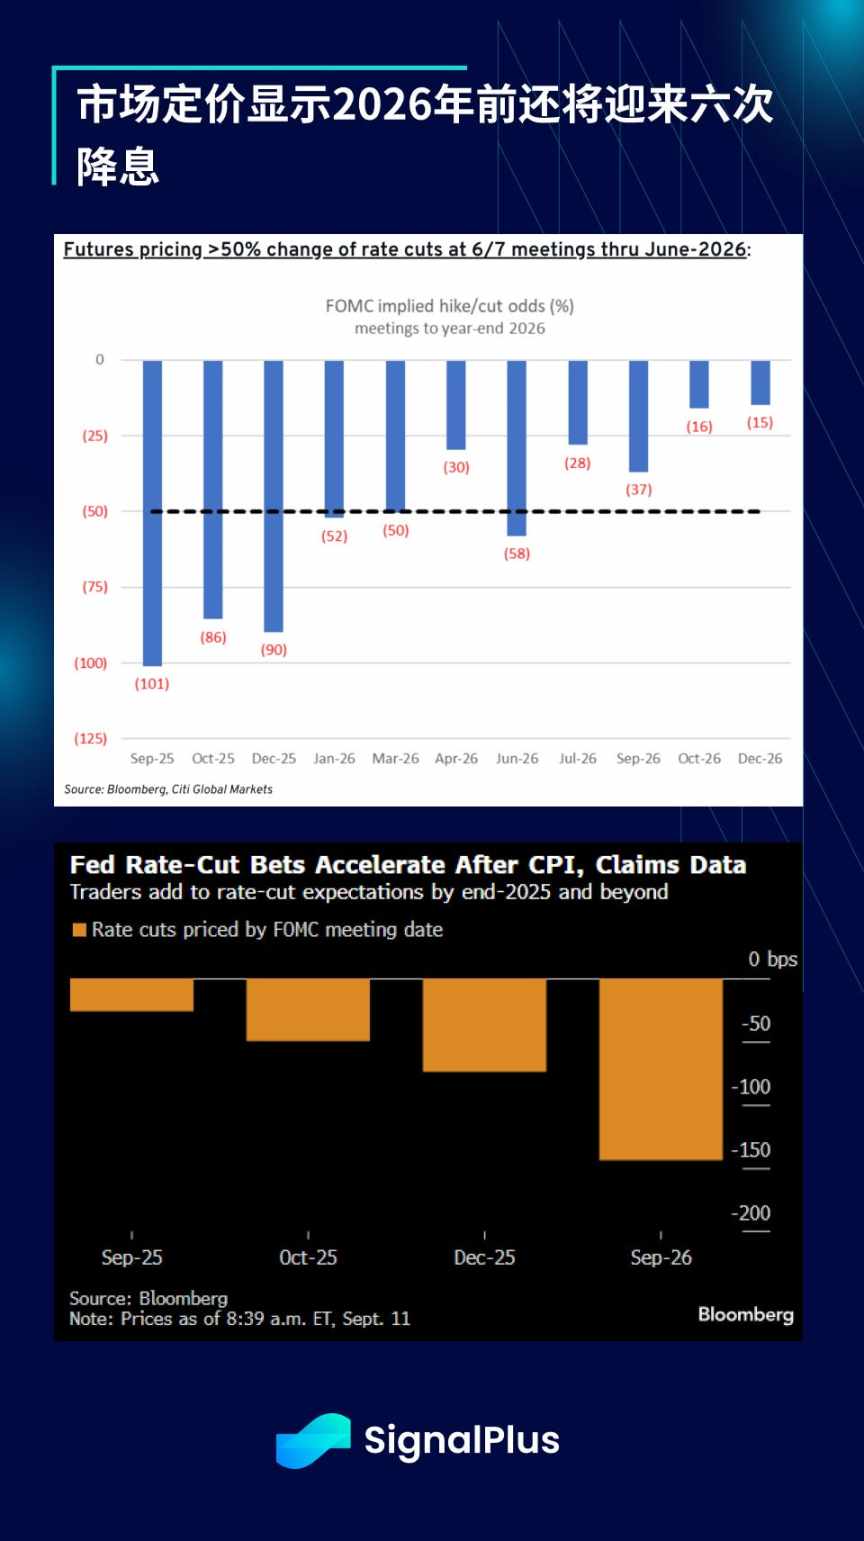
Bien que l'IPC de base ait enregistré une hausse mensuelle de 0,346 %, son plus haut niveau depuis janvier, et que la pression liée aux droits de douane commence à se faire sentir, ce qui pourrait faire grimper l'inflation de base, le marché continue de s'attendre à ce que le FOMC relance le cycle de baisse des taux.
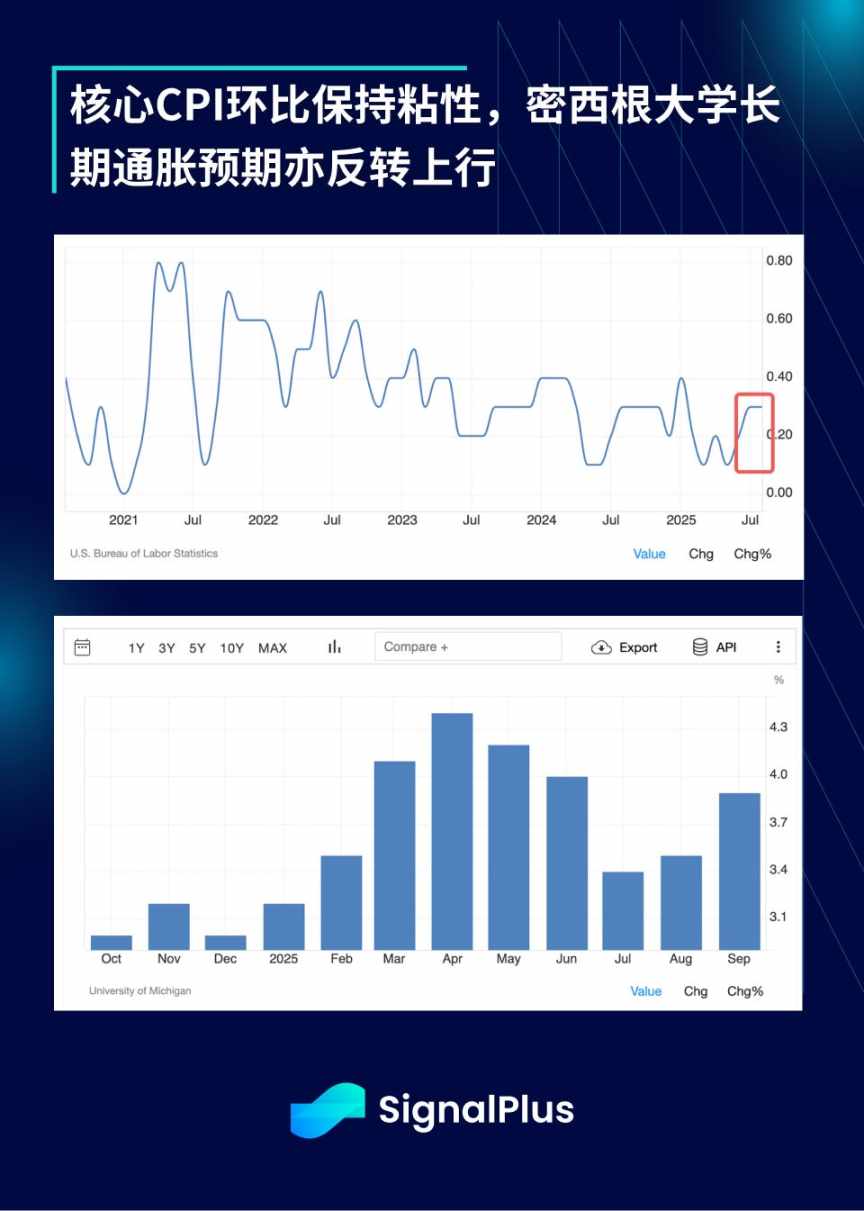
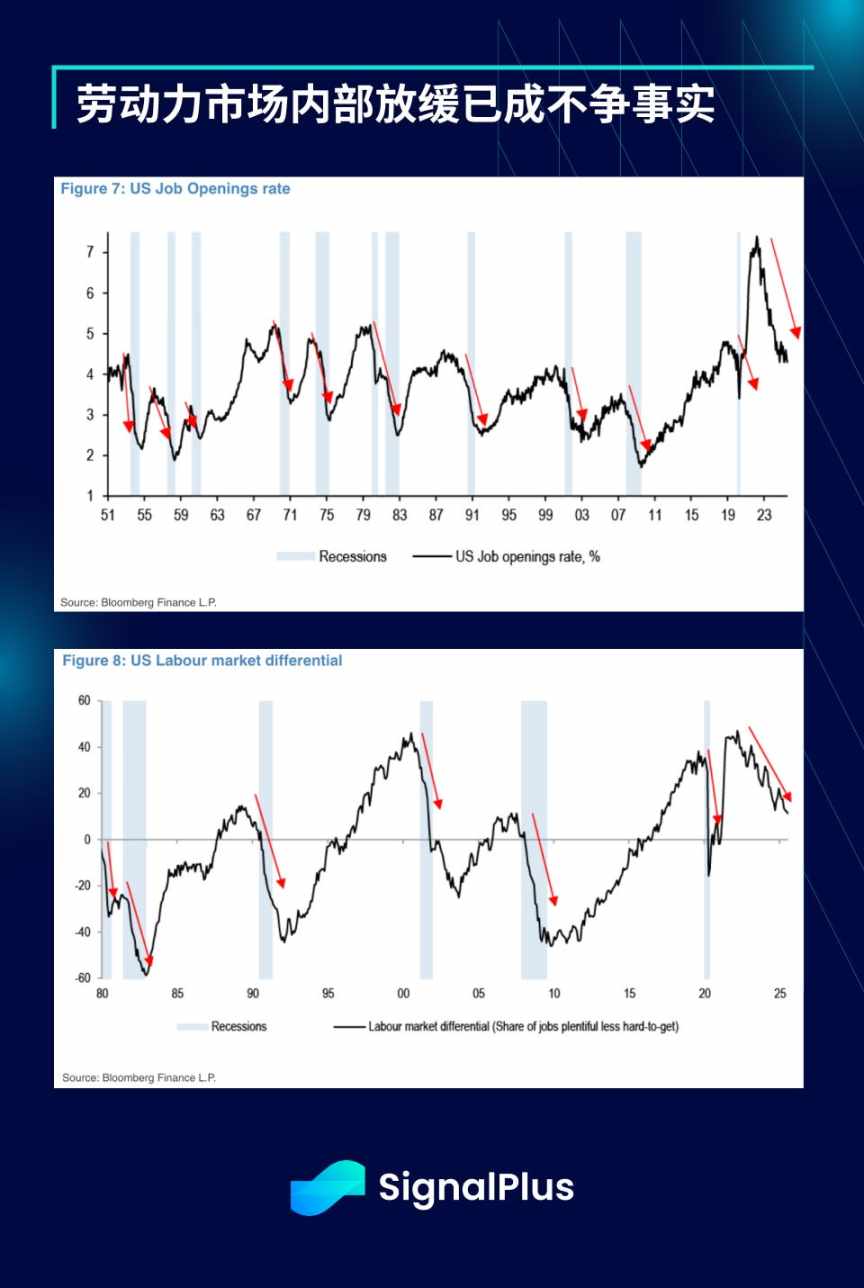
Cependant, la Fed a choisi de se concentrer sur les signes de ralentissement au sein du marché du travail. Les révisions de référence récentes du Bureau of Labor Statistics ont montré une baisse bien supérieure aux attentes (-911 000 contre -700 000 attendus), renforçant davantage cette tendance.
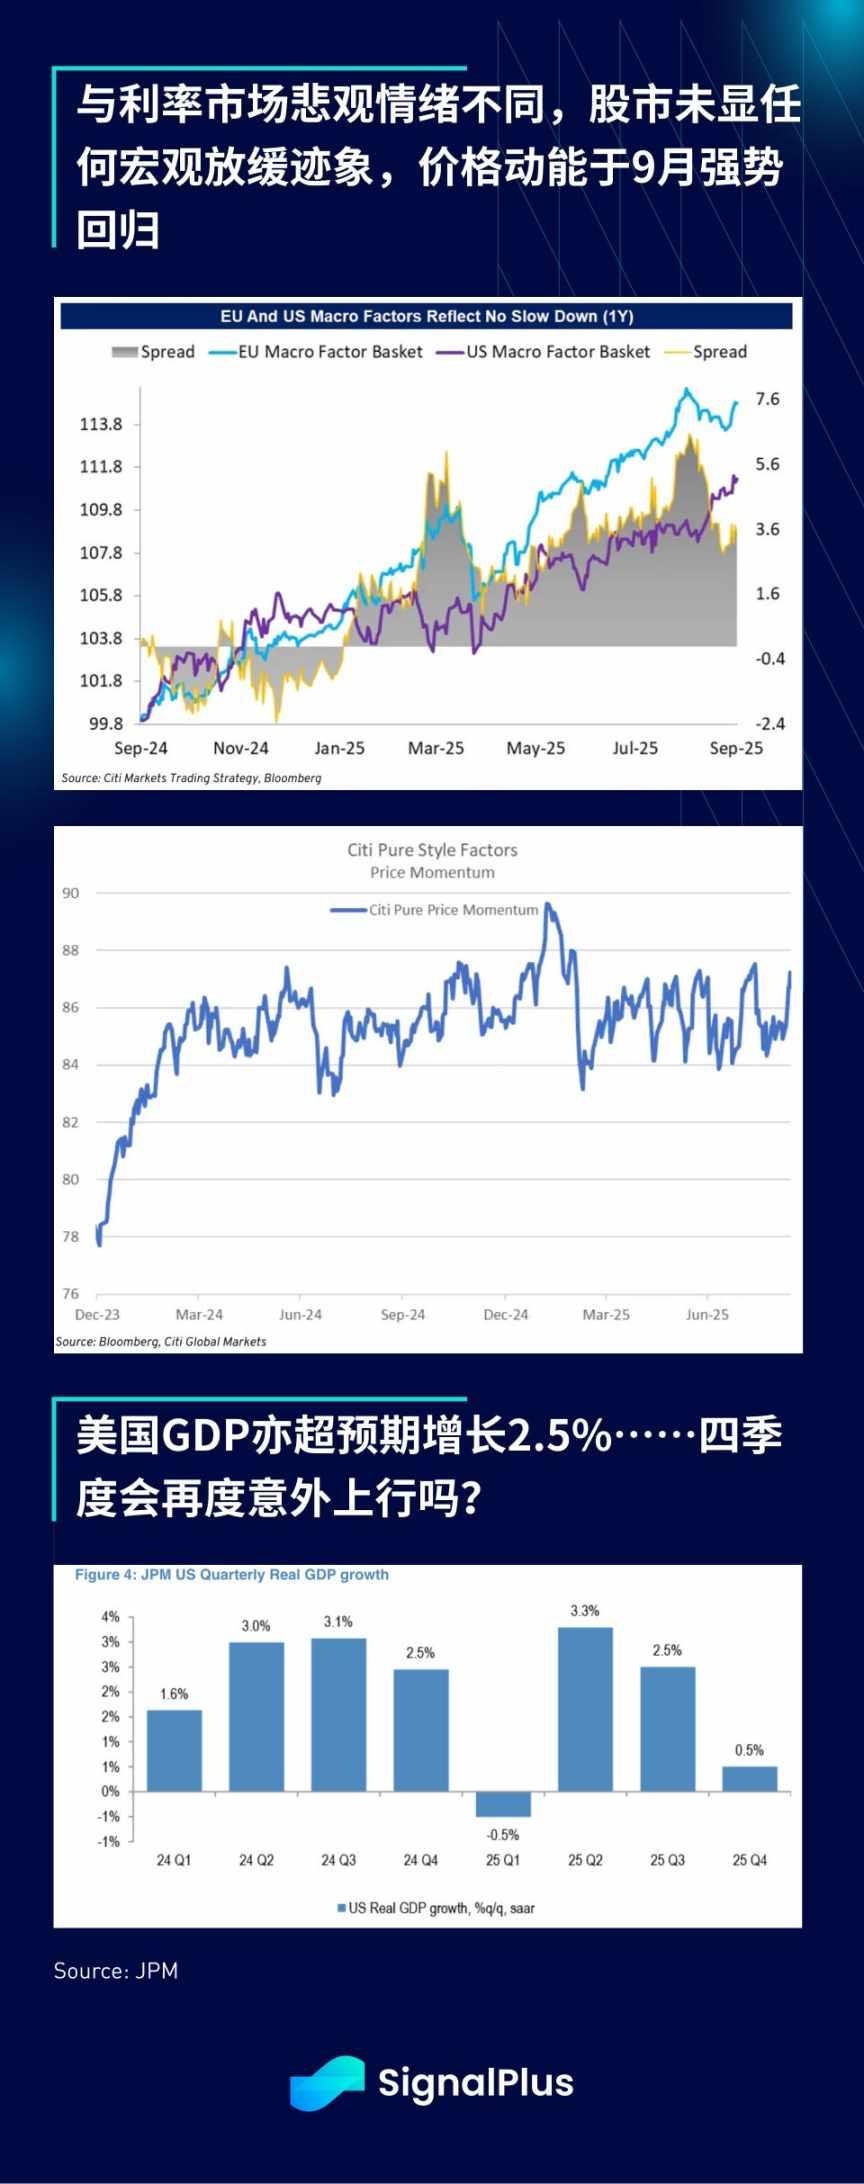
En contraste frappant, le marché boursier (comme d'habitude) présente un tableau totalement différent : l'indice S&P 500 a battu trois fois son record de clôture cette semaine, plus de la moitié de ses composants se négociant au-dessus de leur moyenne mobile à 100 jours. Les résultats impressionnants d'Oracle ont ravivé l'enthousiasme pour l'IA, tous les secteurs étant dans le vert — les semi-conducteurs (+6 %), les banques (+3 %), les services publics (+3 %) et les logiciels (+3 %) affichant tous de belles performances.
Il est à noter que le S&P 500 a rebondi de plus de 30 % depuis son creux d'avril, enregistrant l'une des plus fortes hausses sur cinq mois des 50 dernières années.
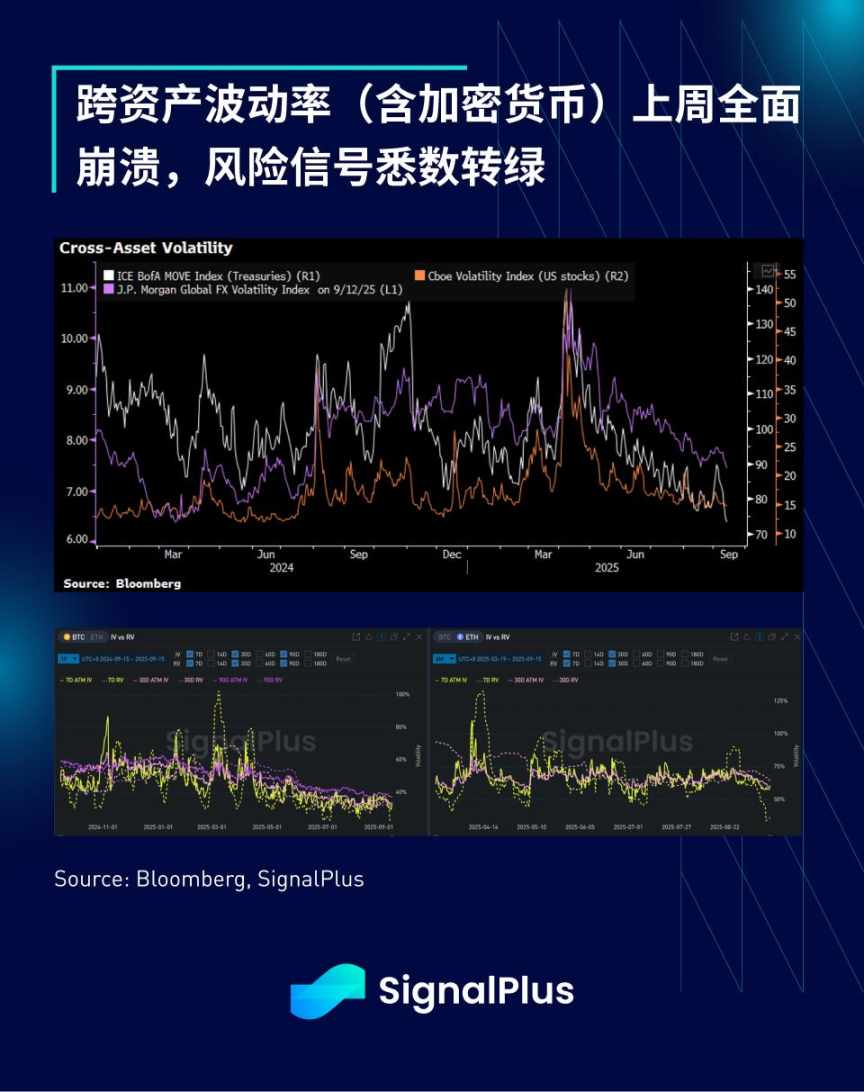
La structure interne du marché reste également solide, la volatilité implicite de toutes les principales classes d'actifs macroéconomiques ayant chuté à de nouveaux plus bas, les obligations d'État menant la baisse.
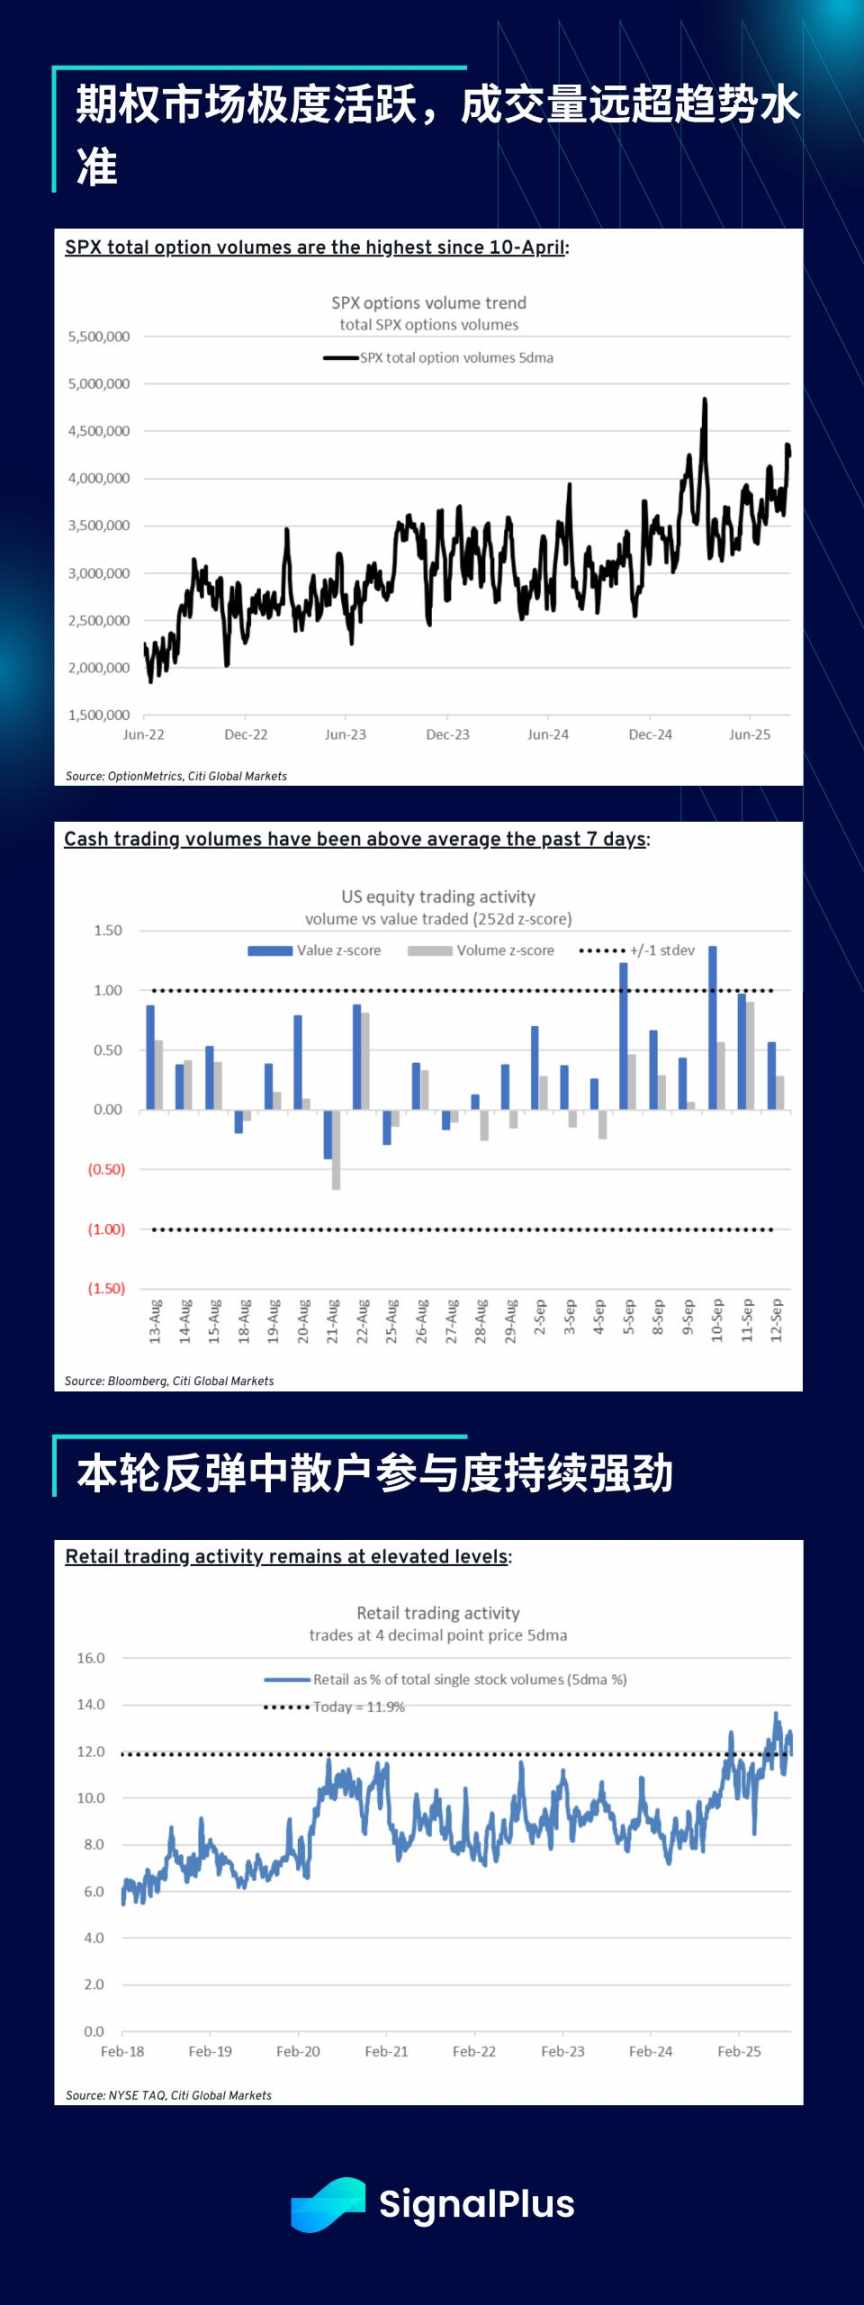
Le volume des options sur le S&P 500 dépasse de plus de 20 % la moyenne sur 12 mois, les données des courtiers vendeurs montrant que les particuliers représentent environ 12 % du volume des transactions.
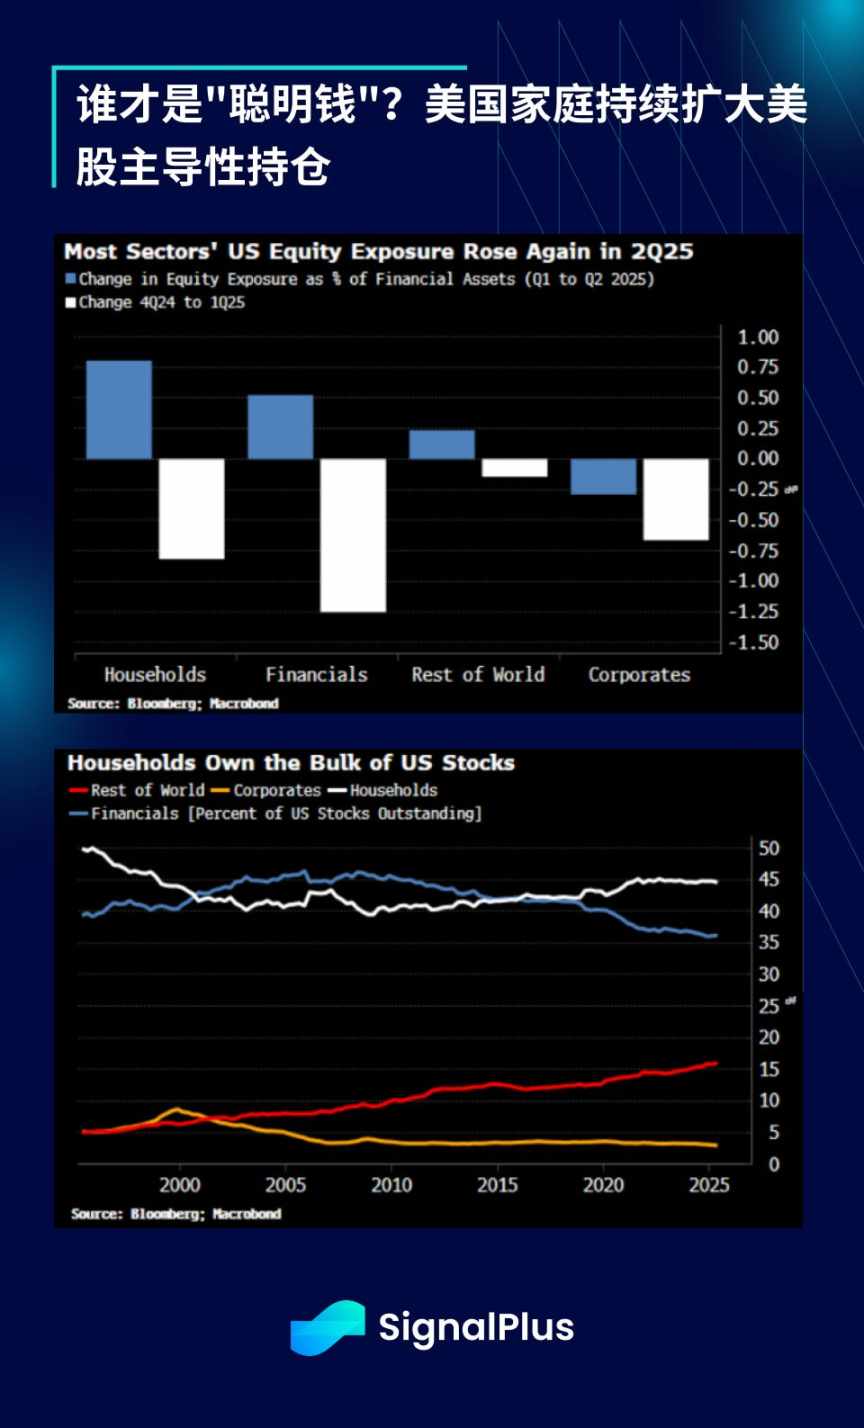
Les positions sur actions ont augmenté sur toute la ligne, les ménages américains étant devenus les principaux détenteurs d'actions américaines et ayant largement profité de cette hausse.
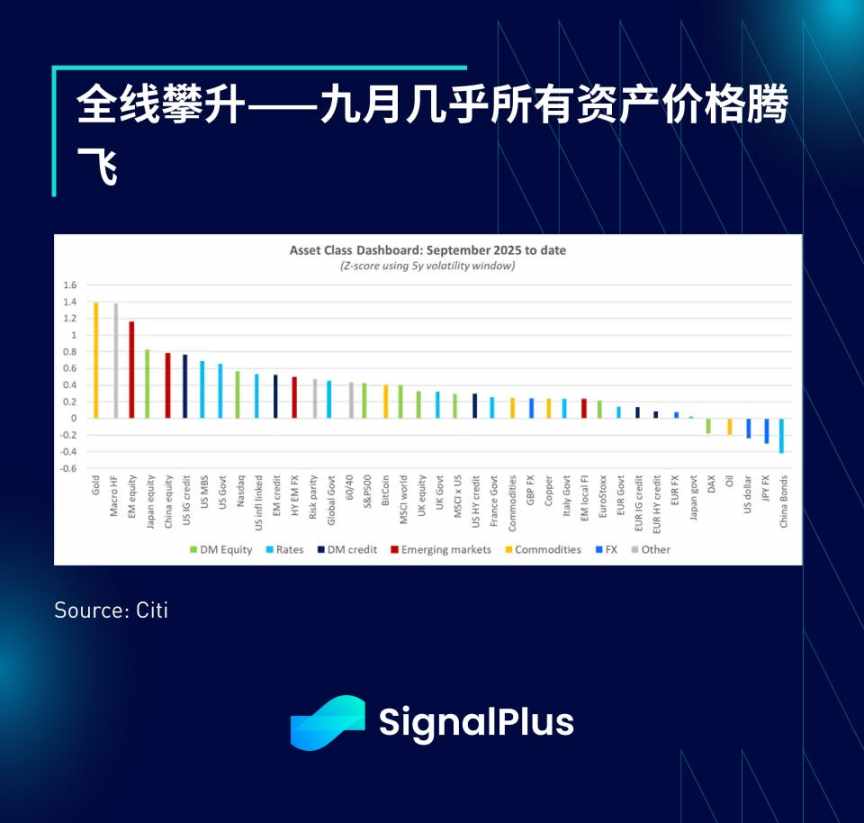
Le sentiment du marché mondial s'est également réchauffé, l'indice Hang Seng atteignant un sommet de quatre ans et l'indice pondéré de Taïwan battant des records historiques plusieurs semaines de suite. L'or est devenu l'actif le plus performant du mois à ce jour, suivi de près par les fonds macro de couverture. Sous tous les angles, tous les actifs à risque affichent effectivement une hausse généralisée.
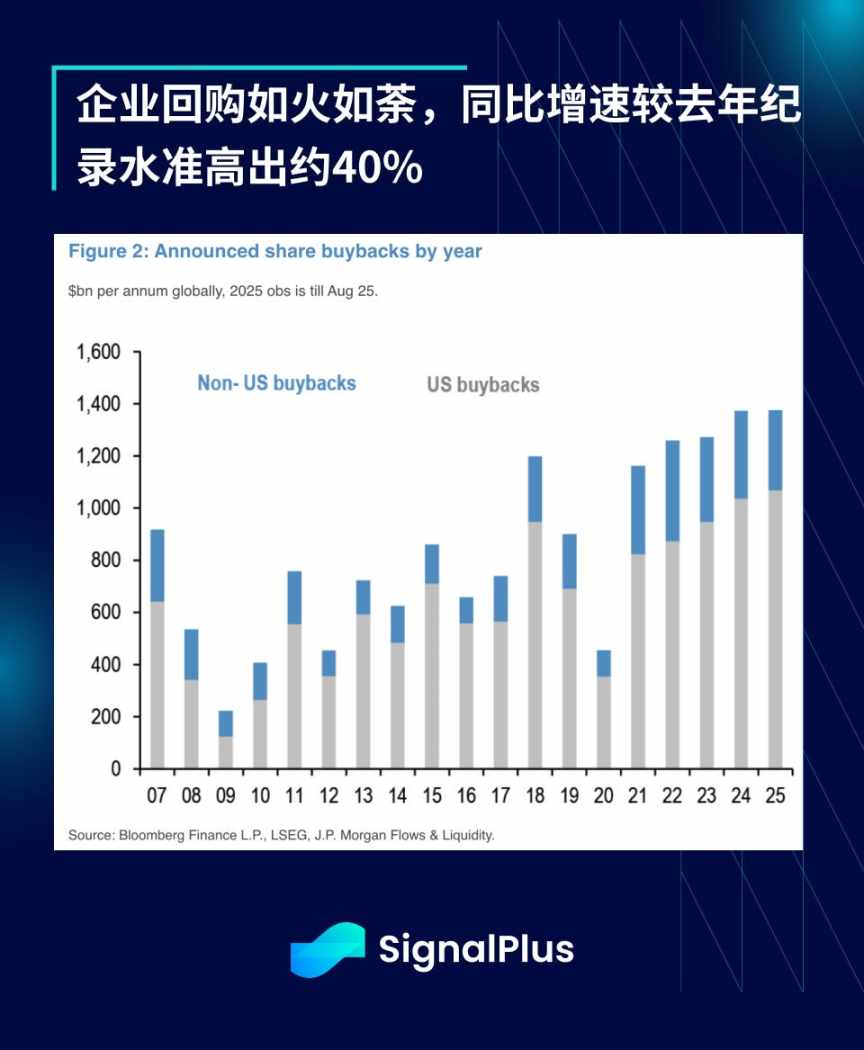
Dans cette atmosphère d'euphorie, les rachats d'actions d'entreprises progressent à un rythme impressionnant : les huit premiers mois ont vu un volume de rachats de 1,4 billions de dollars, un nouveau record historique. Cela représente une hausse de 38 % par rapport à la même période en 2024 (qui était déjà une année record), la tendance étant littéralement explosive.
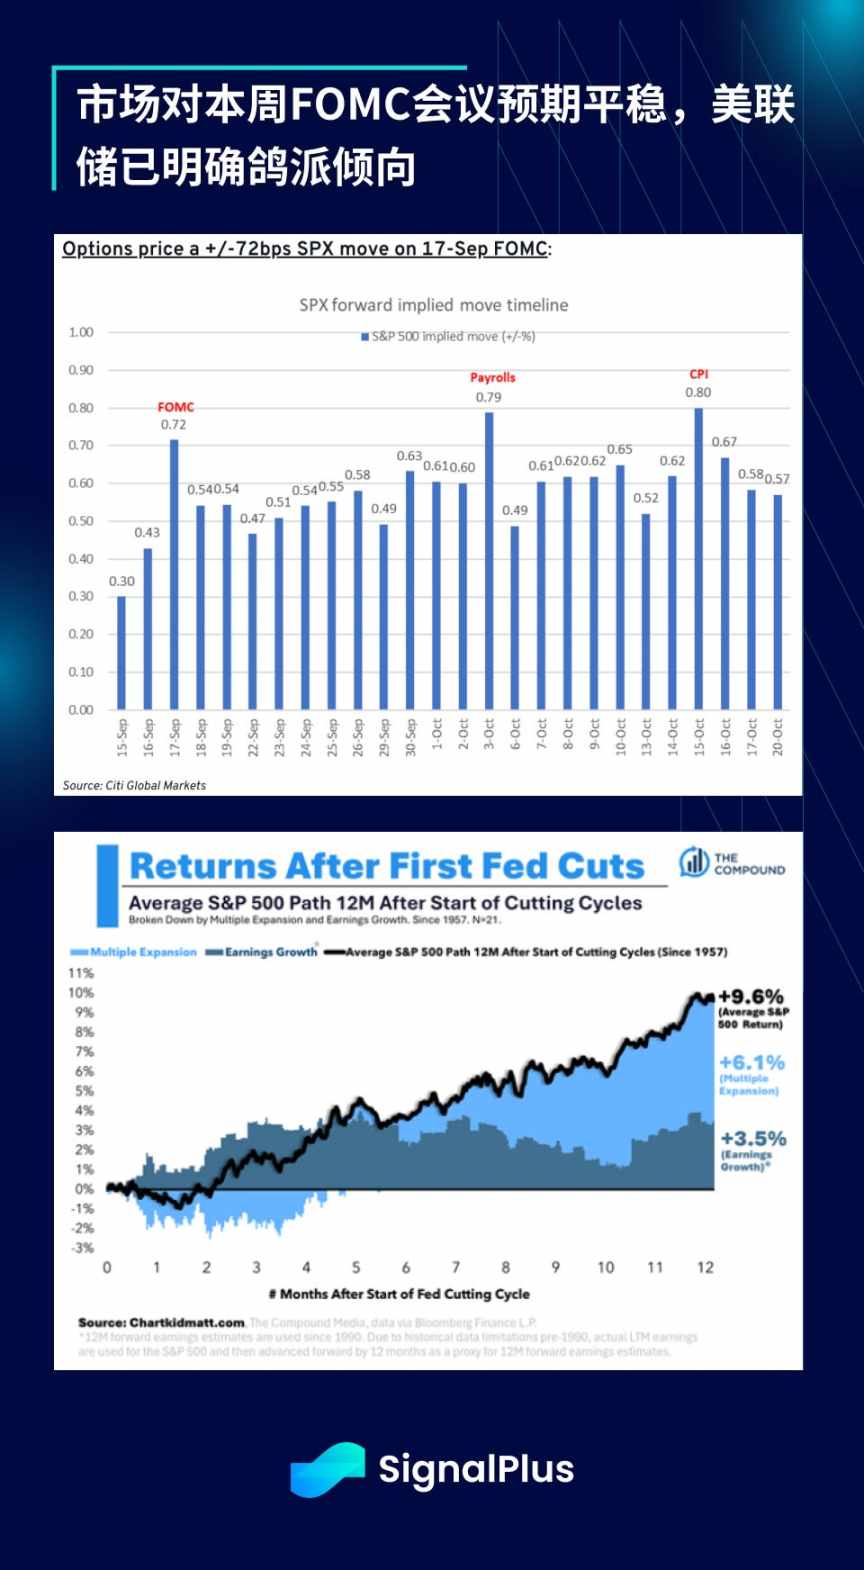
En regardant vers l'avenir, l'attention se tournera vers la réunion du FOMC. Mais comme le marché s'attend généralement à ce que la Fed continue de soutenir le sentiment de risque après la réunion de Jackson Hole, les traders anticipent peu de surprises lors de la réunion. Selon les données de Citi, la volatilité implicite des options sur actions pour le jour de la réunion est d'environ 72 points de base, en dessous de la moyenne historique de 84 points de base. Le marché devra peut-être chercher des surprises hawkish dans d'autres domaines.
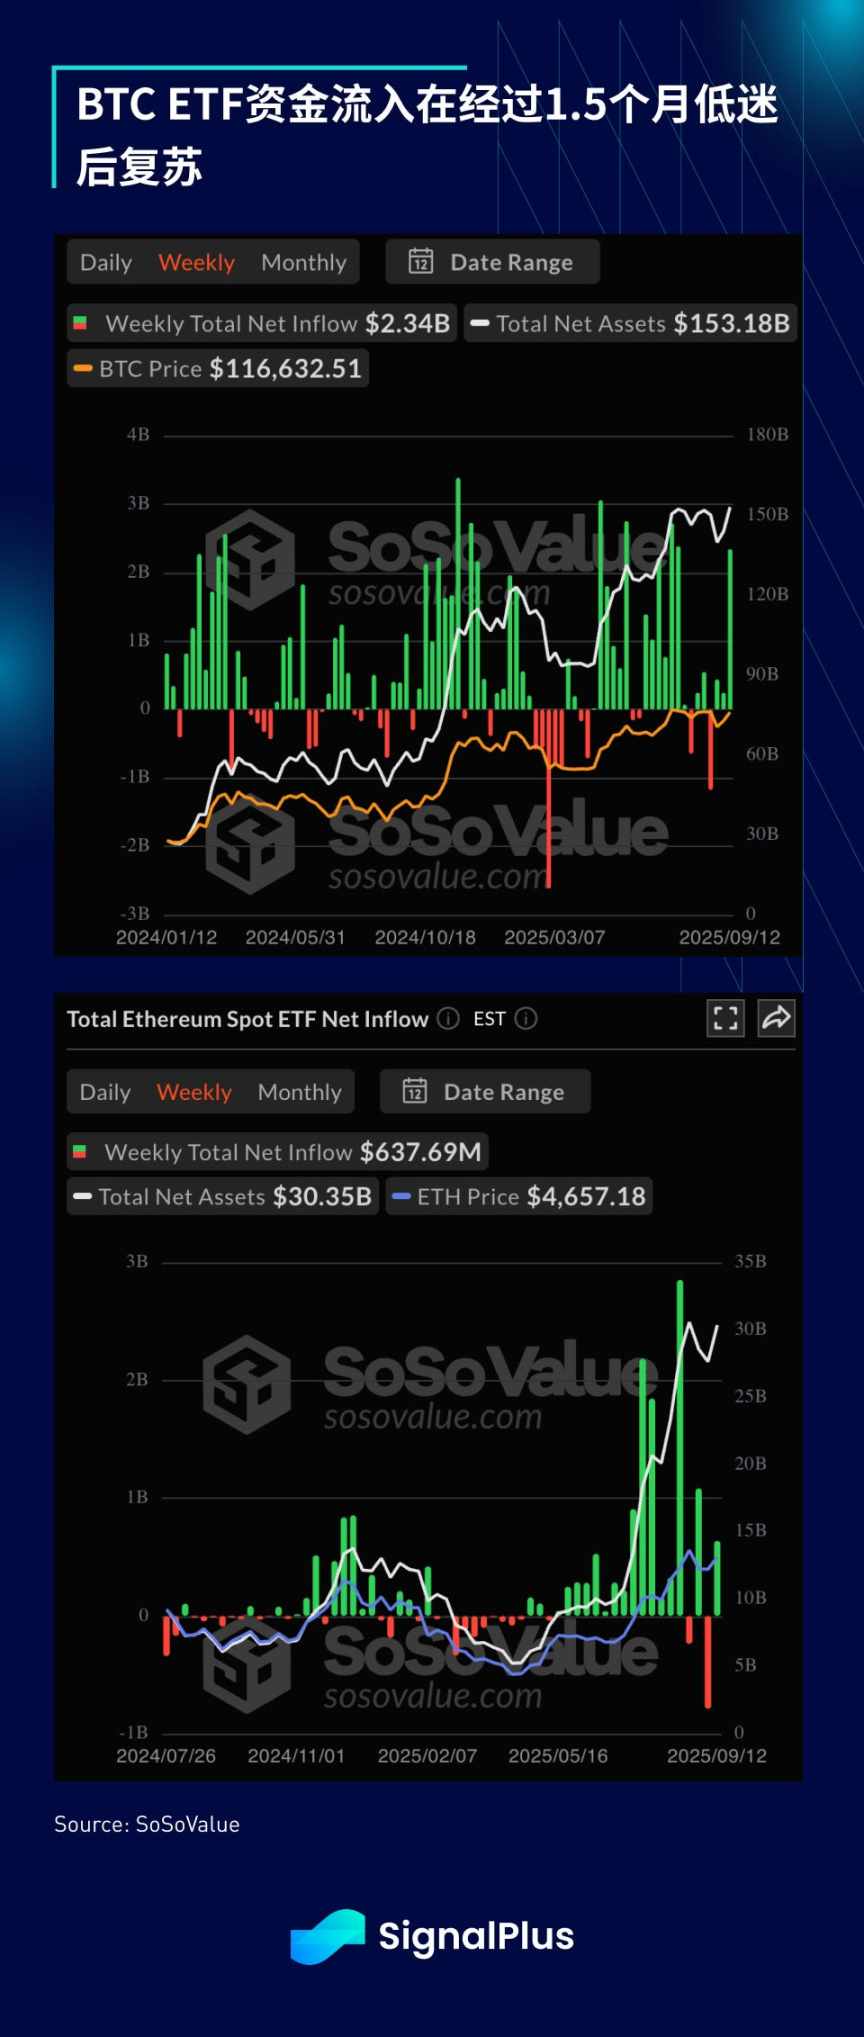
Les cryptomonnaies ont rebondi la semaine dernière, Bitcoin comblant le gap de prix entre 110 000 et 116 000 dollars, mais les prises de bénéfices continuent de limiter le potentiel de hausse, la dynamique d'achat globale ralentissant. Les BTC ETF ont connu un fort rebond la semaine dernière (environ 2,3 billions de dollars) après 1,5 mois de faibles flux entrants, tandis que la dynamique d'entrée sur ETH a nettement ralenti depuis la vague FOMO de la fin de l'été.
Déception notable, le S&P 500 a refusé la semaine dernière d'inclure MicroStrategy parmi ses composants, bien que l'entreprise remplisse techniquement tous les critères d'admission. Cela montre que le comité de sélection dispose effectivement d'un pouvoir discrétionnaire et refuse d'inclure les Digital Asset Trusts (DAT) dans l'indice.
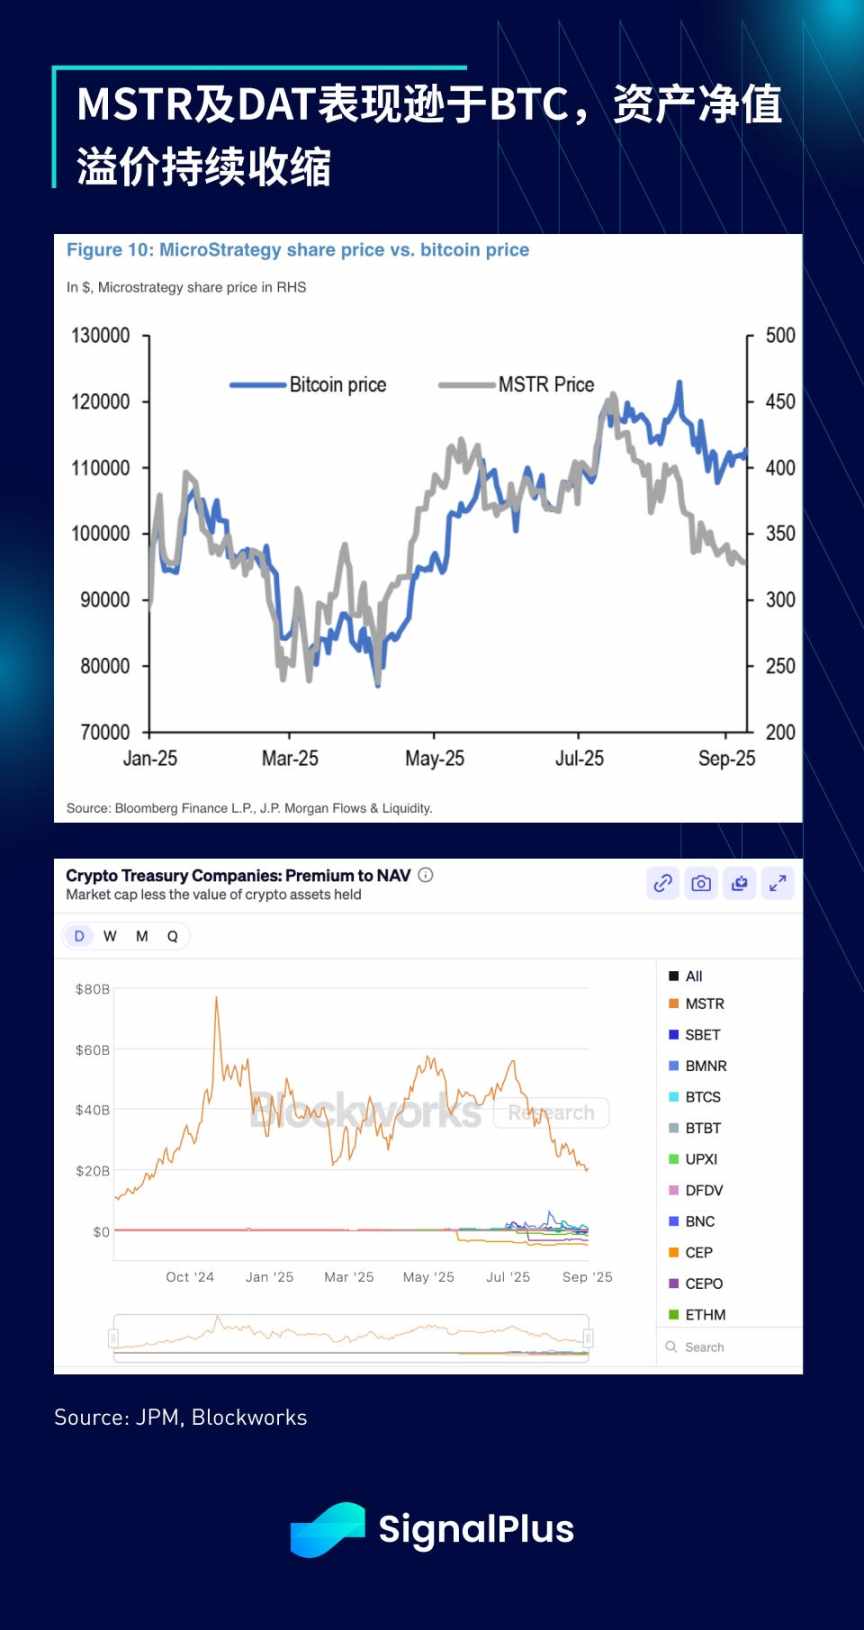
Cela constitue sans aucun doute un coup dur pour la dynamique des obligations d'État à court terme — la viabilité de leur modèle économique étant remise en question, MSTR et l'ensemble du secteur DAT sous-performent BTC, la prime sur la valeur nette d'inventaire continuant de se réduire (dans la plupart des cas, la décote s'accentue). Il est probable que cette tendance se poursuive à court terme, les investisseurs se recentrant sur les entreprises crypto ou les sociétés minières ayant une activité opérationnelle réelle, en espérant que la faiblesse de la dynamique n'entraîne pas de risque de convexité à la baisse.
Le sentiment macroéconomique actuel, très fort, devrait continuer à soutenir les prix des cryptomonnaies, mais il est probable que leur performance à court terme soit inférieure à celle des actions et autres actifs à risque. Bonne chance pour vos trades pendant la réunion du FOMC !

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
"Nouvelle agence de presse de la Fed" : Walsh n’a "aucune échappatoire" sur la hausse des taux, la "confiance" de Trump mise à l’épreuve
Nick Timiraos estime qu'après un indice CPI d’août supérieur aux attentes, la probabilité d'une hausse des taux par la Réserve fédérale cette semaine a grimpé en flèche, tandis que la position ferme de Waller sur l'inflation lui laisse presque « aucune marge de manœuvre ». Effectuer une hausse des taux à sept semaines des élections mettra directement à l’épreuve la durée de la « confiance » que Trump lui accorde. Auparavant, Waller avait maintenu l'équilibre entre la Maison Blanche et la Réserve fédérale grâce à une stratégie de « parler peu, éviter les provocations » ; après cette réunion, le silence ne sera plus une protection.
Prix des cryptos
Plus


