
Standard Chartered prévoit une expansion des stablecoins de 1 trillion de dollars d'ici 2028

- 1 trillion de dollars pourraient migrer des banques vers les stablecoins
- Les marchés émergents mènent la croissance de l’épargne numérique
- Les stablecoins indexés sur le dollar attirent entreprises et familles
Standard Chartered prévoit qu’un montant pouvant atteindre 1 trillion de dollars pourrait passer des dépôts bancaires des marchés émergents vers les stablecoins d’ici la fin de 2028. Selon la banque, la combinaison de l’instabilité locale, la recherche de liquidité et l’attrait des monnaies numériques indexées sur le dollar américain entraînera une nouvelle vague d’adoption dans les pays hors du monde développé.
Les stablecoins — des jetons indexés sur le dollar et adossés à des liquidités et à des bons du Trésor américain — apparaissent comme des alternatives accessibles et peu coûteuses pour les familles et les entreprises cherchant à se protéger contre la dévaluation monétaire. Selon Geoffrey Kendrick, responsable mondial de la recherche sur les actifs numériques chez Standard Chartered, et l’économiste mondiale Madhur Jha, ces jetons fonctionnent déjà, dans la pratique, comme des « comptes bancaires basés sur le dollar américain » dans de nombreux marchés émergents.
Selon l’étude, la valeur de marché mondiale des stablecoins devrait atteindre 2 trillions de dollars d’ici 2028, dont les deux tiers fonctionneraient comme des comptes d’épargne numériques dans les marchés émergents. La banque estime que ces « comptes d’épargne » pourraient passer de 173 milliards de dollars actuellement à 1,22 trillion de dollars, redirigeant ainsi des capitaux auparavant détenus dans les banques locales.
Même avec le US GENIUS Act, qui interdit aux émetteurs de stablecoins réglementés de verser des rendements directs, les analystes estiment que la demande continuera de croître.
« Le rendement du capital compte plus que le rendement du capital, »
Kendrick et Jha ont souligné, mettant en avant la préférence des investisseurs pour la sécurité du dollar tokenisé.
L’étude identifie l’Égypte, le Pakistan, la Colombie, le Bangladesh et le Sri Lanka comme les pays les plus vulnérables aux sorties de dépôts bancaires, suivis par la Turquie, l’Inde, la Chine, le Brésil, l’Afrique du Sud et le Kenya. Le rapport suggère que l’impact peut varier en fonction de facteurs tels que l’inflation, la stabilité monétaire et l’accès à l’infrastructure de paiement numérique.
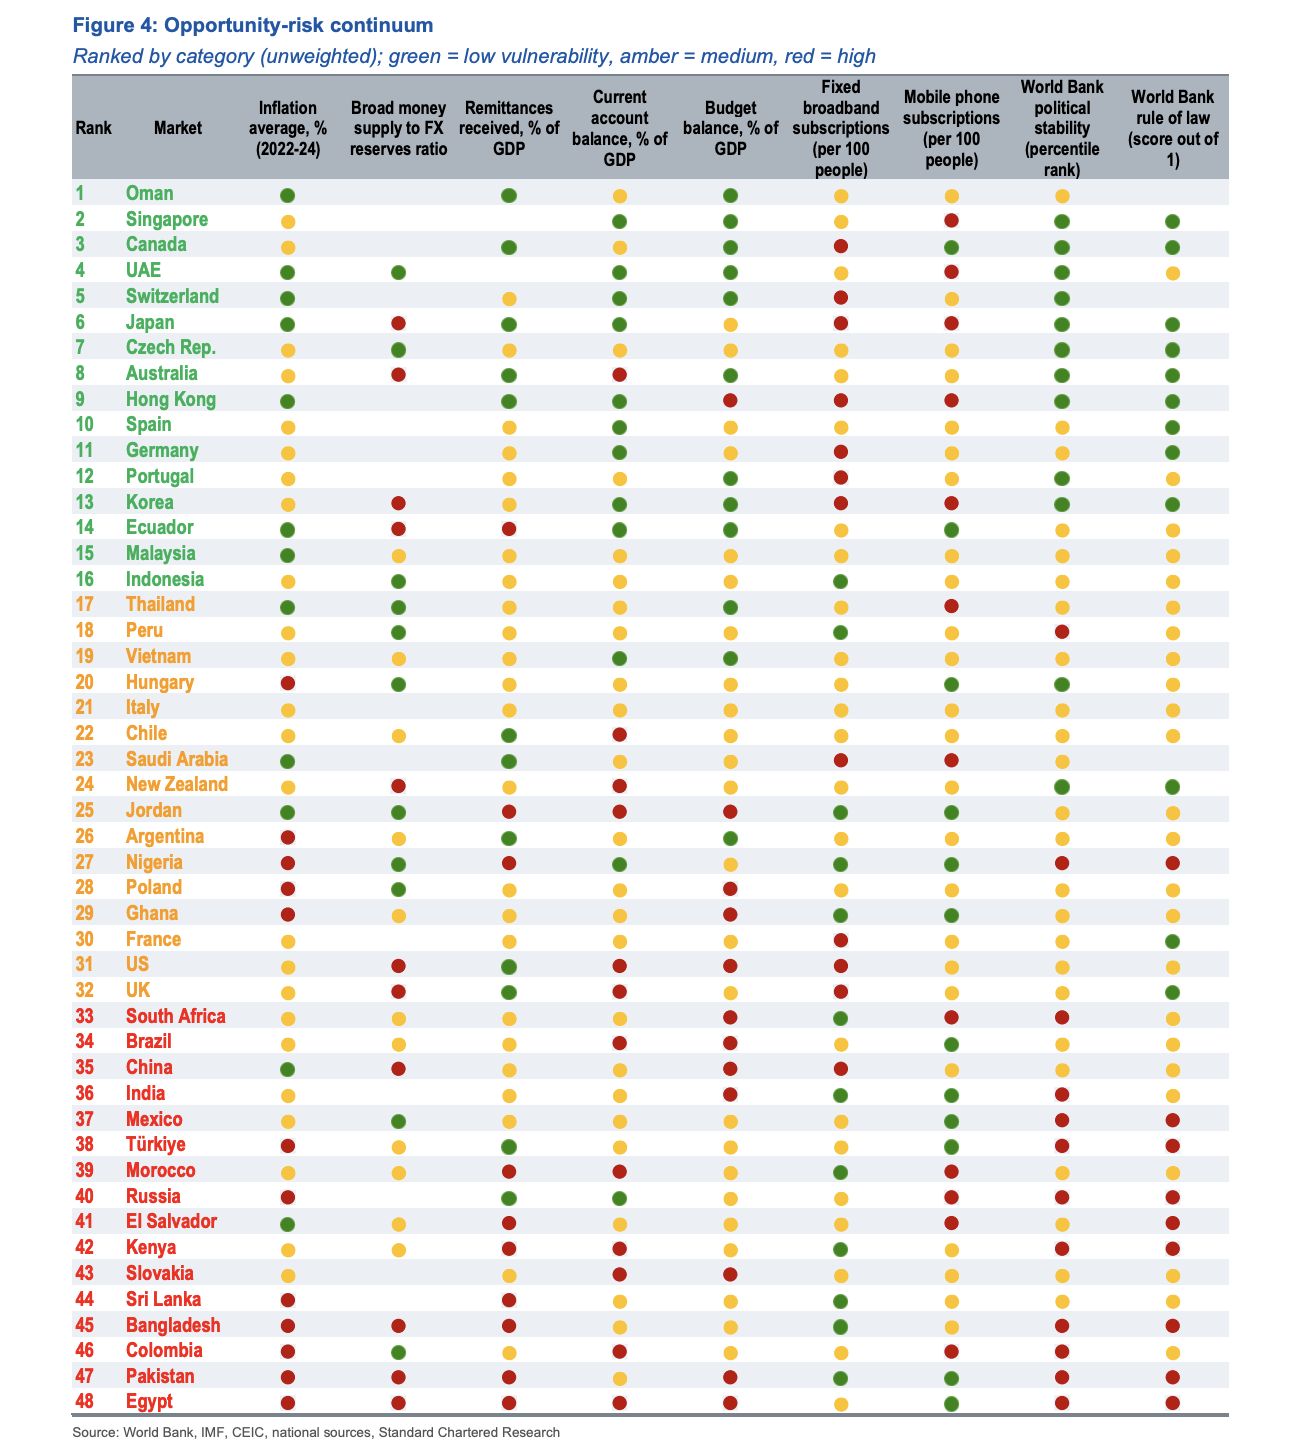 Image : Standard Chartered
La banque avertit également que la croissance des stablecoins pourrait exercer une pression sur les revenus bancaires traditionnels, en particulier dans les paiements internationaux et le change. Cependant, les institutions financières pourraient atténuer l’impact en agissant comme dépositaires de réserve pour les émetteurs ou en intégrant les stablecoins dans leurs opérations de trésorerie et de règlement.
L’étude a été publiée dans un contexte d’expansion mondiale du secteur, dont la capitalisation a dépassé 300 milliards de dollars, portée par USDT et USDC, et renforce la prévision selon laquelle les stablecoins deviennent une composante structurelle de l’économie numérique mondiale.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
"Nouvelle agence de presse de la Fed" : Walsh n’a "aucune échappatoire" sur la hausse des taux, la "confiance" de Trump mise à l’épreuve
Nick Timiraos estime qu'après un indice CPI d’août supérieur aux attentes, la probabilité d'une hausse des taux par la Réserve fédérale cette semaine a grimpé en flèche, tandis que la position ferme de Waller sur l'inflation lui laisse presque « aucune marge de manœuvre ». Effectuer une hausse des taux à sept semaines des élections mettra directement à l’épreuve la durée de la « confiance » que Trump lui accorde. Auparavant, Waller avait maintenu l'équilibre entre la Maison Blanche et la Réserve fédérale grâce à une stratégie de « parler peu, éviter les provocations » ; après cette réunion, le silence ne sera plus une protection.
Prix des cryptos
Plus


