
Le grand krach du 11 octobre a-t-il été causé par une attaque ciblée ?

Peut-être le plus grand profit d'attaque de ces dernières années ?
Titre original : « L'effondrement massif du 11 octobre était-il dû à une attaque ciblée ? »
Auteur original : Maître australien, KOL crypto
Ces deux derniers jours, alors que j'écrivais des posts sur les liquidations, cette question ne cessait de me trotter dans la tête : avec une liquidation d'une telle ampleur, qui en est le plus grand bénéficiaire ? Et combien a-t-il gagné ?
Aujourd'hui, le post de Mademoiselle, grâce à une excellente organisation de la chronologie, m'a aidé à revoir toute la logique.
Après avoir discuté avec elle, j'ai réalisé qu'en effet, de nombreuses coïncidences s'étaient accumulées, rendant cet effondrement assez étrange, et plus je regardais, plus cela ressemblait à une attaque ciblée soigneusement planifiée, un type d'attaque déjà observé lors de l'effondrement de LUNA.
-- Viser l'accumulation de risques systémiques et donner une légère poussée au point de vulnérabilité
Le post de YQ est très long, je vais donc résumer quelques détails et mes propres suppositions pour essayer de comprendre ce qui s'est réellement passé :
Il y a eu trois déclencheurs pour ce grand effondrement -- USDe, WBETH, BnSOL. Pour les deux derniers, l'oracle utilisait le prix du spot, mais pour des actifs à faible liquidité, le prix du spot est très facile à manipuler. Binance avait déjà détecté le risque à l'avance et avait annoncé qu'il changerait d'oracle le 14 (puis avancé au 11).
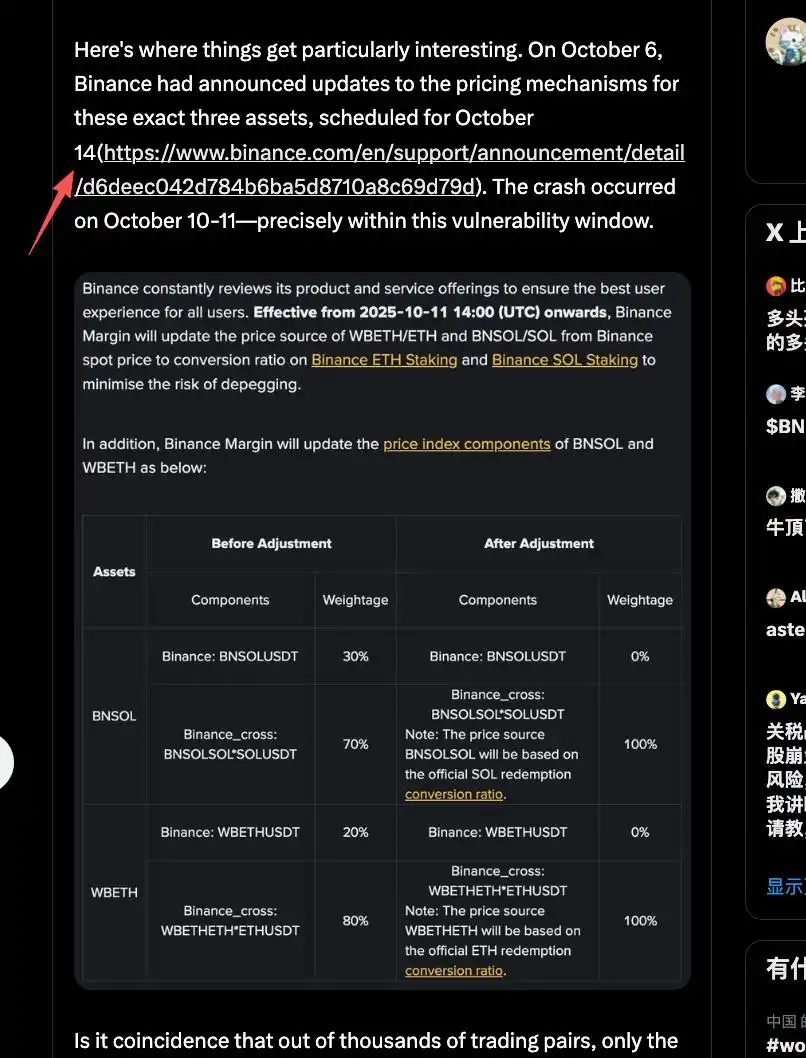
L'attaque a eu lieu juste avant la mise à jour de l'oracle, et cette vulnérabilité non corrigée a provoqué une deuxième vague d'effondrement total.
Voyons maintenant comment l'attaque a commencé :
Tout a commencé avec USDe. Lors de l'attaque (à 5h43), une vente massive de 60M de spot a eu lieu instantanément. L'attaquant avait probablement accumulé suffisamment de jetons au fil du temps, puis tout a été vendu d'un coup. La liquidité spot d’USDe était insuffisante pour soutenir cela, déclenchant un premier décrochage.
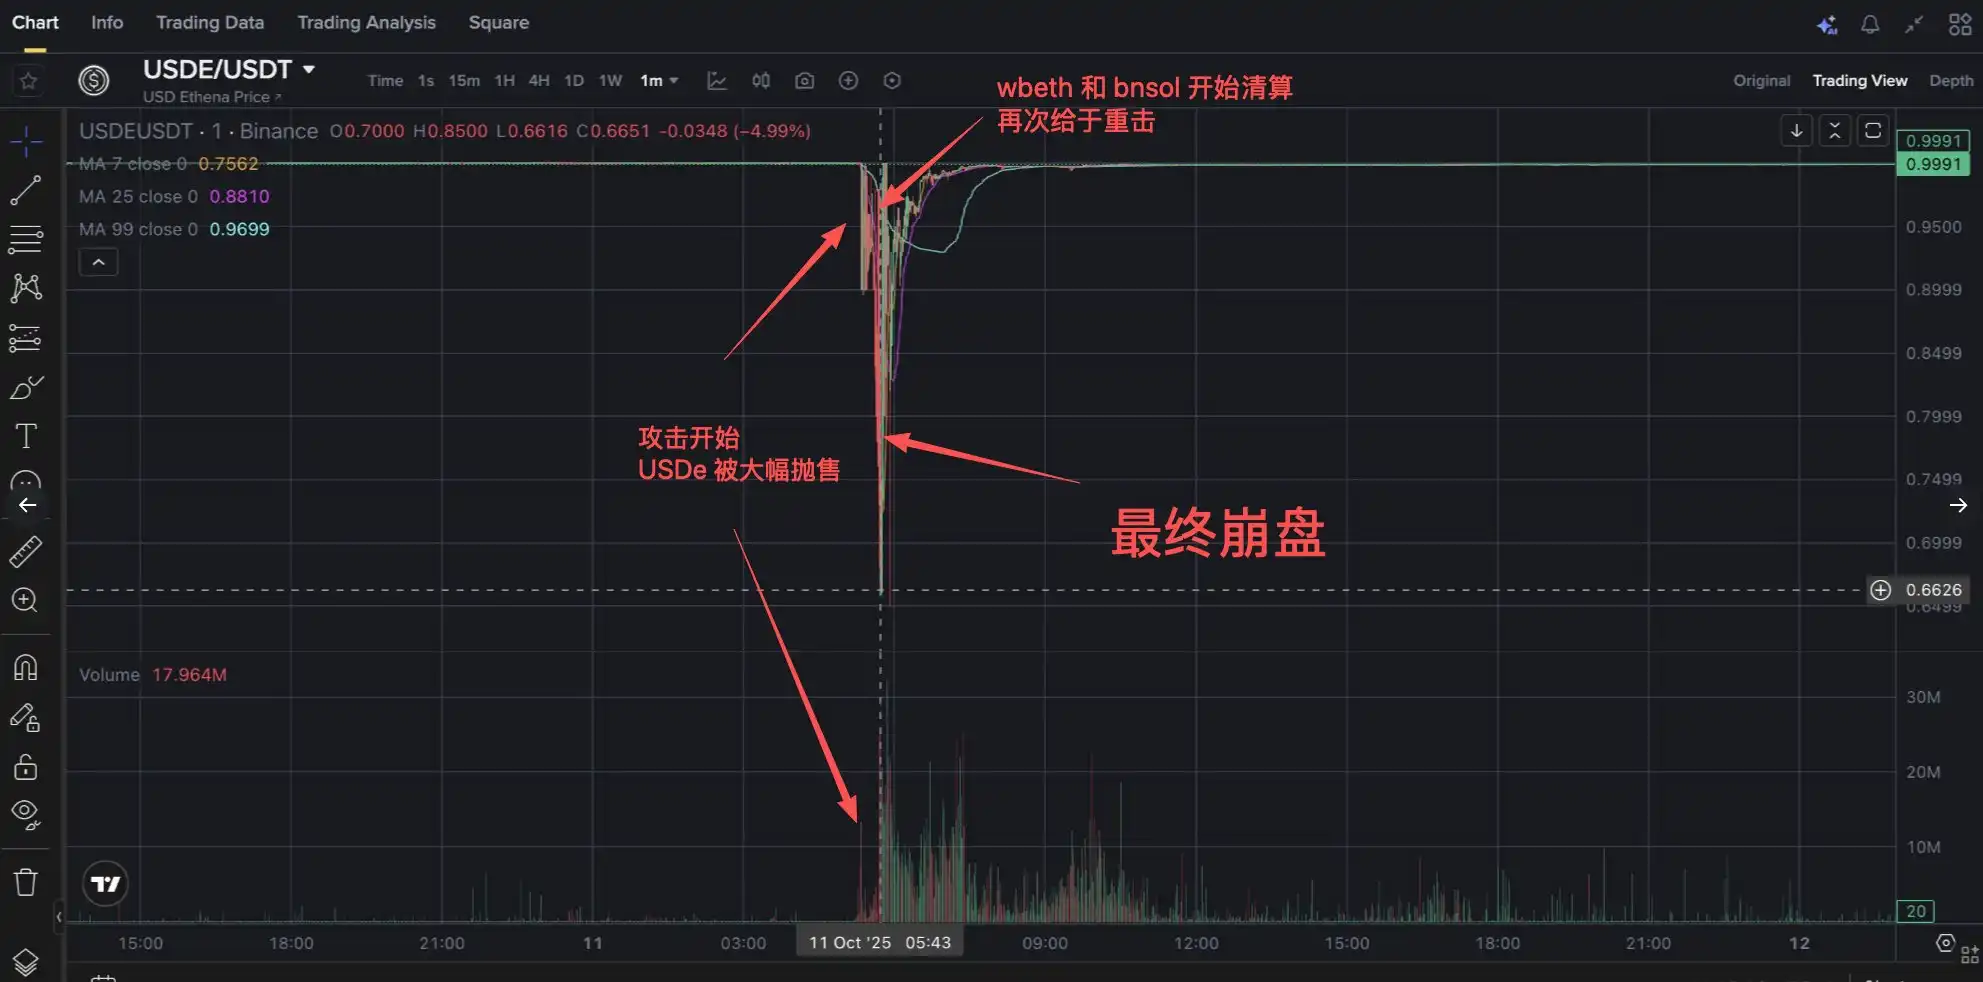
À 5h44, USDe est tombé à un plus bas de $0,89, la valeur des positions utilisant USDe comme collatéral a rapidement chuté, déclenchant des appels de marge.
Comme le système de marge unifiée de Binance permet le collatéral inter-actifs, cela a entraîné la liquidation forcée des positions wBETH et BNSOL. Or, la manipulation de la liquidation forcée, combinée à la très faible liquidité spot de wBETH et BNSOL (la profondeur de trading quotidienne de wBETH n'étant que d'environ 2 000 ETH), a provoqué un décrochage de plus de 20% du prix spot de ces deux actifs. À ce moment-là, l'oracle de Binance utilisait encore le prix spot pour la valeur du collatéral, ce qui a provoqué une forte dépréciation du collatéral et déclenché une vague de liquidations massives sur le marché.
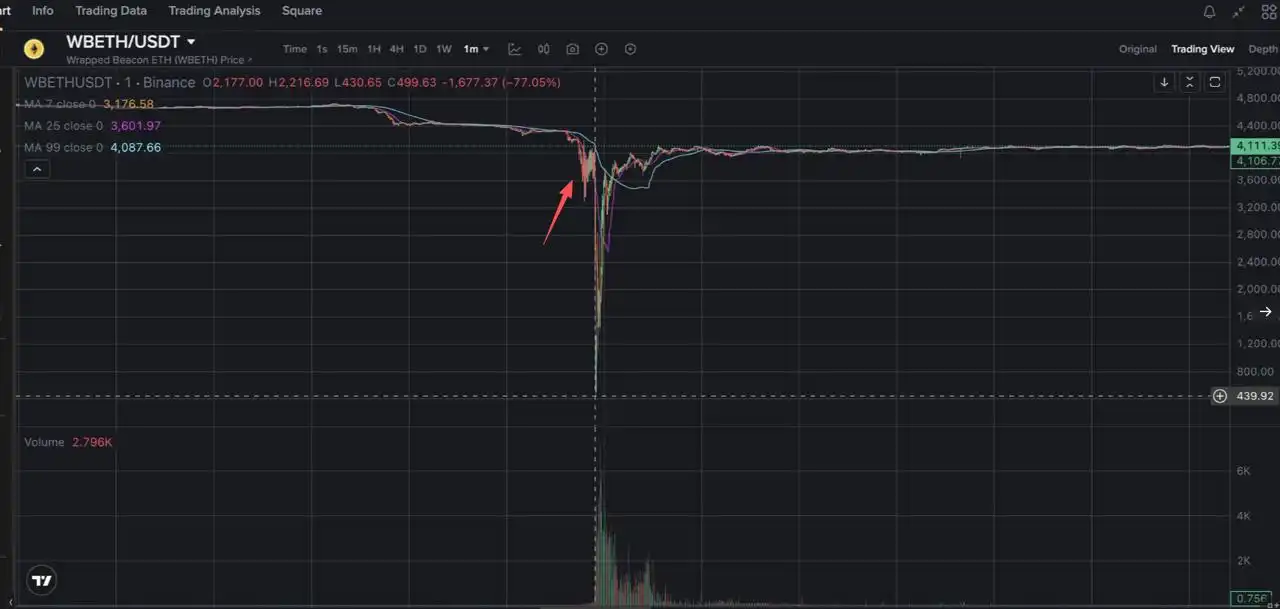
Ensuite, une boucle de liquidation récursive a commencé (BN a planté à cause d'une explosion temporaire du trafic) :
Les utilisateurs ayant adopté une stratégie de rendement en boucle (staking ETH/SOL → mint wBETH/BNSOL → emprunt USDT → échange contre USDe) ont fait face à une liquidation de l'ensemble de leur compte. Lorsque USDe a décroché, le ratio de collatéral est tombé en dessous du seuil de 91%, le système a automatiquement liquidé tous les actifs, aggravant encore la pression de vente sur wBETH/BNSOL.
Le point culminant du décrochage a été atteint : USDe à 0,65, wBETH tombé à $430, BNSOL à $34,90
Pourquoi je soupçonne une attaque ciblée :
Coïncidence n°1 : l'attaque a eu lieu juste avant la date annoncée par Binance pour corriger la vulnérabilité de l'oracle sur deux actifs clés (BNSOL et wBETH).
Coïncidence n°2 : lors de l'attaque, 60M d’USDE spot ont été déversés instantanément, sans se soucier de la perte due au slippage, ce qui est très inhabituel.
Pour être honnête, des cas d'attaques d'oracles provoquant des liquidations en chaîne pour le profit se sont produits à de nombreuses reprises lors du dernier DeFi summer. Mais cette fois, peut-être que la taille de Binance était trop importante et, sans l'aide de flash loans pour augmenter l'effet de levier, l'attaquant a dû passer beaucoup de temps et investir beaucoup d'argent pour se préparer.
Le profit potentiel de l'attaquant, selon l'estimation de Mademoiselle, est proche de celle que j'avais évoquée dans un précédent post :
· Profit potentiel sur les positions short : 300-400 millions de dollars
· Accumulation d'actifs à mauvais prix : 400-600 millions de dollars
· Arbitrage inter-exchange : 100-200 millions de dollars
· Profit total potentiel : 800 millions - 1.2 milliards de dollars
Peut-être la plus grande attaque lucrative de ces dernières années ?
Si Binance le voulait, il pourrait probablement identifier l'attaquant de la nuit grâce au KYC (sauf s'il a utilisé une fausse identité). Mais d'un point de vue moral, on ne peut pas vraiment parler de crime : il a simplement exploité une faille du système pour déclencher la plus grande avalanche de l'histoire de la crypto en lançant une boule de neige.
Peut-on le condamner ? Je ne saurais le dire
Je suggère d'enquêter pour voir si mon raisonnement tient la route. Je recommande également à tout le monde de lire le post original de Mademoiselle si vous en avez l'occasion : la chronologie y est très bien détaillée, et elle inclut le timing du retrait des MM, ce qui explique aussi pourquoi le prix spot sur Binance était plus bas que sur d'autres plateformes, car les MM de Binance ont subi de lourdes pertes en très peu de temps et ont dû se retirer pour se protéger.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
"Nouvelle agence de presse de la Fed" : Walsh n’a "aucune échappatoire" sur la hausse des taux, la "confiance" de Trump mise à l’épreuve
Nick Timiraos estime qu'après un indice CPI d’août supérieur aux attentes, la probabilité d'une hausse des taux par la Réserve fédérale cette semaine a grimpé en flèche, tandis que la position ferme de Waller sur l'inflation lui laisse presque « aucune marge de manœuvre ». Effectuer une hausse des taux à sept semaines des élections mettra directement à l’épreuve la durée de la « confiance » que Trump lui accorde. Auparavant, Waller avait maintenu l'équilibre entre la Maison Blanche et la Réserve fédérale grâce à une stratégie de « parler peu, éviter les provocations » ; après cette réunion, le silence ne sera plus une protection.
Prix des cryptos
Plus


