
CZ et Peter Schiff déclenchent un débat sur la véritable nature de l'or tokenisé

Alors que Peter Schiff lance Tgold, CZ remet en question l’idée que l’or tokenisé soit de « l’or réel », déclenchant un débat plus large sur la confiance, la conservation et l’avenir de la tokenisation des actifs du monde réel.
La récente flambée des prix de l’or a attiré une attention accrue sur l’or tokenisé. Cependant, les experts restent profondément divisés quant à savoir s’il s’agit d’« or réel » ou simplement d’une promesse risquée.
Certains analystes décrivent l’or tokenisé comme une intersection unique entre l’innovation technologique et la tradition financière. D’autres y voient un concept dépassé déguisé en progrès.
Peter Schiff prévoit de lancer une plateforme d’or tokenisé
La discussion a éclaté après que l’économiste Peter Schiff, un critique bien connu du Bitcoin, a révélé ses projets de lancement de son produit d’or tokenisé.
Lors d’un live avec Threadguy, Schiff a déclaré qu’il construisait une plateforme blockchain et une néobanque dédiées à l’or tokenisé. Le mois dernier, il a dévoilé le nom du token : Tgold. Il a également prédit que l’or tokenisé finirait par prendre des parts de marché au Bitcoin.
« J’ai toujours dit que l’or tokenisé était là où la blockchain et la crypto finiraient par aboutir. Tokeniser des actifs réels, pour augmenter la liquidité et la portabilité, ajoute de la valeur. Tokeniser des chaînes de chiffres sans valeur n’en ajoute pas, » a déclaré Schiff.
L’initiative de Schiff intervient alors que les prix de l’or ont augmenté pendant trois années consécutives, atteignant récemment un sommet historique de 4 380 $ en octobre avant de corriger autour de 4 100 $.
Certains investisseurs crypto ont réagi positivement, considérant cela comme un argument haussier fort pour la tokenisation des actifs du monde réel (RWA), malgré l’opposition de longue date de Schiff au Bitcoin.
CZ critique le concept d’or tokenisé
L’ancien PDG de Binance, Changpeng Zhao (CZ), a rapidement critiqué l’idée. Dans un post sur X, il a souligné que l’or tokenisé n’est pas de « l’or on-chain » réel, mais plutôt un token représentant la promesse d’un tiers.
« Tokeniser de l’or n’est PAS de l’or ‘on-chain’. C’est tokeniser le fait que vous faites confiance à un tiers pour vous donner de l’or à une date ultérieure, même après un changement de direction, peut-être des décennies plus tard, pendant une guerre, etc. C’est un token ‘fais-moi confiance mon pote’. C’est la raison pour laquelle aucune ‘pièce d’or’ n’a vraiment décollé, » a écrit CZ.
L’analyste financier Shanaka Anslem Perera a approuvé CZ, élargissant l’argument pour inclure les risques de conservation. Dans un post détaillé sur X, Perera a qualifié l’or tokenisé de « grand mensonge de la conservation » — un produit du XXe siècle habillé de technologie du XXIe siècle.
Il a cité des exemples historiques tels que la confiscation de l’or en 1933, la fermeture de la fenêtre de l’or en 1971, et les échecs de livraison du LBMA en 2023 pour illustrer les risques liés au stockage et à la gestion par des tiers.
Ces avis d’experts ont alimenté un scepticisme croissant parmi les investisseurs envers le secteur de l’or tokenisé, qui détient actuellement une capitalisation boursière dépassant 3,8 milliards de dollars.
Bitwise met en avant la tendance croissante de la tokenisation
Malgré la controverse, Bitwise Investments reste optimiste quant à la tokenisation des actifs du monde réel. Son dernier rapport de marché du troisième trimestre a souligné que les actifs tokenisés ont atteint de nouveaux sommets et émergent comme les « cousins des stablecoins », offrant une liquidité mondiale et un potentiel de trading 24/7.
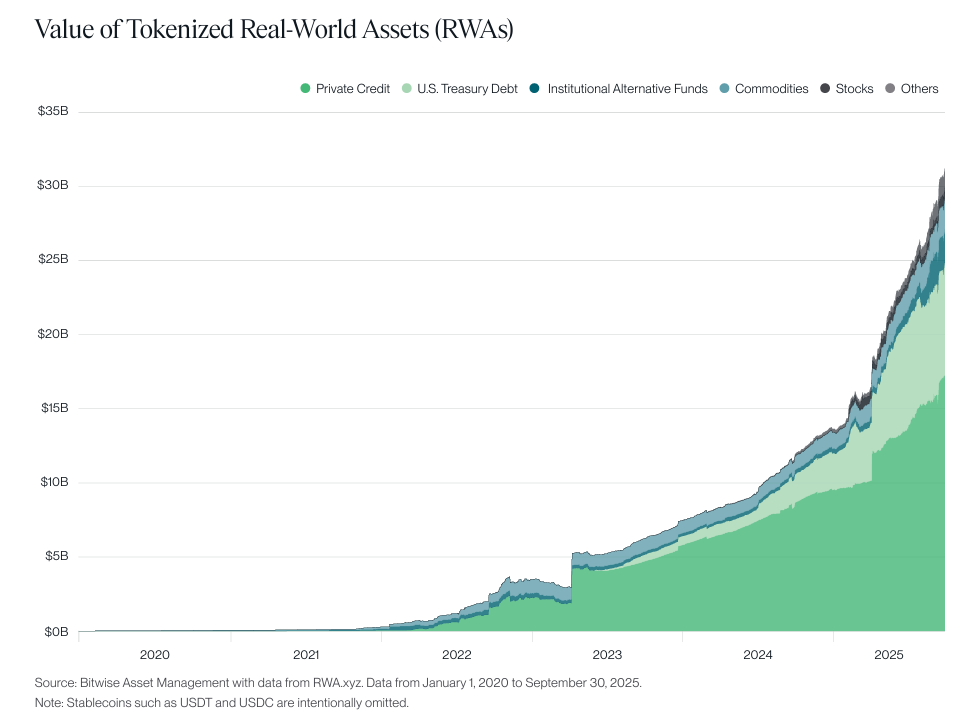 Valeur des actifs du monde réel tokenisés. Source : Bitwise
« Au cours des quinze dernières années, la crypto a été en grande partie synonyme de Bitcoin. Cela change. Le troisième trimestre 2025 restera dans les mémoires comme le trimestre où la crypto a véritablement trouvé une seconde histoire, avec ‘stablecoins et tokenisation’ prenant leur place aux côtés de ‘l’or numérique’ comme récit clé pour la crypto, » a déclaré Matt Hougan, Chief Investment Officer de Bitwise Asset Management.
Les données sur le secteur RWA illustrent encore la croissance rapide de l’or tokenisé. Les graphiques montrent que Tether Gold (XAUT) et PAX Gold (PAXG) dominent la catégorie, avec des capitalisations boursières dépassant respectivement 1,5 milliard de dollars et 1,3 milliard de dollars au troisième trimestre.
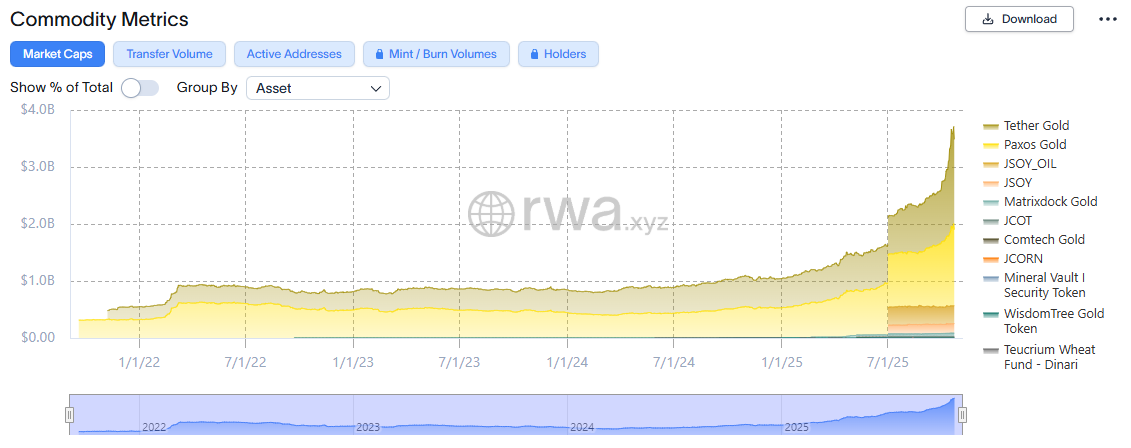 Capitalisation du marché des matières premières tokenisées. Source : RWA.xyz
Indépendamment des débats en cours entre les leaders du secteur, le secteur continue de croître — comme le montrent clairement les chiffres.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La "sérénité" devient la nouvelle norme sur le marché des devises : vendre de la volatilité, effectuer des opérations de carry trade, mais les institutions avertissent qu'une "bombe à retardement" pourrait déjà être dissimulée.
Le mode "rien ne se passe" devient la nouvelle normalité pour les traders de devises.
Découverte continue de minerai sur 905 mètres ! Le potentiel des ressources en or et cuivre d’Auro Metals confirmé, la deuxième phase de prospection soutient une croissance à long terme
Auro Metals Inc. annonce à nouveau une découverte majeure lors de ses explorations : la première phase de forage sur la mine de cuivre et d'or Santa Barbara a obtenu des résultats révolutionnaires.
JP Morgan : une hausse des taux ne suffit pas à mettre fin à la hausse des actions américaines, les véritables risques sont les taux d'intérêt à long terme, la politique budgétaire et la géopolitique
JPMorgan estime que la hausse des taux ne signifie pas la fin de la logique de hausse des actions américaines, les dépenses en capital liées à l’IA et les bénéfices des entreprises pouvant encore soutenir le marché des actions. Cependant, le déficit budgétaire, l’offre d’obligations et les risques géopolitiques continueront à faire monter les taux d’intérêt à long terme. Ce qu’il faut réellement surveiller, c’est le rendement des obligations américaines à 10 ans qui approche rapidement les 5,5%-6% ; à ce moment-là, la pression sur les valeurs de croissance à forte valorisation pourrait augmenter de manière significative.
Solidigm, filiale de SK hynix (SKHY.US), envisage de construire une usine NAND aux États-Unis, mais des obstacles liés aux coûts et à la politique subsistent
Des sources informées ont révélé que la filiale Solidigm de SK海力士 (SKHY.US) envisage de construire une usine de puces NAND flash aux États-Unis.
Prix des cryptos
Plus


