
USDT va-t-il s'effondrer ? Sept ans de FUD, quatre crises et une analyse complète des véritables risques systémiques de Tether

À chaque cycle du marché crypto, un scénario se répète :
« USDT va s'effondrer. »
Peu importe que le marché monte ou baisse, dès que la panique s'installe, Tether devient la cible.
Mais ce qui est ironique, c’est que —
Chaque fois que la « théorie de l’effondrement de l’USDT » apparaît, c’est souvent le signal que le marché touche le fond.
Cependant, la plupart des gens ne comprennent pas vraiment :
Pourquoi l’USDT est-il toujours la cible du FUD ?
Pourquoi n’a-t-il jamais vraiment perdu son ancrage ?
Et — existe-t-il aujourd’hui un risque réel ?
Cet article va passer en revue de manière systématique toutes les grandes crises traversées par Tether au cours des sept dernières années, et donner une évaluation de la probabilité d’un effondrement aujourd’hui.
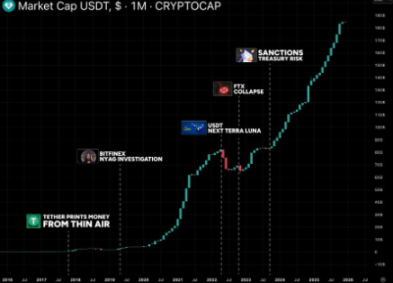
I. 2017 : La première panique — « Théorie de la création d’argent à partir de rien »
En 2017, la première grande « théorie de l’effondrement de l’USDT » a émergé sur le marché.
Les accusations étaient alors :
USDT sans aucune réserve
Tether imprime de la monnaie à volonté pour manipuler le marché
Les réserves n’existent pas
Cependant, lorsque l’équipe d’audit a obtenu les informations sur les comptes :
Les réserves existaient réellement
Tous les USDT étaient remboursés à 1 dollar
Même lors d’un fort repli du BTC, l’USDT a maintenu son ancrage à 1 dollar
La première vague de FUD a rapidement été absorbée par le marché.
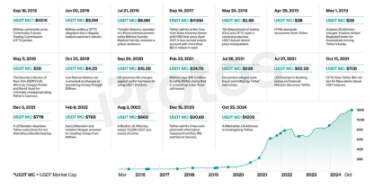
II. 2020 : Enquête Bitfinex–Tether — La crise la plus grave de l’histoire
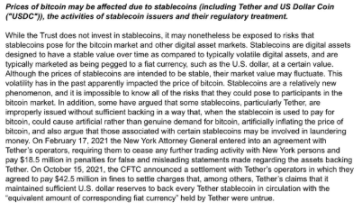
Le procureur général de New York (NYAG) a accusé Tether de :
Dissimuler certaines pertes
Utiliser les réserves d’USDT pour combler les trous
C’était le risque juridique le plus grave de l’histoire de Tether.
Mais finalement :
L’affaire s’est conclue par un accord
Tether a publié la structure de ses réserves
Le remboursement en dollars est resté stable
Malgré une panique passagère sur le marché, cela a de nouveau prouvé :
Tether a su maintenir sa liquidité sous pression réglementaire.
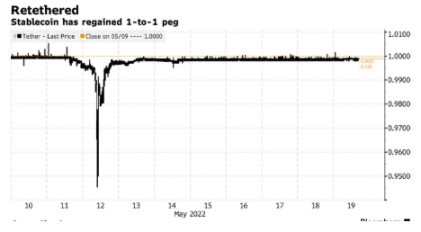
III. 2021 : Après l’effondrement de Terra, la théorie « USDT sera le prochain UST » explose
Après l’effondrement de Terra/LUNA, le marché a sombré dans une grande panique.
De nombreux KOL ont commencé à affirmer :
« USDT sera le prochain UST. »
Mais cette fois, c’était le test de résistance le plus crucial :
En 48 heures, plus de 10 milliards de dollars d’USDT ont été rachetés
L’ancrage a été maintenu tout au long
Aucune spirale de mort comme pour les stablecoins algorithmiques
Tether a balayé tous les doutes par des remboursements « réels et effectifs ».
IV. 2022 : Retour de la panique après l’effondrement de FTX
La faillite de FTX a brisé la confiance du marché.
De nouveau, certains ont crié :
Tether n’a pas de réserves
Les billets de trésorerie sont incontrôlables
L’USDT va exploser
Mais le résultat a été le même :
Des rachats de plusieurs milliards de dollars ont été effectués sans problème
Tether a complètement éliminé les billets de trésorerie
Conversion totale en bons du Trésor américain (T-bills)
C’était l’un des moments de liquidité les plus forts de l’histoire de l’USDT.
V. 2023–2024 : Nouvelle peur — « Tether sera-t-il sanctionné par les États-Unis ? »
Avec la détention par Tether d’une grande quantité de bons du Trésor américain, certains commencent à s’inquiéter :
« Tether sera-t-il sanctionné à cause des risques réglementaires américains ? »
Mais en réalité :
Aucune sanction
Aucun compte gelé
L’offre d’USDT continue d’augmenter
Encore plus impressionnant :
Tether est devenu l’un des plus grands détenteurs mondiaux de bons du Trésor à court terme.
Cela signifie :
Tether est désormais profondément intégré au système financier mondial, et le coût pour les États-Unis de le sanctionner serait extrêmement élevé.
VI. Dernier point de risque : Les inquiétudes d’Arthur Hayes sont-elles fondées ?
Le fondateur de BitMEX, Arthur Hayes, a récemment soulevé une nouvelle inquiétude :
Tether a alloué environ 23 milliards de dollars en Bitcoin et en or
Cela les expose au risque de volatilité du marché
Si le BTC/l’or chute de 30 %, cela pourrait absorber leur coussin de fonds propres
Cela semble alarmiste, mais il faut regarder les données réelles.
VII. Dernier bilan de Tether : stable ou risqué ?
Selon les dernières informations :
Réserves totales : 215 milliards de dollars
Passif : 184 milliards de dollars
Actifs nets (fonds propres) : 6,8 milliards de dollars
Trésorerie et équivalents : 140 milliards de dollars
Bons du Trésor américain : 135 milliards de dollars
BTC + or : 23 milliards de dollars
L’important, c’est que :
Même si le BTC chute de 50 %, Tether dispose toujours de suffisamment de liquidités et de bons du Trésor pour couvrir largement ses dettes.
En d’autres termes :
L’allocation d’actifs est plus agressive, mais la liquidité n’a pas faibli.
VIII. Le modèle économique de Tether fait qu’il est « difficile à tuer »
Tether gagne chaque mois, rien qu’avec les intérêts :
Environ 500 millions de dollars
Bénéfice annuel supérieur à 10 milliards de dollars
Moins de 150 employés
C’est aussi l’une des entreprises les plus exposées à la pression de remboursement au monde :
En période de panique en 2022, elle a remboursé 25 milliards de dollars en quelques jours, sans aucun problème.
En d’autres termes :
Toute l’histoire de Tether est le plus grand test de liquidité de l’histoire, et il n’a jamais échoué.
IX. Pourquoi l’USDT devient-il toujours plus fort ?
En revenant sur ces sept années, on observe un schéma clair :
FUD massif
Panique
Rachats
Ancrage maintenu
Rétablissement du marché
L’offre d’USDT atteint de nouveaux sommets
Pourquoi ?
Parce que l’USDT est le « moteur de dollarisation » du marché crypto :
La plus grande liquidité
La stabilité la plus forte
Le plus facile à obtenir
Le plus large choix de paires de trading
Ce n’est pas une question d’émotion, mais une conséquence de la structure du marché mondial.
Conclusion :
Bien que Tether ait traversé sept années de FUD, de régulation, de poursuites et de rachats paniqués, ses performances ont prouvé à maintes reprises :
Forte liquidité
Transparence accrue des actifs
Réserves de bons du Trésor comme principal soutien
Grande capacité de rachat
Les dernières positions en BTC/or rendent effectivement la composition de ses actifs plus volatile, mais selon la structure actuelle :
Il est quasiment impossible que Tether « s’effondre » dans un avenir prévisible.
Le véritable risque systémique ne vient pas des réserves, mais de l’environnement réglementaire ou des changements géopolitiques.
Dans le marché crypto,
La théorie de l’effondrement de l’USDT ressemble davantage à un indicateur de sentiment de creux de cycle qu’à une menace réelle.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
"Nouvelle agence de presse de la Fed" : Walsh n’a "aucune échappatoire" sur la hausse des taux, la "confiance" de Trump mise à l’épreuve
Nick Timiraos estime qu'après un indice CPI d’août supérieur aux attentes, la probabilité d'une hausse des taux par la Réserve fédérale cette semaine a grimpé en flèche, tandis que la position ferme de Waller sur l'inflation lui laisse presque « aucune marge de manœuvre ». Effectuer une hausse des taux à sept semaines des élections mettra directement à l’épreuve la durée de la « confiance » que Trump lui accorde. Auparavant, Waller avait maintenu l'équilibre entre la Maison Blanche et la Réserve fédérale grâce à une stratégie de « parler peu, éviter les provocations » ; après cette réunion, le silence ne sera plus une protection.
Prix des cryptos
Plus


