Rédigé par : Zhang Yaqi
Source : Wallstreetcn
Michael Burry, le modèle du film "The Big Short", a lancé un avertissement sévère concernant le dernier plan d'achat d'obligations de la Fed, soulignant que ce programme, intitulé « Reserve Management Purchases » (RMP), révèle en réalité la profonde vulnérabilité du système bancaire américain. Selon lui, cette mesure équivaut essentiellement à une reprise du quantitative easing (QE), visant à masquer les problèmes de resserrement de liquidité auxquels le système bancaire est confronté, et non une opération de routine comme l'affirme la Fed.
Selon un article précédent de Wallstreetcn, la Fed a annoncé dans la nuit qu'elle commencerait à acheter des bons du Trésor à court terme selon les besoins afin de maintenir un niveau suffisant de réserves. La Fed de New York a simultanément publié un communiqué, prévoyant d'acheter 40 milliards de dollars de bons du Trésor à court terme au cours des 30 prochains jours, marquant ainsi la première action depuis l'arrêt officiel du quantitative tightening la semaine dernière. Cette décision intervient alors que le marché américain des pensions, d'une taille de 12 000 milliards de dollars, a récemment connu une volatilité inquiétante des taux, la turbulence persistante du marché monétaire ayant contraint la Fed à agir plus rapidement.
Cependant, Burry estime que cette action démontre précisément que le système bancaire n'a pas encore surmonté les répercussions de la crise des petites banques de 2023. Il avertit que si le système bancaire a encore besoin du « soutien vital » de la banque centrale alors qu'il dispose de plus de 3 000 milliards de dollars de réserves, cela n'est en aucun cas un signe de force, mais plutôt un signal fort de vulnérabilité systémique.
Burry analyse en outre que chaque crise semble forcer la Fed à élargir de façon permanente son bilan, faute de quoi une crise de financement bancaire serait inévitable. La réaction immédiate du marché a confirmé la tension sur la liquidité : le rendement des bons du Trésor américain à 2 mois a bondi, tandis que celui à 10 ans a reculé. Parallèlement, la volatilité du marché des pensions persiste, suscitant des inquiétudes quant à un resserrement du financement en fin d'année et obligeant les investisseurs à réévaluer la stabilité du système financier.
Un quantitative easing dissimulé et un système bancaire fragile
Burry remet en question l'utilisation par la Fed du terme « Reserve Management Purchases » et l'interprète comme une mesure dissimulée visant à stabiliser un secteur bancaire encore en difficulté. Selon les données FRED, avant la crise de 2023, les réserves des banques américaines s'élevaient à seulement 2 200 milliards de dollars, alors qu'elles dépassent désormais les 3 000 milliards de dollars.
Burry lance un avertissement :
« Si le système bancaire américain ne peut fonctionner sans plus de 3 000 milliards de dollars de réserves ou le ‘soutien vital’ de la Fed, ce n'est pas un signe de robustesse, mais un symptôme de fragilité. »
Il ajoute que le schéma actuel semble évoluer vers une nécessité pour la Fed d'élargir de façon permanente son bilan après chaque crise, sous peine de voir la chaîne de financement bancaire se rompre. Bien que ce mécanisme explique en partie la vigueur des marchés boursiers, il révèle également la dépendance extrême du système financier à la liquidité de la banque centrale.
Mauvais appariement des opérations de marché et stratégies de couverture
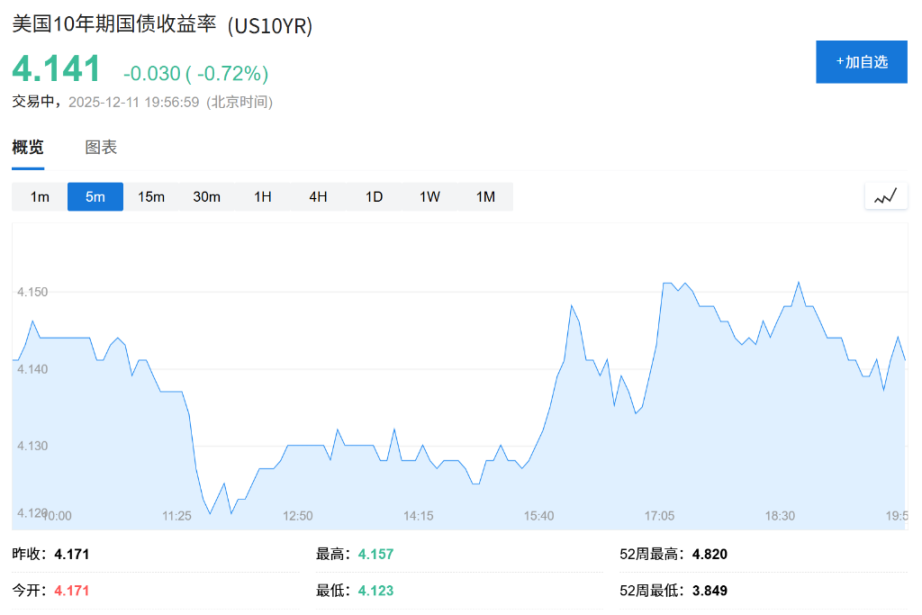
Sur le plan opérationnel, Burry souligne un changement stratégique significatif entre le Trésor américain et la Fed : le Trésor préfère émettre davantage de bons à court terme, tandis que la Fed concentre ses achats sur ces mêmes titres. Cette stratégie permet d'éviter une hausse des rendements des bons du Trésor à 10 ans. Comme prévu par le marché, après la réunion du Federal Open Market Committee (FOMC), le rendement des bons du Trésor américain à 2 mois a augmenté, tandis que celui à 10 ans a baissé.
Compte tenu de la volatilité persistante du marché des pensions, certains analystes estiment que la Fed pourrait devoir adopter des mesures plus agressives pour éviter un resserrement de la liquidité en fin d'année. Dans ce contexte, Burry considère cela comme une preuve supplémentaire de la faiblesse sous-jacente du système financier. Il met en garde les investisseurs contre les conseils trompeurs de Wall Street concernant l'achat d'actions bancaires et révèle que, pour les fonds dépassant la limite de 250 000 dollars de la Federal Deposit Insurance Corporation (FDIC), il préfère détenir des fonds monétaires investis en bons du Trésor afin de limiter les risques.
Il convient de noter que l'objectif principal du quantitative easing (QE) est de faire baisser les taux d'intérêt à long terme en achetant des bons du Trésor à long terme et des MBS, afin de stimuler la croissance économique. Le RMP, en revanche, a un objectif plus technique, axé sur l'achat de bons du Trésor à court terme pour garantir une liquidité suffisante dans les « canaux » du système financier et prévenir tout incident. Bank of America indique que, selon l'expérience de 2019, l'injection de liquidité fera rapidement baisser le taux de financement garanti au jour le jour (SOFR), tandis que la réaction du taux des fonds fédéraux (FF) sera plus lente, ce « décalage temporel » créant ainsi d'importantes opportunités d'arbitrage pour les investisseurs.